

FP(ファイナンシャルプランナー)の集客がうまくいかない一番の原因は、集客手法の選び方ではありません。手法の前に、「他のFPではなく、あなたに相談する理由」が設計されていないことです。
FPという資格の知名度は高いのに、「FPに何を相談できるのか」を知っている人は多くありません。しかも、保険ショップや金融機関の無料相談が身近にあります。有料で相談してもらうには、はっきりした理由が要るわけです。ここを飛ばして発信だけ増やしても、反応は返ってきません。
先に、この記事の結論をまとめます。
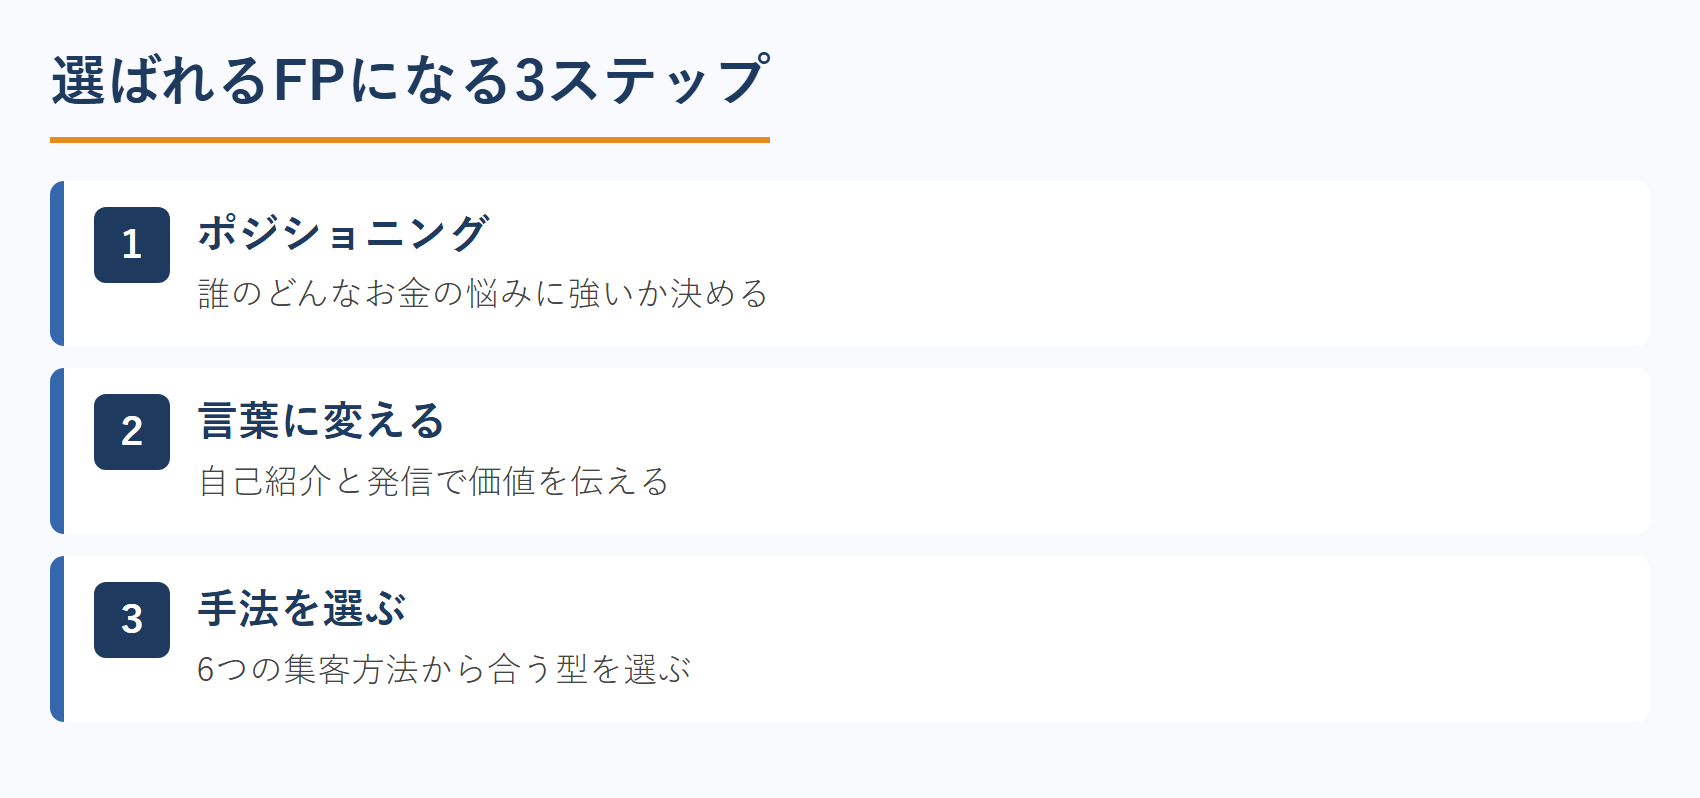
- 順番1:誰の・どんなお金の悩みに強いFPなのかを一文で言い切る(ポジショニング)
- 順番2:Web集客・ブログ・ホームページ・Facebook・セミナー・営業(個別相談)の6つを、役割で使い分ける
- 順番3:単発相談で終わらせない。継続契約と法人展開で、経営を安定させる土台づくり
この記事では、先生業(士業・コンサルタント・コーチ・講師など)の集客・顧客獲得支援を専門としてきた志師塾が、この3つの順番を、明日から手を動かせる粒度まで分解して解説します。読み終えるころには、次に何から着手すればよいかがはっきりしているはずです。
目次
6つの手法を全部やる必要はありません。どれを選ぶかは、あなたがどんなお金の悩みを扱うかで決まるもの。志師塾の先生業のためのWeb集客セミナーでは、その選び方を先生業の実例で解説しています。
1. FP(ファイナンシャルプランナー)の集客が難しい3つの理由
FPの集客が難しいのは、資格の性質からくる構造のせいです。では、その構造とは何か。3つに絞って見ていきましょう。
1.1 「FPに何を相談できるか」が知られていない
ファイナンシャルプランナーという名前は知られていても、仕事の中身はほとんど知られていません。「保険の人?」「家計簿の人?」という程度の認識が普通です。実際の守備範囲は、家計・保険・住宅ローン・教育資金・年金・資産運用・相続と幅広いのに、その広さがかえって「で、何をしてくれる人なの?」という疑問を生んでいます。
背景にあるのは、日本人がお金の相談に慣れていないという事情。金融経済教育推進機構(J-FLEC)が全国の18〜79歳3万人に行った金融リテラシー調査(2025年)では、「学校や職場で金融経済教育を受けた」と認識している人は8.7%にとどまりました。金融リテラシーに関する設問の正答率も53.8%です。お金について学ぶ機会そのものが少なく、「誰かに相談する」という発想を持たないまま暮らしている人が大半だと分かります。
だからこそ、資格名を名乗るだけでは仕事につながりません。資格は信頼の入口にはなっても、依頼の理由にはならない。「あなたに相談すると、お金の何がどう変わるのか」を、あなた自身の言葉で伝える必要があります。
1.2 独占業務がなく、資格だけでは差がつかない
FPには、税理士や弁護士のような独占業務がありません。しかもFP資格は、銀行・保険会社・証券会社の社員が業務の一環として取得することも多く、保有者のすそ野が非常に広い資格です。
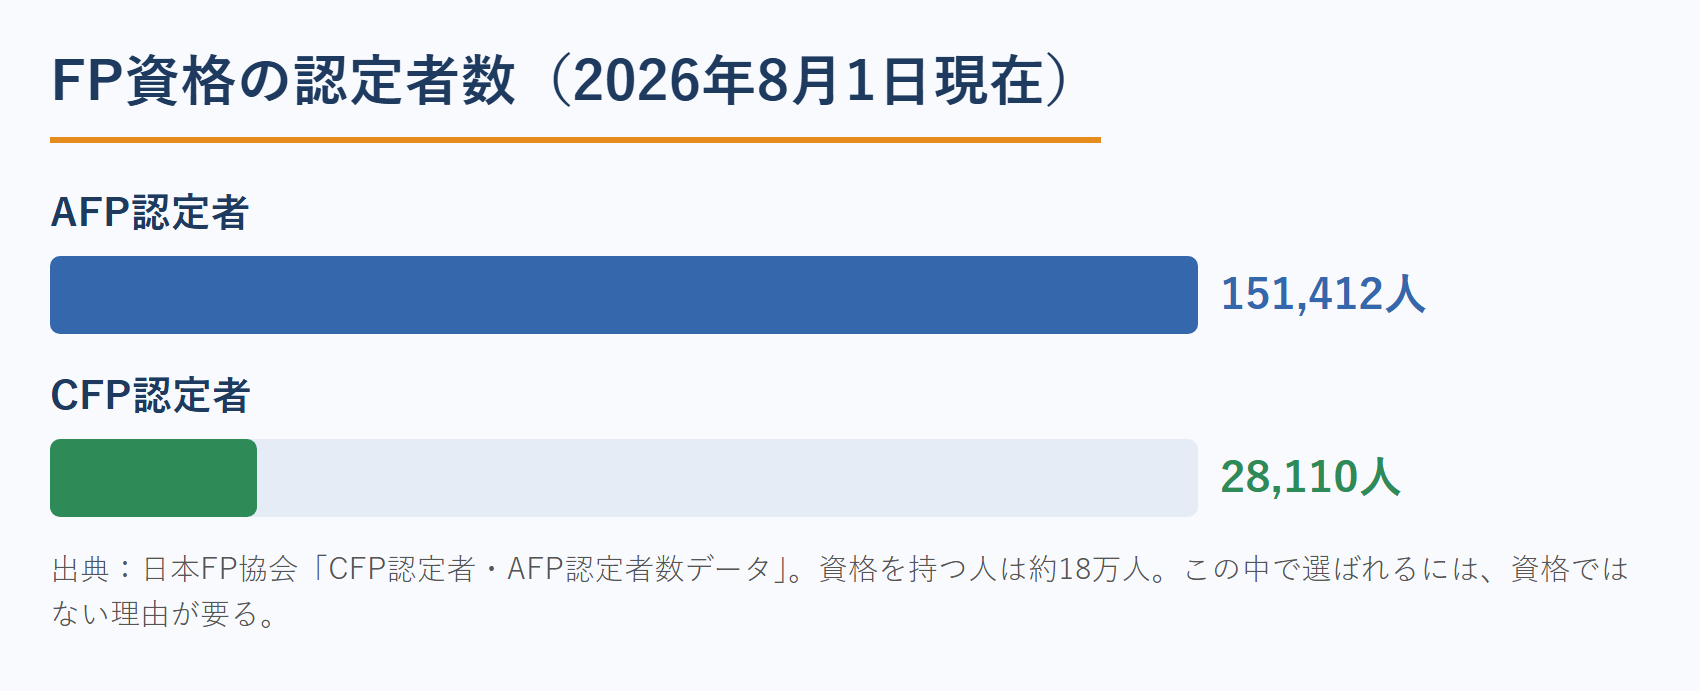
数字で見ると、この広さがはっきりします。日本FP協会のCFP認定者・AFP認定者数データによれば、2026年8月1日現在でAFP認定者が151,412人、CFP認定者が28,110人。合わせて約18万人が、FPを名乗れる状態にあります。FP技能士だけを持つ人を加えれば、母数はもっと大きくなるでしょう。
FP技能士の級や、AFP・CFPといった資格の種類の違いも、業界の外にいる相談者にはほとんど伝わりません。顧客は、級では選ばないのです。
ここで見誤ってはいけないのが、この18万人の中身です。多くは金融機関・保険会社・証券会社に所属していて、相談を商品を売るための入口として提供しています。つまり、FP業界は、相談の値段が最初から0円に置かれている業界だということ。独立して相談料をいただこうとするあなたは、ライバルが多い市場にいるのではなく、相談そのものに対価を払う習慣がまだ育っていない市場に立っています。
ここが、税理士や弁護士との決定的な違いです。独占業務のある資格は「有料が当たり前」から始まります。FPの出発点は、そこではないのです。だから「FPです」と名乗るだけでは足りず、資格はスタートラインであって、選ばれる理由にはならないと心得ましょう。
1.3 無料相談と比べられ、価格競争になりやすい
お金の相談窓口は、保険ショップや金融機関の無料相談など、世の中にあふれています。ここで押さえておきたいのが、無料相談が無料でいられる理由です。多くの場合、収益は相談そのものからではなく、その先にある金融商品の契約から生まれる販売手数料で成り立っています。相談はタダでも、提案は商品の販売と結びつきやすい。そういう構造です。
この構造を知らないまま同じ棚に並ぶと、「無料があるのに、なぜお金を払うのか」という比較に負けてしまいます。有料でも選ばれるFPは、無料相談とは別の土俵をつくっています。その土俵づくりが、次に説明するポジショニングです。
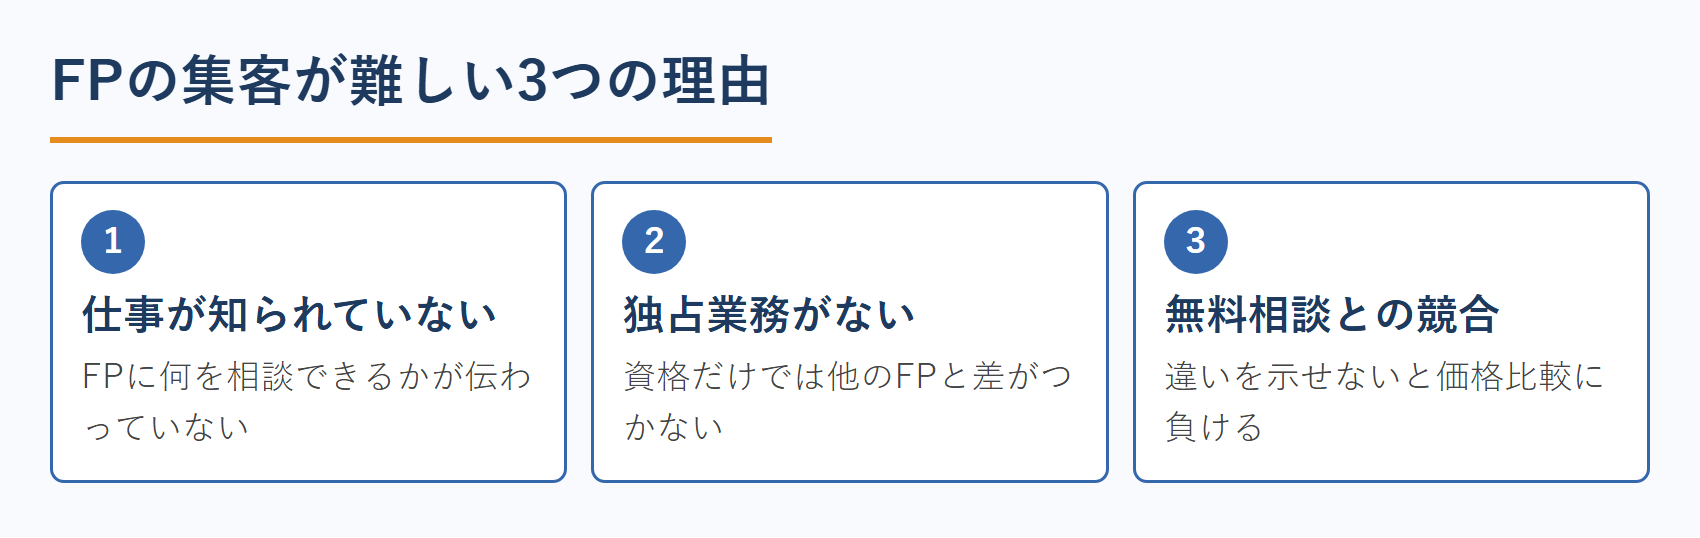
3つを並べましたが、根っこは1本です。相談に対価を払う市場が、まだできあがっていない。だから何を頼めるかが知られず、資格では差がつかず、無料と比べられます。ということは、打ち手も「他のFPに勝つ」ではありません。まだ一度も有料で相談したことがない人に、相談する理由をつくること。次の章から、その順番で進めます。
2. FPの集客はポジショニングから始まる
ポジショニングとは、無競争状態で顧客に選ばれる独自の場所を見つけることです。3つの理由に共通する答えが、ここにあります。志師塾では、発信や広告といった手法の前に、まず自分の位置づけを固める「ポジショニング先行」の考え方を大切にしています。手法は、位置づけが決まってから選ぶもの。
2.1 「誰の・どんなお金の悩みを・どう解決するか」で言い切る
お金の悩みは、ひとくくりにできません。住宅購入前の資金計画、共働き世帯の教育費と住宅ローンの両立、50代の退職金と年金の受け取り方、経営者の法人と個人のお金。相談に来る人の顔つきは、どれも違うのです。誰のどの悩みに強いFPなのかを、一文で言い切りましょう。
言い切る材料は、頭の中ではなく、これまでの相談の記録の中にあります。手を動かす順番は、次の3ステップです。
- ステップ1:これまで受けた相談を、思い出せるだけ書き出す(相談者の年代・家族構成・職業・相談のきっかけ)
- ステップ2:その中から「一番力になれた」と感じた相談に印を付ける。件数が少なければ、前職の経験や自分自身が深く悩んだテーマでも構いません
- ステップ3:印を付けた相談に共通する「人」と「場面」を、相談者が使っていた言葉で一文にする
多くの方がつまずくのが、ステップ3の言葉選びです。相談者は「ライフプランを作りたい」とは言いません。口に出るのは「このままで教育費が足りるのか不安」のほうです。サービスのメニュー名ではなく、相手が頭の中で使っている悩みの言葉で自分を位置づけると、発信は一気に届きやすくなります。
できあがりは、たとえばこのような一文です(あくまで例です)。
- 「中学受験を考える共働き世帯の、教育費と住宅ローンの両立に伴走するFP」
- 「役員退任が見えてきた50代経営者の、退職金と個人資産の受け取り方を設計するFP」
- 「初めて家を買う30代夫婦と、無理なく返せるローンの上限を一緒に決めるFP」
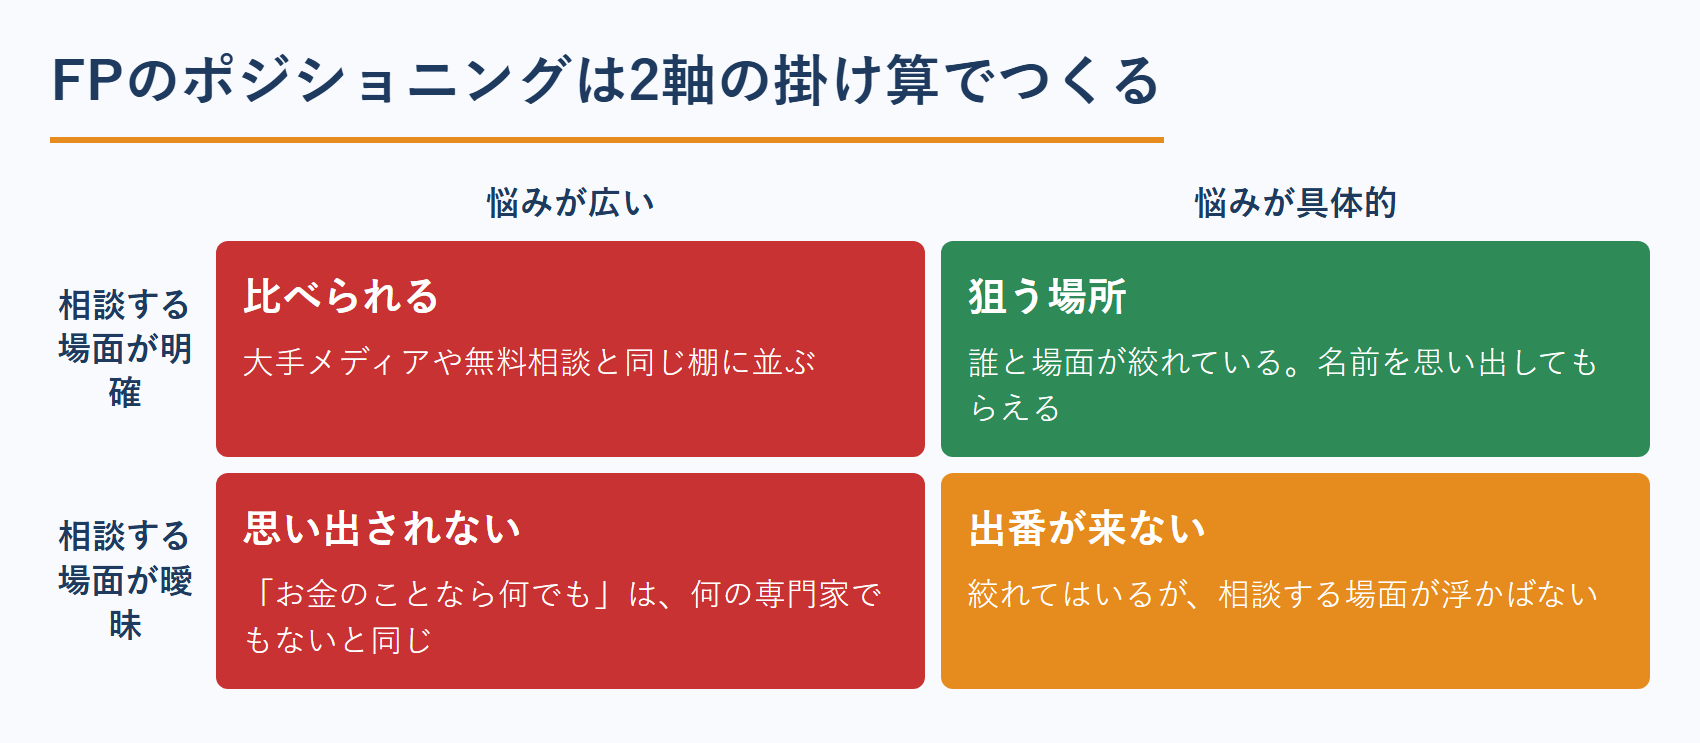
「絞ると仕事が減るのでは」と不安になる方は多いものです。実際は逆で、絞るからこそ思い出してもらえます。「お金のことなら何でも」は、相手の記憶の中では「何の専門家でもない」と同じ扱いになってしまいます。
志師塾がよくお伝えしていることが、もうひとつ。実際にやる業務まで絞る必要はないということです。絞るのは、お客様に認知してほしい場所だけ。教育費を入口に信頼を得たあとで、保険の見直しや資産運用の相談を受けるのは自然な流れです。入口を一点に決めることと、仕事の幅を狭めることは、まったく別の話になります。
2.2 2軸の掛け算で「1万人に1人」の場所をつくる
とはいえ、いきなり「唯一の存在になれ」と言われても手が止まります。志師塾がおすすめしているのは、100人に1人のものを2つ掛け合わせるという考え方です。それぞれは珍しくなくても、2つ重なれば1万人に1人。ライバルはほとんどいなくなります。
FPなら、たとえばこんな掛け合わせが考えられます。
| 軸1(誰に) | 軸2(何に強い) | できあがる位置づけ |
|---|---|---|
| 中学受験を控えた共働き世帯 | 教育費と住宅ローンの両立 | 受験と家計を同時に見られるFP |
| 看護師・介護職 | 夜勤手当を含む変動収入の設計 | 職種の働き方を分かっているFP |
| 創業5年以内の一人社長 | 役員報酬と個人資産の切り分け | 法人と家計をまとめて見るFP |
| 同じ市内で家を買う人 | 地元の住宅事情と金融機関の癖 | 会って話せる地域密着のFP |
4行目のように、片方の軸を地域にする手もあります。ここは分かれ道です。地域で絞るなら、探されるのは「近くで会えるFP」。テーマで絞るなら、探されるのは「その悩みの専門家」。前者はオンラインより対面が効き、後者は住んでいる場所を問いません。どちらを選ぶかで、このあと取り組む6つの手法の優先順位まで変わります。
軸を選ぶときの注意は3つ。分かりやすいこと、相談者の頭の中にすでに判断基準があること、そしてライバルと同じ売りにしないことです。軸を4つも5つも並べると、相手は覚えられません。2軸が基本と考えてください。
「誰に」の切り口は、業種だけではありません。規模、時間帯、趣味、年齢、そしてタイミング。先生業の世界では、「社員が10名を超えて就業規則が要るようになった会社」とタイミングで絞る社労士や、「朝の通勤時間帯だけを引き受ける」と時間帯で絞るカウンセラーがいます。お金の相談にも、同じ発想が使えるでしょう。
2.3 目指すのは「お金のことならあなた」という第一想起
ポジショニングのゴールは、見込み客の頭の中で「この悩みといえば、あの人」と最初に思い出される状態(第一想起)をつくることです。知人が「住宅ローン、このままでいいのかな」とこぼした瞬間に、あなたの名前が挙がるかどうか。紹介も口コミも、この第一想起から生まれます。
第一想起は、一度の出会いではつくれません。名刺の肩書、プロフィール文、ブログやSNSの発信、セミナーでの自己紹介。すべての接点で同じ一文を繰り返すうちに、少しずつ相手の頭の中に居場所ができていきます。接点ごとに名乗りが違えば、何のFPだったか思い出してもらえません。
ここで、FPならではの考え方をひとつ。お金の相談は、思い立って生まれるものではありません。節目で生まれます。家を買う、子どもが生まれる、転職する、退職する、親が亡くなる。ということは、第一想起を取りたい相手は本人だけではありません。その節目に立ち会う人の頭の中にも、居場所が要ります。住宅の営業担当、税理士、保険の担当者、企業の人事。この人たちは、あなたより先に節目を知る立場にいます。需要が生まれる瞬間が読めるのは、FPという仕事の強みです。誰の頭の中を取りに行くかを、そこから逆算してみてください。
もうひとつ、すぐにできることがあります。既存の顧客や知人に「どんな人を紹介してほしいか」を具体的に伝えておくことです。「お金で困っている人がいたら紹介してください」では、相手は動きようがありません。「中学受験を控えたお子さんがいて、教育費が心配なご家庭がいたら教えてください」まで具体化すると、該当する顔を思い浮かべてもらえます。
2.4 無料相談にはない「高くても相談したい理由」を言葉にする
無料相談の多くは、商品の販売につながる前提で運営されています。あなたが商品販売に頼らず、相談料や顧問料という形で顧客から直接報酬を受け取る立場に立つなら、それ自体が選ばれる理由になります。相談料とは、いわば「商品を売らなくても顧客の役に立てる立場」の対価です。
大事なのは、この違いを相談者に伝わる言葉にしておくことです。「中立です」と一言添えるだけでは、まず伝わりません。報酬の出どころまで、次のように具体的に説明してみてください。
- 「いただくのは相談料だけです。保険や投資信託の販売手数料は受け取っていません。ですから、契約しないほうがよい場面では、そうお伝えします」
- 「今のご契約を続けるという結論になっても、いただく報酬は変わりません」
金融商品の販売も手がけているなら、隠さずに開示するほうが信頼されます。「相談料と販売手数料の両方をいただいています」と先に伝えたうえで、どこまでが相談で、どこからが商品の提案なのかの線引きを説明する。先に開示する姿勢そのものが、無料相談との違いになります。
あなたに相談すると、お金の何がどう変わるのか。なぜ他のFPではなく、あなたなのか。この2つに相談者の言葉で答えられたとき、価格は競争の道具ではなくなります。
あわせて決めておきたいのが、どこから報酬をいただくかです。相談料型、販売手数料型、顧問型、講師・執筆型。実際には組み合わせている方がほとんどでしょう。大事なのは、主軸をどれに置くかで集客の目的が変わることです。販売手数料が主軸なら、追うのは面談の数。相談料が主軸なら、追うのは「お金を払って相談する」と決めてもらえる納得の量。前者は接点を増やす設計になり、後者は価値を伝えきる設計になります。どちらが正しいという話ではありません。収益モデルの選択も、ポジショニングの一部だということです。
ここまでが、手法の前に決めておく土台です。ただ、ポジショニングは一人で考えていると必ず行き詰まります。自分では当たり前すぎて価値に見えない部分こそ、他人から見た売りになっているからです。志師塾の先生業のためのWeb集客セミナーでは、この位置づけの決め方を、先生業の実例を使って解説しています。
3. FPの価値を1秒で伝える3点セット
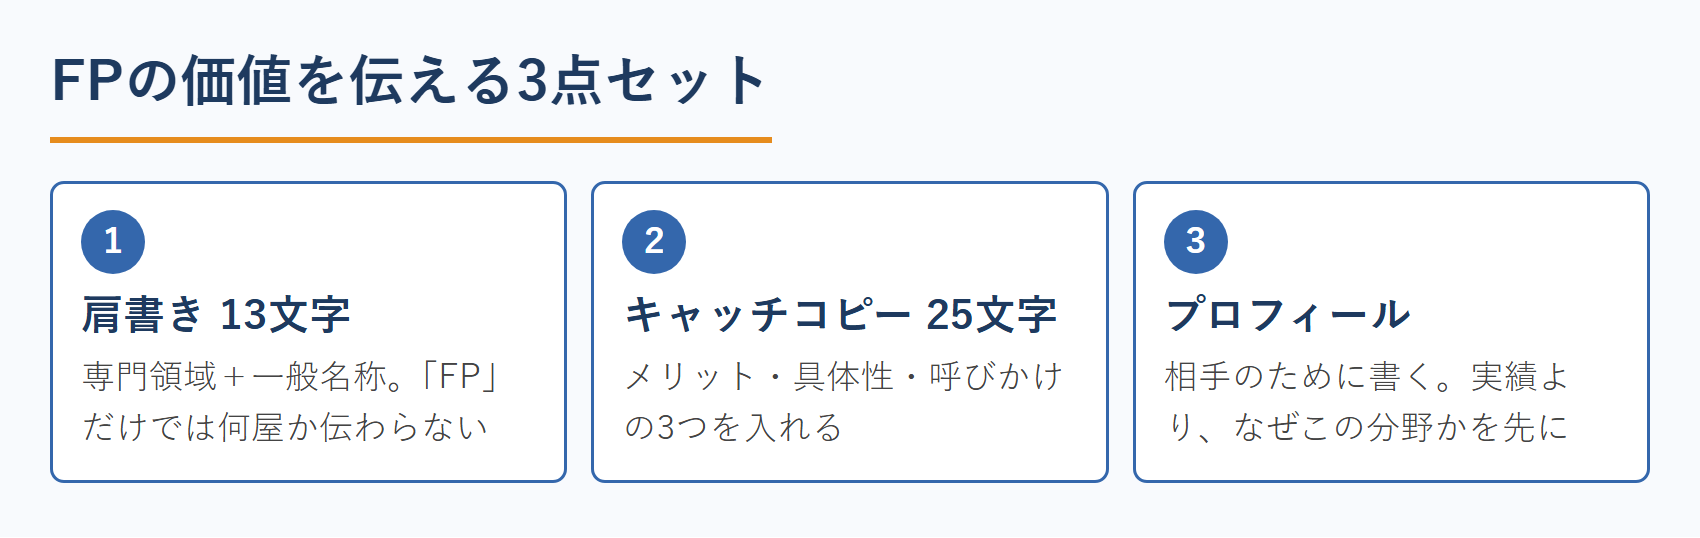
価値伝達の3点セットとは、肩書き・キャッチコピー・プロフィールの3つを、同じ位置づけでそろえた状態のことです。位置づけが決まったら、次は伝え方。どれだけ良い位置づけを見つけても、相手に1秒で伝わらなければ記憶に残りません。志師塾では、価値を伝える道具を3つに絞って整えます。肩書き、キャッチコピー、プロフィール。この3つがそろうと、名刺交換でもホームページでも同じ印象を残せるようになります。
3.1 肩書きは13文字。「FP」だけでは何屋か伝わらない
肩書きとは、あなたの価値を1秒で伝える言葉です。目安は13文字。公式は「専門領域+一般名称」です。
「ファイナンシャルプランナー」だけでは、専門領域が空っぽの状態になります。ここに軸を1つか2つ足してみてください。
- 「教育費と住宅ローンの両立コンサルタント」
- 「共働き世帯専門のライフプランアドバイザー」
- 「一人社長のお金の設計士」
一般名称を選ぶときは、相手が嫌がる言葉を避けます。「コンサルタント」という響きに構えてしまう相談者もいますから、その場合は「アドバイザー」「パートナー」など、相手の耳になじむ言葉に替えましょう。資格名を前に出してよいのは、弁護士や税理士のように広く知られた資格だけ。FPは知名度が高い割に中身が知られていない資格なので、資格名だけを掲げると、さきほど見た「何を相談できるのか分からない」という問題がそのまま起きます。
3.2 キャッチコピー25文字は3つの要素で組む
肩書きが「何屋か」を伝える言葉なら、キャッチコピーは「面白そう、続きを聞きたい」と思ってもらう言葉です。目安は25文字。志師塾では、次の3つを入れて組み立てます。
- メリット:相手にどんな良いことが起きるのか。「保険を見直せます」ではなく「家計を触らずに手取りが増えます」のように、相手の生活が変わる形まで書く
- 具体性:数字で見えるようにします。期間、金額、人数。事実の範囲で、いちばん伝わる単位はどれか
- 呼びかけ:誰に向けた話かを明示する。地域、年代、職業、家族構成。「自分のための情報だ」と感じてもらう
やってしまいがちなのが、「親身に相談に乗るFP事務所」のような、誰にでも当てはまる言葉です。読んだ人は「ふーん」で通り過ぎます。数字を入れるときに大げさな表現へ寄せる必要はありません。事実の範囲で、いちばん伝わる見せ方を選ぶ。ここが腕の見せどころです。
3.3 プロフィールは相手のために書く
プロフィールは、自分が書きたいことを書く場所ではありません。相手が「この人に任せて大丈夫か」を判断するための材料です。ここを取り違えると、立派な経歴を並べているのに仕事につながらない、という状態になります。
お金の相談で相手が知りたいのは、次の3つです。
- なぜこの分野なのか:自分や家族がお金で困った経験、前職で見てきた場面。動機が見えると、人柄が伝わります
- 誰の力になってきたか:相談件数だけでなく、どんな相談者だったか。数より、顔が浮かぶ書き方を
- どこまでやってくれるのか:金融商品の販売の有無、報酬の形。無料相談との違いとして整理した内容を、そのまま書きます
経歴に自信がなくても構いません。志師塾で毎回おこなうのは、自分の過去を丁寧に振り返る棚卸しの作業です。感情が大きく動いた経験を掘り起こすと、そこに人を惹きつける材料が眠っています。うまくいかなかった時期こそ、同じ悩みを抱える相談者の心をつかむのです。
4. FPの集客方法6選|それぞれの役割を知る
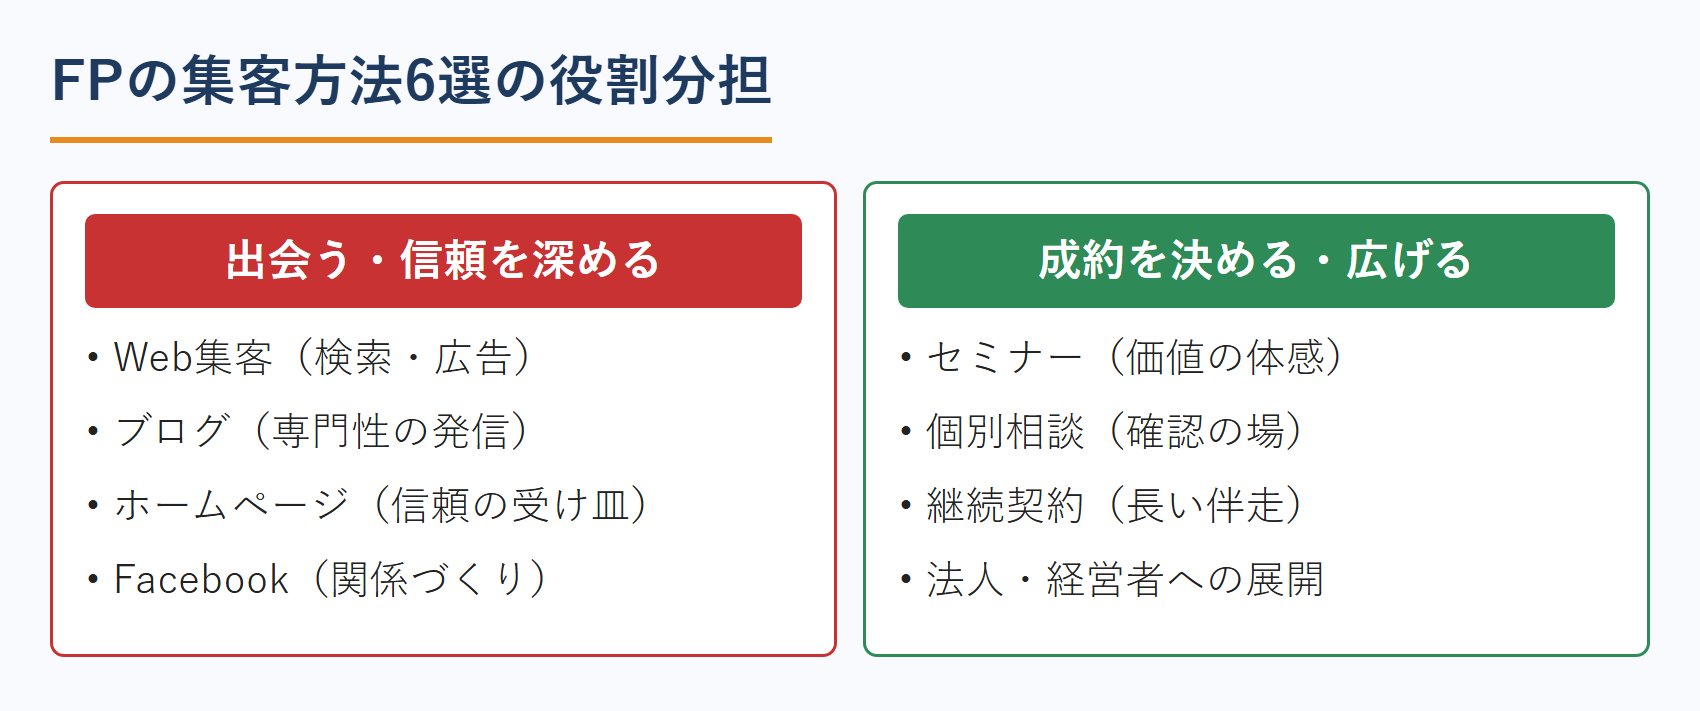
FPの集客方法とは、Web集客・ブログ・ホームページ・Facebook・セミナー・営業(個別相談)の6つです。ポジショニングと伝え方が決まったら、いよいよここへ。全部に一度に取り組む必要はありません。役割を知って、自分の顧客層に合う組み合わせを選びましょう。
| 手法 | 主な役割 | 最初にやること |
|---|---|---|
| Web集客 | 新しい見込み客と出会う | 絞った読者が検索しそうな言葉を10個書き出す |
| ブログ | 専門性と人柄を伝える | 実際に受けた相談を1本の記事にする |
| ホームページ | 信頼の受け皿 | 料金と相談の流れを明示する |
| 見込み客との関係を深める | 週1回、相談現場での気づきを書く | |
| セミナー | 価値を体感してもらう | 少人数でよいので日程を先に決める |
| 営業(個別相談) | 依頼を確認してもらう場 | 60分の進め方を型にする |
4.1 見込み客と出会う:Web集客・ブログ
お金の悩みには、独特の性質があります。身近な人にこそ話しにくいことです。収入も貯蓄も借金も、友人や同僚には打ち明けにくい。だから悩んだ人は、誰にも知られずにまず検索します。お金の悩みとWebの相性が良いのは、この心理があるからです。
ただ、お金の一般論はネット上にあふれていて、検索の上位は大手の金融メディアが占めがちです。個人のFPが同じ土俵で一般論を書いても、まず届きません。勝ち筋は、ポジショニングで絞った読者の具体的な場面を書くことにあります。
たとえば「教育費の貯め方」という一般的なテーマでは、大手の記事に埋もれてしまうでしょう。「中学受験を決めた時点から、高校卒業までにいくら要るのか」「学資保険をやめて投資に回すべきか迷ったときの考え方」なら、当てはまる人には自分ごとになります。書く材料は、実際に受けた相談そのもの。相談者の許可を取ったうえで、状況・迷い・出した結論・その後の変化を1本の記事にすれば、相談の記録がそのままコンテンツの在庫に変わります。
記事の最後には、次の一歩を必ず置いてください。読み終えた人が何もできない記事は、信頼を集めても仕事につながりません。無料の家計チェックシート、個別相談の申し込み、メール講座の登録。その記事の読者にちょうどよい一歩を用意しましょう。
4.2 FPの発信には、書けることと書けないことの線がある
ここで、他の先生業には無いFP固有の事情に触れておきます。FPは、発信できる範囲に法律の線が引かれている職業です。この線を知らずに書くと、集客どころではなくなります。
- 個別銘柄・個別商品の推奨:有価証券の価値などについて助言し、その対価を受け取る形は、金融商品取引法の投資助言・代理業にあたり、登録が要ります(金融庁「投資運用業等 登録手続ガイドブック」)
- 保険の個別商品の勧誘:保険業法の募集規制の対象です。所属や登録の状況で、書ける範囲が変わります
- 相談事例の記事化:守秘義務と個人情報。許可を取るだけでなく、本人が読んでも特定されない粒度まで加工する必要があります
この制約は、多くのFPの発信が当たり障りのない一般論で終わる理由でもあります。ただ、見方を変えるとこの線こそがFPの発信技術です。書けるのは、制度・考え方・判断の順序。書けないのは、あなたの場合の答え。だからこそ、記事の続きは個別相談でしか埋まりません。一般論で終わることを弱点と考えず、個別相談への必然として設計してください。
もうひとつ注意を。AIに記事の下書きをさせると、この線を無自覚に越えた原稿が出てきます。商品名や「買うべき」という表現が混ざっていないか、公開前に必ず自分の目で確認しましょう。自分の発信がどこまで踏み込めるかは、所属先や専門家にも確かめておくと安心です。
4.3 信頼の受け皿をつくる:ホームページ・SNS
「ホームページを作れば顧客を獲得できる」。それは幻想でしかありません。ホームページの役割は、あなたを調べに来た人の背中を押す「信頼の受け皿」です。出会う手段と、信頼を深める手段は分けて設計する。ここを混同すると、作っただけのホームページになってしまいます。
お金の相談で背中を押せるかどうかは、相談前の不安が消えているかで決まります。次の4つは、必ず載せておきたい要素です。
- 料金:初回相談がいくらか。書いていないサイトは、問い合わせる前に候補から外れます
- 相談の流れ:申し込みから当日まで何が起きるのか、何を持っていけばよいのか
- 金融商品の販売の有無:売られるのではないか、という警戒を先に外す
- あなた自身:顔写真と、なぜこの分野に力を入れているのかという理由
Facebookの役割は、これとは別です。すでに接点のある人との距離を縮める場と考えてください。「今日はこんな相談がありました」という現場の気づき、判断に迷ったときの考え方を、週に1回でも書き続ける。売り込みの投稿より、あなたの考え方が伝わる投稿のほうが後から効いてきます。お金という、信頼した相手にしか打ち明けない繊細なテーマだからこそ、顔と人柄が見える積み重ねが力を持ちます。
4.4 依頼につなげる:セミナー・営業(個別相談)
マネーセミナーは、あなたの価値を体感してもらう場です。ここでよくある失敗が、知識を詰め込みすぎること。参加者が知りたいのは制度の解説ではなく、「自分の場合はどうなのか」です。制度の話は要点だけにして、その場で自分の数字を書き込んでもらう時間を必ず入れてください。手が動いた人ほど、続きを相談したくなります。
志師塾では、セミナーの満足度は100点ではなく80点前後を狙うとお伝えしています。すべてを教えきってしまうと、参加者は「自分でやってみます」と帰ってしまうからです。内容は幅広く浅くではなく、狭く深く。持ち帰れるものを1つ渡し、残りは相談の場で埋める。この配分が、セミナーから個別相談への流れをつくります。
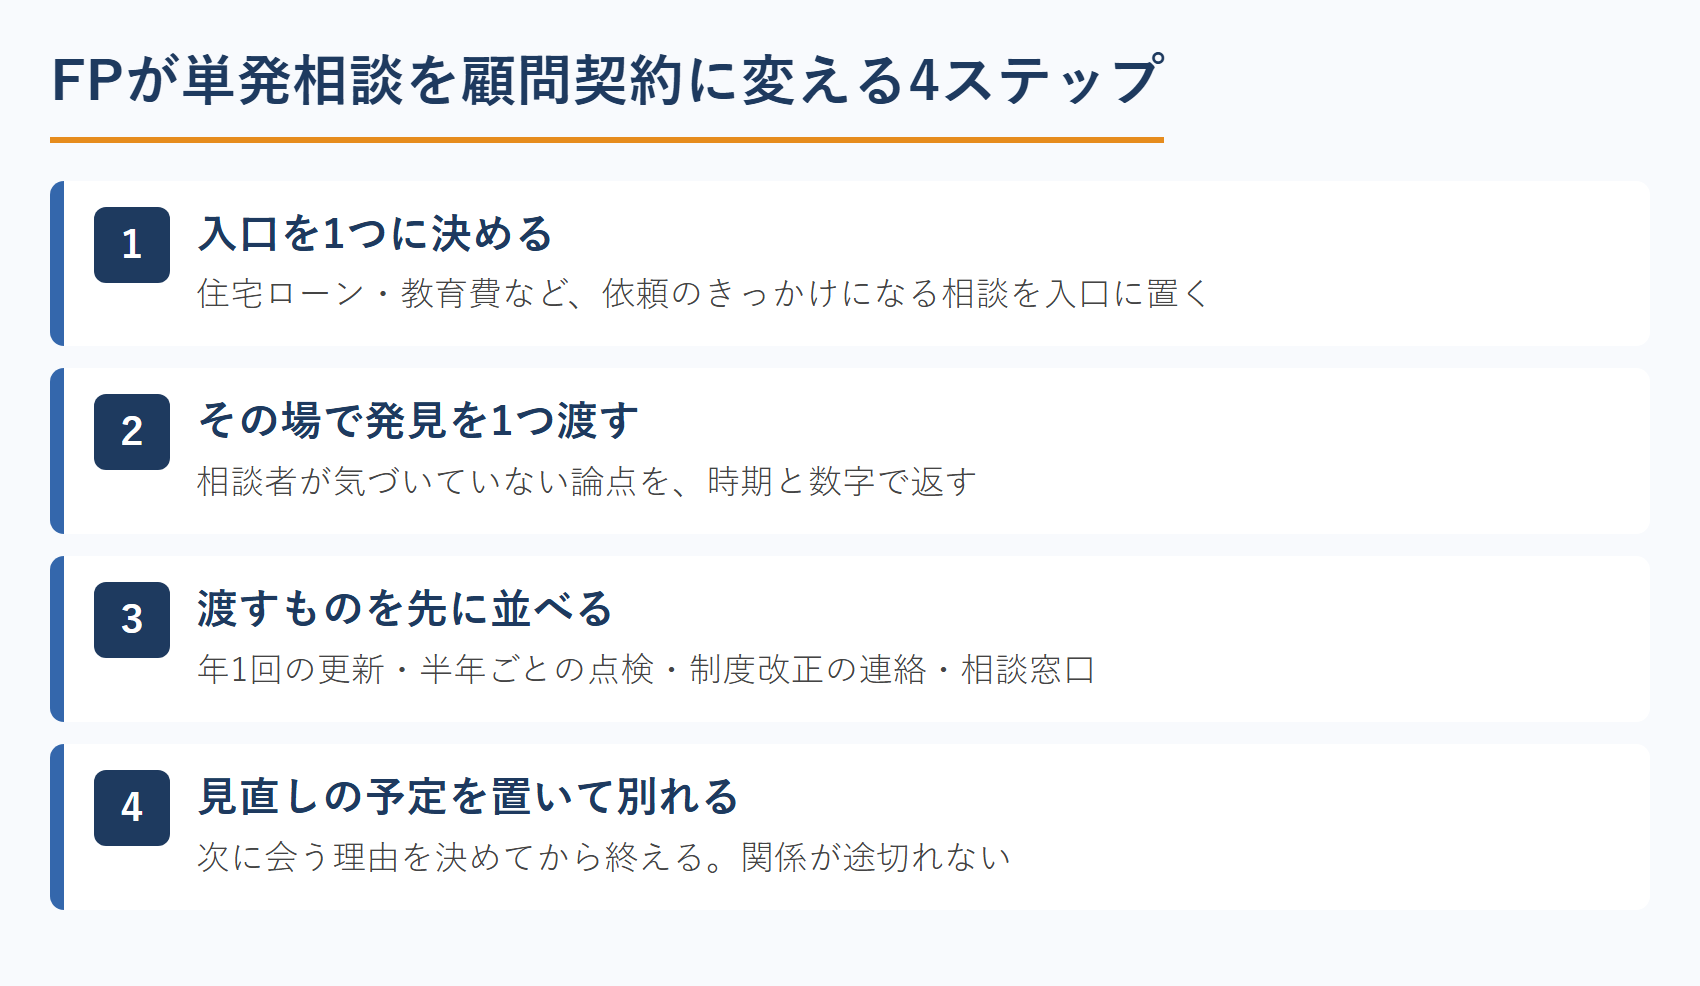
そして個別相談は、売り込みの場ではありません。「この人にお願いしたい」を相談者自身に確認してもらう場です。60分いただけるなら、志師塾ではおおよそ次の型をおすすめしています。
- 最初の5分:この時間の目的と進め方を伝える。「今日は判断材料をお持ち帰りいただく時間です」と先に言い切ると、相手の警戒が下がります
- 次の25分:現状とこれからの予定を聞く。家族構成、収入、支出、加入している保険、これから訪れる大きな出費。ここは聞き役に徹します
- 次の15分:聞いた内容から、相談者が気づいていない論点を1つだけ返す。「このままだと、大学入学と住宅ローンの繰上返済が同じ年に重なります」のように、時期と数字で示すのがコツ
- 次の10分:選択肢を2つか3つ並べ、それぞれの良い点と痛い点をセットで伝える。結論を押しつけないことが、かえって信頼につながります
- 最後の5分:一緒に進める場合の形と料金を伝える。「ご自身で進められそうなら、それが一番です」と添えれば、押し売りの空気は残りません
この型の肝は、真ん中の15分にあります。無料相談と決定的に違うのは、その場で持ち帰れる発見が1つあるかどうか。商品の提案ではなく発見を渡せたとき、相談者は「この人は自分の側に立っている」と感じます。会う前までにどれだけ価値が伝わっているかで、この60分の入り方も変わるものです。
4.5 紹介を「お願い」から「仕組み」に変える
6つの手法の外側に、もうひとつ大きな入口があります。紹介です。FPの仕事は信頼が前提になるぶん、紹介から始まる相談は成約率も継続率も高くなります。
ここで押さえておきたいのが、紹介は感情で生まれるという原則です。「紹介してください」とお願いして出てくるものではありません。志師塾では、紹介が生まれる感情を5つに整理しています。
| 感情 | FPの場合、何をするか |
|---|---|
| 自慢 | 「うちのFPは商品を売らない」など、人に話したくなる尖りを1つ持つ |
| 感謝 | 紹介してもらったら、その後どうなったかまで必ず伝え返す |
| 面白さ | 「家計を触らずに手取りを増やす」など、話したくなる切り口を用意する |
| 感動 | 相談の場以外での気配り。制度改正の連絡、節目のお祝い |
| 三方良しの設計 | 紹介者にも相談者にも得がある形にする。金銭以外の返し方も考える |
忙しそうに見えると、相手は「今は紹介しないほうがいいかな」と遠慮します。手が空いていること、どんな相談を受けたいかを、日ごろから伝えておきましょう。薄い100人より、濃い10人。紹介の入口は、数ではなく関係の深さで決まります。
ここまでの6つは、FPという業種に寄せた話でした。その手前にある「先生業に共通する土台」を先に押さえておきたい方は、無料の書籍「先生業の顧客獲得を成功させる7つの能力」(一部ダウンロード)をご活用ください。セミナーはまだ早いという方の、最初の一歩としてどうぞ。
Amazonランキング2部門No.1の著書を、
無料進呈キャンペーン期間中 (一部ダウンロード)
「先生業の顧客獲得を成功させる7つの能力」
- ビジネスとして見た時の、先生業の3つの特性
- 先生業のハマる5つの罠
- 究極的には、先生業に求められる能力は2つしかない
- 安定的に高額で顧客獲得し続ける7つの能力など

5. FPの集客を「単発相談」で終わらせない
顧問化とは、単発の相談で終わらせず、年間契約や定期面談で顧客に長く伴走する形のことです。手法と同じくらい大事なのが、この集客した後の設計です。1回の相談で終わる関係を積み重ねても、毎月ゼロから集客し直すことになります。ここを変えると、FPの経営は大きく安定します。
5.1 継続契約で長く伴走する
ライフプランには、作った瞬間から古び始めるという性質があります。収入が変わり、家族構成が変わり、税や社会保険の制度も変わっていく。作って終わりのプランは、数年で現実とずれていきます。年間契約や定期面談で見直しに伴走する形には、営業の都合ではない実務上の必然があるわけです。
ただ、「毎月(あるいは毎年)何をしてくれるのか」が見えなければ、顧問料は払い続けてもらえません。継続の形にするなら、渡すものを先に決めておきましょう。年1回のライフプランの更新、半年ごとの家計と資産の点検、制度改正があったときの影響のお知らせ、大きな支出を決める前の相談窓口。この4つを並べるだけでも、相談者は「入っておく意味」を具体的に想像できます。
もうひとつ、FPの仕事を長く支える構造があります。制度が変わるたびに、相談ニーズの山が移動することです。税制、社会保険、年金、非課税制度。改正のたびに「うちの場合はどうなるのか」を確かめたい人が生まれます。少額投資非課税制度が拡充されてからは、積み立てた資産をいつ・どの順番で取り崩すか、非課税枠を使い切ったあとの資金をどこに置くか、といった相談が新しい山です。発信のテーマを制度のカレンダーに紐づけておけば、書くネタが尽きることはありません。
お金の悩みは、人生の節目ごとに形を変えて続きます。単発の相談で終わらせず、顧問のように長く伴走する形(顧問化)をつくれば、1人の顧客との関係が生む価値(LTV=顧客生涯価値)は大きく育っていくでしょう。継続顧客が増えるほど収入は安定し、新規集客に追われない体質になっていきます。
5.2 個人だけでなく、法人・経営者にも広げる
もうひとつの広げ方が、法人・経営者への展開です。経営者のお金は、役員報酬・退職金・事業資金と家計が絡み合っていて、事業のお金と個人のお金を切り離せません。悩みは深く、しかも長く続きます。だからこそ、顧問という継続の形につながりやすい相手です。
入口としてよく使われるのが、相続と事業承継です。国税庁の令和6年分 相続税の申告事績の概要によると、令和6年に亡くなった1,605,378人のうち、相続税の申告書の提出に至ったのは166,730人。課税割合は10.4%で、前年から0.5ポイント上がりました。数字だけ見れば「10人に1人」ですが、裏を返せば残りの9割は課税されないまま、財産の分け方だけで揉める可能性がある層です。税額の計算は税理士の領域でも、その手前にある「誰に何を残すか」「老後の生活費はどう確保するか」の設計は、FPが力を発揮できる場面になります。
法人向けの導線づくりは、FP集客の勝ち筋7選(法人顧客を掴む導線設計)の記事で詳しく解説しています。
5.3 AIに任せる作業と、人にしかできない仕事を分ける
AIの話を「作業が速くなる」で終わらせると、FPは足元をすくわれます。効率化より先に来るのは、成果物そのものが無料になるという変化だからです。
キャッシュフロー表、ライフプラン表、保険の比較、積立の試算。これまで対価をいただいてきた成果物は、無料ツールとAIで誰でも出せる側へ移りつつあります。1.3で見た無料相談は「人が販売目的で無料にする」力でしたが、AIは「計算だけを無料で配る」力。有料相談は、この2つに上下から挟まれています。
ですから、線を引き直しましょう。分かれ目は次の3つです。
- AI側へ落ちるもの:数字を出す作業。試算、比較表、提案書のたたき台、記事の下書き、相談メモの整理
- 人に残るもの:相談者が言葉にできていない不安を引き出す。ご夫婦で意見が割れたとき、両方の言い分を受け止めながら着地を探る。数字ではなく「この家族にとって何が大事か」を一緒に決める
- 人にしか担えないもの:決めたことを続けさせる。計画は作った日が一番きれいで、実行されないまま眠るのが普通です。半年後に確認し、ずれたら直す。ここに伴走者が要ります
言い換えれば、「プランを売る」モデルは終わり、「意思決定に伴走する」モデルが残るということ。この見極めができているFPほど、顧問という形が続きます。
業務別の使い方は、FPのAI活用術7選(提案書作成50%削減と集客の実践ガイド)にまとめています。
5.4 独立前後の準備も「集客の設計」から
これから独立する方は、開業してから集客を考えるのではなく、独立前からポジショニングと発信の準備を始めてください。準備の進め方はFPの独立と集客準備の記事にまとまっています。会社員を続けながら小さく始めたい方は、FP資格を活かす副業4種の記事もあわせてどうぞ。
6. FPの集客に成功した志師塾卒業生3人の実例
ここで紹介する3人は、いずれも志師塾の先生ビジネス開発講座を受けたファイナンシャルプランナーです。ここまでの内容が、実際にどう形になるのか。志師塾で学んだファイナンシャルプランナーの方々の歩みを、3人ぶん紹介します。いずれも公開済みのインタビュー記事から引いています。
6.1 磯山裕樹さん|「お金専門のパーソナルトレーナー」という名乗り
旅行会社で中四国ナンバーワンの営業成績を収めたあと、外資系保険会社を経て独立された磯山裕樹さん。特定の金融機関に所属しないフリーな立場で、家計全体の最適化を提案しています。
肩書きは「お金専門のパーソナルトレーナー」。ファイナンシャルプランナーという一般名称ではなく、相談者が想像できる言葉に置き換えた例です。商品は「たった2か月で年間30万円手取りが増える5ステップ」という形にまとめられていて、現状把握から知識の習得、実践、しくみ化までを2か月で進めます。その先の継続フォローは選択制の有償にもかかわらず、継続を希望する方が9割にのぼるそうです(受講された方の実例です。同様の成果を保証するものではありません)。
志師塾に入るきっかけは、志師塾代表の五十嵐和也の講演で聞いた「なんでもできるは何もできないと同じだ」という言葉でした。情報発信の重要性を学び、ブログとYouTubeを週1回、半年以上続けた結果、「方向性がまったく違うお客さんが来ることがなくなり、失注が確実に減っている」と語っています。詳しくは磯山裕樹さんのインタビュー記事をご覧ください。
6.2 山邉徳厳さん|個人と法人、2本柱で広げた資産倍増アドバイザー
生命保険会社に約15年勤め、その後は営業スタッフ向けの研修会社を経て、2019年にFPとして独立された山邉徳厳さん。横浜市を拠点に、個人向けの資産運用アドバイスと、中小企業向けの確定拠出年金の導入コンサルティングという2本柱で活動しています。前の章で触れた「個人から法人へ広げる」を、そのまま実践している例です。
コンセプトの「資産倍増アドバイザー」は、志師塾の課題である「30,000字で自分の人生を振り返る」棚卸しから生まれました。小学生のときに生徒会副会長へ立候補し、全校生徒の前で演説してワクワクした記憶。そこから「人前で話すことが好きだ、セミナー営業はやりたいことなんだ」と気づいたそうです。
成果としてはっきり出たのが、顧客開拓の経路の数。独立当初は、口コミと紹介しかありませんでした。いまはセミナー、広告出稿、生命保険会社の営業担当との連携、オンライン勉強会、経営者交流会と、5つ以上の経路を並行して回しています。卒塾後には、5ヶ年の事業計画も作成されたそうです。経路が増えていった過程は、山邉徳厳さんのインタビュー記事に詳しく残っています。
6.3 志田伸子さん|金融教育という切り口で法人・学校へ
法人コンサルタントとしてのキャリアを持ち、金融教育事業で起業された志田伸子さん。肩書きは「自立型資産形成マイスター」です。子どもから大人、企業までを対象に、「お金の義務教育」というコースを提供しています。
志田さんが志師塾でいちばん大きかったと挙げるのも、やはり棚卸しの3万字でした。「元々普通に言っていたことだったんですけど、見込み客に伝わる言葉に変えると、なるほどねって納得してもらえることがわかりました」。中身を変えたのではなく、伝わる言葉に変えた。先に見たキャッチコピーの話と重なります。
創業2期目ながら、口コミで各所から講演依頼が届く状態になっているそうです。志田伸子さんのインタビュー記事もあわせてどうぞ。
6.4 3人に共通していたこと
資格の取り方も、扱うテーマも、顧客層もばらばらです。それでも共通点がありました。
- 「ファイナンシャルプランナー」と名乗るのをやめた:3人とも、相談者が想像できる言葉に置き換えている
- 自分の過去を掘り直してから言葉を決めた:思いつきではなく、棚卸しから出てきた言葉だから、ぶれない
- 前職のキャリアを、そのまま軸にした:旅行会社の営業、生命保険会社での15年、法人コンサル。3人とも、FPになってから身につけたものではなく、それ以前に持っていたものを軸に据えました
磯山さんの「継続を希望する方が9割」は、この記事の5章で触れた顧問化が実際に成り立つことを示す数字でもあります。入口を絞ることと、長く伴走することは、別々の打ち手ではなく一続きなのです。
3人が最初にやったのは、新しい手法を試すことではありませんでした。自分は誰の何に強いのかを、言葉にし直すこと。順番がここから始まっている点で、3人は同じです。
パーソナルトレーナー、資産倍増アドバイザー、金融教育。3人が選んだ言葉はまるで違いますが、選び方は同じでした。手持ちの経験の中から、相談者が困っている場面に一番近いものを拾う。志師塾の先生業のためのWeb集客セミナーでは、その拾い方を先生業の実例で扱っています。
7. FPの集客でよくある質問
7.1 FPの集客は、何から始めればよいですか?
ポジショニングの言語化からです。誰の・どんなお金の悩みに強いFPなのかを一文で決めてから、手法を選びます。順番を逆にすると、発信量だけが増えて反応が返ってこない状態になります。
7.2 実績がまだ少なくても集客できますか?
できます。実績の数より、相談者が「自分のことだ」と感じる一文があるかどうかで決まるからです。相談件数が少ない段階では、前職の経験や、自分自身が深く悩んだテーマを材料にしてください。同じ悩みを通った人の言葉には、実績とは別の説得力があります。
7.3 相談料はいくらに設定すればよいですか?
相場に合わせて決めると、いつまでも相場のままになります。決め方の順番は、まず自分の時間単価を出すこと。次に、その相談で相談者に生まれる金額の変化を見積もること。この2つを並べたうえで、無料相談とは別の土俵に立てる価格を置きます。大事なのは金額そのものより、何が含まれて何が含まれないのかを先に明示すること。そのほうが納得してもらえます。
もうひとつ。「1時間いくら」で考えている限り、無料相談には構造的に勝てません。時間を売っている以上、同じ物差しで比べられるからです。抜け出す道は、時間ではなく渡すものを単位にすること。「初回2時間で、現状の把握と向こう10年の資金の流れをお渡しします」のようにパッケージにしてしまえば、比較の土俵が変わります。この考え方は、5章の顧問化とそのままつながります。
7.4 SNSとブログ、どちらを先に始めるべきですか?
役割が違うので、どちらが先かは顧客層で決まります。検索から新しい人と出会いたいならブログ、すでに接点のある人との関係を深めたいならSNS。すでに人脈がある方はSNSから、ゼロから始める方はブログから、というのが目安になります。両方に手を出して更新が止まるより、片方を半年続けるほうが結果は出ます。
7.5 金融商品の販売もしている場合、中立性を疑われませんか?
隠すと疑われます。先に開示すれば、疑いは信頼に変わります。「相談料と販売手数料の両方をいただいています」と伝えたうえで、どこまでが相談で、どこからが商品の提案なのかの線引きを説明してください。開示の姿勢そのものが、無料相談との違いになります。
7.6 集客の成果が出るまで、どのくらいかかりますか?
手法によって違います。紹介とセミナーは数週間で反応が出ることもあり、ブログの検索流入は半年から1年かかるのが普通です。だからこそ、すぐ効くものと時間がかかるものを同時に走らせます。目先の売上を紹介とセミナーでつくりながら、ブログとホームページを育てる。この二本立てが、独立FPの現実的な進め方です。
8. FPの集客方法を手法別に深掘りする
ここまでで全体像はつかめたはずです。志師塾では、ファイナンシャルプランナーの集客方法を手法別に解説した記事を用意しています。全部を読む必要はありません。いま自分がどこでつまずいているかで、読む順番を選んでください。
8.1 まず土台を整える:ホームページ・ブログ
「発信しているのに問い合わせが来ない」なら、出す量ではなく受け皿と中身から見直しましょう。
- ファイナンシャルプランナーがホームページで集客する方法:載せるべき要素と、問い合わせにつながる導線のつくり方
- ファイナンシャルプランナーがブログで集客する方法:何を書くかの決め方と、相談につなげる記事の型
8.2 見込み客との接点を広げる:Web集客・SNS
土台ができたら、出会いの量を増やしていきます。
- ファイナンシャルプランナーがWebで集客する方法:検索・SNS・広告の使い分けと、取り組む順番
- ファイナンシャルプランナーがFacebookで集客する方法:何を投稿するかのネタ出しと、関係の深め方
- FPのInstagram集客4ステップ|相談につながる設計:写真中心のSNSで専門性を伝える手順
- FPのYouTube集客4ステップ|顔が見えるから相談される:動画で人柄と実力を先に伝える方法
8.3 成約率を高める:セミナー・営業(個別相談)
最後は、出会いを契約に変える場面です。
- ファイナンシャルプランナーがセミナーで集客する方法:集客の方法と、個別相談につながる構成
- ファイナンシャルプランナーが営業(個別相談)で集客する方法:売り込まずに依頼をいただく進め方
9. まとめ:FPの集客は「あなたに相談する理由」の設計から
FP(ファイナンシャルプランナー)の集客のポイントをまとめます。
- 資格名だけでは仕事の中身が伝わらない。自分の言葉で価値を語る
- 独占業務がなく、資格保有者も約18万人。だからこそポジショニングが効きます
- 肩書き・キャッチコピー・プロフィールの3点セットで、1秒で伝わる形にする
- 無料相談の収益構造を知り、「高くても相談したい理由」を言葉にする
- 6つの手法は役割で使い分ける。そのうえで、紹介の仕組みと顧問化・法人展開へ
最後に、今日から手をつけられる3つを挙げておきます。
- これまで受けた相談を書き出し、「一番力になれた」相談に印を付ける
- その相談者は、自分の悩みをどんな言葉で口にしていたか。その言葉で自分を一文にする
- 名刺、プロフィール、SNSの自己紹介。その一文を、この3か所でそろえます
ここまでやれば、次に何を発信すればよいかは自然に決まってくるはずです。無料相談と比べられる存在ではなく、「お金のことなら、あなた」と思い出される存在を目指しましょう。
あわせて読みたい記事です。
- FP集客の勝ち筋7選|法人顧客を掴む導線設計|個人から法人へ広げるときの導線
- FPが独立に成功!効果的な集客方法と事前準備を解説|独立前にそろえておくもの
- FPのAI活用術7選|提案書作成50%削減と集客の実践ガイド|作業を減らして対話に時間を回す
ここまでの中で、いちばん時間がかかるのは最初の一文です。自分の得意を、相談者が使う言葉に置き換えるところで多くの人が止まります。志師塾の先生業のためのWeb集客セミナーでは、その置き換え方と、相談が続けて入る形にするまでの組み立てを扱っています。
無料相談と比べられる立場から抜け出したいFPの方へ
相談料をいただける理由は、腕ではなく設計でつくれます。志師塾の先生業のためのWeb集客セミナーで、その組み立て方をご覧ください。参加費は無料です。
この記事について
監修:志師塾(株式会社エクスウィルパートナーズ)。士業・コンサルタント・コーチ・講師といった「先生業」に特化した集客・顧客獲得支援を行い、これまでに3,200名を超える先生業の方を支援してきました。本記事は、ファイナンシャルプランナーの受講生・卒業生への支援で得た知見と、日本FP協会・金融経済教育推進機構(J-FLEC)・国税庁の公表資料をもとに構成しています(公的データの確認日:2026年8月25日/支援人数の原本確認日:2026年8月16日)。