

2026年10月1日、インボイス制度の経過措置が80%から70%に下がります。9月30日まで、残り3週間を切りました。
ただ、今回の10月1日は「控除できる割合が10ポイント減る日」だけではありません。同じ9月30日を境に、2割特例も終わります。個人事業者には新しく3割特例という受け皿ができましたが、法人にはその受け皿がありません。2つの変更が同時に走るため、あなたの顧客の側では、立場によって中身のまったく違う相談が同時に立ち上がります。
この記事では、(1)2026年10月1日から何がどう変わるのか、(2)9月30日を境に発生する「相談3類型」の中身、(3)税理士以外の先生業がこのテーマにどう関われるのか、を順に整理します。志師塾は先生業専門のビジネススクールとして、3,200名を超える士業・コンサルタント・講師・コーチを支援してきました(2026年8月時点)。制度解説そのものより、制度変更を「相談される理由」に変える実務に重心を置いて書きます。
読み終えるころには、あなたの顧客がどの類型に当てはまり、どんな順番で声をかければいいかが見えているはずです。まずは、数字の変更点から確認していきましょう。
1. インボイス経過措置が70%へ|2026年10月1日に変わること
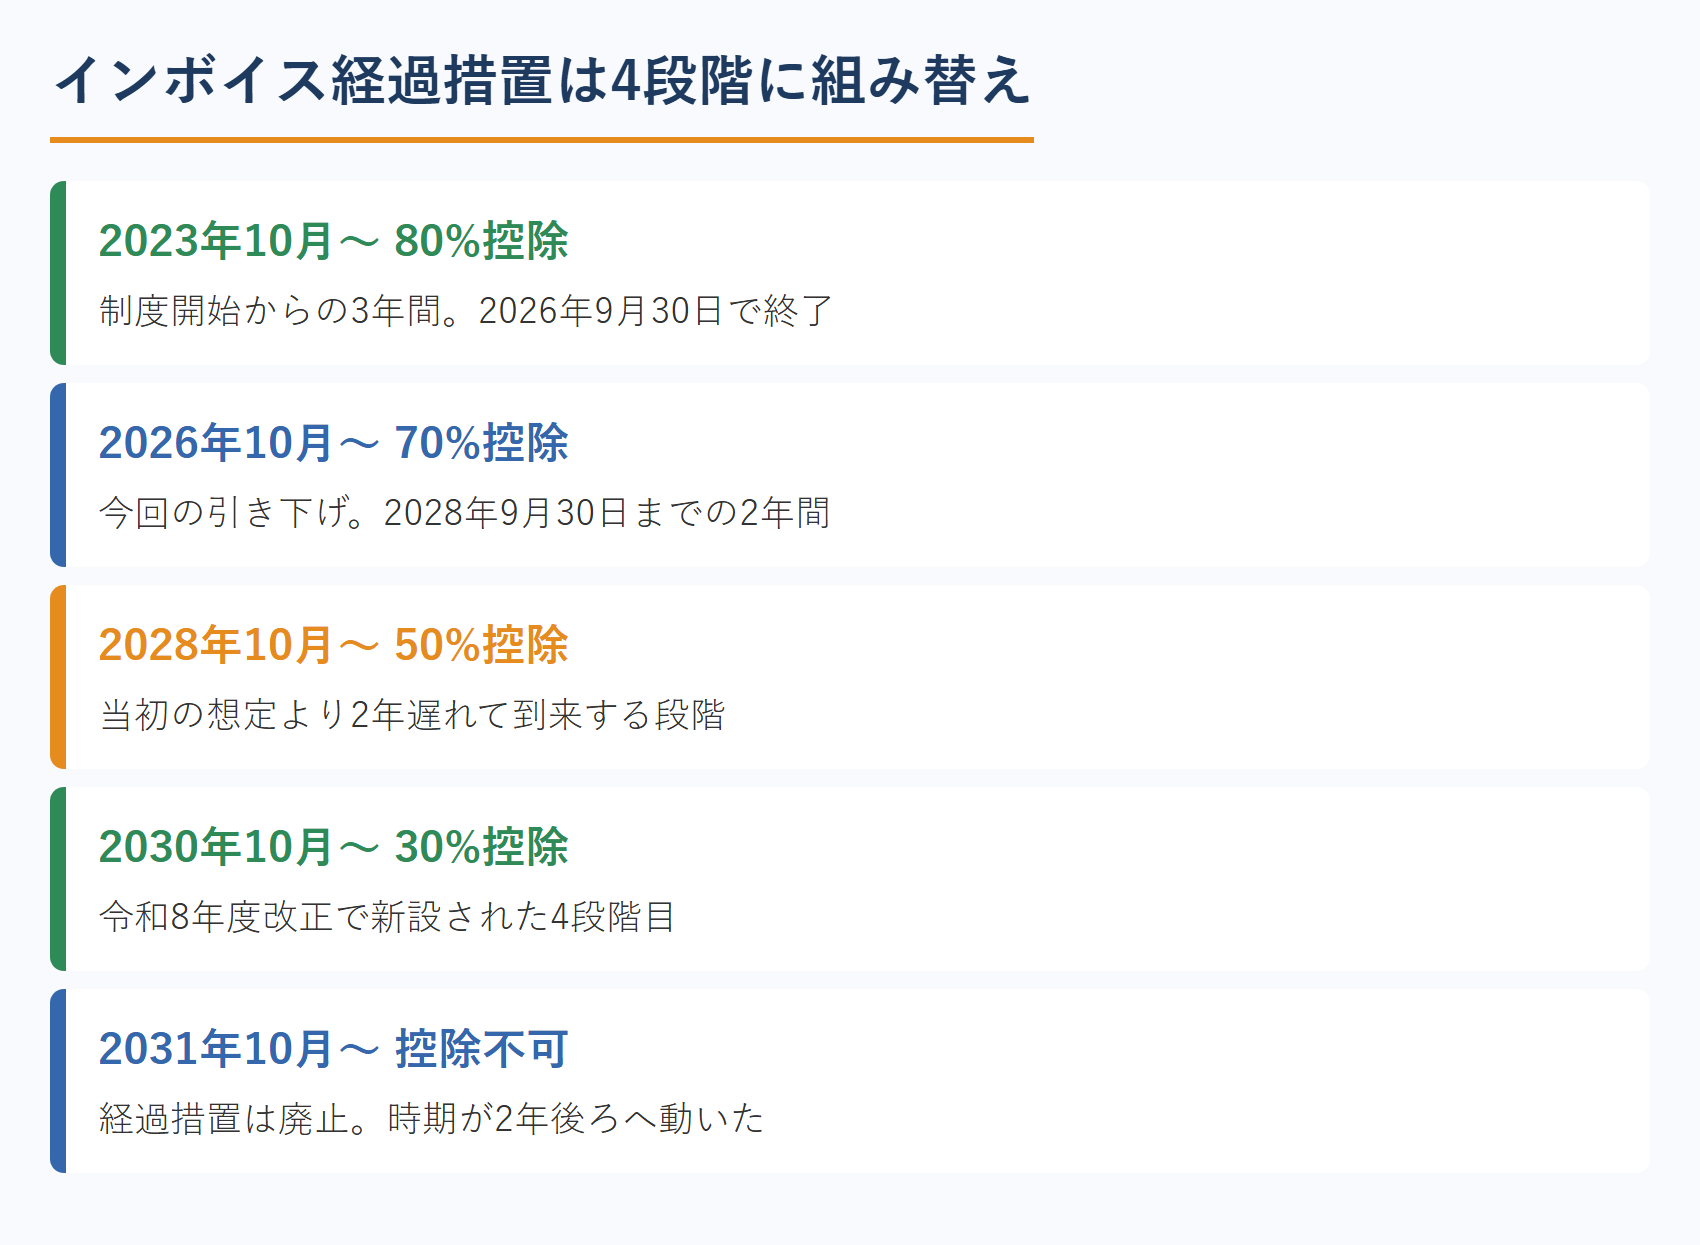
インボイスの経過措置とは、適格請求書発行事業者でない相手から仕入れたときでも、仕入税額の一定割合を控除できるという時限的な取り扱いのことです。この割合が、10月1日に80%から70%へ下がります。
1.1 インボイス経過措置は「80%→70%→50%→30%」の4段階に組み替えられた
ここがいちばん誤解されやすいところです。制度開始時のスケジュールでは「80%を3年、そのあと50%を3年、その後は控除不可」という2段階でした。ところが令和8年度税制改正で組み替えられ、段階が細かくなり、廃止時期も2年後ろへ動きました。
| 期間(西暦) | 期間(和暦) | 控除できる割合 |
|---|---|---|
| 2023/10/1〜2026/9/30 | 令和5年10月〜令和8年9月 | 80% |
| 2026/10/1〜2028/9/30 | 令和8年10月〜令和10年9月 | 70% |
| 2028/10/1〜2030/9/30 | 令和10年10月〜令和12年9月 | 50% |
| 2030/10/1〜2031/9/30 | 令和12年10月〜令和13年9月 | 30% |
| 2031/10/1〜 | 令和13年10月〜 | 控除不可(廃止) |
出典:財務省「税制改正」ページ(税制改正の大綱)/国税庁「インボイス制度」特設ページ。年次・割合の最新版は必ず公表資料そのものでご確認ください。
1.2 「2026年10月から50%」と書かれた記事は改正前の情報
この改正はまだ新しく、ネット上には「2026年10月から50%になります」と改正前のまま書かれた解説記事が相当数残っています。タイトルに「80%→50%→廃止」と掲げたまま更新されていないものもあります。
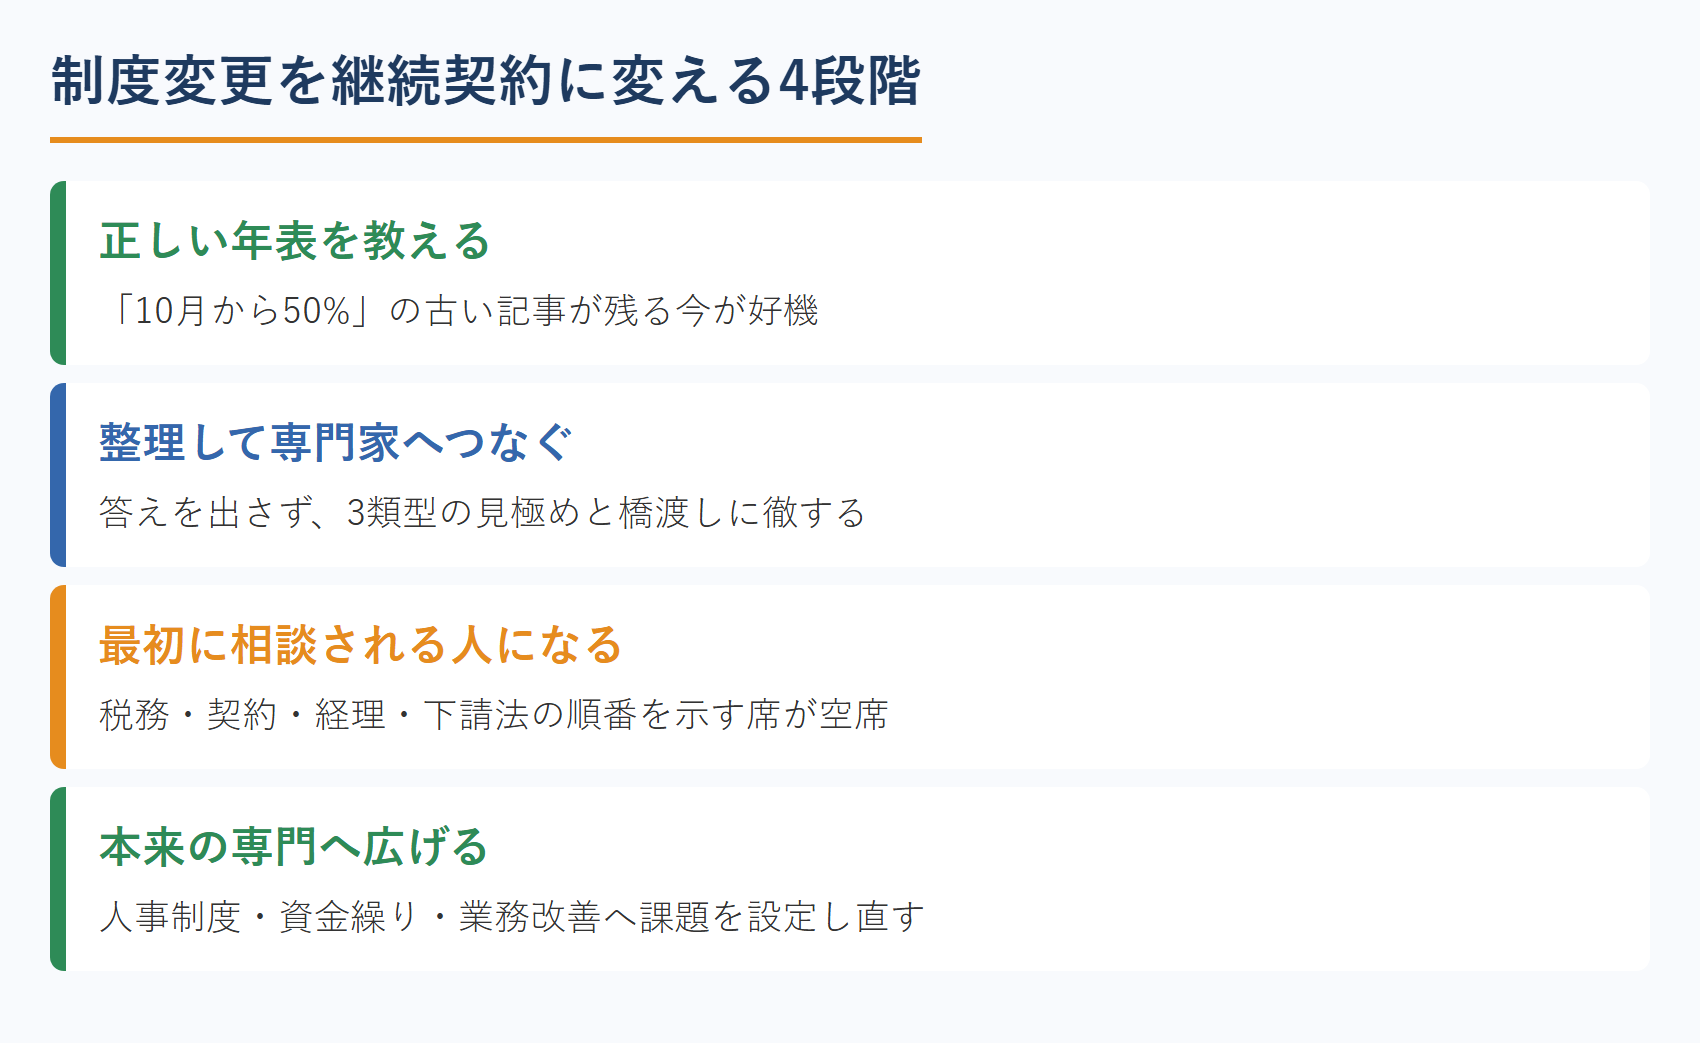
これは、先生業にとっては地味に効きます。あなたの顧客が検索して読んでいる記事が、古い前提で書かれている可能性があるからです。「ネットで調べた数字が、今のものと違っているかもしれません」という一言が、そのまま会話の入口になります。難しい解説は要りません。正しい年表を1枚渡すだけで役に立てる場面です。
1.3 インボイス経過措置の切替は「請求書の日付」では割れない
実務で最初に揉めるのが、10月1日をまたぐ取引です。国税庁が公表しているインボイス制度に関するQ&Aでは、役務の提供は原則として契約した役務の全部が完了した日、棚卸資産等の取得は原則として引渡しの日で課税仕入れの時期を判定するとされています。
たとえば9月21日から10月20日までの役務提供が10月20日に完了したなら、課税仕入れの日は10月20日=70%です。9月30日までに引き渡された物品なら80%が残ります。請求書に書かれた日付ではなく、完了日・引渡日で割れる。ここが肝で、顧問料・家賃・保守契約・リースのような継続的な取引、締め日が月中の取引では、まず間違いなく問い合わせが出ます。
あわせて、経過措置には「一の免税事業者等からの課税仕入れが年間で一定額を超えると、超えた部分は対象外になる」という上限が設けられています。この上限は課税期間単位で整理されるため、決算期によっては控除割合の切替タイミングと上限の適用開始がずれます。上限額の水準と自社・顧客の適用時期は、国税庁の公表資料か顧問税理士で確認してください。ここを思い込みで話すと、後で撤回することになります。
2. もう一つの9月30日|インボイスの2割特例が終わり、3割特例が始まる
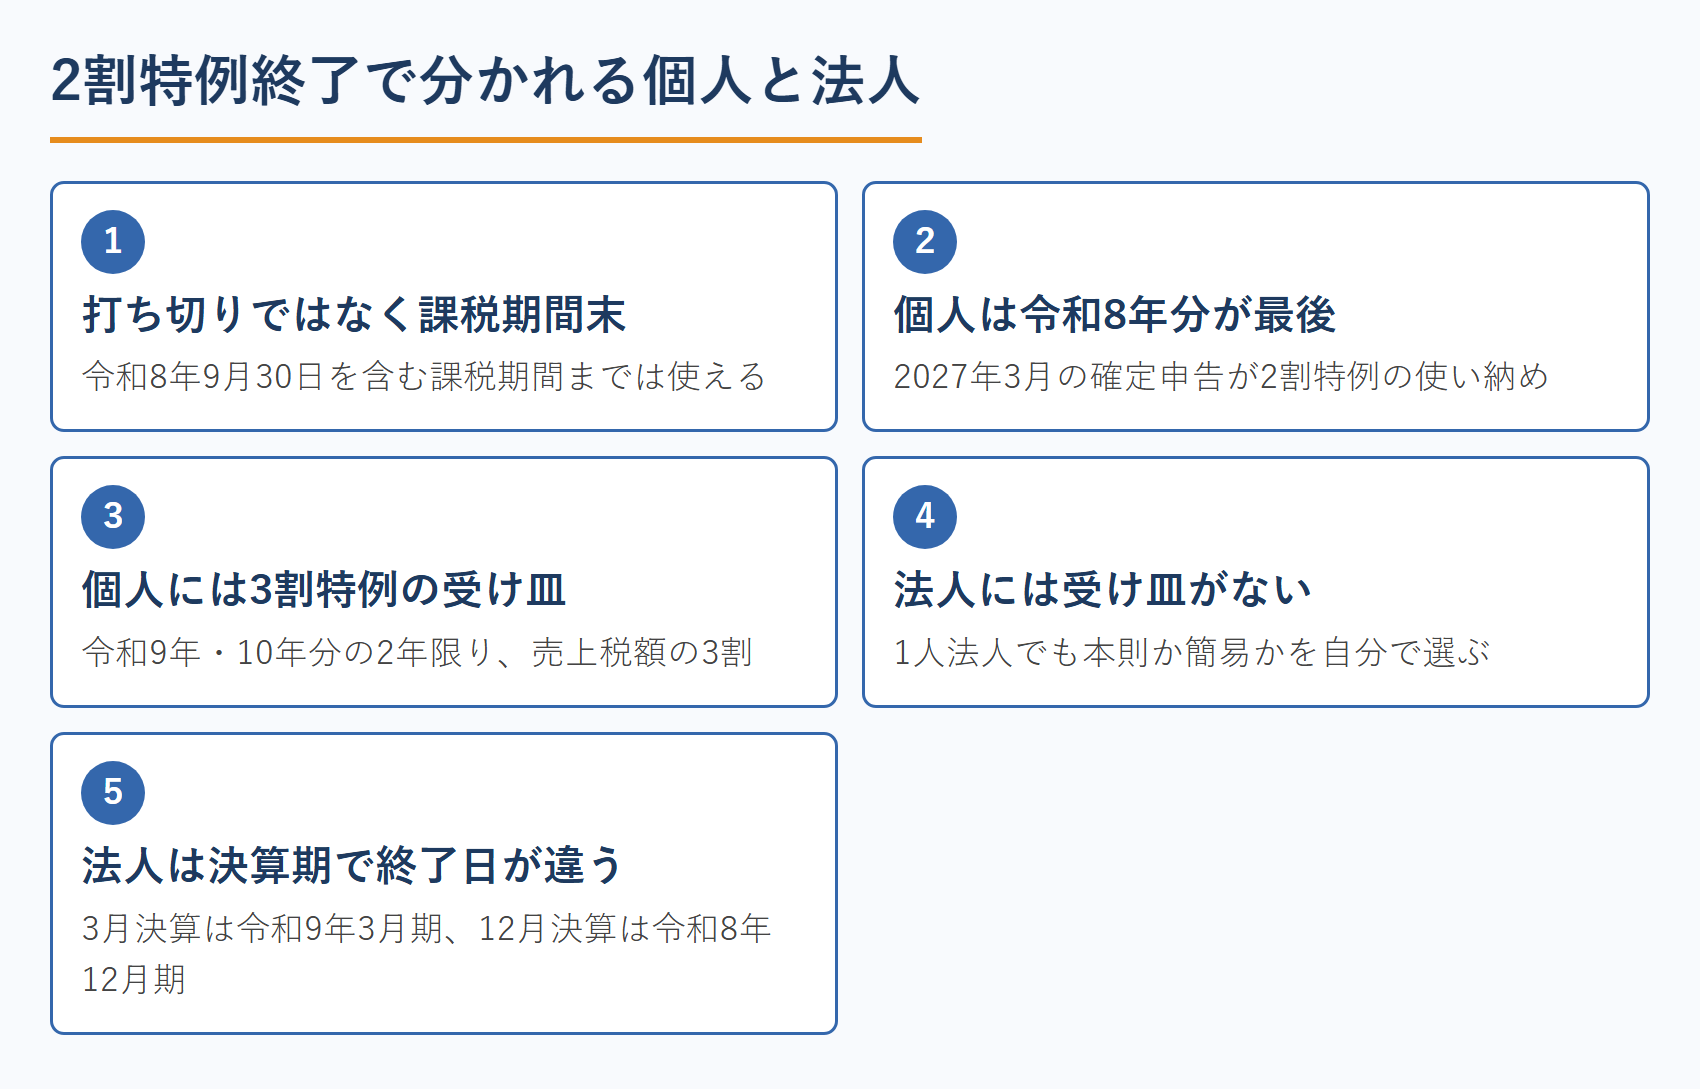
経過措置の話だけで終わる記事が多いのですが、相談の量としては、むしろこちらのほうが多くなります。免税事業者からインボイス登録をした人が使ってきた「2割特例」が、この9月30日を境に終わるからです。
2.1 インボイスの2割特例は「令和8年9月30日を含む課税期間」まで
2割特例は、免税事業者がインボイス登録によって課税事業者になった場合に、納付税額を売上税額の2割に抑えられるという措置です。適用できるのは令和5年10月1日から令和8年9月30日までの日の属する各課税期間とされています。
個人事業者は暦年が課税期間なので、令和8年分(2027年3月の確定申告)が最後になります。ここを「2026年9月で使えなくなる」と勘違いしている人が少なくありません。9月30日で打ち切りではなく、その日を含む課税期間の終わりまでは使えます。この一点を正しく伝えるだけでも、相手は安心します。
2.2 個人事業者には3割特例、法人には受け皿がない
2割特例の後継として新設されたのが3割特例です。対象は個人事業者である適格請求書発行事業者で、令和9年分・令和10年分の2年限り、売上税額の3割を納付すればよい形になります(基準期間の課税売上高など要件あり)。
問題は、法人にはこの受け皿が用意されていないことです。1人法人であっても、2割特例が終われば本則課税か簡易課税かを自分で選ばなければなりません。個人は2割→3割と段差が緩やかになるのに対し、法人はいきなり判断を迫られる。この非対称性が、次章の「相談が3つに割れる」理由の中心にあります。
2.3 法人は決算期によってインボイス2割特例の終了時期が違う
さらに法人は、終了時期が一律ではありません。「令和8年9月30日を含む課税期間まで」ですから、たとえば3月決算の法人なら、令和8年4月1日から令和9年3月31日までの事業年度に9月30日が含まれます。その事業年度いっぱいまでは2割特例が使えるという整理になります。
12月決算なら令和8年12月期まで、6月決算なら令和9年6月期まで。顧客ごとに終わる時期が違うので、「決算月を聞かないと、いつまでという話ができない」のがこのテーマの特徴です。裏を返せば、決算月を尋ねるだけで会話が具体化します。
なお、特例のあとに簡易課税へ移る場合の届出期限については、ネット上の解説で説明が食い違っています。「年内に出さないと間に合わない」と書かれたものもあれば、特例適用後の翌課税期間に係る申告期限までに提出すればよいとする整理もあります。ここは納税額に直結するので、国税庁のQ&Aの本文か、顧問税理士で必ず確認してください。断定して外すと、顧客に損害を与えます。
2割特例がいつ終わるかは、顧客の決算期しだい。つまり「いつまでに何を決めるか」も顧客ごとに違います。ただ、そこまで整理できても「で、自分は何を提供するのか」が決まっていないと、会話は雑談で終わります。志師塾の先生業のためのWeb集客セミナーでは、制度変更のような時流の話題を自分のサービスへつなぐ導線の作り方を、先生業の事例で解説しています。
制度変更のニュースを「自分への相談」に変える伝え方を、先生業の事例で解説しています。
3. インボイス70%と特例終了で生まれる「相談3類型」
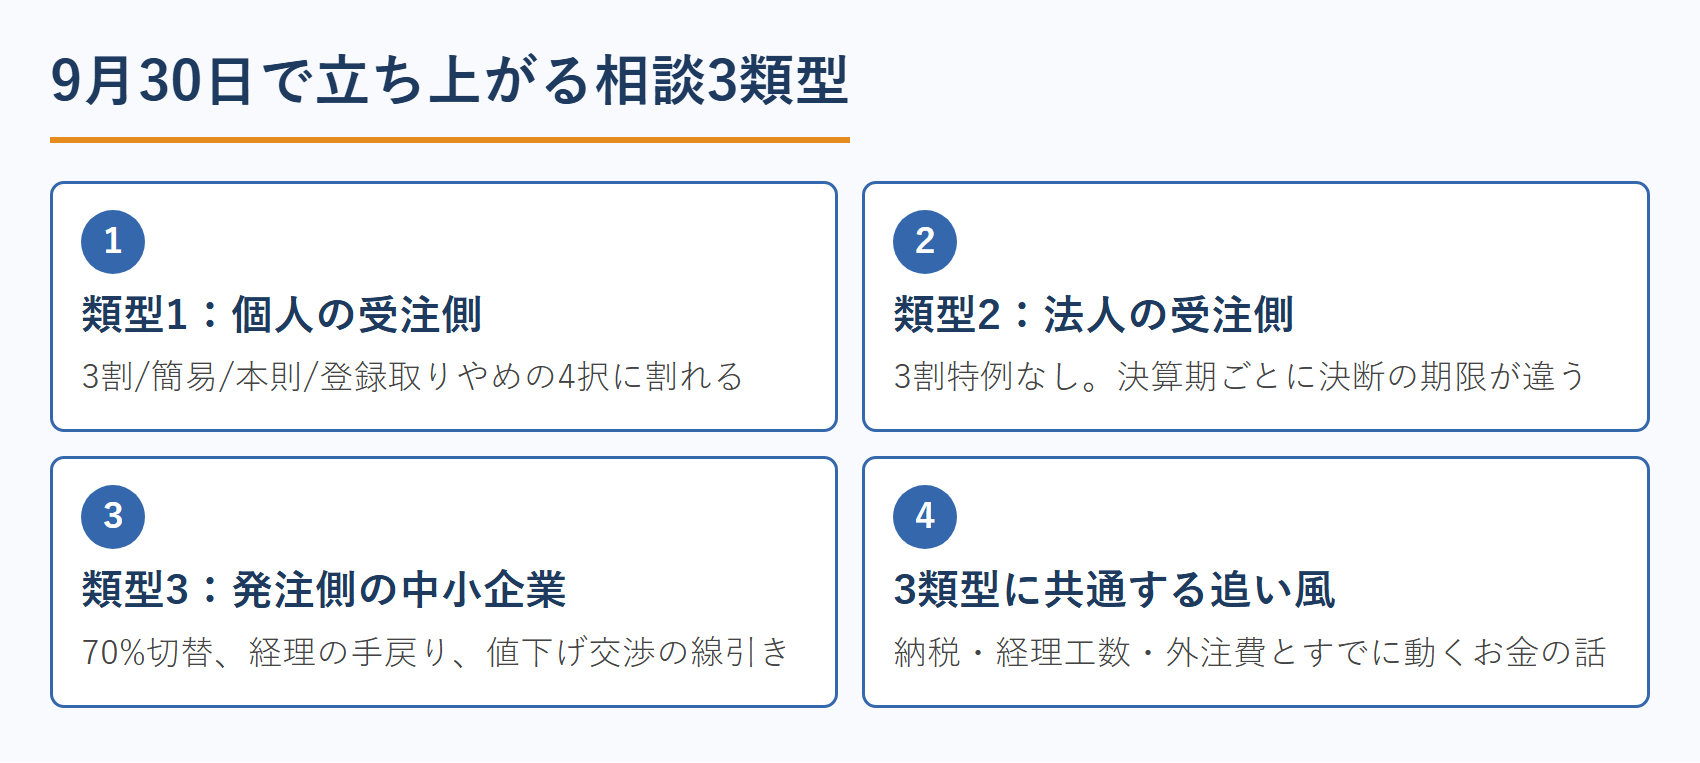
ここからが本題です。2つの変更が同時に走ることで、顧客の側には立場ごとにまったく違う相談が立ち上がります。整理すると、次の3つです。
| 類型 | 相談者の最初の一言 | 9月30日で変わること |
|---|---|---|
| 類型1:個人・受注側 | 「来年から納税が跳ね上がるのでは」 | 2割特例が令和8年分で終了。3割特例/簡易課税/本則/登録取りやめの選択 |
| 類型2:法人・受注側 | 「うちは結局どれを選べばいいのか」 | 2割特例終了。3割特例は使えず、終了時期は決算期次第 |
| 類型3:発注側 | 「経理が回らない。値下げ交渉していいのか」 | 80%→70%の切替、年間上限、10/1跨ぎの判定、交渉の法的ライン |
3.1 類型1|個人の受注側は選択肢が4つに割れる
フリーランス、一人親方、個人の講師・コーチ。2割特例で納税を抑えてきた層です。令和9年分からは、3割特例/簡易課税/本則課税/インボイス登録の取りやめという4つの選択肢が並びます。
この層の相談には特徴があります。数字の相談に見えて、実際は「取引先にどう説明するか」の相談であることが多いのです。登録をやめれば取引先の控除は70%止まりになりますから、単価の話に跳ね返ります。税額の計算は税理士の領域ですが、取引先への伝え方、契約書の見直し、値付けの組み立ては、士業でもコンサルタントでも関われる領域です。
3.2 類型2|法人の受注側は「なぜ今」が制度側から配られる
1人法人・小規模法人の経営者です。3割特例が使えないため、2割特例が終われば本則か簡易かを決めなければなりません。しかも決算期によって期限が違うので、「いつまでに何を決めるか」から整理が必要になります。
ここで思い出してほしいのが、志師塾が講座で体系化している「断られる理由の9パターン」です。断られる理由は「なぜ買うのか」「なぜあなたから買うのか」「なぜ今買うのか」の3分類に整理できて、先生業の提案がいちばん詰まるのは最後の「なぜ今」=「いいと思うけど、今すぐじゃなくてもいい」です。
だから通常は、限定の枠や期間を設けて今動く理由を作ります。そのとき志師塾が必ず添えるよう教えているのが「限定する正当な理由」です。理由のない限定は、急かされている・売り込まれていると受け取られるからです。この類型では、その理由が制度側で決まっています。期限も、対象も、避けられないことも。動く理由を自分で作らなくていい、めずらしいテーマです。
3.3 類型3|発注側は経理の手が止まり、交渉の線引きに迷う
免税事業者に発注している中小企業です。控除割合が下がれば、そのぶん負担が増えます。会計ソフトの税区分、経費精算規程に残った「80%」の表記、カード明細の自動仕訳ルール。10月1日をまたぐ請求書の扱いを、経理担当者が一件ずつ判断することになります。
同時に浮上するのが、値下げ交渉の線引きです。公正取引委員会などが公表している「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」では、一方的に「課税事業者にならなければ取引価格を引き下げる、取引を停止する」と通告することは、独占禁止法・下請法上問題となりうる旨が示されています。社長は「言っていいのかどうか」が分からないまま止まっています。ここは法務・労務・経営の側から助言できる領域です。
3.4 3類型に共通するのは「すでに動いているお金」の話であること
3つの類型に共通するのは、どれもすでに支払いが発生している領域だという点です。納税額、経理の工数、外注費。新しく予算を作らせる提案ではなく、いま動いているお金の話なので、社長は耳を傾けます。
法人を新規に開拓したい方は、中小企業開拓の型を解説した限定公開動画もあわせてご覧ください。制度変更を入口にする動き方と、根っこの考え方は同じです。
4. 税理士以外の先生業がインボイス相談に関わるときの線引き
ここで必ず押さえておかなければならないのが、資格の線引きです。相談が立ち上がるからといって、誰でも答えていいわけではありません。
4.1 インボイスの税務相談は税理士の独占業務
税理士法では、税理士または税理士法人でない者が税理士業務を行うことを禁じています(52条)。この税理士業務には、税務代理・税務書類の作成に加えて「税務相談」も含まれます。
したがって、社労士・行政書士・コンサルタント・コーチ・講師といった立場で、「あなたの場合は簡易課税のほうが有利です」「3割特例を選ぶべきです」と個別具体的に答えるのは避けるべきです。無償であっても線を越えます。ここは慎重にいきましょう。
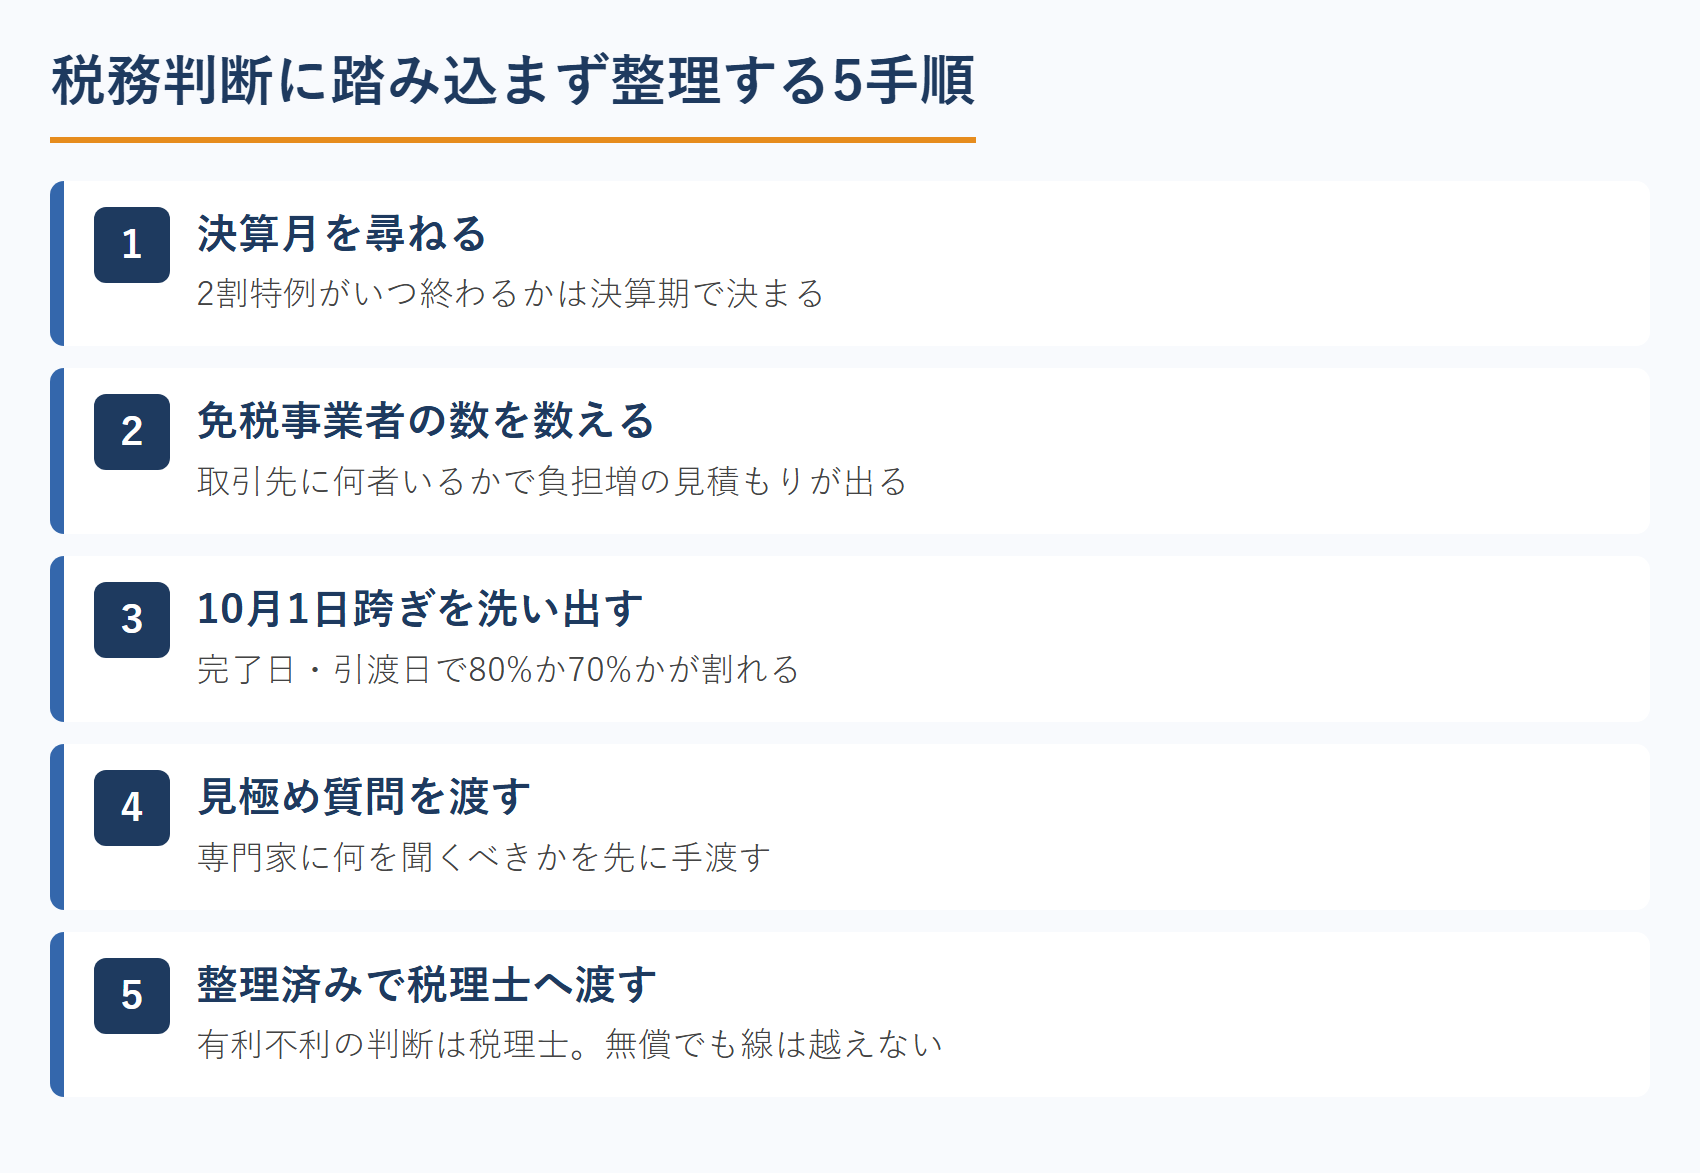
4.2 インボイス相談は「答える」のではなく「見極めてつなぐ」
では関われないのかというと、そんなことはありません。できるのは、相談が3類型のどれなのかを見極めて、整理して、適切な専門家につなぐことです。
顧客が最初に困っているのは、有利不利の計算ではなく「何が起きていて、誰に聞けばいいのか分からない」という状態です。決算月を尋ねる。取引先に免税事業者が何者いるか整理する。10月1日をまたぐ契約を洗い出す。この整理は税務判断ではありません。整理された状態で税理士に渡せば、顧客の時間も費用も減ります。
志師塾ではこれを「見極め質問を渡す」と教えています。顧客が専門家を選ぶときに何を聞けばいいか、その質問を先に渡す。答えを出す人ではなく、判断の基準を渡す人。これも先生ポジションの立ち方のひとつです。
4.3 インボイスは「最初に相談される人」になる好機
インボイスに関わる専門は分かれています。税務、契約、経理フロー、下請法、システム。だからこそ、全体を見て順番を示せる人がいません。ここが空席です。
窓口になれば、税理士や社労士の仕事も生み出せるので、紹介が返ってくる好循環が回ります。先生業の一番の顧客は、隣の先生業です。複数の専門家が絡む領域で最初に相談される立ち位置の作り方は、不動産オーナーから相続の相談を受ける方法の記事でも具体的に触れています。
5. インボイス70%を入口にする、先生業の具体的な動き方
では、この3週間で何をするか。志師塾が一貫して伝えているのは、先生業の営業は売り込みではなく「教えること」だという点です。教えることで信頼を得て、「お願いされて売れる」状態を作る。インボイスは、その教材が制度側から配られている状態です。
5.1 インボイス対応チェックリストという情報提供の形
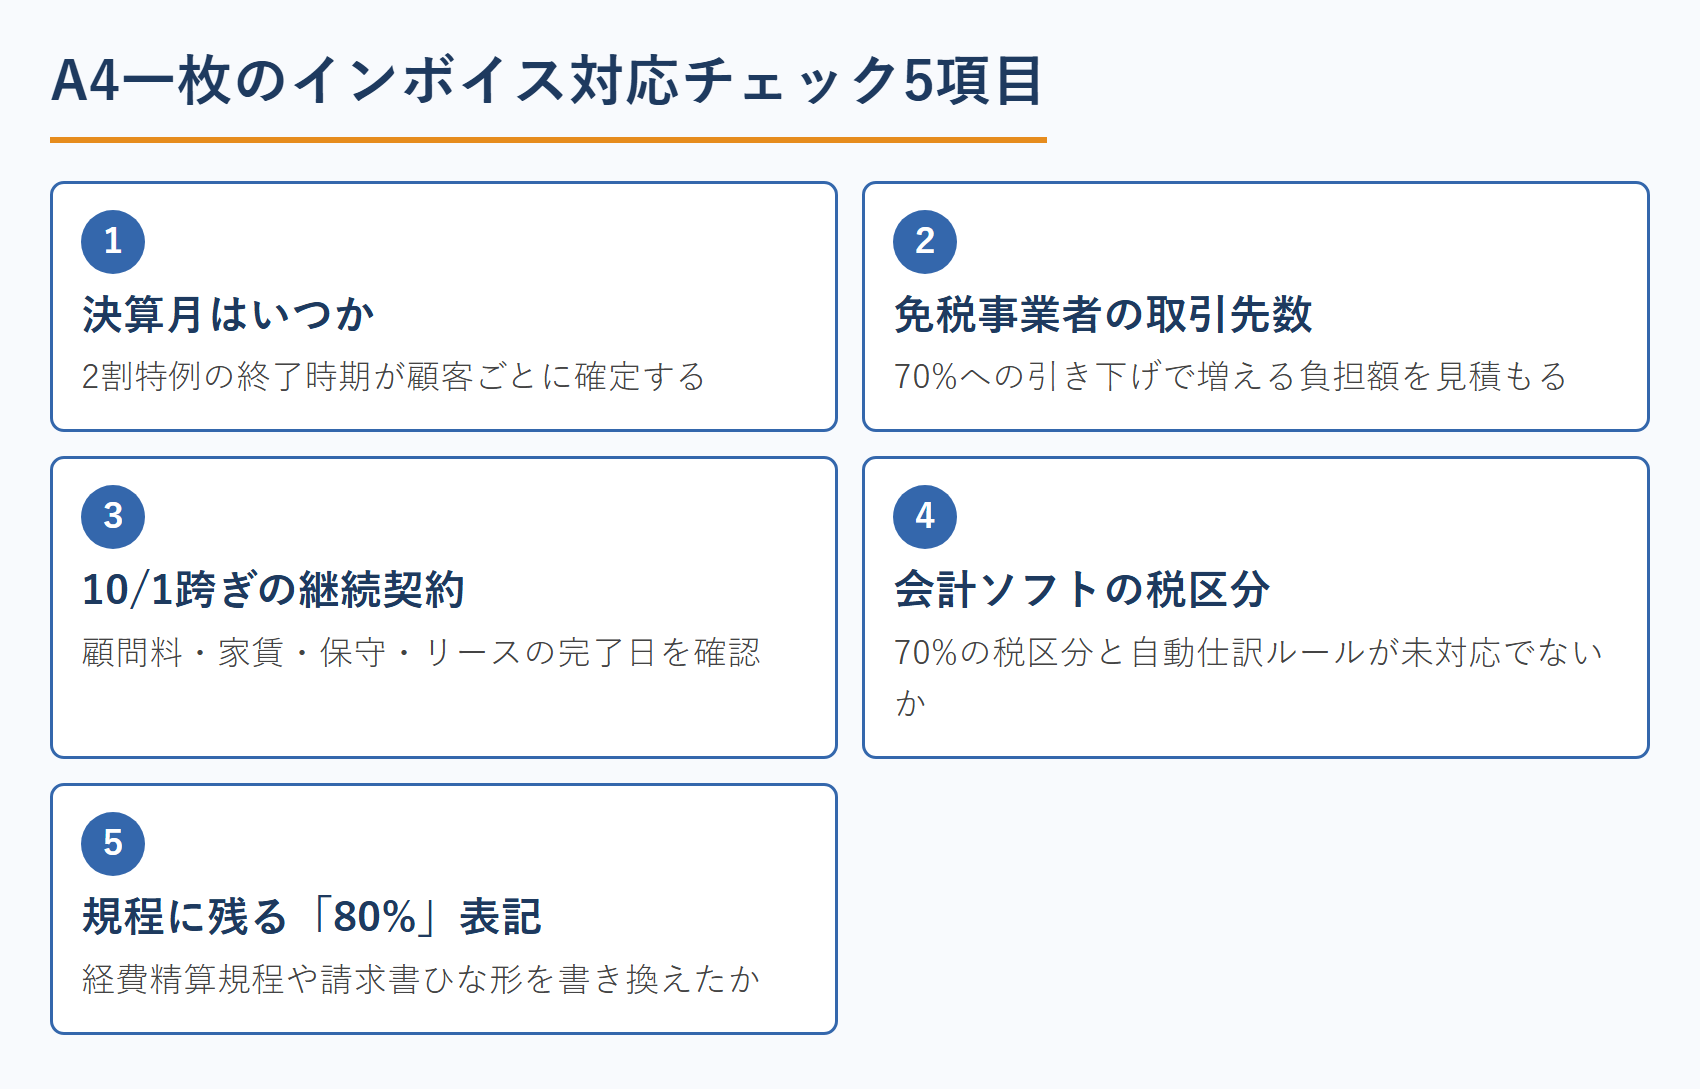
いちばん軽く作れるのが、A4一枚のチェックリストです。中身は難しくありません。
- 決算月はいつか(2割特例がいつ終わるかが決まる)
- 取引先に免税事業者が何者いるか(負担増の見積もり)
- 10月1日をまたぐ継続契約はどれか(完了日・引渡日の確認)
- 会計ソフトの税区分は70%に対応しているか
- 社内規程・請求書テンプレに「80%」の表記が残っていないか
税務判断は一つも入っていません。それでも社長にとっては十分に価値があります。売り込まれている感が出た瞬間に断られますが、教えてもらった感が残れば、次の相談が来ます。
5.2 インボイスの整理で終わらせず、本来の専門へつなぐ
大事なのは、インボイスを入口として使うという発想です。期限があり、全社が対象で、放置できない。だから話を聞いてもらえる。ただし整理だけで終わらせると、単発の作業で関係が切れます。
信頼を得たあとに、本来の専門である人事制度、資金繰り、業務改善、マーケティングへ進む。顧客が口にした「点」の困りごとから、長く続く「面」の課題を設定し直す。頭痛薬を出したあとに、体質改善の指導まで入るイメージです。ここまで設計しておかないと、専門特化ポジショニングを持っている人でも「インボイスの人」で止まります。
5.3 インボイス70%のセミナーは「問題提起7割」で組む
もうひとつの定番が、少人数のセミナーです。制度が変わる直前は集客の理由が向こうから用意されているので、いつもより人が集まります。
ポイントは、制度解説で終わらせないこと。志師塾がセミナー設計で必ず伝えているのが「問題提起7割・ノウハウ教育3割」の黄金比です。ノウハウを教えすぎると「先生ありがとうございます。一度自分でやってみます」で終わります。志師塾ではこれを「教えたがり病」と呼び、満足度は100点ではなく80点を狙うよう教えています。もっと知りたい、を残すためです。
制度をきれいに説明しきったセミナーは、感謝されて終わります。終わったあとに個別の整理の時間を用意し、そこでは解決策を出すのではなく問題を可視化する。その順番にしたときだけ、仕事につながります。
5.4 9月30日までの残り3週間でまずやること
時間は限られています。優先順位はシンプルです。
- 既存顧客に一斉に一言送る(「10月1日から70%です。決算月だけ教えてください」)
- 返信が来た相手を3類型に仕分ける
- 類型2・類型3の顧客に個別の時間を提案する
- 税務判断が必要な部分は、提携する税理士に渡す
新規開拓より既存顧客が先です。すでに信頼のある相手のほうが、一言で会話が始まります。
6. 志師塾卒業生に学ぶ、環境変化を仕事に変えた発想
インボイスを専門にしている卒業生ではありません。ただ、顧客がまだ言葉にしていない困りごとを先回りして形にしたという意味で参考になる2名を、別業種の例として紹介します。
6.1 西尾基成さん|赤字施設を黒字化し、そのノウハウを商品にした
西尾基成さんは、石川県金沢市を拠点に、全国の放課後等デイサービスを黒字化させるコンサルタントです。前職は飲食業で、福祉は完全な未経験からのスタートでした。
2018年に施設運営を始めた当初は、利用する子どもが2人に対して職員は自身を含めて5人。経営難が続きました。そこで西尾さんは、全国の県庁所在地名と「放課後等デイサービス」で検索し、上位の施設に約250件いきなり電話。「自分の施設が潰れそうなので、どうしたら成功できますか」と助言を求め、うち約40件からアドバイスを得ます。さらにその40施設のホームページ構成を手書きで書き写し、その枚数は400枚を超えました。
そこから見えたのが「成功している施設は紹介に頼らず、自社サイトで自力集客している」という共通点でした。保護者が施設を探す前の段階で役に立つ情報を出し続けるポータルサイトを作り、認知を取る仕組みを構築。結果として自身の施設を1,200万円の赤字から600万円の黒字へ転換させ、そのノウハウを商品として全国の施設支援へ広げました。
顧客が困っていると言い出す前に、その手前で接点を作る。インボイスの相談も、社長が「困った」と言ってから動いたのでは遅いのです。
6.2 中條克己さん|必要性に気づいていない相手にどう届けるか
中條克己さんは、精神科医・産業医としてキャリアを積んだのち、労働衛生コンサルタントの資格取得を機に独立した志師塾卒業生です。現在は「産業医」「労働衛生コンサルタント」「人事トータルコンサルタント」の3つの顔で、中小企業の職場づくりを支援しています。
その支援は、産業医として健康施策の基盤を整えることから始まり、労働衛生コンサルタントとして職場復帰の仕組みを体系化し、さらに人事トータルコンサルタントとして経営者と理念の浸透・定着・育成・採用まで踏み込む、という3層の構造になっています。入口から本来の専門へ進む形が、そのまま組み立てになっています。
ただ中條さんは、資格を足すほど扱える範囲は広がるものの、そのぶん「何屋なのか」が伝わりにくくなるという課題にも直面しました。メンタルヘルスの支援は、必要性を感じていない会社には届きません。課題に気づいていない相手にどう届けるかが、最初の壁になる。
インボイスというテーマが強いのは、まさにこの壁がないからです。期限が決まっていて、全社が当事者で、放置できない。届けるハードルが、制度の側で下がっています。
この2人に共通するのは、専門知識そのものではなく「どう届けるか」を設計し直したことです。あなたも同じことができます。制度変更のような時流のテーマを入口にして本来の専門サービスへつなぐ導線の作り方は、志師塾の先生業のためのWeb集客セミナーで解説しています。
7. まとめ|インボイス70%は「相談される側」に回るきっかけ
要点を整理します。
- 2026年10月1日、インボイスの経過措置が80%→70%へ。その後50%・30%と段階を踏み、廃止は2031年10月に後ろへ動いた
- 同じ9月30日を境に2割特例も終わる。個人事業者には3割特例(令和9年分・10年分)、法人には受け皿がない
- 10月1日をまたぐ取引は、請求書の日付ではなく完了日・引渡日で割れる
- 相談は3類型に割れる。類型1=個人の受注側、類型2=法人の受注側、類型3=発注側
- 税務相談は税理士の独占業務(税理士法52条)。答えるのではなく、見極めて整理し、つなぐ
- 入口で終わらせない。問題提起7割・ノウハウ3割で組み、本来の専門へ進む
制度が変わる日は、先生業にとっては「なぜ今」が向こうから配られる日です。普段は自分で作らなければならない動く理由が、9月30日という形で全員に届いています。
ただ、こうした時流のテーマは扱い方を間違えると、単発の解説で終わって関係が切れます。制度の話を、自分の本来のサービスへどうつなぐか。そこが分かれ目です。
インボイスの相談を、単発で終わらせないために
3類型のどの顧客にも、入口の次があります。志師塾の先生業のためのWeb集客セミナーでは、時流のテーマを入口にして本来の専門サービスへつなぐ導線設計と、売り込まずに「お願いされて売れる」状態の作り方を、先生業の事例で解説しています。
参加費は無料です。
関連記事もあわせてどうぞ
この記事について
この記事は、先生業専門のビジネススクール「志師塾」が執筆・監修しています。志師塾は、士業・コンサルタント・講師・コーチといった先生業の方を対象に、3,200名を超える受講生の顧客獲得を支援してきました(2026年8月時点)。卒業生インタビューは125本を公開しています(2026年8月時点)。
※本記事は制度の概要を整理したものであり、個別の税務判断を示すものではありません。控除割合・特例の適用時期・届出期限・上限額などは改正で変わります。具体的な有利不利の判定や届出の要否については、国税庁の公表資料をご確認のうえ、必ず税理士にご相談ください。