

「賃上げ促進税制が3年延長される」。この一文だけを顧問先に伝えると、あなたの信用はむしろ下がります。延長が要望されているのは事実です。ただ、制度の中身はすでに縮小へ舵を切っています。
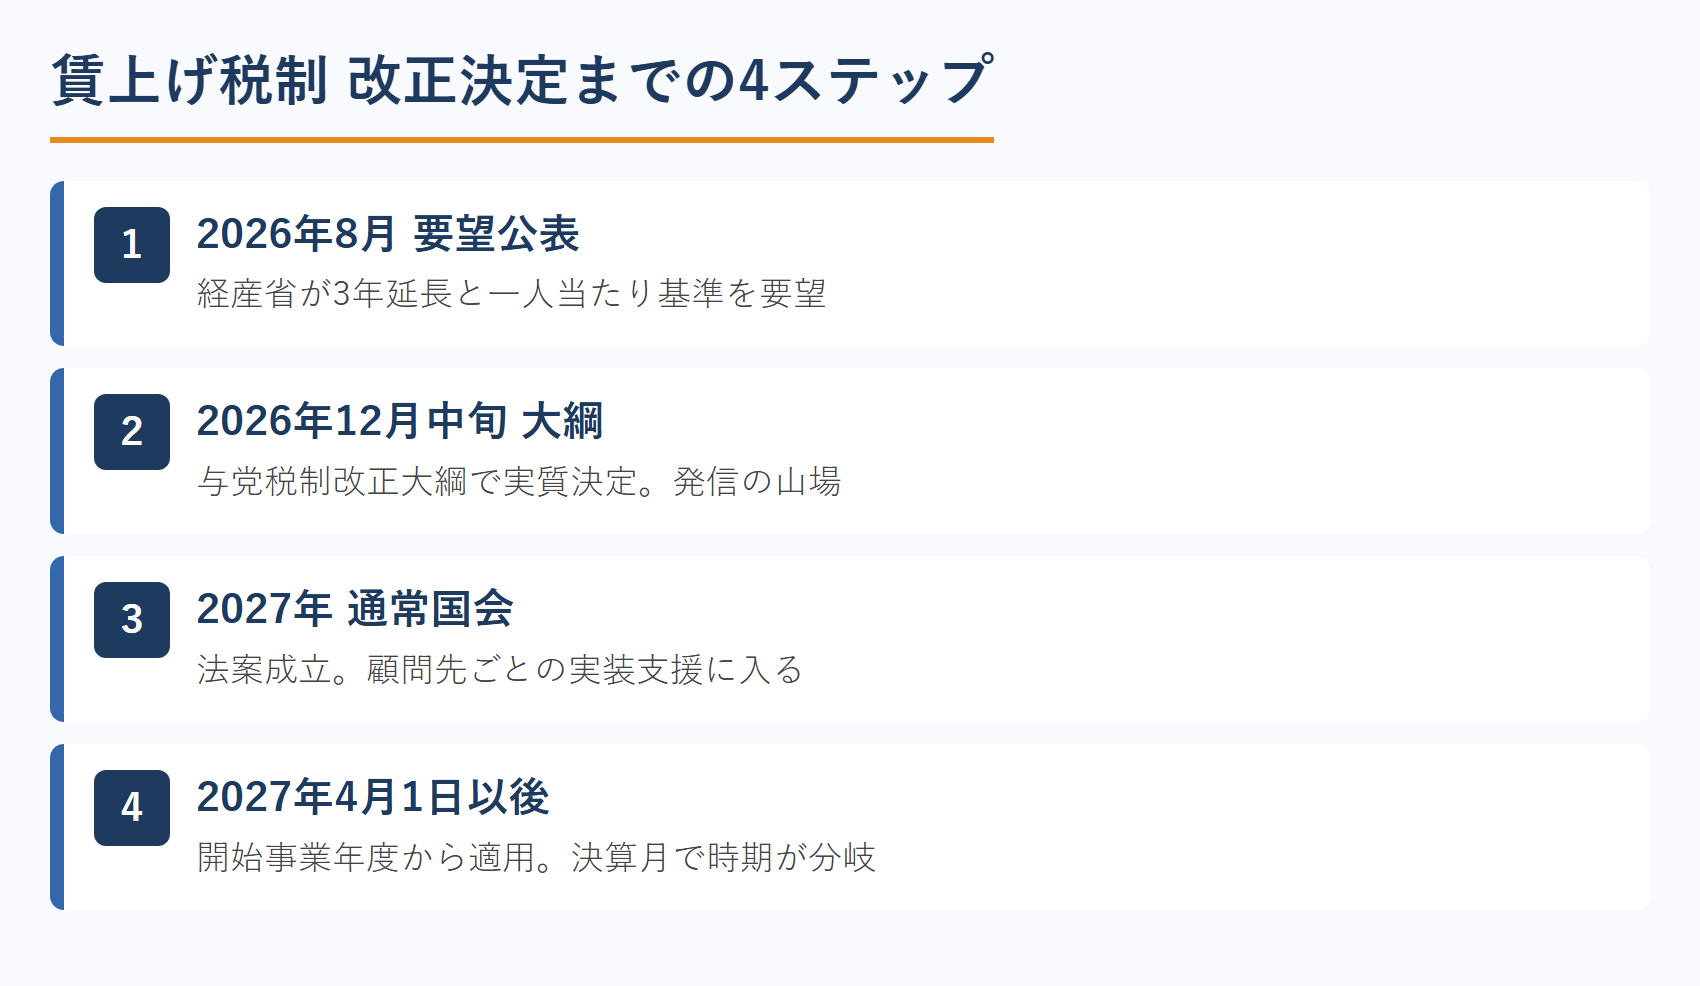
2026年8月、経済産業省が令和9年度税制改正要望を公表しました。盛り込まれたのは、賃上げ促進税制の適用期限を3年延長し、あわせて適用要件の基準を「雇用者全体の給与等支給総額」から「従業員一人当たりの給与支給額」へ変える、という内容です。ただしこれは要望であって、決定ではありません。決着するのは2026年12月中旬に公表される与党税制改正大綱です。
この記事では、次の4点を扱います。
- 3年延長案で何が変わろうとしているのか(事実の整理)
- 延長の裏で進んでいる縮小と廃止の実態
- 賃上げ税制が税理士の相談導線になる、3つの構造的な理由
- 今日から動ける、税理士の相談導線3型と12月までの段取り
志師塾は先生業専門のビジネススクールとして、これまでに3,295名(2026年8月16日時点)の士業・コンサルタント・講師・コーチの顧客獲得を支援してきました。その中で見えているのは、制度改正は「解説する仕事」ではなく「指名される理由」になるという事実です。読み終えるころには、賃上げ税制を切り口に既存顧問先の深耕と新規獲得をどう同時に進めるか、自分の事務所の段取りが見えているはずです。
まずは、いま何が起きているのかを正確に押さえるところから始めます。
1. 税理士が押さえる、賃上げ税制「3年延長案」の中身
賃上げ促進税制とは、一定割合以上の賃上げを行った企業が、その増加額の一部を法人税額から控除できる制度です。2026年9月時点で議論されているのは、この制度を令和11年度末まで3年延長し、同時に適用要件の判定軸を変えるという経済産業省の要望です。
1.1 経産省が要望したのは「3年延長」と「一人当たり基準」への転換
経済産業省が公表した令和9年度概算要求・税制改正要望では、賃上げ促進税制について適用期限の3年延長(令和11年度末まで)が要望されています。
ただ、実務上のインパクトが大きいのは期間ではありません。適用要件の基準を「雇用者全体の給与等支給総額」から「従業員一人当たりの給与支給額」へ変えるという点です。背景として示されているのは、中小企業の雇用者数が将来的に減っていく見込みであり、賃金水準を測るなら一人当たりで見るほうが実態に合う、という考え方です。
要望されている延長年限(令和11年度末)は、中小企業向け措置の現行期限である令和9年3月31日に3年を足した年限と重なります。そのため中小企業向けの措置を軸にした要望と読むのが自然ですが、対象範囲の正確な線引きは要望段階では確定していません。顧問先に説明するときも、この「軸は中小、線引きは未確定」という粒度で伝えてください。
1.2 税理士が待つべきは2026年12月の与党税制改正大綱
税制改正のスケジュールは毎年ほぼ同じ形で進みます。
| 時期 | 起きること | 税理士の動き方 |
|---|---|---|
| 2026年8月 | 各省庁の税制改正要望が出そろう(済) | 論点を先に言語化して発信する |
| 2026年12月中旬 | 与党税制改正大綱の公表(=実質的な決定) | セミナー・個別相談の山場 |
| 2027年通常国会 | 法案成立、4月1日以後開始事業年度から適用 | 顧問先ごとの実装支援 |
前年の令和8年度大綱も、12月下旬に閣議決定されています。現時点で「延長されます」と断定して伝えるのは危険です。「経産省が要望しており、12月の大綱で決着します」という温度を保ってください。この温度感こそが、ネット上の一般的な解説記事との差になります。
1.3 「採用を増やした会社」と「賃上げに集中した会社」で有利不利が逆転しうる
基準が総額から一人当たりに変わると、何が起きるでしょうか。制度の詳細は未確定なので断定はできませんが、論点としてはこう整理できます。
- 有利になりうる会社:人手不足で従業員数が減っている会社。総額基準では「人が減って総額も減った」として適用できなかったが、一人当たりで見れば賃上げの努力が評価される
- 不利になりうる会社:新卒やパートの採用を増やした会社。総額は増えるので現行基準なら通ったが、相対的に賃金の低い新規採用が一人当たりの数字を押し下げる可能性がある
一人当たりの分母を継続雇用者で見るのか全雇用者で見るのか、パート・アルバイトをどう扱うのか。ここはまだ何も決まっていません。決まっていないからこそ、去年と同じ答えが今年は通用しないという一点だけは、いま顧問先に伝える価値があります。
2. 延長の裏で進む縮小|税理士が知るべき賃上げ税制の現在地
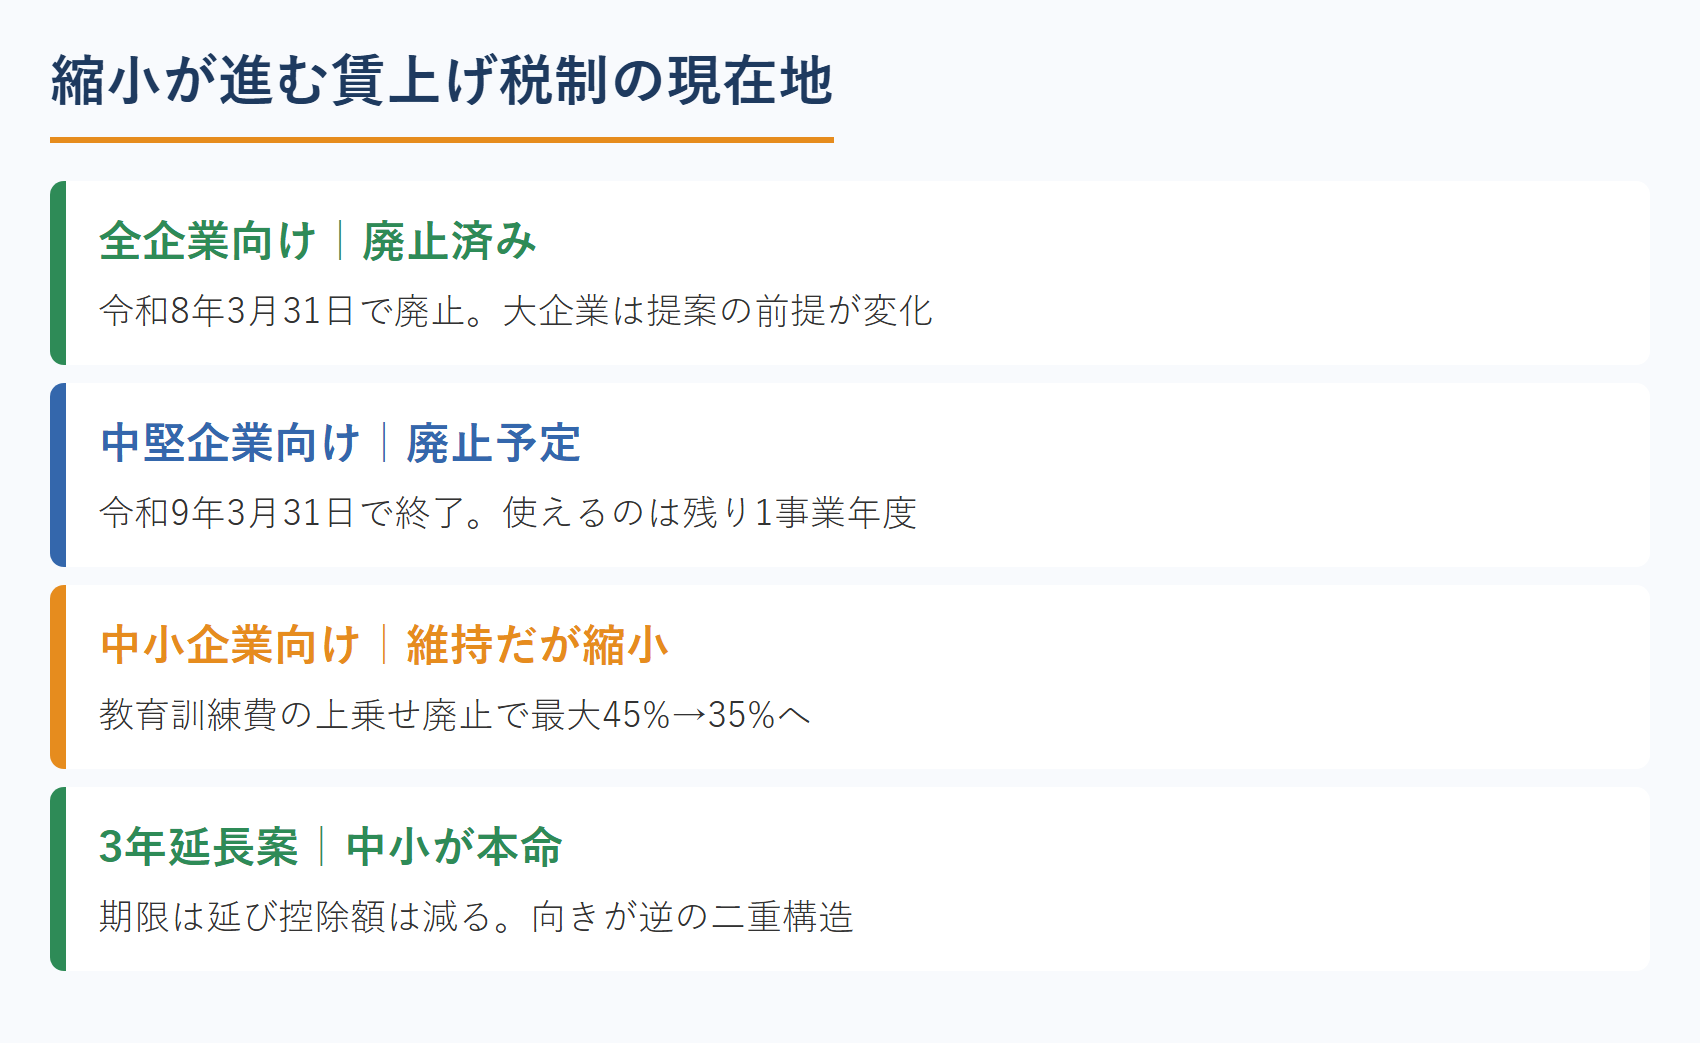
3年延長案を語る前に、すでに確定している令和8年度税制改正の内容を押さえておく必要があります。結論から言うと、賃上げ税制は「拡充」から「中小への一点集中」へ、すでに転換しています。
2.1 全企業向けは令和8年3月31日で廃止された
いわゆる全企業向けの賃上げ促進税制は、令和8年3月31日をもって廃止されました。大企業を顧問先に持つ事務所では、この時点ですでに提案の前提が変わっています。
2.2 中堅企業向けも期限到来で廃止予定
常時使用従業員2,000人以下を対象とする中堅企業向けの措置は、令和8年4月1日から令和9年3月31日までに開始する事業年度について適用要件が見直されたうえで、適用期限の到来をもって廃止される予定です。つまり中堅企業向けも、残された期間はあと1事業年度分しかありません。
2.3 中小向けも教育訓練費の上乗せが消え、最大45%→35%に
そして中小企業向けです。国税庁が公表した令和8年度法人税関係法令の改正の概要によれば、中小企業向けは教育訓練費に係る上乗せ措置(+10%)が廃止されたことを除き、現行制度が維持されます。
この「除き」が効きます。教育訓練費の上乗せが消えたことで、中小企業向けの最大控除率は45%から35%へ下がりました。
| 区分 | 令和8年度改正後の扱い | 顧問先への伝え方 |
|---|---|---|
| 全企業向け | △ 令和8年3月31日で廃止 | 代替となる投資減税等へ論点を移す |
| 中堅企業向け | △ 要件見直しのうえ令和9年3月31日で廃止予定 | 使えるのは残り1期。駆け込み判定が必要 |
| 中小企業向け | ◎ 維持。ただし教育訓練費の上乗せ廃止で最大35% | 延長案の本命。ただし控除できる額は減る |
ここに、この制度の「ねじれ」があります。期限は延びる方向、使える額は減る方向。向きが逆です。この2つをセットで語れる税理士は、ネット上の解説記事より一段深いところから話せます。研修に投資しても控除は増えなくなったのだから、教育投資の動機づけをどこに置き直すかという相談も自然に立ち上がります。
3. 賃上げ税制が税理士の相談導線になる、3つの構造的な理由
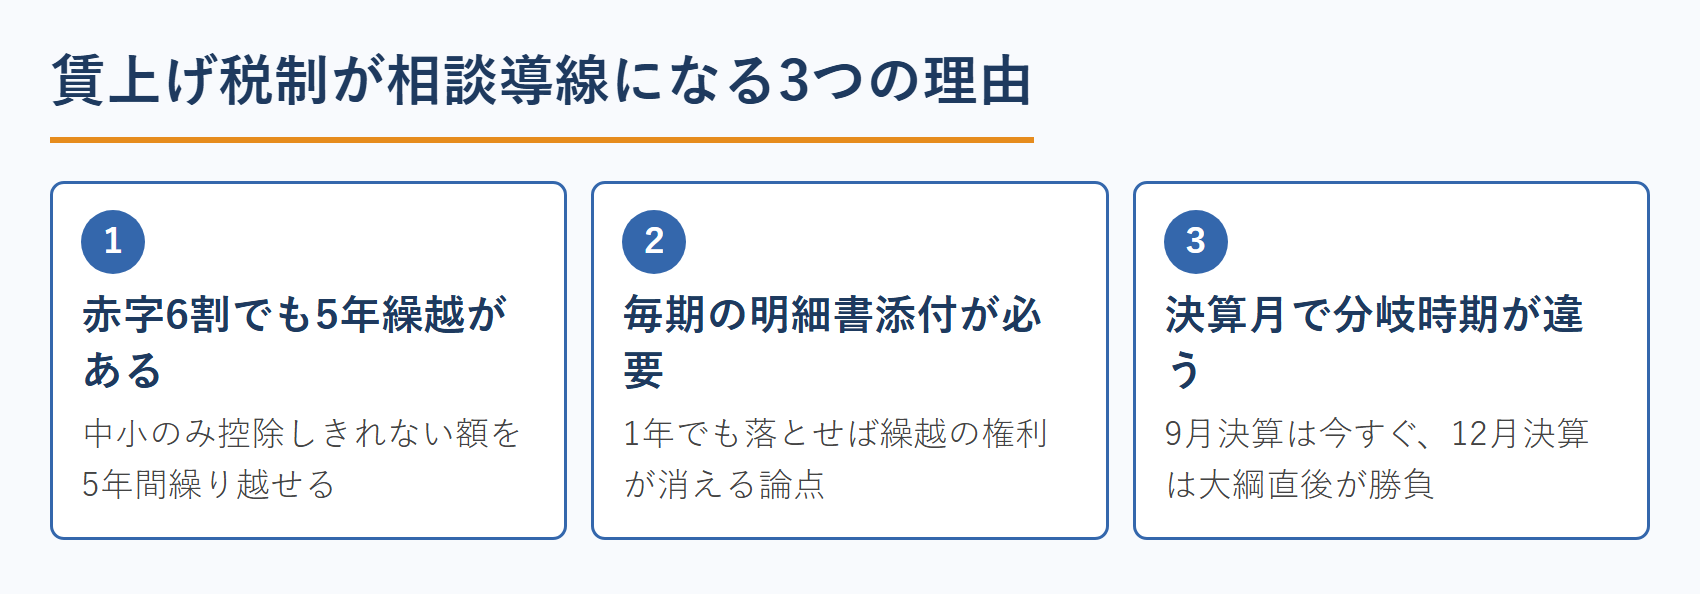
制度改正ネタは数あれど、賃上げ税制は税理士にとって特別な位置にあります。理由は3つ、いずれも制度の構造から来るものです。
3.1 赤字法人が6割超でも、中小には5年繰越控除がある
国税庁の会社標本調査によれば、全法人に占める欠損法人(赤字法人)の割合は6割を超えています。「うちは赤字だから税額控除なんて関係ない」。この反応は、顧問先からいくらでも返ってきます。
ところが中小企業向けの措置には、控除しきれなかった額を5年間繰り越せる仕組みが維持されています(中小のみ)。つまり赤字でも打ち手がある。この一点を知っているかどうかで、賃上げそのものに踏み切れるかどうかが変わる会社が確実にあります。
3.2 繰越には毎期の明細書添付が要る
そして、ここが税理士の存在価値がもっとも端的に出る論点です。繰越控除を使うには、未控除額が生じた事業年度以後の各事業年度の確定申告書に、明細書を添付し続ける必要があります。1年でも添付を落とせば、その権利は消えます。
赤字の年に「今期は使えないから」と添付を省略してしまえば、黒字化したときに何も残っていない。この手続き論点に触れている一般向け記事はほとんど見当たりません。だからこそ、顧問先に伝えるだけで「そこまで見てくれているのか」という評価に変わります。
3.3 決算月で分岐時期が違うから、一般論では答えが出ない
中小企業向けの現行制度は「令和9年3月31日までに開始する各事業年度」が対象です。ということは、決算月によって、新旧どちらの制度で走るかが会社ごとに違います。
| 決算月 | 現行制度で走る最後の事業年度(開始日) | 相談すべき時期 |
|---|---|---|
| 9月決算 | 2026年10月開始 | 今すぐ(期首の賃上げ設計に間に合う) |
| 12月決算 | 2027年1月開始 | 12月の大綱直後がベスト |
| 3月決算 | 2026年4月開始(=今期が最後) | 今期の着地と来期の新制度を同時に見る |
「あなたの会社の場合はいつから影響するのか」。この問いには、決算月・従業員構成・採用計画を知っている人間しか答えられません。AIの要約でも、一般向けの解説記事でも埋まらない隙間が、ここにあります。個別相談が必然になる制度。それが賃上げ税制です。
ただ、相談が必要な状態がそのまま受注になるわけではありません。顧問先が制度に気づいても、相談相手としてあなたの顔が浮かばなければ、話はほかの誰かのところへ流れていきます。
制度に詳しいことと、制度の相談で選ばれることは別の話です。志師塾の先生業のためのWeb集客セミナーでは、専門性を「最初に相談される理由」に変えるまでの導線設計を、士業の事例で解説しています。
4. 税理士が今動く、賃上げ税制の相談導線3型
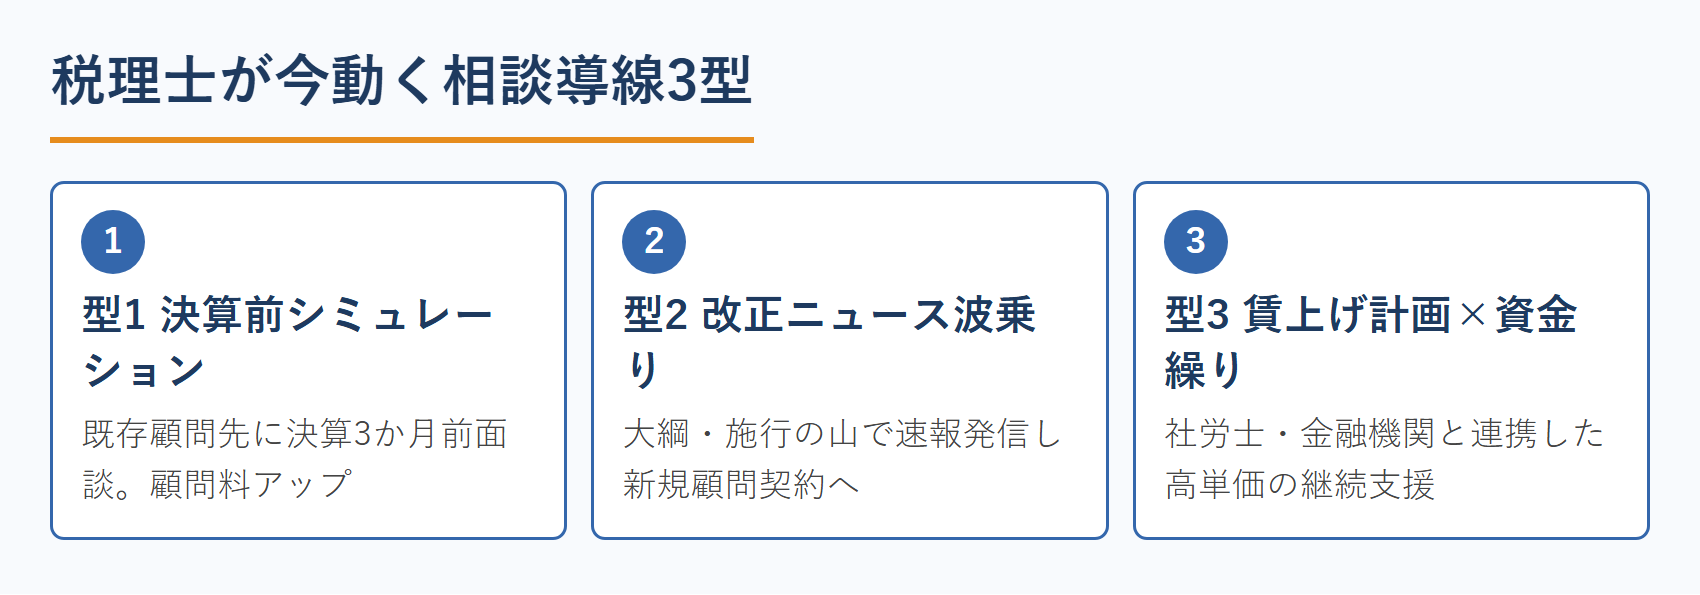
ここからが本題です。賃上げ税制を切り口にした税理士の相談導線は、狙う相手と収益の形で3つに分かれます。どれか1つに絞る必要はありませんが、まず1つ決めて動くほうが早いのは確かです。
| 型 | 狙う相手 | 入口 | 収益の形 |
|---|---|---|---|
| 型1 決算前シミュレーション | 既存顧問先 | 決算3か月前の面談 | 顧問料アップ/スポット報酬 |
| 型2 改正ニュース波乗り | 新規見込み客 | 速報記事・セミナー | 新規顧問契約 |
| 型3 賃上げ計画×資金繰り伴走 | 賃上げ余力のない会社 | 社労士・金融機関からの紹介 | 高単価の継続支援 |
4.1 【型1】決算前シミュレーション型(既存顧問先の深耕)
もっとも確実で、もっとも見落とされている型です。決算3か月前の面談で、「来期、賃上げの原資を作るとしたら何ができるか」と問いかけるだけで、話は税額控除から資金繰り、価格転嫁、役員報酬の設計へと広がっていきます。
志師塾では、この動き方を「点の問題から面の問題へ」と呼んでいます。顧問先が口にする「今期の節税」という点の問題に答えるだけでは、単発の作業で終わります。頭痛薬を出すのと同時に、体質改善の指導まで設計する。新規顧客の獲得コストに比べれば、既存顧問先からの追加受注にかかるコストは桁違いに小さい。まず既存の名簿から手をつけるのが、いちばん速い一手です。
具体的には、決算月別に顧問先をリスト化し、3か月前アラートを立てるところから始めます。9月決算・12月決算の会社は、今まさにそのタイミングです。
4.2 【型2】改正ニュース波乗り型(新規獲得)
賃上げ税制のニュースの山は、今年あと2回来ます。12月中旬の与党税制改正大綱と、2027年春の法案成立・施行です。この山に合わせて情報を出し続けると、検索でもSNSでも拾われます。
差別化のポイントははっきりしています。現時点で出回っている記事の大半は、令和8年度改正(=縮小と廃止)の説明で止まっています。令和9年度要望の「3年延長+一人当たり基準」まで踏み込み、しかも「一人当たり基準になると採用を増やした会社が不利になりうる」という論点まで出せる税理士は、まだほとんどいません。
志師塾がよく言うのは、「先生業の営業とは、情報提供である」ということです。売り込まれている感が出た瞬間に人は離れますが、教えてもらった感が生まれれば相談は自然に入ってきます。改正ネタは、その情報提供の材料として完成度が高い。制度は毎年動き、経営者は自力では追えず、しかも金額に直結するからです。
4.3 【型3】賃上げ計画×資金繰り伴走型(社労士連携・高単価)
3つ目は、税額控除の話だけでは解けない領域です。
日本商工会議所・東京商工会議所が2026年6月に公表した中小企業の賃上げに関する調査では、2026年度に賃上げを実施・実施予定の中小企業は7割を超えました。ところが、そのうち業績が改善していないのに処遇改善に踏み切る「防衛的賃上げ」が6割前後を占めます。払えないけれど払う会社が、多数派だということです。
そこへ最低賃金の引き上げが重なります。厚生労働省の答申にもとづき、2026年度の地域別最低賃金は全国加重平均で55円の引き上げとなり、10月以降、都道府県ごとに順次発効します。人件費は確実に上がり、価格転嫁は追いついていない。この構造を社労士側の切り口から整理した記事が最低賃金の引き上げを入口にした社労士の相談導線5型です。連携の設計図を立てるときの参考になります。
この領域は、税理士ひとりでは完結しません。就業規則や賃金テーブルは社労士、資金調達は金融機関、価格転嫁は経営支援の領域です。志師塾ではこの立ち位置を「コンダクター戦略」と呼びます。すべてを自分でやるのではなく、全体像を示して適任者へ橋渡しする。最初に相談される人になれば、自分の受注も仲間の受注も同時に生まれ、紹介の好循環が回り始めます。
5. 賃上げ税制の相談を「お願いされて売れる」形にする3つの原則
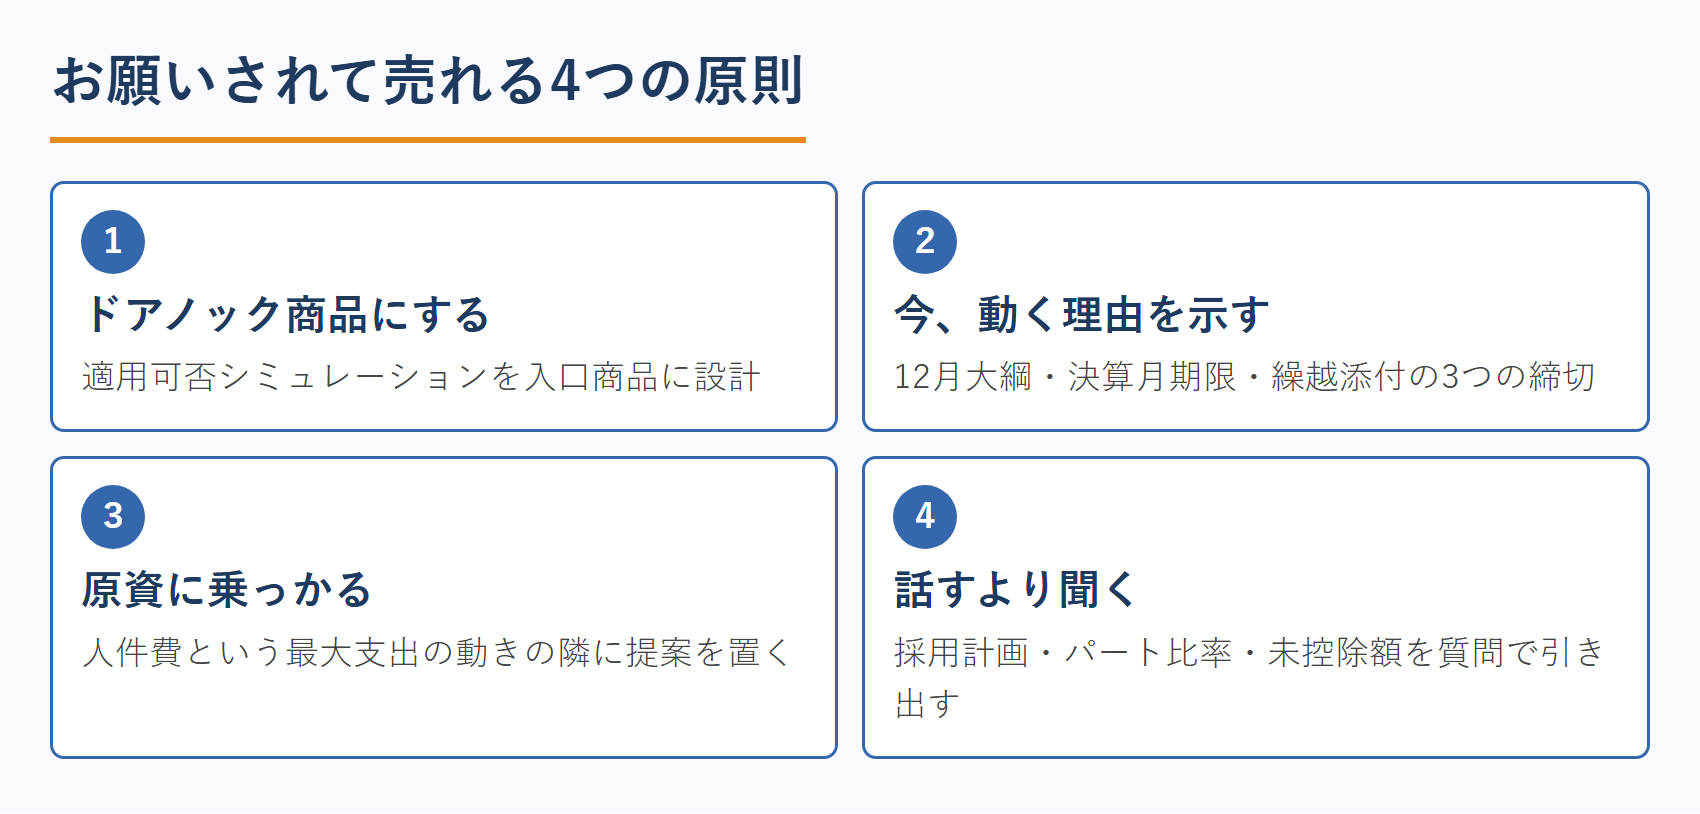
導線の型が決まっても、売り込みに転じた瞬間に相手は引きます。先生業の受注には、業種を問わず共通する原則があります。
5.1 いきなり顧問契約を狙わず、ドアノック商品にする
法人開拓でやりがちな失敗が、初回からの顧問提案です。志師塾では、業務に特化した入口商品を「ドアノック商品」と呼び、そこから継続契約へつなげる設計を勧めています。
賃上げ税制なら、入口商品は作りやすい。「賃上げ税制 適用可否シミュレーション」「決算月別・改正影響チェック」「繰越控除の添付漏れ点検」。いずれも成果物の形が見え、価格もつけやすく、終わった時点で次の課題が必ず見えてくるタイプの仕事です。
5.2 「今、動く理由」と「原資に乗っかる」
法人開拓の鉄則が2つあります。ひとつは「今、動く理由」。いつかやろうではなく、今やらないとまずい、という状態をどう作るか。賃上げ税制には、12月の大綱、決算月ごとの期限、繰越の添付という3つの締め切りが最初から備わっています。
もうひとつが「原資に乗っかる」。すでに動いているお金の隣に提案を置く、という考え方です。賃上げは人件費という最大の支出が動くイベントであり、社長にとっての優先度も高い。ヒト・カネ・売上という社長の3大お悩みのうち、ヒトとカネの両方に同時に刺さる論点は、実はそう多くありません。
5.3 話すより聞く。制度説明で終わらせない
個別面談で役立つ話ばかりしていると、感謝はされても契約には至りません。ありがとうと言われて終わる面談の典型が、制度の解説を最後まで話し切ってしまうパターンです。
賃上げ税制の面談で聞くべきことは決まっています。来期の採用計画は。パートの構成比は。決算月はいつで、賃上げの実施月はいつか。過去に未控除額は出ていないか。質問を重ねるほど、社長は自分で「これは自分では判断できない」と気づきます。説得ではなく、気づきで動いてもらう。これが先生業の受注の形です。
6. 志師塾卒業生の税理士に学ぶ、専門特化と相談導線の作り方
制度を切り口にした相談導線は、専門特化と組み合わせたときに威力が出ます。志師塾の卒業生である3名の税理士の歩みを紹介します。
6.1 相続と不動産に特化した元国税調査官・村川雄三さん
村川雄三さんは、東京国税局で17年間、相続と不動産の専門部隊に所属し、10,000件以上の相続税申告の中から調査先を選んできた経歴を持つ税理士です。税務署が何を疑うのかを内側から知っているため、申告書の見せ方や想定される解釈を先回りして伝え、調査リスクを下げる支援を行っています。
注目したいのは、実務の腕そのものではなく「その腕をどう知ってもらうか」を分けて考えた点です。実務ができることと、選ばれることは別の話。志師塾では、その言語化と人脈づくりに取り組まれました。
6.2 美容業しかやらない税理士・宇佐見紘且さん
宇佐見紘且さんは2019年7月に独立し、現在は「美容業しかやらない税理士」として活動しています。開業当初は飲食業と美容業の両方を対象にしていましたが、専門性を高めるほど経営者のメリットが大きくなると考え、美容業一本に絞り込みました。
やらないことを決める。この判断は事業が軌道に乗るまでは怖いものですが、結果として相談の質が変わります。税理士は数が多く、資格名だけで名乗れば比較されて終わる。業種を絞って名乗ることが、そのまま選ばれる理由になります。同じ構造は大家さんに特化した税理士の業種特化事例にも表れています。
6.3 経営者目線の利益UP税理士・横尾将司さん
横尾将司さんは、税理士法人勤務、東証プライム上場企業の経理・税務、さらに自ら商社を起業して4社を経営という経歴を経て、2023年6月に事務所を開設しました。中小企業や一人社長に合った資金繰り術を助言し、コンサル初年度から100万円以上の資金繰り改善を複数の会社で達成しています。
志師塾では、先生業における仕組みづくりと、専門用語を捨てた説明の仕方を学ばれました。賃上げ税制のような制度の話こそ、専門用語を外して社長の言葉に翻訳できるかで反応が変わります。
3人に共通しているのは、実務力に加えて「誰に、何の専門家として名乗るか」を決め切っている点です。賃上げ税制を入口にするなら、その先にあなたの専門が見えている必要があります。あなたも同じ順番で組み立てたいなら、志師塾の先生業のためのWeb集客セミナーで、専門の決め方から依頼が届くまでの流れを確認してみてください。
7. 大綱公表までに、税理士が賃上げ税制でやる12月までの段取り
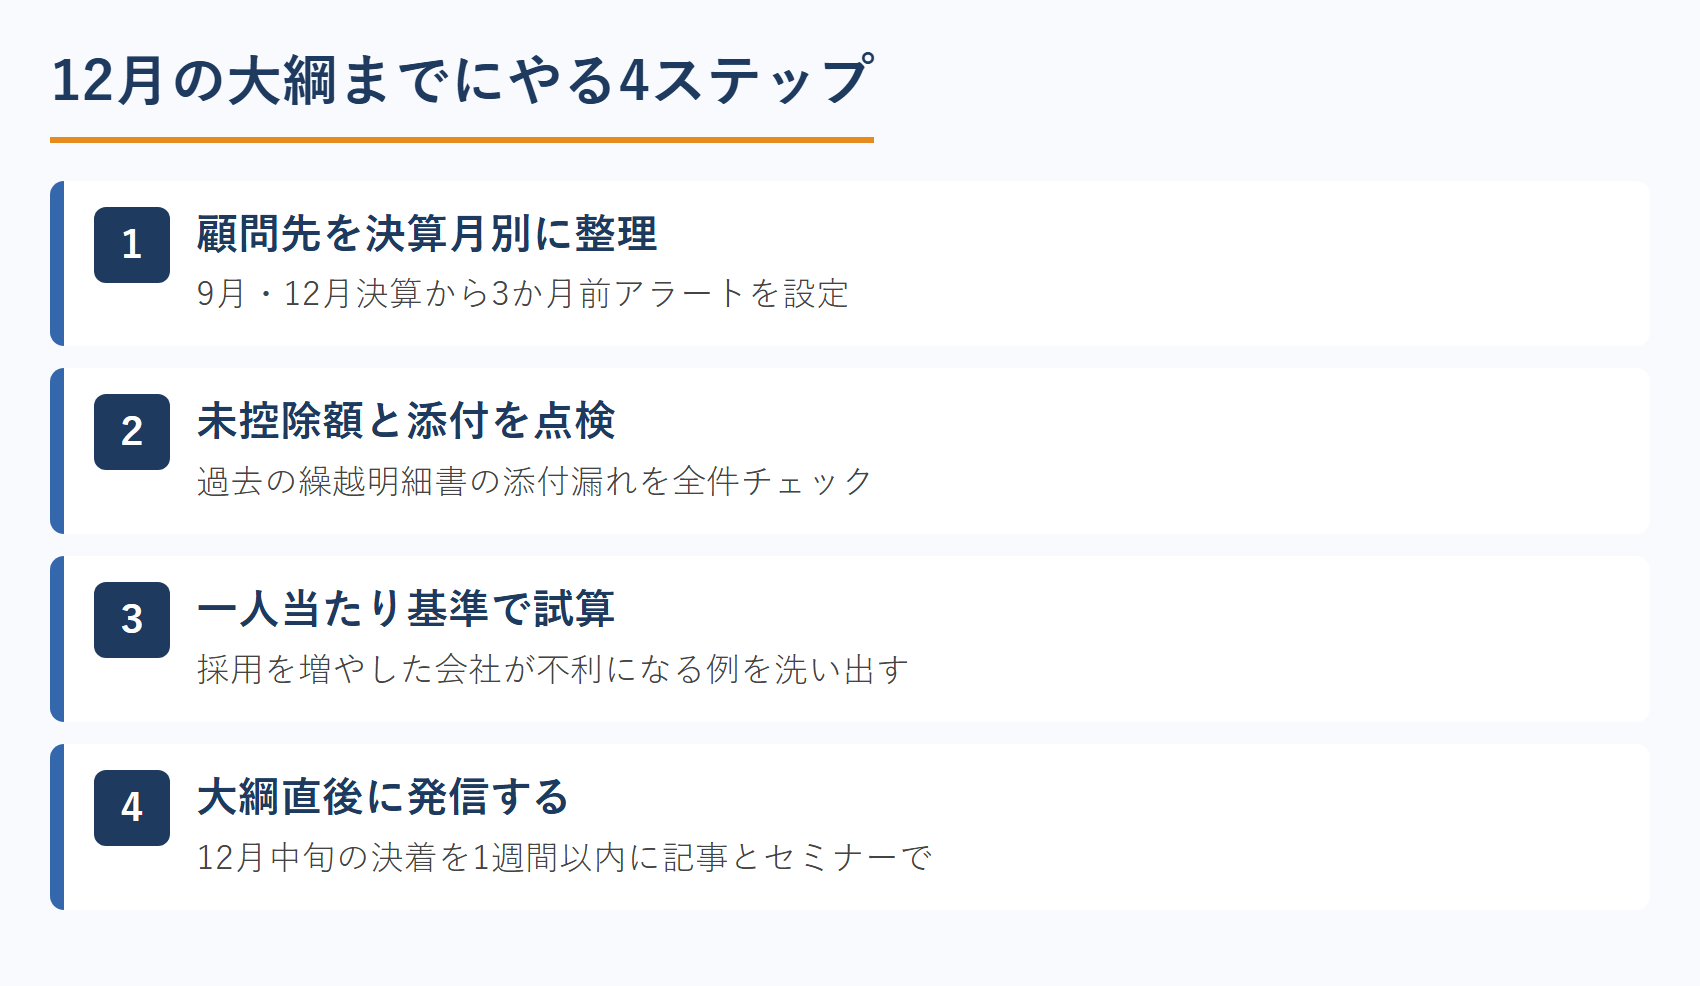
残された時間は約3か月です。逆算して動きます。
7.1 9月~10月:顧問先を決算月で並べ替える
まず顧問先リストを決算月で並べ替え、令和9年3月31日までに開始する事業年度がどこで終わるかを会社ごとに確認します。あわせて、過去に未控除額が出ている先の明細書添付状況を点検してください。ここで漏れが見つかれば、それだけで面談の理由になります。
7.2 11月:「一人当たり基準」の論点で発信を始める
大綱の前に出すことに意味があります。決定前の論点整理は、決定後の解説より価値が高い。ブログ、ニュースレター、顧問先向けメールのいずれでも構いません。ただし「延長されます」と書かないこと。要望段階であることを明示したうえで、「採用を増やした会社は不利になる可能性がある」という問いを投げる形にします。
7.3 12月:大綱公表に合わせてセミナーと個別相談を設計する
大綱が出た週にセミナーを開ける状態を、今のうちに作っておきます。集客の告知は大綱の前から始められます。セミナーの終わりを個別相談につなぐところまで設計しておくこと。志師塾ではこれを「顧客獲得型セミナー」と呼び、情報提供で終わる自己満足型と区別しています。ゴールから逆算して構成を組むだけで、同じ内容でも成果がまったく変わります。
なお、この動き方は独立して間もない税理士ほど効きます。実績がまだ薄くても、制度という共通の話題があれば会話が成立するからです。開業初期の全体設計は、税理士の独立開業と年収・事前準備の解説記事にまとめています。
まとめ|賃上げ税制3年延長案は、税理士の「指名される理由」になる
要点を整理します。
- 経産省は令和9年度税制改正要望で、賃上げ促進税制の3年延長(令和11年度末まで)と、適用基準を「総額」から「一人当たり」へ変えることを要望した。決定は2026年12月中旬の与党税制改正大綱
- 延長の裏では縮小が進む。全企業向けは廃止、中堅向けも期限到来で廃止予定、中小向けも教育訓練費の上乗せが消えて最大45%→35%
- 赤字法人は6割超だが、中小は5年繰越が使える。ただし毎期の明細書添付を落とすと権利が消える
- 決算月で分岐時期が違うため、一般論では答えが出ない。だから個別相談が必然になる
- 相談導線は3型。既存深耕(決算前シミュレーション)/新規獲得(改正ニュース波乗り)/高単価(賃上げ計画×資金繰り伴走)
顧問先が知りたいのは「制度が延びるかどうか」ではありません。「うちは来期いくら残るのか」の一点です。そしてその答えは、決算月も従業員構成も採用計画も知っている人間にしか出せない。賃上げ税制は、税理士にとって説明する仕事ではなく、指名される理由になります。
ただ、制度に詳しいだけでは指名は起きません。「誰に、何の専門家として知られているか」が決まっていないと、相談が入る前に別の誰かへ流れていきます。
賃上げ税制の3型を、実際の相談に変えたい税理士の方へ
決算前シミュレーション、改正ニュース発信、資金繰り伴走。どの型を選んでも、最後は「最初に相談される人」になれるかで結果が決まります。志師塾の先生業のためのWeb集客セミナーでは、専門性を第一想起に変えるまでの導線設計を、士業の具体例で解説しています。参加は無料です。
関連記事もあわせてどうぞ
この記事について
この記事は、先生業専門のビジネススクール「志師塾」が執筆・監修しています。志師塾はこれまでに3,295名(2026年8月16日時点)の士業・コンサルタント・講師・コーチの顧客獲得を支援してきました。卒業生コミュニティでは業種を越えた連携が日常的に生まれており、本記事の相談導線3型も、そこで蓄積された実践知をもとに整理したものです。
※本記事は2026年9月16日時点の公表情報にもとづいています。令和9年度税制改正の内容は要望段階であり、確定した内容は与党税制改正大綱および成立した法令をご確認ください。統計値・改正内容は、必ず各公表元の最新資料でご確認のうえご活用ください。

