

お金の相談にニーズがないわけではありません。資産形成の配分も、保険の見直しも、住宅ローンの選び方も、誰もが知りたいテーマです。それなのに集客で苦しむFP(ファイナンシャルプランナー)が多いのは、「知りたい人」と「お金を払ってでも相談したい人」がまったく別だからです。FPが食える資格なのではなく、食えるFPがいるだけ。この違いは、Web集客の設計で埋められます。
先に、この記事の結論から。
- ステップ1と2:誰の、どの場面を引き受けるFPかを決めてから、Webに営業を肩代わりさせる
- ステップ3:ホームページ・記事・SNS・メール・セミナーの役割分担
- ステップ4と5:無料相談ではなく有料相談を入口にし、年1回の見直しと法人という2つ目の土俵で続ける
この記事では、先生業(士業・コンサルタント・コーチ・講師など)の集客・営業支援を専門としてきた志師塾が、FPのWeb集客を有料の相談につなげるまでの流れを5つのステップに分けて解説します。公的な調査データと、志師塾で学んだFPの実例もあわせて並べました。読み終えるころには、金融商品の販売に頼らずに相談で対価を得るために、何から手を付ければよいかが見えているはずです。
目次
FPのWeb集客には、他の先生業に無い前提があります。無料で相談できる窓口が、街にも画面の中にもすでにあること。その隣で有料の相談を選んでもらう設計を、志師塾の先生業のためのWeb集客セミナーでは先生業の実例で扱っています。
1. FPのWeb集客が難しくなる3つの構造
FPのWeb集客が難しくなる構造とは、ニーズと支払意思のずれ、資格に希少性がないこと、収入モデルの偏りの3つです。努力が足りないから集まらない、という話ではありません。ここを知らずに動くと、頑張るほど空回りするわけです。
1.1 ニーズはあるのに、対価を払う相手が見えにくい
預貯金と株式と投資信託をどう配分すればよいか。安くて安心できる保険はどれか。知りたくない人はいないでしょう。ところが、その助言そのものに高い金額を払う人はごくわずかです。多くの人は「無料で教えてくれる誰か」を探しています。
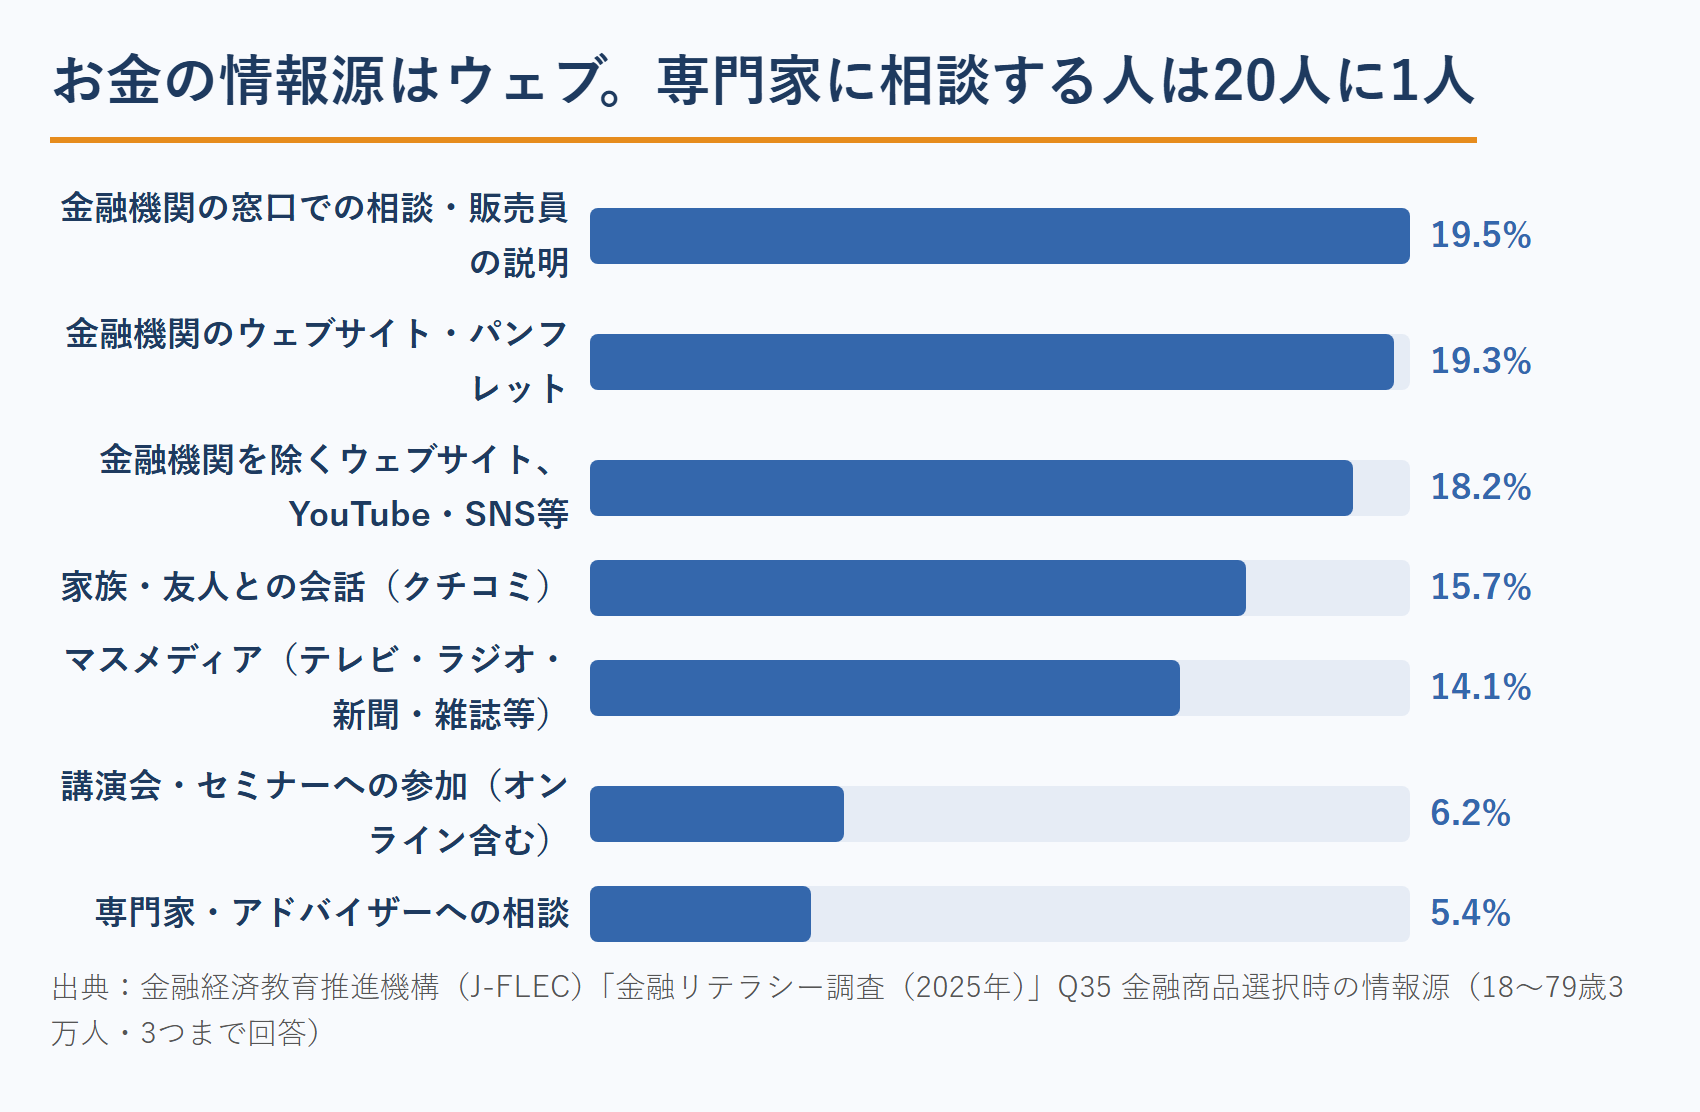
この感覚は、数字でも確かめられます。金融経済教育推進機構(J-FLEC)が全国の18歳から79歳3万人に行った金融リテラシー調査(2025年)で、金融商品を選ぶときの知識・情報をどこで得ているかを聞いた設問(3つまで回答)の結果が下のとおりです。
- 金融機関の窓口での相談・販売員の説明:19.5%
- 金融機関のウェブサイト・パンフレット:19.3%
- 金融機関を除くウェブサイト、YouTube・SNS等:18.2%
- 家族・友人との会話(クチコミ):15.7%
- マスメディア(テレビ・ラジオ番組、新聞・雑誌等):14.1%
- 講演会・セミナーへの参加(オンラインを含む):6.2%
- 専門家・アドバイザーへの相談:5.4%
- どこで知識・情報を取得すればいいかわからない:7.8%
お金のことを専門家に相談している人は、20人に1人ほど。窓口や記事や動画で自力で調べる人が、その3倍から4倍います。FPの前に、相談という選択肢そのものが浮かんでいないのです。同じ調査では、金融や経済に関する情報を月に1度もみていない人が41.3%いました。
この構造がある限り、「相談を受け付けています」という発信だけでは相談は来ません。助言に価格が付くのは、相手が自力では決められない、重くて具体的な場面のときだけです。どの場面を引き受けるFPなのかを決めることが、Web集客の出発点になります。
1.2 資格そのものに希少性がない
FPの資格は、大手の金融機関に勤めていれば持っていることが珍しくありません。日本FP協会のCFP認定者・AFP認定者数データによると、2026年8月1日現在でAFP認定者が151,412人、CFP認定者が28,110人。合わせて約18万人がFPを名乗れる状態にあり、FP技能士だけを持つ人を加えれば母数はさらに大きくなります。
「ファイナンシャルプランナーです」と名乗っても、「そうですか」で会話が終わってしまう場面は少なくないでしょう。検索結果でも同じことが起きます。「FPであること」は選ばれる理由にならず、「どんなFPか」だけが選ばれる理由になります。ここを押さえずにホームページを作っても、18万人の中に埋もれて比べられるだけです。
1.3 「無料相談で商品を売る」以外のモデルが描けていない
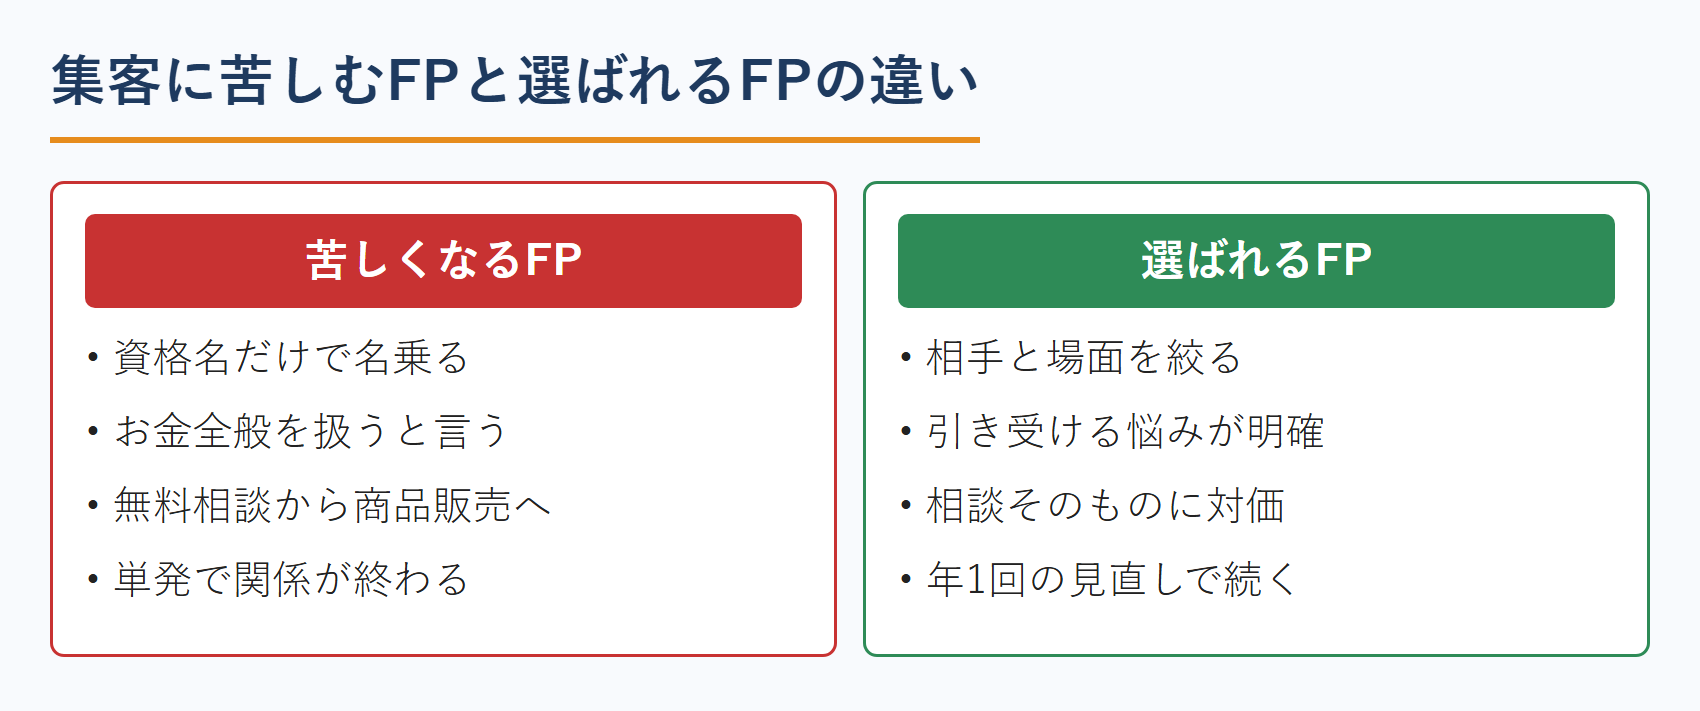
企業に所属するFPは、その企業の商品を売ることで収入を得ます。独立したFPの価値は、特定の会社の商品に縛られず、その人にとって最適な組み合わせを提示できること。ところが、無料相談から保険や証券の販売につなげる形だけを続けていると、独立した意味が薄れていきます。
販売手数料が悪いわけではありません。危ないのは、それしか収入の形がないことです。相談そのものに対価を払ってもらう形と、法人向けの継続顧問という形。この2つの選択肢を持てるかどうかで、独立FPの安定感は変わります。Webは、その2つを先に伝えておくための場所になります。
2. FPが独立後の立ち位置を決める(ステップ1)
ポジショニングとは、無競争状態で顧客に選ばれる独自の場所を見つけることです。ここからが手順で、最初に決めるのがこれ。ホームページも記事も、ここが決まっていなければ書けません。
2.1 「FPの○○です」では選ばれない
あなたは、自分がどのようなFPかを一言で言えますか。資格名だけの名乗りは正確ですが、記憶には残りません。選ばれるFPとは、人柄・扱うテーマ・これまでの経験の組み合わせが独特で、それが相手に伝わっている人です。
組み合わせが独特であるほど他のFPと区別され、その点が相談者から評価されるものであれば、あなたはオンリーワンの立ち位置を確保できます。志師塾がよく使うのは「100人に1人のものを2つ掛け合わせれば1万人に1人になる」という考え方。ゼロから新しい何かを生む必要はなく、すでに持っている経験の組み合わせを変えるだけで場所は作れます。
2.2 相手・テーマ・場面の3軸で絞る
絞り方は3つの軸で考えます。相手(子育て世帯、退職前後の世代、経営者、士業)、テーマ(教育資金、住宅、事業承継、退職金、確定拠出年金)、場面(離婚、相続、独立、転職)。この3軸のどこかで、これまでの経歴と力になりたい相手が重なる場所を探してください。
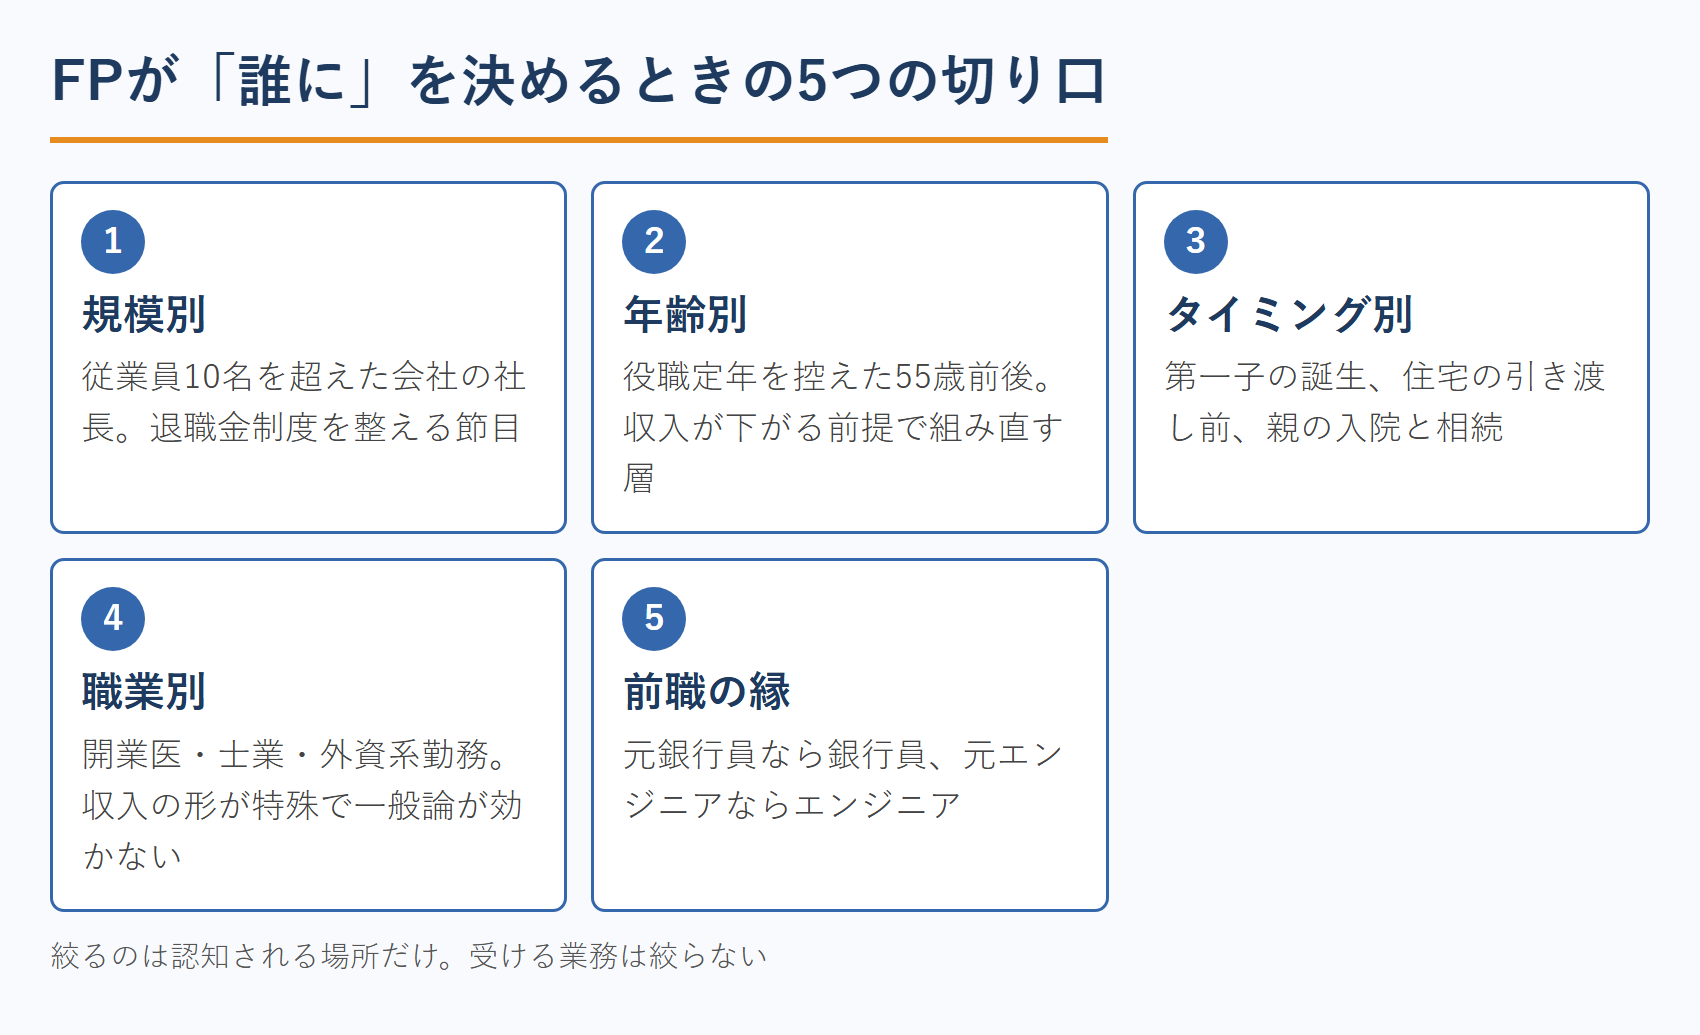
「誰に」の切り口は、業種で分けるだけではありません。志師塾が先生業の支援で使っている切り口を、FPに当てはめると次のようになります。
- 規模別:従業員が10名を超えた会社の社長。退職金制度を整える必要が出てくる節目
- 年齢別:役職定年を控えた55歳前後。収入が下がる前提で組み直したい人が集まる
- タイミング別:第一子が生まれた直後、住宅の引き渡し前、親の入院をきっかけに相続を考え始めた人
- 職業別:開業医、士業、外資系の勤務者。収入の形が特殊で、一般論がそのままでは当てはまりません
- 前職の縁:あなたが元銀行員なら銀行員、元エンジニアならエンジニア。言葉が通じる相手を選ぶ
「絞ると相談が減るのでは」という不安は自然です。実際は逆で、絞るからこそ思い出してもらえます。「お金のことなら何でもご相談ください」は、相手の記憶の中では「何の専門家でもない」と同じ扱いになる。ここが決まると、書くべき記事も自然に見えてきます。
2.3 絞るのは「認知される場所」であって、受ける仕事ではない
ここは誤解が多いところです。絞るというのは、他の相談を断ることではありません。志師塾が伝えているのは、実際にやる業務は絞らなくてよい。お客様に認知してほしい場所だけを絞るという考え方です。
たとえば「役職定年前の資金の組み直し」で名乗ったFPのところに来た相談者が、住宅ローンの借り換えの話も、親の相続の話も持ち込んでくる。これはよくあることです。入口が1つに定まっているほど思い出してもらいやすく、入ってきたあとの相談は自然に広がっていきます。減るのは絞ったときではなく、覚えられなかったときです。
この考え方は、志師塾が「一点集中・ナンバーワン・一番乗り」と呼ぶ3つの視点にまとめられています。一点集中で勝ってから全面展開へ広げる。順番が逆になると、どこまでいっても比較の中から抜け出せません。
2.4 目指すのは「あのテーマなら、あのFP」という第一想起
ポジショニングのゴールは、相談者や紹介者の頭の中で「この話なら、あのFP」と最初に思い出される状態(第一想起)をつくることです。紹介も口コミも、ここから生まれます。誰かが「退職金の運用で迷っていて」と口にした瞬間に、あなたの名前が挙がるかどうか。
志師塾では、ホームページやSNSといった道具に手を付ける前に、まずこの設計を固める「ポジショニング先行」の考え方を大切にしています。道具が働き始めるのは、選ばれる理由が決まってから。順番を守るだけで、同じ作業の効き方が変わります。
3. FPがWebに3つの役割を任せる(ステップ2)
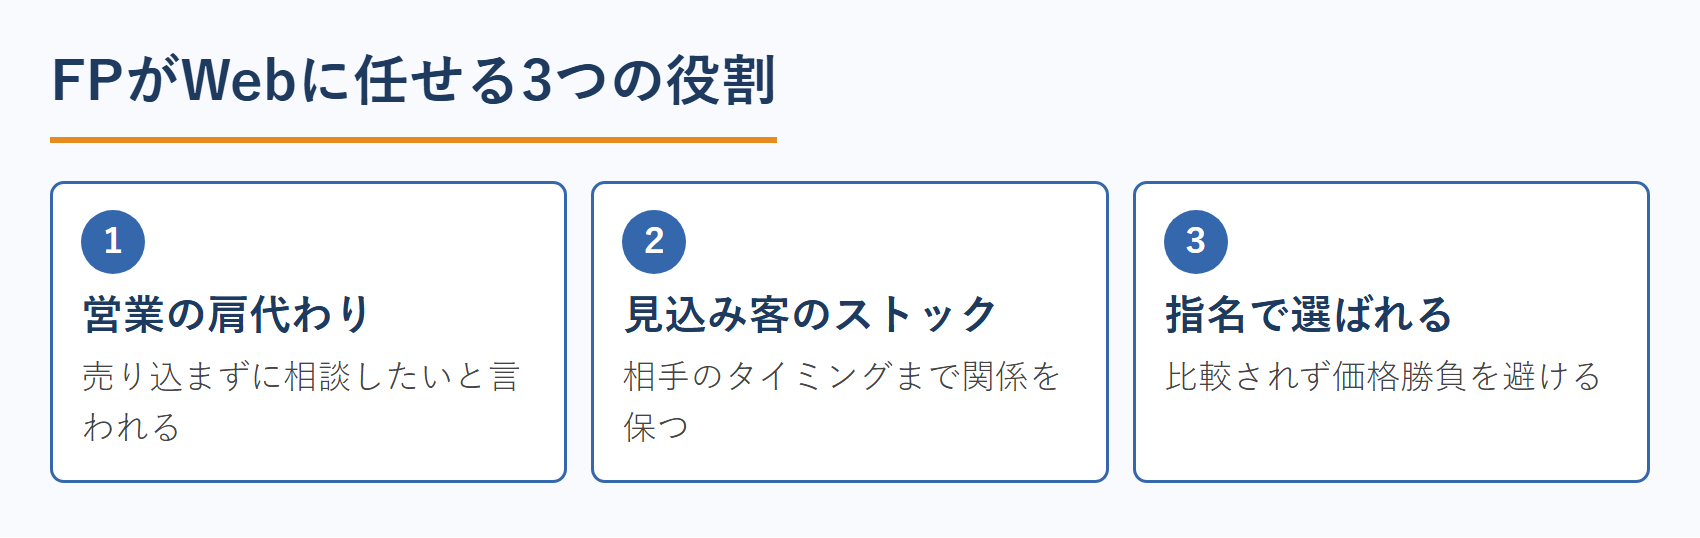
FPがWebに任せる役割とは、営業の肩代わり・見込み客のストック・指名の3つです。立ち位置が決まったら、Webの出番。この3つを役割として意識すると、何を作ればよいかが決まります。
3.1 役割1:言いにくい「営業」を肩代わりしてもらう
専門家として名乗っている人が、頭を下げて「サービスを買ってください」と回るのは無理があります。仮にそうすれば、安く値踏みされるだけです。かといって営業の担当者を雇えば固定費が重くのしかかります。
Webの仕組みは、この間を埋めます。記事やページがあなたの代わりに専門性を伝え、興味を持った人だけが会いに来る。売り込まずに「相談したい」と言ってもらう状態を、無理なくつくれます。
3.2 役割2:見込み客をストックとしてためる
専門サービス業は、収入が読みにくい仕事です。1件受けても、次があるかは分かりません。訪問や紹介だけに頼っていると、収入はいつまでもフローのままです。Webはメールマガジンや資料請求という形で、見込み客をストックに変えられます。
ためた相手には、時期を見て届けられます。子どもが生まれた、住宅を買った、退職が近づいた。相手のタイミングが来たときに思い出してもらえる状態を保てるのが、ストックの強みです。お金の相談は、思い立った瞬間に相手が決まってしまいます。その瞬間に名前が出るかどうかは、それまで何回接触していたかで決まるわけです。
3.3 役割3:価格勝負を避け、指名で選ばれる
Webは、一人ひとりに向けて語れる道具です。同じテーマでも、誰に向けて書くかで言葉は変わります。読んだ人が「これは自分のことだ」と感じたとき、比較の対象は消えます。他の誰でもないあなたに頼みたい、という状態です。
ここまで来れば、価格の話は後回しになります。高い相談料を提示できるFPは、値段を上げたのではなく、先に価値の伝え方を変えているだけです。
3つの役割は、道具をそろえただけで自動的に手に入るものではないのです。どれを先に立ち上げるかは、いまの相談件数と、次にどの層を増やしたいかで変わります。志師塾の先生業のためのWeb集客セミナーでは、その見極め方を、実際に手を動かした先生業の進め方からたどれます。
4. FPの価値を1秒で伝える3点セットをWebに載せる
価値伝達の3点セットとは、肩書き・キャッチコピー・プロフィールの3つを、同じ言葉でそろえた状態のことです。役割が決まっても、Webに載せる言葉が資格名のままでは何も伝わりません。志師塾がこの3つを1組で扱うのはそのため。ホームページのトップにも、SNSの自己紹介欄にも、名刺にも、同じ言葉で載せます。
4.1 肩書きは「専門領域+一般名称」で13文字
肩書きとは、あなたの価値を1秒で伝える言葉です。あなたは何屋さんなのか。ここに「ファイナンシャルプランナー」とだけ書いた瞬間、読み手は18万人の中の1人としてあなたを見ます。
作り方は単純で、専門領域と一般名称を足すだけ。「話し声ボイストレーナー」「士業Web集客コンサルタント」のような形です。FPなら「共働き世帯の教育資金プランナー」「役職定年前のライフプランアドバイザー」「中小企業の退職金設計コンサルタント」といった具合になります。目安は13文字前後。長くなるほど覚えられません。
一般名称の選び方には注意が要ります。相手が「コンサルタント」という言葉を身構えて受け取る層なら、別の言い方を選んでください。資格名を一般名称に使えるのは、弁護士や税理士のように広く知られているものだけです。
4.2 キャッチコピーは25文字。3つの要素と好奇心で組む
肩書きの次に置くのが、25文字前後のキャッチコピーです。志師塾では、次の3つに好奇心を足した形で組み立てます。
- メリット:書くのは、手に入る結果。「家計を見直します」ではなく「毎月の手取りが増えます」。さらにその先の「増えた分で家族旅行に行けます」まで踏み込むと反応が上がる
- 具体性:数字で見せる。「たった2か月で年間30万円」のように、期間と金額を並べる
- To Meメッセージ:相手の属性を名指しできていますか。「共働きで小学生のお子さんがいるご家庭へ」と書けば、その人は自分ごととして読む
- 好奇心:常識をひっくり返す一言を添える。「節約しないで手取りを増やす」のような対比
ここで気をつけたいのは、数字を盛らないことです。事実でない数字を書けば、それは広告としての問題になる前に、相談の場で必ず崩れます。見せ方は工夫してよく、中身は事実の範囲に置く。この線は動かさないでください。
4.3 プロフィールは「谷と山」で書く
プロフィールは自分のためではなく、読む人のためのものです。書きたいことを書くと、経歴の羅列になって誰の心にも残りません。志師塾が教えているのは、伝えたいメッセージを先に2つ決めて、そのメッセージが伝わる出来事だけを選ぶという順番です。
選ぶ出来事は、うまくいった話(山)だけでは足りません。うまくいかなかった話(谷)を先に置いて、そこからどう変わったかを書く。谷があるほど、読み手は自分の姿を重ねます。保険の販売しかできずにもどかしかった時期、自分の家計が回らなくなった経験、親の相続でもめた記憶。あなたが「なぜこの仕事なのか」を説明できる材料は、たいてい過去のつまずきの側にあります。
過去にマイナスの経験が見当たらないという方もいます。その場合は、身近な人の谷を使ってください。幼なじみが相続で家族と離れてしまった。それを見て心に残ったから、同じ思いをする人をなくしたい。この形でも、伝わるストーリーは作れます。
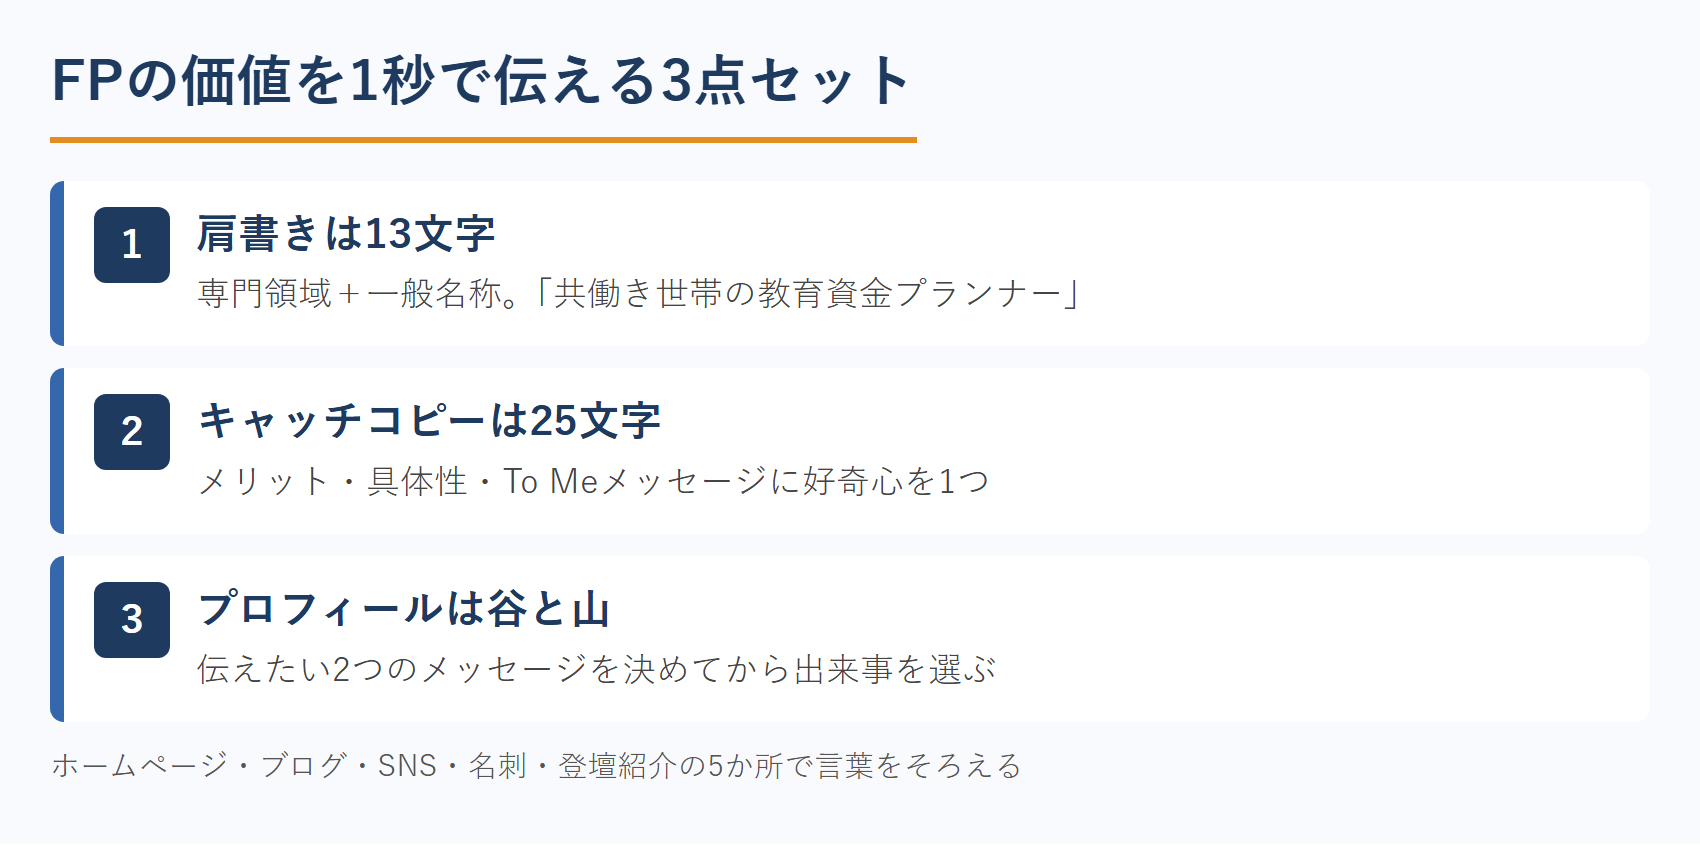
3点セットがそろったら、置き場所をそろえます。ホームページ、ブログの著者欄、SNSの自己紹介、名刺、セミナーの登壇紹介。5か所で言葉が違うと、第一想起は育ちません。同じ言葉を何度も見せることが、そのまま記憶に残す作業になります。
5. FPが媒体を役割で使い分ける(ステップ3)
媒体の使い分けとは、ホームページ・記事・SNS・メール・セミナーに、別々の仕事を割り当てることです。言葉が決まったら、道具の配置。すべての媒体で同じことを書く必要はありません。割り当てが決まると、少ない手間でも回り始めます。
5.1 ホームページは「任せられる根拠」を置く場所
ホームページに置くのは、相談の内容、料金、進め方、経歴、そして考え方です。相談者が最も不安に思うのは、いくらかかるのか、何をしてもらえるのか、商品を売り込まれないか。この3つの答えが書かれているかどうかで、問い合わせの数は変わります。
とくに独立FPの場合、「相談料で成り立っているのか、商品の販売で成り立っているのか」をはっきり書くことが信頼につながるのです。曖昧にしておくほうが親切に見えて、実は相手の警戒心を残します。載せ方の詳細はFPのホームページ集客3つの鉄則の記事で扱っています。
5.2 ブログと検索は「まだ知らない人」と出会う場所
記事の役割は、あなたをまだ知らない人と出会うことです。書くテーマは、相手が実際に検索する言葉から選びます。「ライフプランニングの重要性」ではなく「教育資金 いつから いくら」。専門用語で書いた記事は、専門家にしか届きません。
ここが効いていると、初回の面談が「検討の場」ではなく「確認の場」に変わります。会う前にあなたの考え方が伝わっているからです。記事は書いた瞬間から資産として残り、半年後、1年後にも人を連れてきます。効き始めるまでの時間が長いぶん、早く始めた人が有利になる媒体でもあります。
5.3 SNSとメールは、相談者の年代で使い分ける
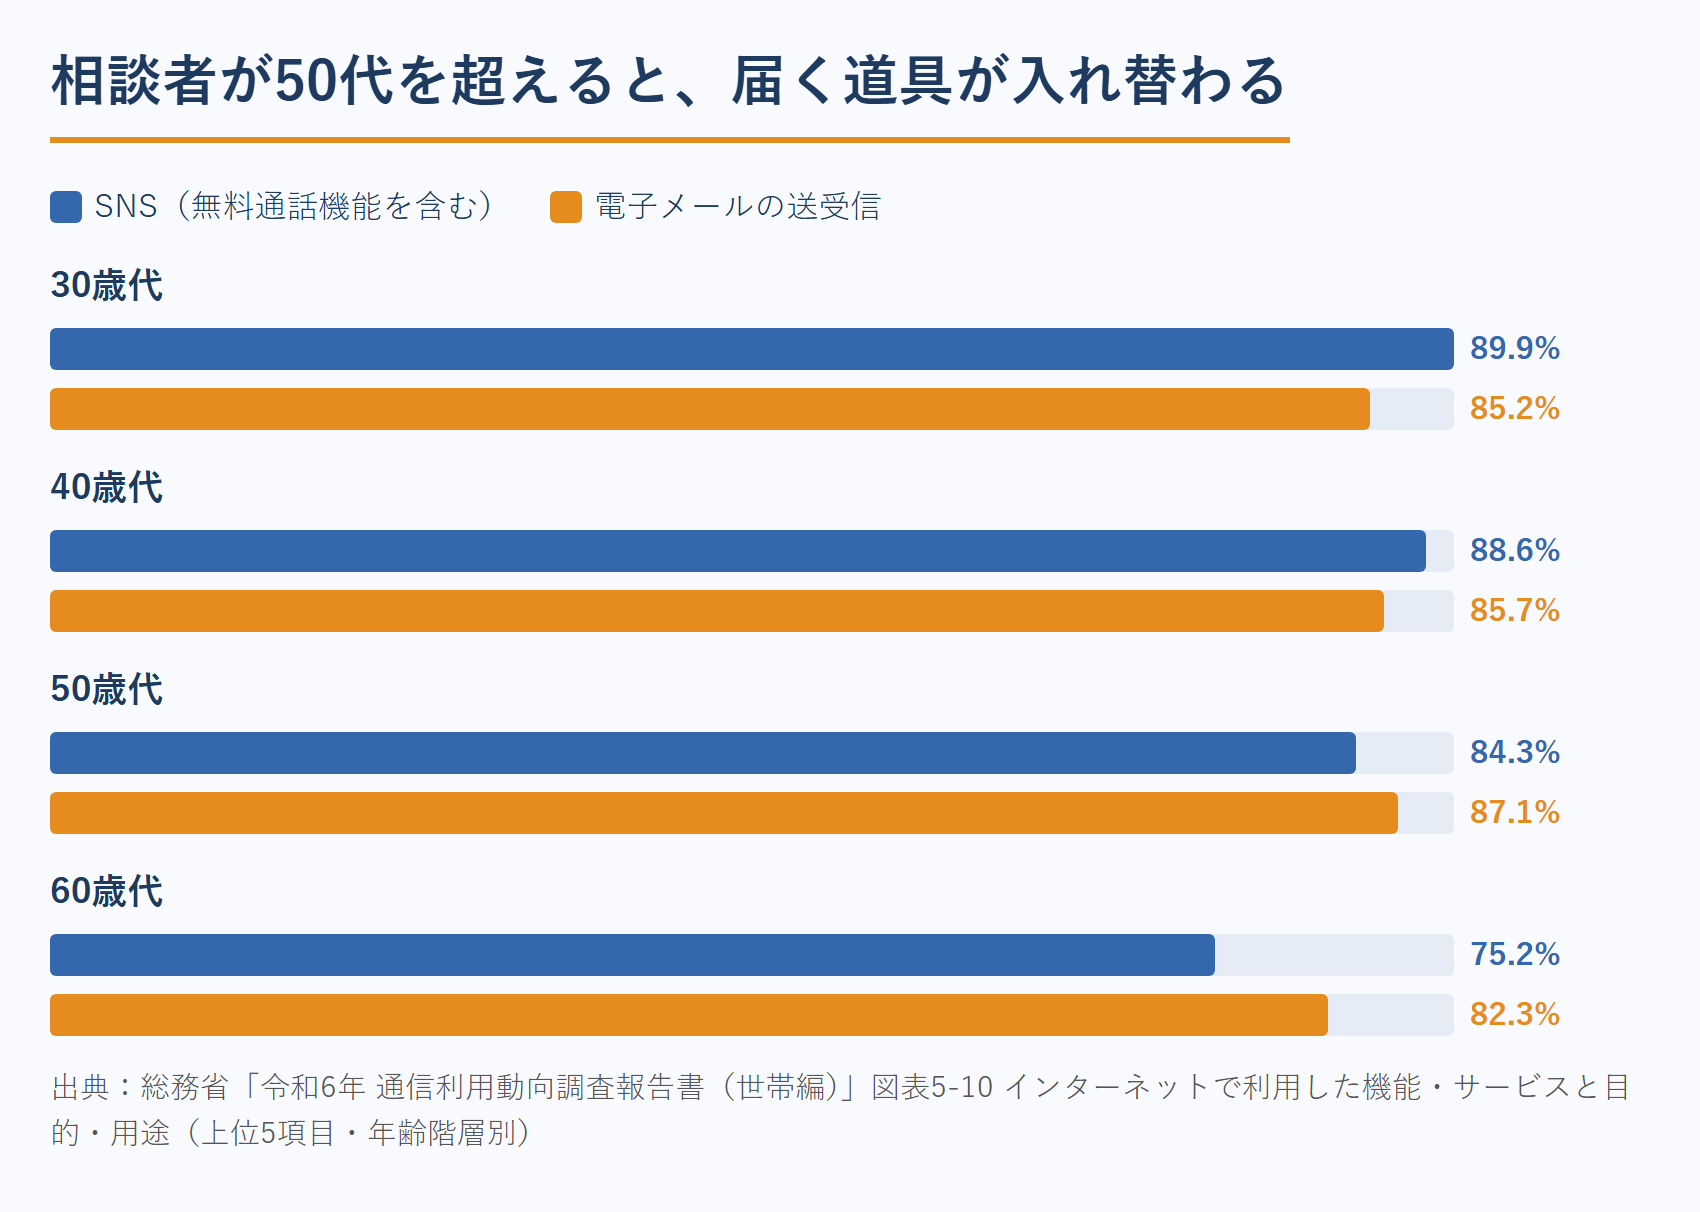
SNSに力を入れるべきか、メールマガジンを育てるべきか。この判断は好みではなく、あなたが会いたい相手の年代で決まります。総務省の令和6年 通信利用動向調査報告書(世帯編)には、年齢ごとに「インターネットで何をしているか」の順位が載っています。
- 30歳代:1位はSNS(89.9%)、2位が電子メール(85.2%)
- 40歳代:1位はSNS(88.6%)、2位が電子メール(85.7%)
- 50歳代:1位は電子メール(87.1%)。SNSは3位(84.3%)
- 60歳代:1位は電子メール(82.3%)。SNSは3位(75.2%)
境目は50歳前後です。子育て世帯や住宅購入層を相手にするならSNSの比重を上げ、退職金や相続を扱うならメールを主役に据える。同じ調査でSNS利用率は65歳以上で60.1%まで下がるので、シニア層をSNSだけで追いかけると届かない相手が4割出ます。
もう1つ、SNSの使い方そのものにも注意が要ります。同じ調査でSNSの利用目的を聞くと、「従来からの知人とのコミュニケーションのため」が87.2%で最も多く、「知りたいことについて情報を探すため」は63.6%でした。SNSは新規の出会いより、すでに接点のある人との関係を保つ場として使われているということです。新しい人と出会いたいなら検索、関係を深めたいならSNS。この分担で考えると、投稿の中身も決まります。
5.4 セミナーは相談へのハードルを下げる場所
いきなり1対1の相談に申し込むのは、相手にとって重い一歩です。セミナーなら参加者が複数いる分、心理的な負担は下がります。話を聞いて人柄を確かめてから相談したい、という気持ちに沿った形です。
志師塾がセミナーで伝えているコツが1つあります。満足度は100点ではなく80点前後を狙うということ。全部を教えきってしまうと「あとは自分でやってみます」で終わります。扱うテーマは狭く深く。空白を意図的に残しておくと、その空白が個別相談の理由になります。
オンラインで開けば、商圏は一気に全国へ。地域で集めきれないテーマほど、オンラインとの相性は良くなります。
6. FPのWeb集客に取り組む順番|7段階のロードマップ
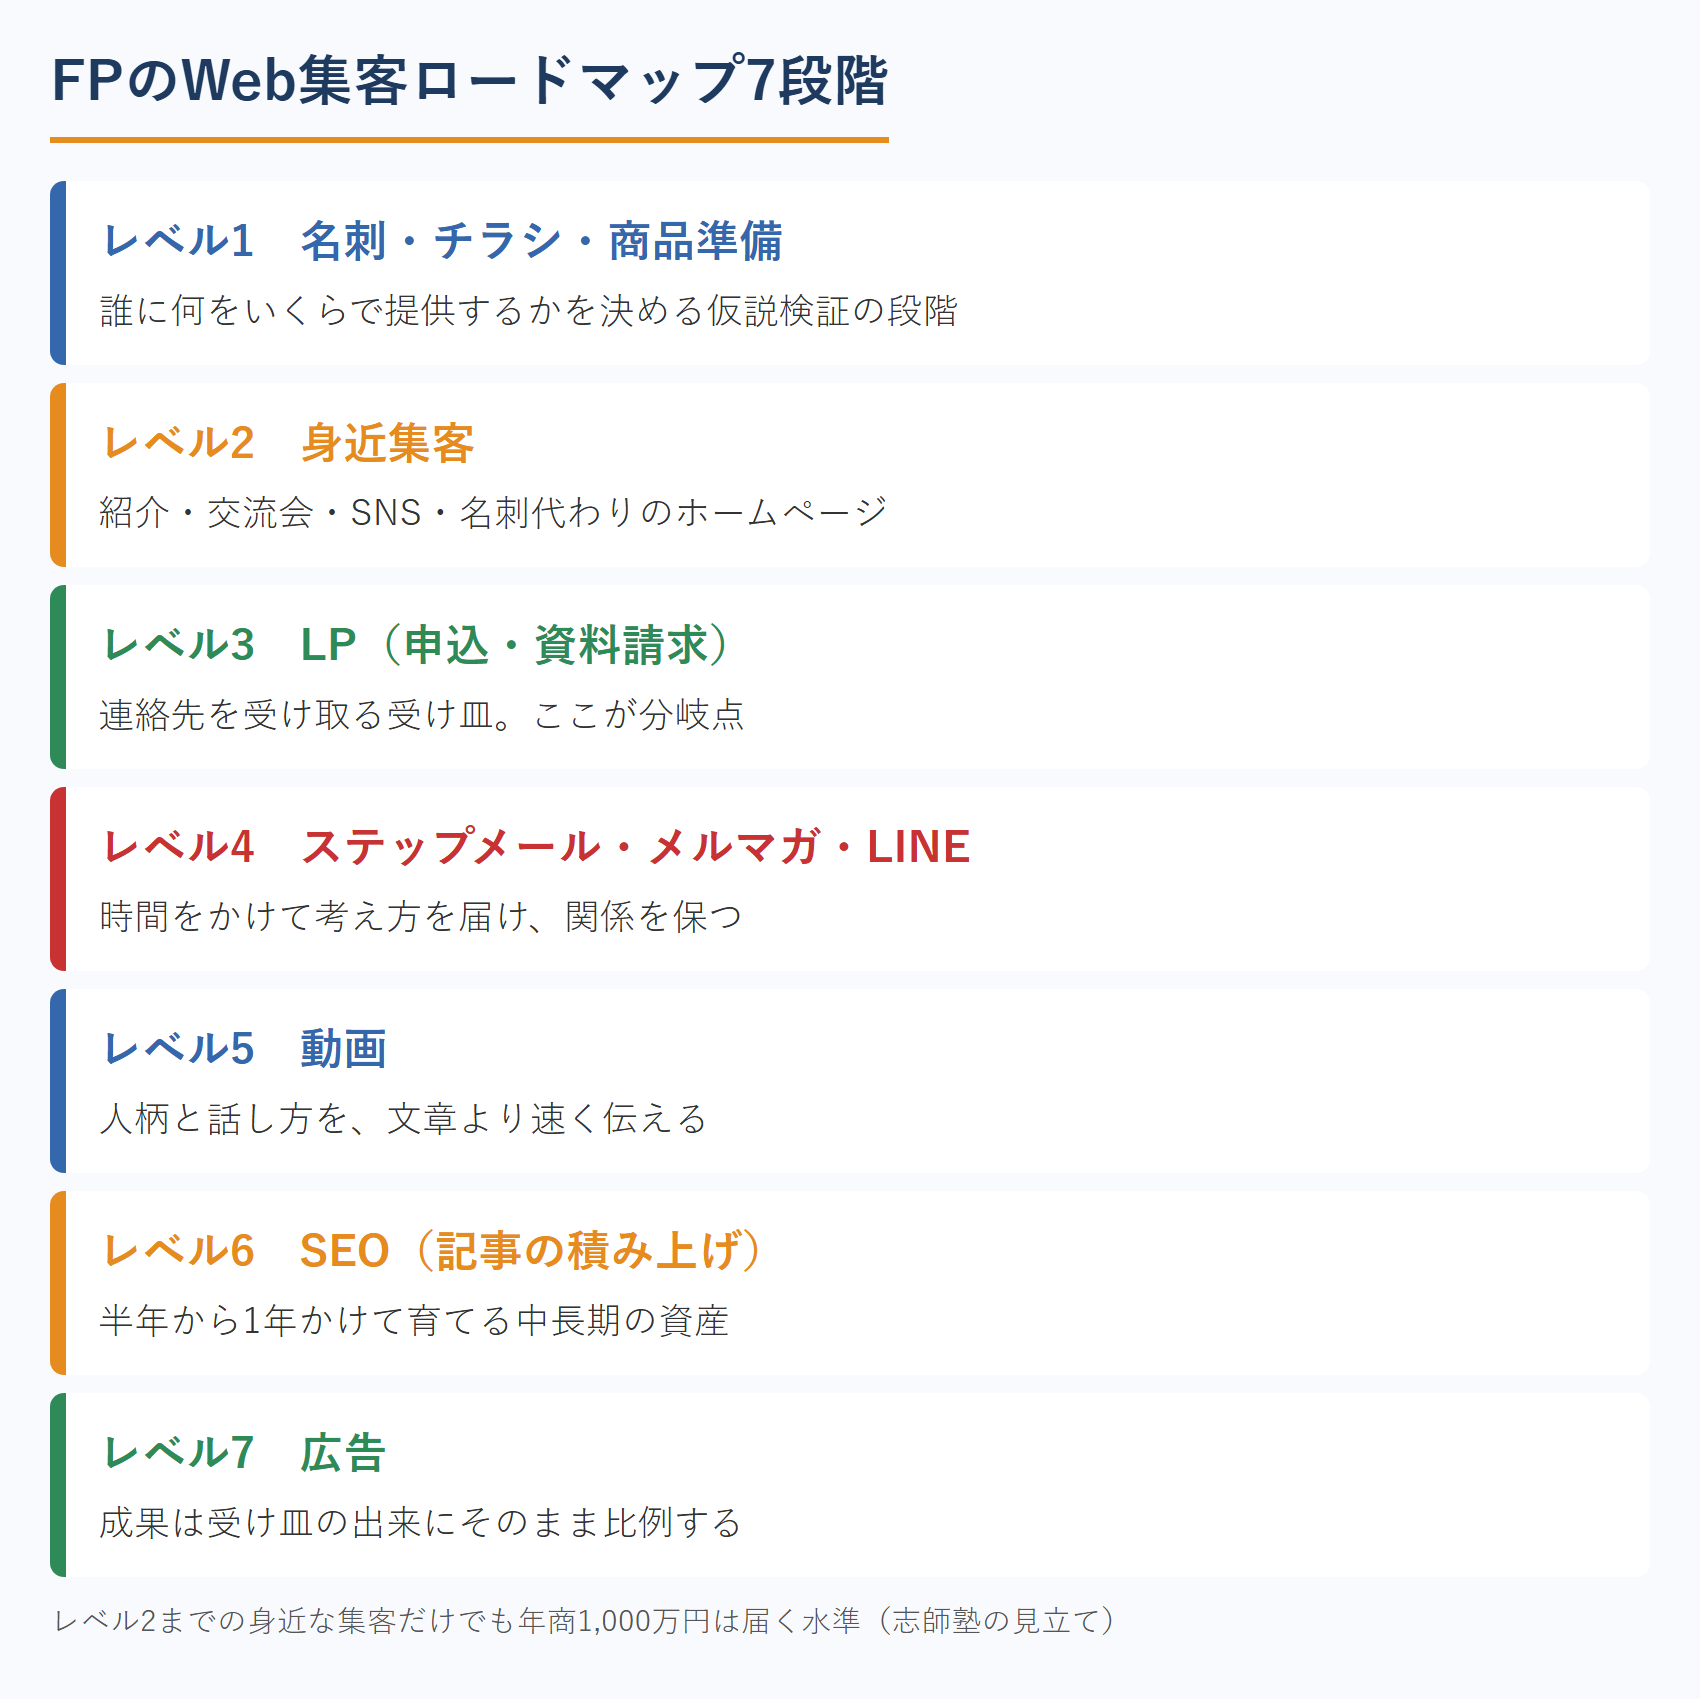
Web集客ロードマップとは、志師塾が取り組む順番を7段階に分けたものです。媒体の役割が分かっても、全部を同時に始めることはできません。この順番を守ると、少ない手数でも積み上がります。
6.1 レベル1と2:まず身近なところで売れるかを確かめる
レベル1は、名刺とチラシ、それに商品そのものの準備です。誰に何を提供して、いくらもらうのか。これが決まっていない状態でWebに手を出すと、書く材料がないまま更新に追われます。
レベル2は、紹介・交流会・SNS・名刺代わりのホームページ。手の届く範囲で実際に売ってみる段階です。志師塾では、この段階までで年商1,000万円は十分に届く水準だと見ています。ここで反応が返ってこないなら、原因は集客の量ではなく商品と名乗りのほうにあります。
6.2 レベル3と4:受け皿と、関係を続ける仕組みをつくる
レベル3が分岐点です。セミナー申込用のページ、資料請求用のページを用意して、興味を持った人の連絡先を受け取れるようにします。ここが無いと、せっかく記事を読んでもらっても、その人とは二度と会えません。
レベル4は、ステップメール・メールマガジン・LINE。受け取った連絡先に、時間をかけて考え方を届ける段階です。お金の相談は思い立つまでに時間がかかりますから、この層をどれだけ持てているかが翌年の売上を決めます。5.3で見たとおり、相談者が50代以上ならここが主戦場になります。
6.3 レベル5から7:動画・検索・広告で規模を広げる
レベル5は動画です。人柄と話し方は、文章より動画のほうが速く伝わります。レベル6が検索対策で、記事を積み上げて中長期の資産にする段階。レベル7が広告になります。
広告を最後に置いているのには理由があります。広告の成果は、受け皿の出来にそのまま比例するからです。レベル3の申込ページが弱いまま広告費を投じても、集まった人は素通りしていきます。順番を飛ばして最初に広告を試して、費用だけが消えた。この相談は珍しくありません。
6.4 自分がいまどこにいるかを先に決める
このロードマップの使い方は単純です。上から順に、自分ができているところに印を付けていく。印が途切れたところが、次に手を付ける場所になります。
よくあるのは、レベル2を飛ばしてレベル6の記事づくりから始めてしまう形。身近な相手にも売れていない商品を、検索から来た初対面の人が買うことはまずありません。逆に、レベル2で手応えがあるのにレベル3を作っていない方も多いもの。この場合は申込ページを1枚作るだけで、翌月から数字が動き始めます。
ここまでは、Webという道具の使い方でした。その手前にある「そもそも先生業はなぜ選ばれるのか」を先に押さえておきたい方は、無料の書籍「先生業の顧客獲得を成功させる7つの能力」(一部ダウンロード)をご活用ください。セミナーはまだ早いという方の、最初の一歩としてどうぞ。
Amazonランキング2部門No.1の著書を、
無料進呈キャンペーン期間中 (一部ダウンロード)
「先生業の顧客獲得を成功させる7つの能力」
- ビジネスとして見た時の、先生業の3つの特性
- 先生業がハマってしまう5つの罠とは
- 究極的には、先生業に求められる能力は2つしかない
- 安定的に高額で顧客獲得し続ける7つの能力など

7. FPが無料相談を有料相談に変える(ステップ4)
有料相談化とは、無料相談を入口にせず、相談そのものに対価を付ける設計のことです。ここが、独立FPの分かれ道。無料相談のままでは、どこかで商品の販売に戻ります。対価の付け方を、順に見ていきましょう。
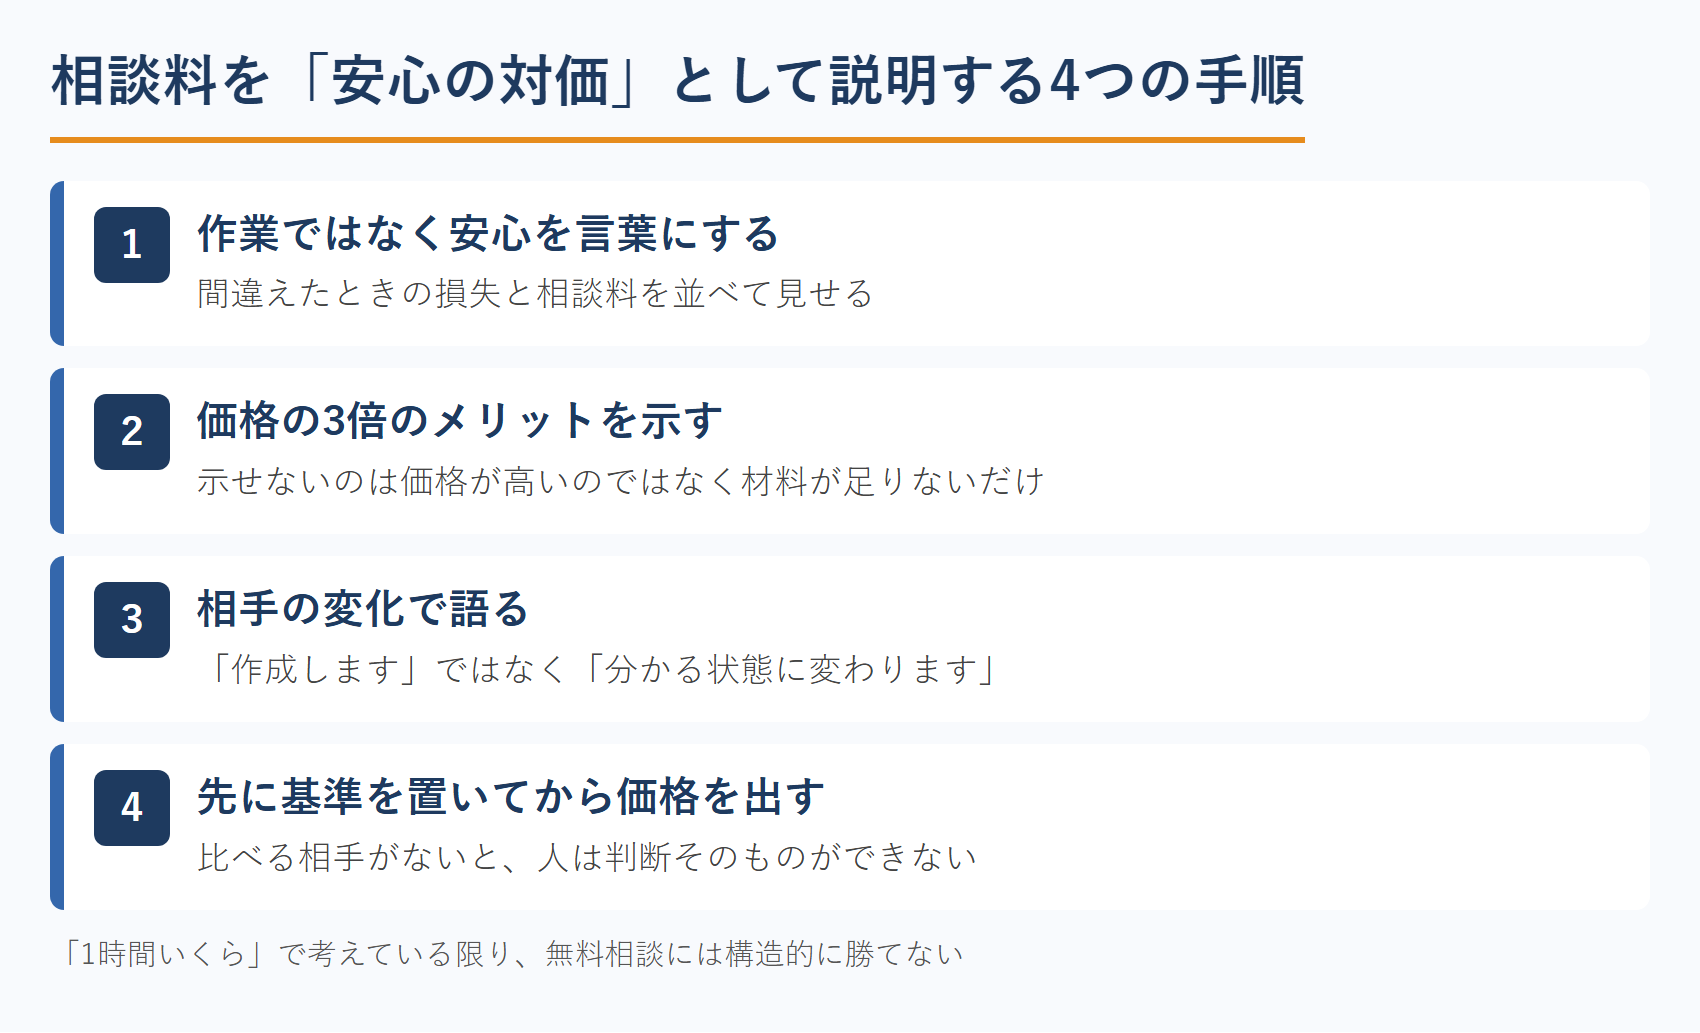
7.1 相談料は「作業の対価」ではなく「安心の対価」
相談料を作業量で説明すると、「話を聞くだけでこの金額か」という反応になりがちです。相談の価値は作業ではなく、大きな金額の判断を、利害のない立場から一緒に考えてもらえる安心にあります。住宅も保険も教育資金も、間違えたときの損失は相談料よりはるかに大きい。この比較を、相手の言葉で示してください。
7.2 価格の3倍のメリットを示せるか
値付けで迷ったときの目安を、志師塾では1つに絞って伝えています。提示する価格の3倍のメリットを、相手に示せる額にするということ。5万円の相談なら15万円ぶん、30万円のプランなら90万円ぶんのメリットを、相手が納得できる形で説明できるか。
説明できるなら、その価格は通ります。説明できないなら、価格が高いのではなく、説明する材料が足りていないだけです。FPの場合、この材料は数字で作りやすいのが強みでしょう。保険の見直しで月々いくら下がるのか。住宅ローンの選び方で総返済額がどう変わるのか。積み立てを早く始めたときの、利息の負担の差。こうした材料は、たいてい手元にあります。
金額に換算しにくいものもあります。その場合は時間で換算してください。自分で調べて比較したら何時間かかるのか。その時間を時給に置き換えるといくらか。基本は、相手が持っている物差しに乗せ換えることです。
7.3 「相手の変化」で価値を語る
コツは、資格や手法ではなく相手の変化を語ることです。「ライフプランを作成します」ではなく「老後の資金が足りるか分からず不安な状態から、毎年いくら貯めればよいかが分かる状態に変わります」。手に入る未来が具体的に見えるほど、価格は判断材料の中で小さくなるものです。
もう1つ。「1時間いくら」で考えている限り、無料相談には構造的に勝てません。時間を売っている以上、同じ物差しで比べられるからです。抜け出す道は、時間ではなく渡すものを単位にすること。「初回2時間で、現状の把握と向こう10年の資金の流れをお渡しします」のようにパッケージにしてしまえば、比較の土俵が変わります。相談の場での伝え方は、ファイナンシャルプランナーの営業の記事で詳しく解説しています。
7.4 いきなり価格を出さず、先に基準を置く
金額は同じでも、出す順番で受け取られ方は変わるもの。何の前置きもなく「30万円です」と伝えれば、相手が見るのはその数字だけ。手前に基準になる数字を置いておくと、印象はまるで違ってきます。
置き方は、たとえばこうです。金融機関の窓口で同じ設計を頼んだ場合、手数料としていくら負担しているのか。同じ内容を個別のコンサルティングとして受ければ、時間あたりいくらが相場なのか。数字を1つか2つ先に見せてから自分の価格を出す。志師塾ではこれをアンカーと呼んでいます。
誤解のないように書いておくと、これは相手をだます技術ではありません。比べる相手が分からないまま金額だけ見せられると、人は判断そのものができなくなる。判断の材料をそろえて渡す作業だと考えてください。
8. FPが継続の関係で収入を安定させる(ステップ5)
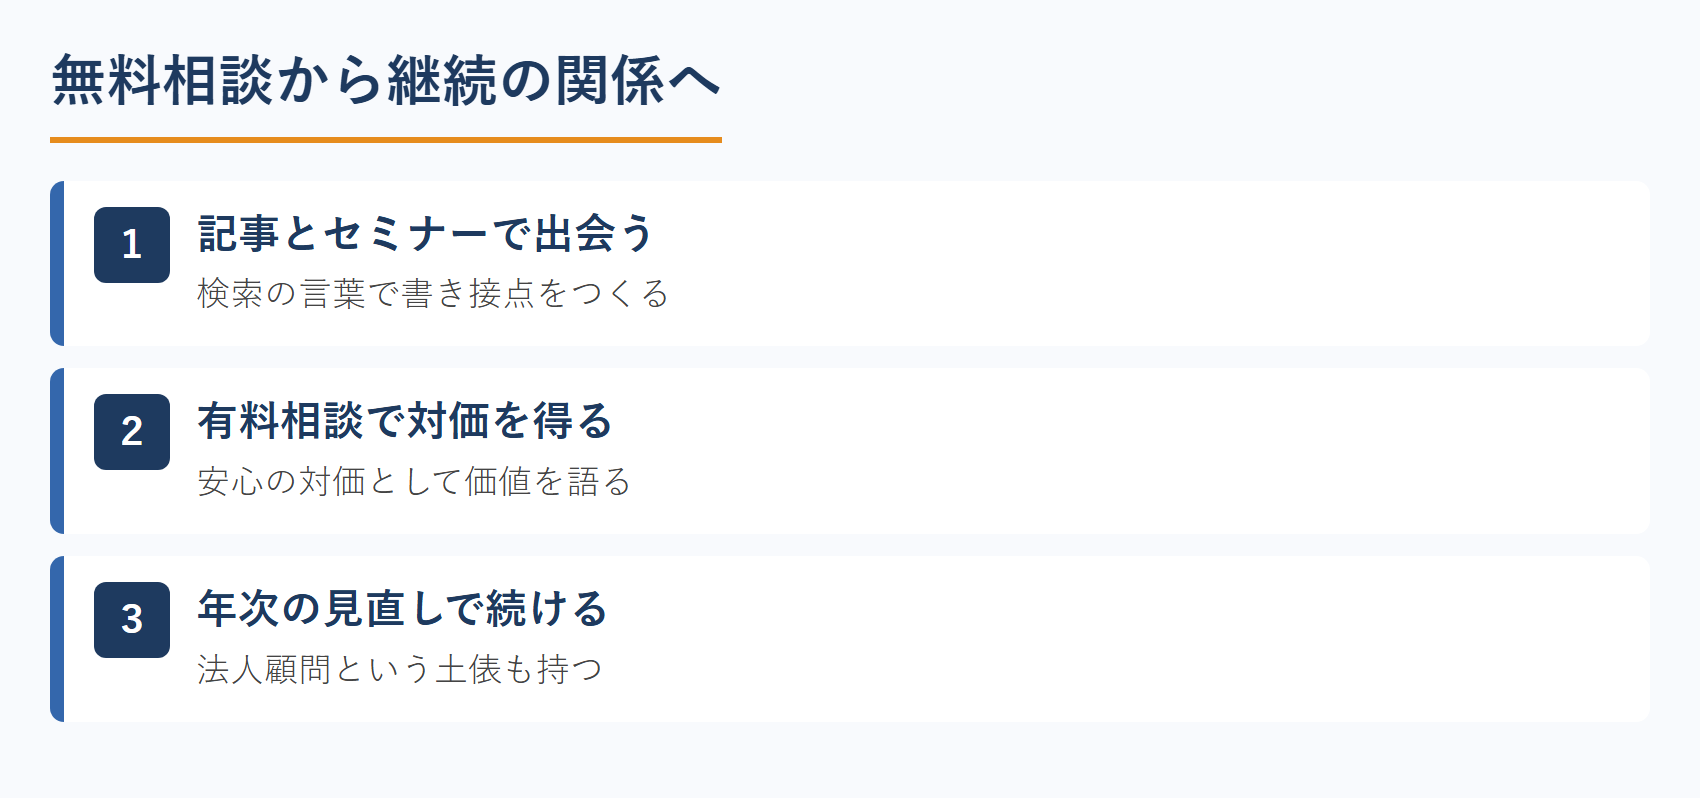
継続の関係とは、年1回の見直しを前提に、契約のときから続きを組み込んでおく形のことです。最後は、受注したあとの設計。単発で終わらせるか、続きにできるかで、翌年の景色が変わります。
8.1 ライフプランは「作って終わり」ではない
ライフプランは、作った瞬間から古くなります。収入も家族構成も制度も動くからです。年に1回の見直しを前提にした関係にしておけば、相談は続きます。スポットの相談は入口、定期的な見直しは続きの関係と最初から決めておくだけで、一件ごとの意味は違ってくるでしょう。
続きの関係を設計するときは、契約のときに伝えておくのが肝心です。相談が終わってから「来年もいかがですか」と持ちかけると営業になりますが、最初に「この設計は年1回の点検が前提です」と伝えておけば、それは提案ではなく仕様になります。
8.2 法人顧客という、もうひとつの土俵
個人向けだけが独立FPの道ではありません。従業員の資産形成研修、確定拠出年金の導入支援、経営者の退職金と事業承継。法人が相手なら、予算の桁も継続性も別物です。個人向けで培った説明力は、そのまま法人でも通用します。
法人向けだからといって、Webの使い方が変わるわけではありません。法人という人はいなくて、決めているのは中の誰か1人だからです。中小企業なら社長、研修の依頼なら人事の担当者。その1人がふだん何を見ているかで、置く場所は決まります。導線の組み方は、法人顧客を掴む導線設計の記事で詳しく解説しています。
8.3 AIで時間をつくり、対話に回す
提案書のたたき台づくり、記事の構成案、面談メモの整理。こうした作業は、AIを使えば短く終わります。問題は、浮いた時間をどこに戻すか。相談者との対話や発信に回せば、相談の質そのものが上がります。取り入れ方はFPのAI活用術の記事で解説しています。
気をつけたいのは、任せる範囲の線引きです。制度の解釈も、その人にとっての最適解も、最後に責任を持つのはあなたのほう。下書きはAI、判断は人。この分け方を先に決めておくと、時間だけを取り戻せます。
9. FPのWeb集客に取り組んだ志師塾卒業生3人の実例
ここで紹介する3人は、いずれも志師塾で学び、お金の相談で対価を得る形をつくった方々です。うち2人はファイナンシャルプランナー、1人は金融教育事業の担い手。ここまでの内容が実際にどう形になるのか、公開済みのインタビュー記事からたどります。
9.1 磯山裕樹さん|週1回の更新を半年以上続けて、失注が減った
旅行会社で中四国ナンバーワンの営業成績を収めたあと、外資系保険会社を経て独立された磯山裕樹さん。特定の金融機関に所属しないフリーな立場で、家計全体の最適化を提案しています。肩書きは「お金専門のパーソナルトレーナー」。ファイナンシャルプランナーという一般名称ではなく、相談者が想像できる言葉に置き換えた例です。
商品は「たった2か月で年間30万円手取りが増える5ステップ」という形にまとめられていて、現状把握から知識の習得、実践、しくみ化までを2か月で進めます。その先の継続フォローは選択制の有償にもかかわらず、継続を希望する方が9割にのぼるそうです(受講された方の実例です。同様の成果を保証するものではありません)。
Web集客という視点で見たいのは、その後の動き方です。志師塾で情報発信の重要性を学んだ磯山さんは、ホームページの情報を整えたうえで、ブログとYouTubeの週1回の更新を半年以上続けました。「更新がきついと感じるときはあります」と率直に語りながら、その効果をこう説明しています。
「自分が何をしているのかを事前に確認してもらうことで、方向性がまったく違うお客さんが来ることがなくなり、そのため失注が確実に減っているんです」。集客の数が増えた話ではありません。来る人の質が変わったという話です。開業から2年で、目標に置いた継続サポートコース100世帯の、約4割まで到達したそうです。詳しくは磯山裕樹さんのインタビュー記事をご覧ください。
9.2 山邉徳厳さん|顧客開拓の入口を2つから5つ以上に増やした
生命保険会社に約15年勤め、その後は営業スタッフ向けの研修会社を経て、2019年にFPとして独立された山邉徳厳さん。横浜市を拠点に、個人向けの資産運用アドバイスと、中小企業向けの確定拠出年金の導入コンサルティングという2本柱で活動しています。8.2で触れた「個人から法人へ広げる」を、そのまま実践している例です。
独立した2019年の時点で、顧客開拓の手法は口コミと紹介の2つだけ。コロナ禍でセミナーを続けるかWeb集客に寄せるかを迷っていた2020年8月に参加したのが、志師塾のオンラインセミナーです。「志師塾はオンラインにもかかわらず、とても精度の高いセミナーを実施していました」と当時を振り返っています。
いまはセミナー、広告出稿、生命保険会社の営業担当との連携、オンライン勉強会、経営者交流会と、5つ以上の経路を並行して回しています。入口が2つから5つ以上へ。1つが止まっても事業が止まらない形になりました。コンセプトの「資産倍増アドバイザー」は、先生ビジネス開発講座(第72期)で課された3万字の自己棚卸しから生まれたものです。経路が増えていった過程は、山邉徳厳さんのインタビュー記事に詳しく残っています。
9.3 志田伸子さん|同じ中身を、見込み客に伝わる言葉に置き換えた
法人コンサルタントとしてのキャリアを持ち、金融教育事業で起業された志田伸子さん。肩書きは「自立型資産形成マイスター」です。子どもから大人、企業までを対象に、「お金の義務教育」というコースを提供しています。
志田さんが志師塾でいちばん大きかったと挙げるのも、やはり自己棚卸しのワークでした。「元々普通に言っていたことだったんですけど、見込み客に伝わる言葉に変えると、なるほどねって納得してもらえることがわかりました」。中身を変えたのではありません。持っていた知識と、話していた内容を、伝わる形に整理し直しただけです。4.1で見た肩書きの話が、そのまま起きています。
その結果、創業2期目ながら口コミで各所から講演依頼が届く状態になっているそうです。「Web集客を学びたくて志師塾に入ったんですが、気がついたらコンテンツを作る側の役割を担うことになって」という言葉も残しています。志田伸子さんのインタビュー記事もあわせてどうぞ。
9.4 3人に共通していたこと
扱うテーマも顧客層もばらばらです。それでも共通点がありました。
- 「ファイナンシャルプランナー」と名乗るのをやめた:3人とも、相談者が想像できる言葉に置き換えている
- 自分の過去を掘り直してから言葉を決めた:棚卸しから出てきた言葉なので、発信を続けてもぶれません
- 前職のキャリアをそのまま軸に据えた。旅行会社の営業、生命保険会社での15年、法人コンサル。FPになってから身につけたものではない
磯山さんの「継続を希望する方が9割」は、8章で触れた継続の関係が実際に成り立つことを示す数字でもあります。入口を絞ることと、長く伴走することは、別々の打ち手ではなく一続きなのです。
そして3人に共通していたもう1つが、始めたことより続けたこと。磯山さんの週1回・半年以上という更新が示しているのは、Webが効き始めるまでの距離です。その距離を短くする組み立て方は、志師塾の先生業のためのWeb集客セミナーで確かめてみてください。
10. FPのWeb集客でよくある質問
10.1 FPのWeb集客は、何から始めればよいですか?
誰の、どの場面を引き受けるかを一文にするところからです。そのあとに肩書き・キャッチコピー・プロフィールの3点セットを作り、名刺とホームページとSNSでそろえます。ここが決まらないうちに記事を書き始めても、増えるのは更新の手だけ。反応は返ってきません。
10.2 独立したばかりで実績がありません。それでもWebで集客できますか?
できます。実績の数より、読んだ人が「自分のことだ」と感じる一文があるかどうかで最初の相談は決まるからです。志師塾では、実績を「お客様との約束」と言い換えて伝えています。あなたはその悩みをどうやって解決するのか、何を約束するのか。ここが書けていれば、件数は後からついてきます。前職の経験や、自分自身が深く悩んだテーマを材料にしてください。
10.3 記事やSNSで、個別の金融商品について書いてもよいですか?
ここは慎重に線を引いてください。有価証券の価値などについて助言し、その対価を受け取る形は金融商品取引法の投資助言・代理業にあたり、登録が要ります。保険の個別商品の勧誘は保険業法の募集規制の対象で、所属や登録の状況で書ける範囲が変わります。相談事例を記事にするときも、許可を取るだけでなく、本人が読んでも特定されない粒度まで加工してください。書けるのは制度・考え方・判断の順序で、書けないのは「あなたの場合の答え」。だからこそ記事の続きは個別相談でしか埋まらない、と設計するのが現実的です。
10.4 ブログとSNS、どちらを先に始めるべきですか?
役割が違うので、どちらが先かは相談者の年代と人脈の有無で決まります。検索から新しい人と出会いたいならブログ、すでに接点のある人との関係を深めたいならSNS。相談者が50代以上に寄るなら、SNSよりメールマガジンを先に立ち上げるほうが届きます(5.3の総務省データ)。両方に手を出して更新が止まるより、片方を半年続けるほうが結果は出ます。
10.5 金融商品の販売もしている場合、中立性を疑われませんか?
隠すと疑われます。先に開示すれば、疑いは信頼に変わります。「相談料と販売手数料の両方をいただいています」とホームページに書いたうえで、どこまでが相談で、どこからが商品の提案なのかの線引きを説明してください。開示の姿勢そのものが、無料相談との違いになります。
10.6 Web集客の成果が出るまで、どのくらいかかりますか?
媒体によって違います。セミナーと紹介は数週間で反応が出ることもあり、記事の検索流入は半年から1年かかるのが普通です。だからこそ、すぐ効くものと時間がかかるものを同時に走らせます。目先の売上をセミナーと紹介でつくりながら、ホームページと記事を育てる。この二本立てが、独立FPの現実的な進め方になります。
11. まとめ:FPのWeb集客は「誰の、どの場面か」で決まる
FPのWeb集客を、5つのステップでお伝えしました。
- ステップ1:独立FPとしての立ち位置を、相手・テーマ・場面の3軸で決める。絞るのは認知される場所だけ
- ステップ2:営業の肩代わり、見込み客のストック、指名の3つをWebに任せる
- ステップ3:ホームページ・記事・SNS・メール・セミナーは役割で使い分けます。50歳を境に主役が変わります
- ステップ4:相談料を安心の対価として言葉にし、価格の3倍のメリットを示す
- ステップ5:収入を安定させる2本の柱。見直しを前提にした継続の関係と、法人という2つ目の土俵
忘れたくないのは、専門家に相談している人が20人に1人しかいないという事実です。市場が小さいという話ではありません。残りの19人は、相談という選択肢を知らないまま自分で調べているということ。Webは、その19人に「こういう相談の仕方がある」と最初に伝える場所になります。
明日からの一歩は、この3つです。
- これまで受けた相談を書き出し、「一番力になれた」相談に印を付ける
- その相談者が自分の悩みを口にしたときの言葉を思い出し、その言葉で自分を一文にする
- ホームページ、SNSの自己紹介、名刺。この3か所の肩書きを、その一文にそろえます
どれも今日始めれば、今週のうちに終わります。1つ目で軸が見え、2つ目で記事のテーマが決まり、3つ目で第一想起が育ち始める。順番に効いてくる3つです。
FPが食える資格でないのはそのとおりです。ただ、それは資格の問題ではなく設計の問題でしかありません。誰の、どの場面を引き受けるのかを決めれば、書く言葉も、置く料金も、集まる相手も変わります。
有料の相談が入る事務所と入らない事務所を分けているのは、Webに置いた情報の順番です。何を先に見せ、何を最後まで取っておくのか。ここを組み替えるだけで、同じ発信量でも問い合わせの中身が変わります。
無料相談の隣に並ばず、指名で相談されたいFPの方へ
では、その順番を自分の事務所ではどう組むのか。志師塾の先生業のためのWeb集客セミナーでは、Webに置く情報の並べ方から、有料相談につなぐ導線の組み立て方まで、自分の事務所に当てはめながら確認できます。参加費は無料です。
あわせて読みたい記事です。
- FP集客の方法6選|ファイナンシャルプランナーが選ばれる手順|Web以外の手法もまとめて見比べられます
- FPのセミナー集客|相談につながる5つの設計|相談へのハードルを下げる場のつくり方
- FPが独立に成功!効果的な集客方法と事前準備を解説|独立前にそろえておくもの
>> 次へ:ファイナンシャルプランナーがセミナーで集客するためには?
この記事について
監修:志師塾(株式会社エクスウィルパートナーズ)。士業・コンサルタント・コーチ・講師といった「先生業」に特化した集客・顧客獲得支援を行い、これまでに3,200名を超える先生業の方を支援してきました。本記事は、ファイナンシャルプランナーの受講生・卒業生への支援で得た知見と、金融経済教育推進機構(J-FLEC)「金融リテラシー調査(2025年)」、日本FP協会「CFP認定者・AFP認定者数データ」、総務省「令和6年 通信利用動向調査報告書(世帯編)」の公表資料をもとに構成しています(公的データの確認日:2026年8月30日/支援人数の原本確認日:2026年8月16日)。

