

会社員として副業で収入を得ると、「自分も確定申告が必要なのか」「何から手をつければいいのか」と迷う方は多いはずです。
結論から言うと、会社員でも、副業の所得によっては確定申告が必要です。手続き自体は、国税庁の「確定申告書等作成コーナー」を使えば自宅で進められます。
この記事では、副業の確定申告が必要になる場面と、申告のやり方を国税庁の公表資料にもとづいて整理します。
先に要点をまとめます。
- 給与を1か所から受けている会社員は、副業などの所得の合計が20万円を超えると確定申告が必要
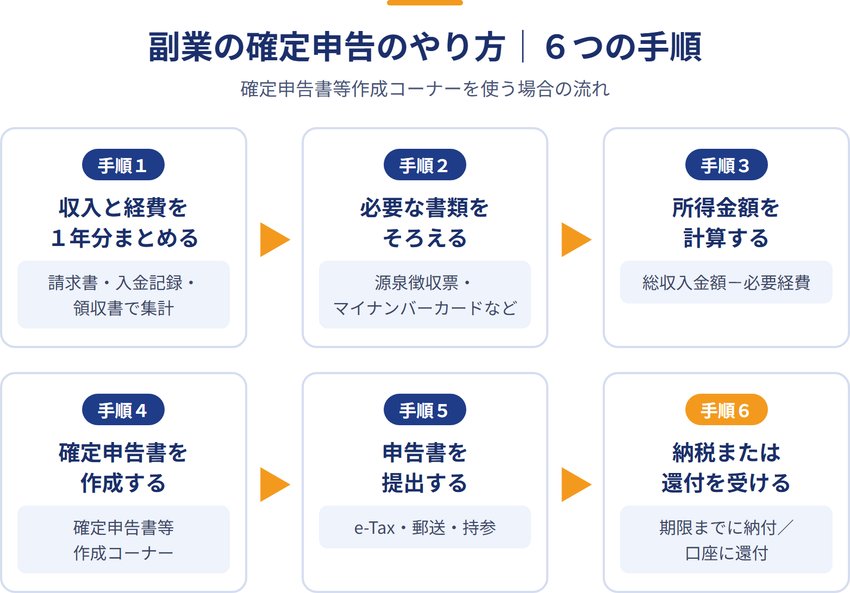
- 申告の流れは、収入と経費の整理→書類の準備→所得の計算→申告書の作成→提出→納税・還付の6つの手順
- 所得税の確定申告が不要でも、住民税の申告は別に確認が必要
志師塾は、士業・コンサルタント・コーチ・講師といった「先生業」に特化したビジネススクールです。本記事も、専門知識を活かして副業をしている会社員の方を想定して書いています。
1.副業の確定申告とは?会社員でも申告が必要になる理由
所得税の確定申告は、1月1日から12月31日までの1年間の所得と税額を計算して確定させる手続きです。源泉徴収された税金などがある場合は、確定申告でその過不足を精算します。
1.1 年末調整では副業の所得は精算されない
会社員の多くは、勤務先が行う年末調整で所得税の計算と納税が完了します。そのため、給与だけの方は確定申告をする必要がありません。
ただし、年末調整で精算されるのは勤務先の給与です。副業で得た所得は、条件に当てはまれば自分で確定申告をする必要があります。
国税庁も、年末調整が済んでいる会社員でも、副収入などで20万円を超える所得がある場合は確定申告が必要としています。
1.2 申告の期間と期限
確定申告の期間は、原則として所得があった年の翌年2月16日から3月15日までです。納付の期限も、原則として翌年3月15日です。
実際の受付期間は、曜日によってずれる年があります。たとえば令和7年分(2025年の所得)の受付は、2026年2月16日(月)から3月16日(月)まででした。
2026年の副業の所得は、2027年2月〜3月に申告することになります。正確な受付期間は、国税庁の発表で確認してください。
2.会社員の副業で確定申告が必要になる場面
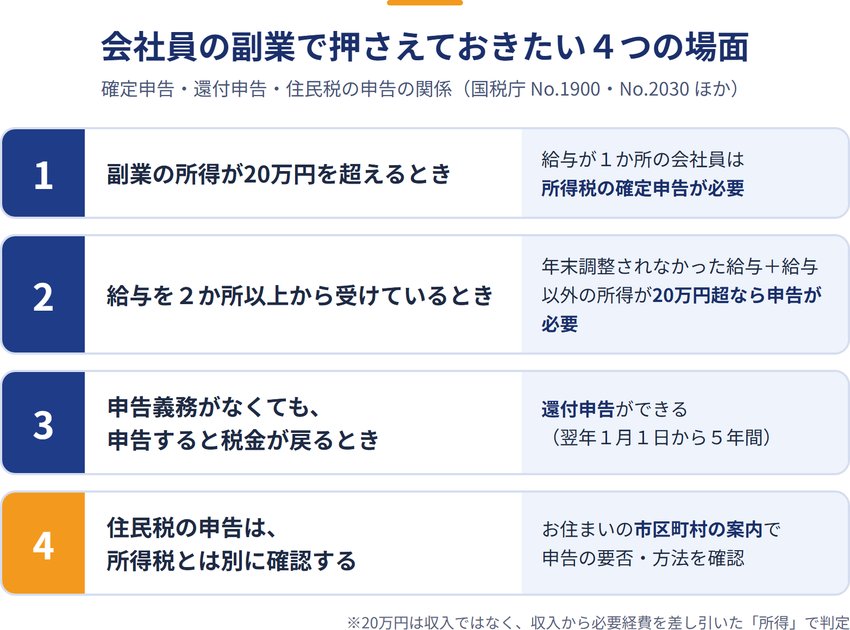
会社員が確定申告をしなければならない人の条件は、国税庁のタックスアンサーNo.1900に示されています。副業との関係で押さえておきたい場面は、次の4つです。
2.1 副業の所得が20万円を超えるとき
対象は、給与を1か所から受けていて、その給与の全部が源泉徴収の対象となる方です。この場合、給与所得と退職所得以外の所得の合計額が20万円を超えると確定申告が必要です。ただし、確定申告をすれば税金が還付される人は除きます。
出典:国税庁 No.1900 給与所得者で確定申告が必要な人
ここでいう20万円は、売上などの収入ではありません。収入から必要経費を差し引いた「所得」の金額で判定する点に注意しましょう。
2.2 給与を2か所以上から受けているとき
副業でも雇用されて給与を受け取っている場合は、給与が2か所以上になります。この場合は、年末調整をされなかった給与の収入金額と、給与所得・退職所得以外の所得を合計します。その合計額が20万円を超えると、確定申告が必要です。
ただし、次の2つを両方満たす方は、申告は不要とされています。
- 給与の収入金額の合計から、一定の所得控除を差し引いた金額が150万円以下
- 給与所得・退職所得以外の所得の合計が20万円以下
なお、No.1900には、給与の年間収入金額が2,000万円を超える人なども、確定申告が必要な人として挙げられています。
2.3 申告義務がなくても、申告すると税金が戻るとき
講演料や原稿料などは、原則として支払いの際に所得税が源泉徴収されます。先生業の副業では、報酬から税金が差し引かれて振り込まれることがよくあります。
源泉徴収された税額が、1年間の所得で計算した税額より多いときは、確定申告をすると納め過ぎた分の還付を受けられます。これを還付申告といいます。
還付申告は、確定申告の期間とは関係なく、翌年1月1日から5年間提出できます。医療費控除などを受ける場合も、還付申告の対象です。
2.4 住民税の申告は、所得税とは別に確認する
所得税の確定申告が不要でも、住民税の申告まで不要になるとは限りません。
所得税には「給与所得以外の所得が20万円以下なら確定申告は不要」という扱いがありますが、住民税にはこの扱いがありません。副業の所得が20万円以下でも、住民税の申告が必要になる場合があります。
住民税の申告の要否や方法は、お住まいの市区町村の案内で必ず確認してください。
ここまでの4つの場面を、図にまとめます。
3.申告の前に確認したい副業の所得区分
副業の所得は、実態によって「事業所得」か「雑所得」に分かれます。どちらに当たるかで、申告書の書き方や使える制度が変わります。
国税庁の確定申告の手引きは、「業務に係る雑所得」の例を挙げています。原稿料や講演料、シェアリング・エコノミーなどの副収入による所得です。
一方、副業でも社会通念上「事業」と呼べる規模で行っていれば、事業所得になります。雑所得の赤字は、給与所得など他の所得と損益通算できません。損益通算とは、ある所得の赤字を、ほかの所得の黒字と差し引きすることです。
この記事では、以下、副業の所得を確定申告する手順に絞って説明します。
4.副業の確定申告のやり方|6つの手順
副業の確定申告は、次の6つの手順で進めます。
- 収入と経費を1年分まとめる
- 必要な書類をそろえる
- 所得金額を計算する
- 確定申告書を作成する
- 申告書を提出する
- 納税または還付を受ける
4.1 手順1 収入と経費を1年分まとめる
まず、1月1日から12月31日までの副業の収入と経費を集計します。請求書や入金記録、領収書をもとに、取引先ごと・月ごとに整理しておくと計算が楽になります。
必要経費にできるのは、収入を得るために直接かかった費用や、その年の業務上の費用です。自宅の家賃や通信費のように私用と兼ねる費用は、業務に必要だったと明らかに区分できる部分に限られます。
4.2 手順2 必要な書類をそろえる
確定申告書を作るときに手元に用意したい主な書類は、次のとおりです。
- 勤務先から受け取る給与所得の源泉徴収票
- 副業の収入と経費がわかる請求書・領収書などの記録
- マイナンバーカード(ない場合は、番号確認書類と身元確認書類)
- 医療費控除などを受ける場合は、その控除に必要な書類
国税庁の手引きによると、源泉徴収票は申告書への添付や提示が不要です。ただし、税務署などで申告書を作成する場合は持参するよう案内されています。
また、申告書に記載したマイナンバーの本人確認のため、マイナンバーカードなどの提示か写しの添付が必要です。
4.3 手順3 所得金額を計算する
業務に係る雑所得の金額は、「総収入金額-必要経費」で計算します。この金額を給与所得などと合計して、税額を計算する仕組みです。
なお、前々年の業務に係る雑所得の収入金額が300万円を超える方は、請求書や領収書などの書類を保存する必要があります。1,000万円を超える方は、収支内訳書などの添付も必要です。
4.4 手順4 確定申告書を作成する
申告書の作成には、国税庁ホームページの確定申告書等作成コーナーが使えます。画面の案内に沿って金額を入力すると、税額が自動で計算され、必要な付表や明細書も作成されます。
入力するのは副業の分だけではありません。確定申告をする場合は、年末調整を受けた給与所得も含めて申告が必要です。
報酬から源泉徴収された税額も忘れずに入力しましょう。源泉徴収された税金の過不足は、確定申告で精算されます。
4.5 手順5 申告書を提出する
作成した申告書の提出方法は、次の3つです。
| 提出方法 | 内容 |
|---|---|
| e-Tax | 確定申告書等作成コーナーで作った申告書を、そのまま電子データで送信する |
| 郵送 | 住所地などの所轄税務署(または業務センター)へ、郵便物または信書便物として送る |
| 持参 | 所轄税務署の受付に提出する(時間外収受箱への投函も可) |
郵送の場合は、通信日付印の日付が提出日とみなされます。また、令和7年1月から、書面で提出した申告書の控えには収受日付印が押されません。
控えは自分で作成・保管しておきましょう。
4.6 手順6 納税または還付を受ける
申告の結果、税金を納める場合は、期限までに自分で納付します。申告書を提出しても、税務署から納付書が送られてくることはありません。
国税庁が案内している主な納付方法は、次のとおりです。
- 振替納税(事前に届け出た口座から自動で引き落とし)
- ダイレクト納付(e-Taxによる口座振替)
- インターネットバンキング等
- クレジットカード納付
- スマホアプリ納付
- コンビニ納付(QRコード)
- 金融機関や税務署の窓口での現金納付
振替納税は、申告期限までに申告書を提出した場合に限り利用できます。還付になる場合は、申告書に記入した預貯金口座に還付金が振り込まれます。
5.e-Taxと確定申告書等作成コーナーの使い方のポイント
会社員の副業の申告は、確定申告書等作成コーナーとe-Taxを組み合わせると、税務署へ行かずに完了できます。
5.1 作成から送信まで画面の案内で進められる
e-Taxの案内によると、確定申告書等作成コーナーは、画面に沿って入力していく仕組みです。アカウント(利用者識別番号)の取得から申告書の作成・送信まで完結できます。
e-Taxで送信する方法には、マイナンバーカード方式とID・パスワード方式があります。自分がどちらを使うかは、e-Taxの同じページから各方式の案内を確認してください。
申告の内容によっては、作成コーナーを利用できない場合もあります。その場合でも、所得税は「e-Taxソフト」で作成・送信できると案内されています。
5.2 青色申告の65万円控除はe-Taxが要件の一つ
副業が事業所得に当たり、青色申告をしている方は、e-Taxの利用で控除額が変わることがあります。
青色申告特別控除の65万円を受ける要件の一つが、申告期限までにe-Taxで送信することです。送信するのは、確定申告書や貸借対照表・損益計算書などです。e-Taxで送信しない場合でも、帳簿の電子帳簿保存を行っていれば対象になります。
青色申告特別控除は、不動産所得または事業所得を生ずべき事業を営んでいることが要件です。副業の所得が業務に係る雑所得の方は対象になりません。
6.副業の確定申告で注意したい3つのポイント
6.1 申告を忘れたら、気づいた時点ですぐ申告する
期限内に申告を忘れた場合は、期限後申告として、できるだけ早く申告します。期限後申告をすると、納める税金のほかに無申告加算税が課される場合があります。
国税庁によると、税務署からの調査の事前通知の前に自主的に期限後申告をした場合、無申告加算税の割合は5%です。調査の通知後や調査後は、割合が高くなります。
6.2 間違いに気づいたら、修正申告か更正の請求をする
申告した税金が少な過ぎた場合は、修正申告で訂正します。調査の事前通知の前に自主的に修正申告をすれば、過少申告加算税はかかりません。
反対に、税金を納め過ぎていた場合は、更正の請求という手続きができる場合があります。期間は、原則として法定申告期限から5年以内です。
6.3 勤務先の就業規則と届出のルールを守る
確定申告は税金の手続きで、勤務先の副業ルールとは別の話です。副業を始める前や続ける際は、就業規則で禁止なのか、許可制・届出制なのかを確認しましょう。
厚生労働省の「副業・兼業の促進に関するガイドライン」は、裁判例をもとに考え方を整理しています。労働時間以外の時間の使い方は、基本的には労働者の自由とされています。一方で、労務提供上の支障がある場合や、業務上の秘密が漏れる場合などは、企業が制限できるとも示されています。
会社のルールに沿って副業を届け出て、税金の手続きも正しく行うことが、長く副業を続ける土台になります。
7.会社の制度を使って先生業の副業を広げた卒業生の事例
申告の手続きを整えたら、次は副業の仕事を増やしていく段階です。勤務先の制度を使いながら、講師業や教室運営に取り組む卒業生を紹介します。
7.1 ソニー勤務のまま講師業と教室運営に取り組む|榎本正樹さん
榎本正樹さんは、ソニーでオーディオ設計に携わっています。ソニーには、50歳以上の社員に兼業や副業を認める制度があります。榎本さんはその制度を使い、母校の青山学院大学理工学部で機械設計製図の講師を務めています。
オーディオ関係のものづくりコンサルティングも手がけています。さらに「ロボット学習クリエイター」として、ロボット&プログラミング教室を都内に5校展開しています。教室の名前は「プリマヴェーラ・ロボティクス」です。
志師塾に入られたのは、教室の生徒数が年々減り、何かを変えなければと考えていた時期でした。講座では、仕事をしながら課題に取り組み、自分の頭の中を整理して、やるべきことを明確にされました。
【卒業生インタビュー】子供達の脳力を伸ばすロボット学習クリエイター 榎本正樹さん
7.2 先生業の副業に置き換えると
榎本さんのように、講師料・コンサルティング料・教室の売上と、副業の収入源が複数になる方は少なくありません。収入源が増えるほど、入金と経費の記録を日ごろから分けておくことが、確定申告の負担を減らします。
士業やコンサルタントの方が副業で講演や個別相談を受ける場合も、考え方は同じです。
限られた時間で見込み客と出会う方法は、志師塾のAI時代の先生業Web集客セミナーで扱っています。本業がある方でも続けやすいよう、AIで集客の手間を減らす方法も解説しています。
8.副業の確定申告に関するよくある質問
8.1 副業の所得が20万円以下なら、何もしなくてよいですか?
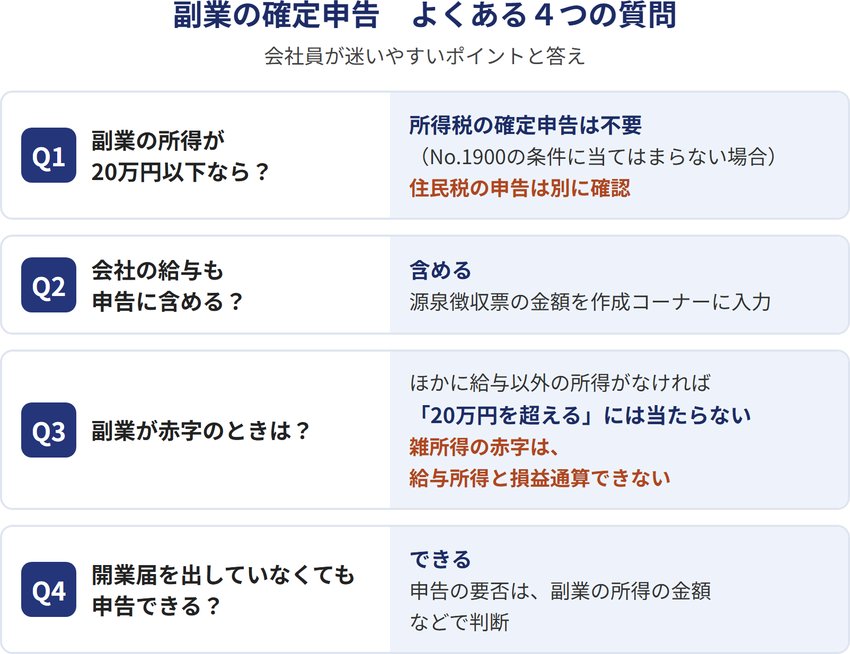
No.1900の条件に当てはまらなければ、所得税の確定申告は不要です。ただし、2.4のとおり住民税の申告は別に確認が必要です。
源泉徴収された税金がある方は、2.3の還付申告で税金が戻る場合もあります。20万円以下でも、副業の収入と経費の記録は残しておきましょう。
8.2 確定申告をするとき、会社の給与も申告に含めますか?
含めます。
国税庁の手引きでは、確定申告をする場合は、年末調整を受けた給与所得も含めて申告が必要とされています。源泉徴収票の金額を作成コーナーに入力してください。
8.3 副業が赤字のときも確定申告は必要ですか?
副業が赤字で、ほかに給与以外の所得もなければ、2.1の「20万円を超える」には当たりません。ただし、No.1900のほかの条件に当てはまらないかは確認が必要です。
赤字を給与所得と通算できるのは、事業所得などに限られます。業務に係る雑所得の赤字は、給与所得と損益通算できません。
8.4 開業届を出していなくても確定申告はできますか?
できます。
No.1900の確定申告が必要な人の条件には、開業届の有無は含まれていません。申告の要否は、副業の所得の金額などで判断します。
開業届を出すかどうかは、記事の最後で紹介している記事を参考に、副業を事業として育てていくかどうかで判断しましょう。
ここまでの4つの質問と答えを、図にまとめます。
9.まとめ
副業の確定申告のやり方を振り返ります。
- 給与を1か所から受けている会社員は、副業などの所得の合計が20万円を超えると確定申告が必要
- 20万円は収入ではなく、収入から必要経費を差し引いた所得で判定する
- 申告は、収入と経費の整理→書類の準備→所得の計算→申告書の作成→提出→納税・還付の6つの手順で進める
- 確定申告書等作成コーナーとe-Taxを使えば、自宅で作成から送信まで完了できる
- 住民税の申告と勤務先の就業規則は、所得税とは別に確認する
日ごろから副業の収入と経費を記録しておけば、確定申告は毎年の決まった作業として進められます。
税金の判断は、個別の状況で変わります。迷ったときは、税務署や税理士に確認したうえで進めましょう。
副業で始めた先生業を、AIも活用しながら集客の仕組みに落とし込みたい方は、下記のオンラインセミナーもご参考ください。本業と両立しながら見込み客と出会うためのWeb集客の考え方と、集客にかかる時間を減らすAI活用を解説しています。参加費は無料です。
▼AI時代の先生業Web集客セミナー(オンライン)
https://ug.44jyuku.com/p/web_syukyaku_ai2?ftid=9AQRCYNBAuRi
関連記事もあわせて
副業を事業として育てるか迷っている方へ。事業所得と雑所得の違いや、開業届を出すかどうかの判断基準をこちらで整理しています。