

会社員のまま副業を始めるとき、「個人事業主になったほうがいいのか」「開業届は出すべきか」で迷う方は多いはずです。
結論から言うと、副業でも個人事業主として開業することはできます。ただし、開業届を出したかどうかだけで、税金の扱いが決まるわけではありません。
この記事では、副業で個人事業主になるかどうかの判断基準を、国税庁の公表資料にもとづいて整理します。
先に要点をまとめます。
- 副業の所得は、実態によって「事業所得」か「業務に係る雑所得」に分かれる
- 判断の目安は、帳簿をつけて保存しているか、収入の規模、営利性
- 事業所得なら青色申告や損益通算が使えるが、帳簿づけなどの手間が増える
志師塾は、士業・コンサルタント・コーチ・講師といった「先生業」に特化したビジネススクールです。本記事も、専門知識を活かして副業を始める方を想定して書いています。
1.副業で個人事業主になるとは?会社員のままでもなれる
個人事業主とは、会社を作らずに、個人で事業を営む人のことです。会社員として給与を受け取りながら、副業で事業を営むこともできます。
国税庁は、個人が新たに事業を始めたときは、所得税などに関する届出書の提出が必要になると案内しています。その代表が、いわゆる開業届(個人事業の開廃業等届出書)です。
出典:国税庁 No.2090 新たに事業を始めたときの届出など
1.1 開業届を出しても、自動的に「事業」になるわけではない
ここで誤解しやすいのが、「開業届を出せば、副業の所得は事業所得になる」という考え方です。
所得の区分は、届出の有無ではなく、その活動が社会通念上「事業」と呼べる程度で行われているかで判定されます。詳しくは2章で説明します。
1.2 先生業の副業で多い収入の例
先生業の副業では、次のような収入がよくあります。
- セミナーや研修の講演料
- 書籍・コラムの原稿料
- 個別相談やコンサルティングの報酬
- オンライン講座や教材の売上
国税庁の所得税基本通達では、原稿料や講演料などに係る所得は、事業所得と認められるものを除き、業務に係る雑所得に当たると例示されています。
つまり、講師やコンサルの副業は、実態しだいで事業所得にも雑所得にもなりうるということです。
2.事業所得か雑所得か|国税庁が示す判断の目安
副業の所得が事業所得になるか、業務に係る雑所得になるかは、税金の計算に大きく関わります。
国税庁は令和4年に所得税基本通達を改正し、判断の考え方を示しました。その解説では、次のように整理されています。
- 事業所得と認められるかは、その活動が社会通念上、事業と称するに至る程度で行われているかで判定する
- 取引を帳簿に記録して保存している場合は、事業所得に区分される場合が多い
- 帳簿の記録・保存がない場合は、原則として事業所得に区分されない(収入金額が300万円を超え、事業所得と認められる事実がある場合を除く)
出典:国税庁「所得税基本通達の制定について」の一部改正について(法令解釈通達)(令和4年10月7日)
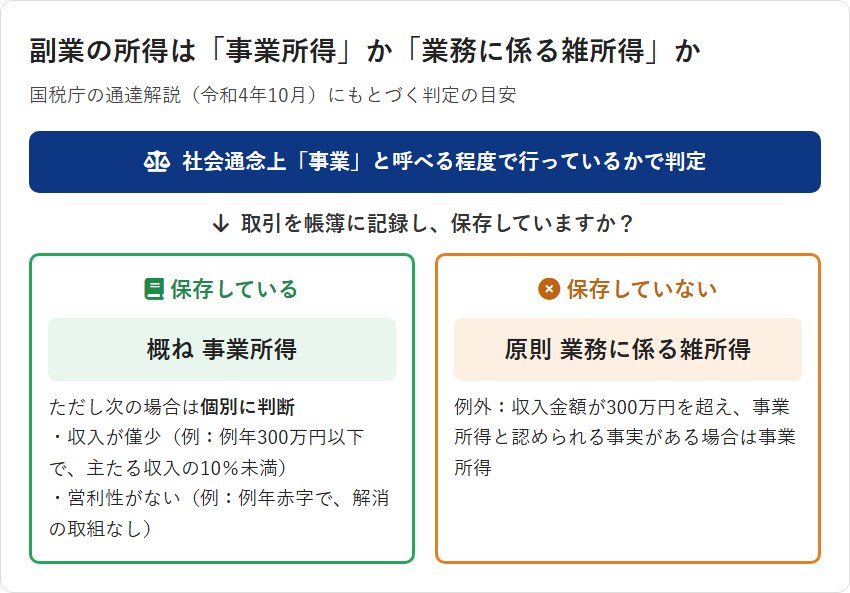
同じ解説には、区分のイメージが表で示されています。内容を整理すると、次のとおりです。
| 収入金額 | 帳簿の記録・保存あり | 帳簿の記録・保存なし |
|---|---|---|
| 300万円超 | 概ね事業所得(注) | 概ね業務に係る雑所得 |
| 300万円以下 | 概ね事業所得(注) | 業務に係る雑所得 |
(注)帳簿を保存していても、次の場合は事業と認められるかを個別に判断するとされています。
- 収入金額が僅少と認められる場合(例:例年、300万円以下で、主たる収入に対する割合が10%未満)
- 営利性が認められない場合(例:例年赤字で、赤字を解消するための取組をしていない)
会社員の副業は、本業の給与が「主たる収入」になりやすい点に注意が必要です。副業の収入が給与に比べてごく小さい段階では、帳簿をつけていても事業所得と認められない可能性があります。
2.1 事業所得と雑所得で何が変わるのか
区分によって、使える制度が変わります。国税庁のタックスアンサーをもとに、主な違いをまとめました。
| 項目 | 事業所得 | 業務に係る雑所得 |
|---|---|---|
| 青色申告 | できる | 対象外 |
| 赤字を給与所得と通算 | できる(損益通算) | できない |
| 記帳・書類の保存 | 必要 | 前々年の収入が300万円を超えると、請求書・領収書などの保存が必要 |
出典:国税庁 No.2070 青色申告制度、国税庁 No.2250 損益通算、国税庁 No.1500 雑所得
No.1500では、雑所得の計算で生じた損失は、他の所得と損益通算できないと明記されています。副業の赤字で給与の税金を減らせるかどうかは、区分しだいということです。
3.開業届を出す・出さないの判断|3つの目安
ここまでを踏まえて、副業で開業届を出すかどうかを考えるときの目安を3つ挙げます。
3.1 継続して「事業」として取り組むつもりか
単発の講演を年に1回引き受けるだけなら、事業として開業する場面ではないかもしれません。
一方、集客の仕組みを作り、定期的に顧客を獲得していくつもりなら、事業として準備するほうが自然です。将来の独立を見据えている方は、副業の段階から事業として形を整えておくと、移行がスムーズになります。
3.2 帳簿をつけて保存できるか
2章のとおり、帳簿の記録と保存は、事業所得と認められるかどうかの大きな目安です。
開業届を出しても帳簿をつけていなければ、事業所得として扱われない可能性があります。開業届を出すなら、会計ソフトなどで日々の取引を記録する体制もあわせて用意しましょう。
3.3 副業の収入の規模と見通し
国税庁の解説では、収入が例年300万円以下で、主たる収入に対する割合が10%未満の場合は「僅少」に当たると考えられるとされています。
会社員の給与が主たる収入の場合、副業の収入がこの水準にとどまるうちは、個別に判断されることになります。収入をどこまで伸ばす計画なのかを、先に考えておくことが判断の土台になります。
副業の収入がどのくらいになれば独立を考えてよいかは、次の記事で整理しています。
4.副業で個人事業主になるメリット
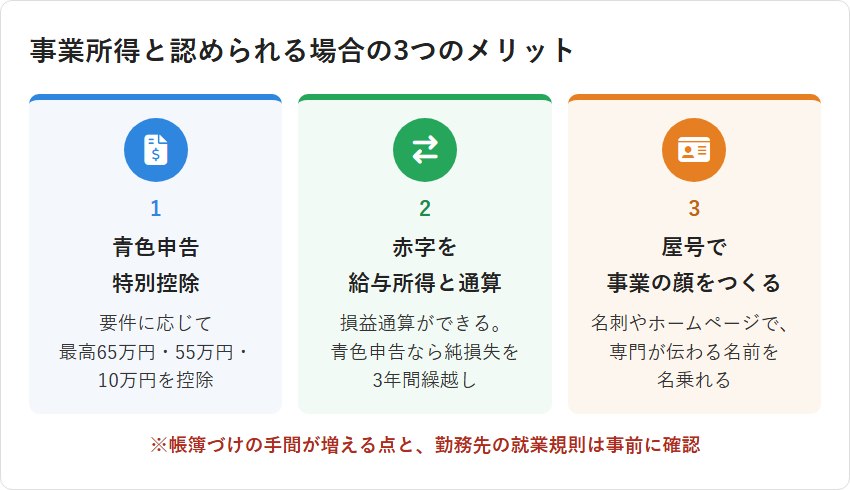
事業所得と認められる場合の主なメリットは、次のとおりです。
4.1 青色申告特別控除を受けられる
事業所得がある方は、青色申告の承認を受けると、青色申告特別控除を受けられます。控除額は要件に応じて、最高65万円・55万円・10万円です。
65万円・55万円の控除を受けるには、正規の簿記の原則(一般的には複式簿記)による記帳や、期限内の申告などの要件があります。
4.2 赤字を給与所得と通算できる
事業所得は損益通算の対象です。開業初年度に広告費や教材づくりの費用がかさみ赤字になった場合、その赤字を給与所得と通算できます。
さらに青色申告者は、損益通算しても引ききれない損失(純損失)を、翌年以後3年間繰り越して控除できます(国税庁 No.2070 青色申告制度)。
ただし、2章のとおり営利性が認められない場合は、事業と認められないことがあります。赤字を出すこと自体を目的にした開業は、本末転倒です。
4.3 屋号を名乗り、事業として見せやすくなる
開業届には屋号を書く欄があります。屋号を決めると、名刺やホームページで「事業としての顔」を作りやすくなります。
先生業の場合、何を専門とする人なのかが一目で伝わる名前にすると、見込み客が相談しやすくなります。
5.副業で個人事業主になるときの注意点
5.1 帳簿づけと書類の保存が欠かせない
青色申告では、取引を帳簿に記録し、帳簿や書類を原則7年間(書類によっては5年間)保存することとされています(国税庁 No.2070 青色申告制度)。
本業が忙しい会社員にとって、毎月の記帳は思った以上に負担になります。記帳の時間も、副業に使える時間の一部として見積もっておきましょう。
5.2 勤務先の就業規則を確認する
厚生労働省の「副業・兼業の促進に関するガイドライン」では、裁判例をもとに、労働時間以外の時間の使い方は基本的には労働者の自由とされています。
一方で、労務提供上の支障がある場合や、業務上の秘密が漏れる場合、競業で自社の利益が害される場合などは、企業が制限できるとも示されています。
出典:厚生労働省「副業・兼業の促進に関するガイドライン」(令和4年7月改定)
開業届を出す前に、勤務先の就業規則と届出のルールを確認してください。本業と同じ分野で副業をする場合は、特に注意が必要です。
5.3 税金以外の手続きは各窓口で確認する
国税庁は、都道府県税事務所、年金事務所、労働基準監督署などにも届出が必要となる場合があるとしています(国税庁 No.2090)。
住民税や社会保険の扱いは、お住まいの自治体や加入している健康保険によって確認先が異なります。自己判断せず、各窓口や税理士などの専門家に確認しましょう。
6.副業でも確定申告が必要になる「20万円」の基準
開業届を出すかどうかとは別に、確定申告が必要かどうかも確認しておきましょう。
国税庁によると、給与を1か所から受けていて、その給与の全部が源泉徴収の対象となる会社員は、給与所得と退職所得以外の所得の合計額が20万円を超える場合に確定申告が必要です(確定申告をすれば税金が還付される人は除きます)。
出典:国税庁 No.1900 給与所得者で確定申告が必要な人
ここでいう20万円は、収入ではなく、収入から必要経費を差し引いた「所得」の金額です。
また、これは所得税の確定申告の基準です。住民税の申告については、お住まいの市区町村の案内を確認してください。
なお、事業所得の赤字を給与所得と損益通算するときも、確定申告で手続きします。
7.副業で開業するときの手続き
副業で個人事業主として開業する場合、所得税に関する主な届出は次のとおりです。
| 届出書 | 内容 | 提出期限 |
|---|---|---|
| 個人事業の開廃業等届出書(開業届) | 新たに事業を開始したときの手続き | 事業の開始等の事実があった日の属する年分の確定申告期限まで |
| 所得税の青色申告承認申請書 | 青色申告の承認を受けるための手続き | 原則、青色申告をしようとする年の3月15日まで(その年の1月16日以後に新たに事業を始めた場合は、事業開始日から2月以内) |
出典:国税庁 No.2090 新たに事業を始めたときの届出など(令和8年4月1日現在法令等)
届出書は国税庁のホームページからダウンロードでき、e-Taxでの提出も案内されています。
開業届の書き方や必要なもの、提出方法は、次の記事で詳しく解説しています。
開業届の出し方・書き方|提出先・必要なもの・期限を国税庁の情報で解説
青色申告をしたい場合は、承認申請の期限に注意しましょう。開業届と同じタイミングで準備しておくと、出し忘れを防げます。
取引先から適格請求書(インボイス)の発行を求められる場合は、適格請求書発行事業者の登録申請も検討することになります。登録するかどうかは、税理士などに相談したうえで判断してください。
個人事業と法人の違いや、起業までの全体の流れは、次の記事で解説しています。
起業するには何から始める?個人事業と法人の選び方・必要な手続きを7ステップで解説
8.会社員のまま先生業を始めた卒業生の事例
手続きの次に大切なのは、副業で実際に仕事をいただける状態をつくることです。会社に勤めながら先生業を始めた卒業生を2人紹介します。
8.1 会社勤務と副業を半々で両立するキャリアコンサルタント|南賢造さん
南賢造さんは、NTTグループの人材育成会社に勤めながら、キャリアコンサルタントとして講師業やコンサルタント業を手がけています。NPO法人の代表理事も務める「3足の草鞋」のパラレルワーカーです。
働き方は、会社勤務が50%、副業が50%です。志師塾の先生ビジネス開発講座で「副業パーソナルコンサルタント」という肩書きをつくり、受講開始から5ヶ月後には集客に成功し、高単価なサービスを受注されています。
現在の目標は、個人事業主からステップアップして法人化することです。
【卒業生インタビュー】キャリアコンサルタントで副業起業し、3足の草鞋でパラレルワーカーとして活躍! 〜キャリアコンサルタント 南賢造さん〜
8.2 フルタイム勤務のまま会社を設立したキャリアコンサルタント|瀧井泰さん
瀧井泰さんは、サントリーで専任部長としてフルタイムで働きながら、キャリアコンサルタントの資格を活かしてアップキャリア株式会社を起業されました。中小企業の新卒採用支援に特化しています。
志師塾では、自己棚卸でご自身の経験を言語化し、競合分析をもとに「新卒採用」という主戦場を決められました。その後、採用コンセプトのセミナーを開き、昔からの知人や融資を相談した銀行からの依頼につなげています。
【卒業生インタビュー】 新卒採用支援で会社全体の改革を促す ~キャリアコンサルタント瀧井泰さん
8.3 2人に共通すること
南さんは個人事業から、瀧井さんは会社設立から始められました。形は違っても、2人とも「誰の、どんな悩みを解決するのか」を先に決め、肩書きやセミナーで見込み客に伝えています。
開業届は、仕事を生む手続きではありません。副業で成果を出す鍵は、選ばれる理由をつくり、見込み客に届けることです。
限られた時間で見込み客と出会う方法は、志師塾のAI時代の先生業Web集客セミナーで扱っています。AIを活用して、集客にかかる時間を減らす方法も解説しています。
9.副業と個人事業主に関するよくある質問
9.1 副業の収入が少なくても開業届は出せますか?
開業届は、新たに事業を開始したときに提出する書類です。収入の金額による提出の条件は、国税庁No.2090には示されていません。
ただし、2章のとおり、所得の区分は実態で判定されます。開業届を出したことだけで事業所得になるわけではない点は押さえておきましょう。
9.2 副業の所得が20万円以下なら何もしなくてよいですか?
所得税の確定申告が不要になる条件に当てはまる場合でも、住民税の申告が必要かどうかは別に確認が必要です。お住まいの市区町村の案内を確認してください。
また、55万円・65万円の青色申告特別控除を受けるには、確定申告期限までに申告書を提出することが要件です(国税庁 No.2072)。
9.3 会社に副業を禁止されていたら、どうすればよいですか?
まずは就業規則で、禁止なのか、許可制・届出制なのかを確認しましょう。厚生労働省のガイドラインでは、企業は原則として副業・兼業を認める方向で検討することが求められるとしています。
そのうえで、許可や届出が必要な会社では、ルールに沿って手続きを進めることが大切です。判断に迷う場合は、勤務先の人事部門や専門家に相談してください。
10.まとめ
副業で個人事業主になるかどうかの判断ポイントを、振り返ります。
- 副業でも個人事業主として開業できる。手続きの中心は開業届
- 所得の区分は、開業届の有無ではなく、帳簿の記録・保存や収入の規模、営利性などの実態で判定される
- 事業所得なら、青色申告特別控除や損益通算が使える
- 帳簿づけの手間と、勤務先の就業規則は事前に確認する
- 所得が20万円を超えると、会社員でも確定申告が必要になる
開業届を出すかどうかで迷ったら、「この副業を、事業として育てていくつもりがあるか」を自分に問いかけてみてください。
税金の判断は、個別の状況で変わります。最終的には、税務署や税理士に確認したうえで進めましょう。
副業で始めた先生業を、AIも活用しながら実際の集客の仕組みに落とし込みたい方は、下記のオンラインセミナーもご参考ください。先生業ならではのWeb集客の考え方と、集客にかかる時間を減らすAI活用を解説しています。
▼AI時代の先生業Web集客セミナー(オンライン)
https://ug.44jyuku.com/p/web_syukyaku_ai2?ftid=9AQRCYNBAuRi