

「個人事業主とは、そもそも何を指すのか」「フリーランスや法人と何が違うのか」。独立を考え始めたとき、最初にぶつかる疑問ではないでしょうか。
個人事業主は、会社(法人)をつくらずに、個人で事業を営む人のことです。届出ひとつで始められる一方、税金や社会保険は自分で手続きすることになります。
この記事では、個人事業主の基本を、国税庁や日本年金機構などの公式情報にもとづいて整理します。
先に要点をまとめます。
- 個人事業主は、法人を設立せず、個人で事業を営む人。フリーランスは働き方の呼び名で、税務上の区分ではない
- 個人事業主になるには、税務署へ開業届(個人事業の開廃業等届出書)を出す。青色申告をするなら承認申請書も必要
- 税金は所得税の確定申告、社会保険は国民年金・国民健康保険が基本。会社員時代と違い、手続きはすべて自分で行う
志師塾は、士業・コンサルタント・コーチ・講師といった「先生業」に特化したビジネススクールです。本記事も、専門知識を活かして独立を考えている方を想定して書いています。
1.個人事業主とは|法人をつくらず個人で事業を営む人
個人事業主とは、株式会社などの法人を設立せずに、個人として事業を営んでいる人を指す言葉です。税理士や社労士の事務所、個人のコンサルタントやコーチ、講師など、先生業にも多い働き方です。
1.1 個人事業主の所得は「事業所得」になる
個人事業主が事業で得た利益は、所得税のうえでは主に「事業所得」として扱われます。
国税庁は、事業所得を次のように説明しています。農業、漁業、製造業、卸売業、小売業、サービス業その他の事業を営んでいる人の、その事業から生ずる所得です。計算式は「総収入金額-必要経費=事業所得の金額」です。
出典:国税庁 No.1350 事業所得の課税のしくみ(事業所得)
つまり、売上がそのまま所得になるのではなく、経費を差し引いた残りに税金がかかるということです。
1.2 先生業で個人事業主として働く例
先生業では、次のような形で個人事業主として活動する方が多くいます。
- 資格を活かして、個人の事務所を開業する士業
- 企業や個人と契約して、相談や支援を行うコンサルタント・コーチ
- セミナーや研修、オンライン講座で収入を得る講師
会社員のまま副業として始め、軌道に乗ってから独立する方もいます。
2.個人事業主とフリーランス・法人の違い
個人事業主と混同されやすい言葉が「フリーランス」と「法人」です。違いを押さえておくと、自分に合う始め方を選びやすくなります。
2.1 フリーランスとの違い|フリーランスは働き方の呼び名
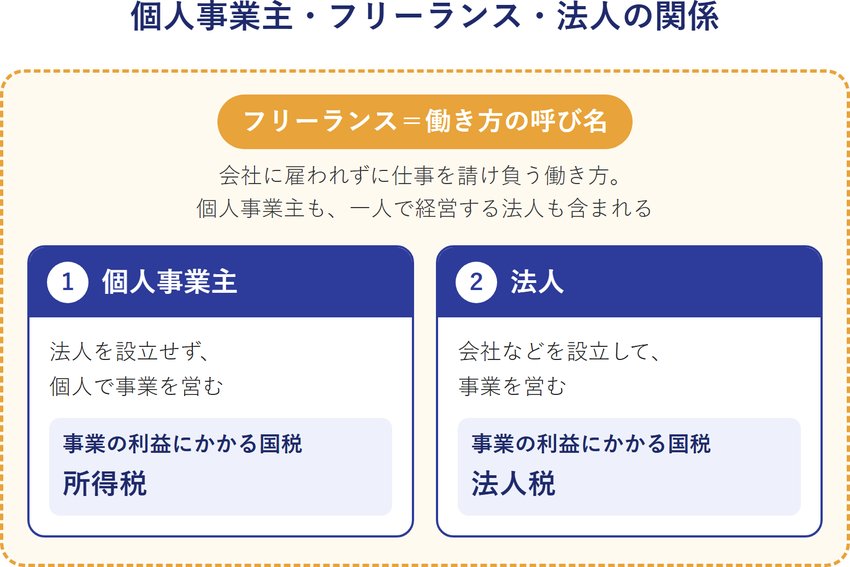
フリーランスは、会社に雇われずに仕事を請け負う働き方を指す呼び名です。個人事業主は、法人をつくらずに個人で事業を営む立場を指します。
2024年11月に施行されたフリーランス・事業者間取引適正化等法は、フリーランスを定義しています。「業務委託の相手方である事業者」で、次のいずれかに当たるものです。
- 個人であって、従業員を使用しないもの
- 法人であって、一の代表者以外に他の役員がなく、かつ、従業員を使用しないもの
このように、フリーランスには個人事業主も、一人で経営する法人も含まれます。個人事業主か法人かは、事業を個人で営むのか、会社などを設立して営むのかで分かれます。
2.2 法人との違い|税金と社会保険の扱いが変わる
個人事業主と法人では、かかる税金の種類や社会保険の加入ルールが変わります。主な違いを、公式情報で確認できる範囲でまとめました。
| 項目 | 個人事業主 | 法人 |
|---|---|---|
| 事業の利益にかかる国税 | 所得税(5%〜45%の7段階) | 法人税(資本金1億円以下の普通法人は、年800万円以下の部分15%、超える部分23.2%) |
| 年金・医療保険 | 本人は国民年金・国民健康保険が基本 | 事業主のみでも健康保険・厚生年金保険の強制適用事業所 |
法人税の税率は、令和7年4月1日以後に開始する事業年度のものです。所得金額が年10億円を超える事業年度は、年800万円以下の部分も17%になります。
税率の数字だけを見て「法人のほうが得」と決めるのは早計です。住民税や社会保険料、手続きの手間なども含めて比べる必要があります。
3.個人事業主になるには|開業時に出す主な届出
個人事業主になるための中心的な手続きは、税務署への届出です。国税庁は、個人が新たに事業を始めたときに、所得税や消費税に関する届出書の提出が必要になると案内しています。
代表的な届出は、次のとおりです。
| 届出書 | 内容 | 提出期限 |
|---|---|---|
| 個人事業の開廃業等届出書(開業届) | 新たに事業を開始したときの手続き | 事業の開始等の事実があった日の属する年分の確定申告期限まで |
| 所得税の青色申告承認申請書 | 青色申告の承認を受けるための手続き | 原則、青色申告をしようとする年の3月15日まで(その年の1月16日以後に新たに事業を始めた場合は、事業開始日から2月以内) |
| 適格請求書発行事業者の登録申請書 | インボイスを発行する事業者として登録を受けるための手続き | 登録を受けたい時期に合わせて提出(期限の詳細は国税庁の案内を確認) |
出典:国税庁 No.2090 新たに事業を始めたときの届出など(令和8年4月1日現在法令等)
インボイスの登録は、すべての個人事業主に必須ではありません。取引先から求められるかどうかを確認し、税理士などに相談したうえで判断しましょう。
また、国税庁は都道府県税事務所や年金事務所、労働基準監督署などにも届出が必要になる場合があるとしています。人を雇う予定がある方は、各窓口に確認してください。
4.個人事業主の税金と確定申告の基本
会社員は、勤務先が年末調整で税金を精算してくれます。個人事業主になると、1年分の所得と税額を自分で計算して申告することになります。
4.1 確定申告は毎年2月16日から3月15日まで
所得税の確定申告は、1月1日から12月31日までの1年間の所得と税額を計算して確定させる手続きです。申告の期間は、原則として翌年2月16日から3月15日までです。
所得税の税率は、課税される所得金額に応じて5%から45%までの7段階です。あわせて、復興特別所得税も申告・納付します。
4.2 青色申告には特典がある
事業所得がある方は、青色申告の承認を受けると、所得の計算で有利な扱いを受けられます。国税庁が挙げる主な特典は、次のとおりです。
- 青色申告特別控除(要件に応じて最高65万円・55万円、または10万円)
- 青色事業専従者給与(家族に支払う給与を、届出の範囲内で必要経費にできる)
- 純損失の繰越し(赤字を翌年以後3年間にわたって繰り越して控除できる)
一方で、青色申告では日々の取引を帳簿に記帳し、帳簿や書類を原則7年間(書類によっては5年間)保存することとされています。記帳の手間を見込まずに始めると、申告の時期に慌てることになります。
5.個人事業主の社会保険|国民年金と国民健康保険
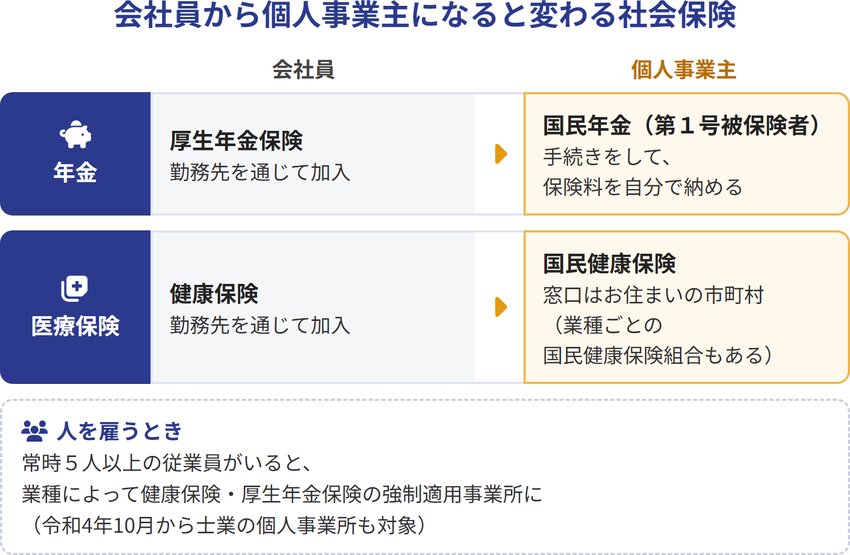
会社員は、勤務先を通じて厚生年金保険と健康保険に加入しています。個人事業主になると、原則として自分で国民年金と国民健康保険に加入します。
5.1 年金は国民年金の第1号被保険者
国民年金の第1号被保険者について、日本年金機構は次のように説明しています。日本国内に住む20歳以上60歳未満の自営業者、農業者、学生、無職の方などです。
会社を辞めて自営業者になった場合は、国民年金第1号被保険者の手続きを行い、国民年金保険料を自分で納める必要があります。
5.2 医療保険は国民健康保険が基本
厚生労働省は、国民健康保険を次のように説明しています。「他の医療保険制度(被用者保険、後期高齢者医療制度)に加入されていない全ての住民の方を対象とした医療保険制度」です。被用者保険とは、会社員などが勤務先を通じて入る健康保険のことです。
加入や保険料の問い合わせ先は、市町村国保ならお住まいの市町村の窓口です。業種ごとの国民健康保険組合もあります。
5.3 人を雇うときは加入ルールを確認する
個人事業所でも、常時5人以上の従業員がいる場合は、業種によって強制適用事業所になります。健康保険・厚生年金保険への加入が義務づけられた事業所のことです。令和4年10月からは、法律・会計に関わる業務を行う士業の個人事業所も対象に加わりました。
開業当初は一人で始める先生業が多いはずです。ただし、事務所を大きくする段階では、社会保険の扱いも変わることを覚えておきましょう。
会社員から個人事業主になったときの社会保険の変化を、図にまとめます。
6.個人事業主になるメリットと注意点
ここまでの内容を、メリットと注意点に分けて整理します。
6.1 メリット|届出で始められ、青色申告の特典もある
個人事業主は、税務署への開業届などで事業を始められます。法人を設立するより、小さく始めて、様子を見ながら育てやすい形です。
青色申告の承認を受ければ、青色申告特別控除や純損失の繰越しなどの特典も使えます。開業初年度に教材づくりや広告の費用がかさんで赤字になっても、翌年以後に繰り越して控除できます。
6.2 注意点|収入も手続きも自分で管理する
会社員と違い、毎月決まった給与はありません。仕事の依頼がなければ、収入はゼロになります。
確定申告、帳簿づけ、国民年金や国民健康保険の手続きも自分で行います。本業の時間とは別に、こうした事務の時間も確保しておく必要があります。
先生業の場合、専門知識があっても、それだけで仕事が来るとは限りません。開業の手続きと同じくらい、見込み客に選ばれる準備が大切です。
7.先生業が個人事業主として始める4ステップ
ここからは、士業・コンサルタント・コーチ・講師が個人事業主として始めるときの流れを、4つのステップで整理します。
7.1 ステップ1:専門と対象を決める
最初に決めたいのは、「誰の、どんな悩みを解決する専門家なのか」です。ここが曖昧なままだと、屋号や肩書き、ホームページの内容も決まりません。
7.2 ステップ2:開業届・青色申告の届出を出す
3章で紹介した開業届と、青色申告承認申請書を税務署に提出します。青色申告をするなら、承認申請の期限に注意しましょう。
7.3 ステップ3:帳簿と社会保険の準備をする
会計ソフトなどで日々の取引を記録する体制を整えます。会社を辞めて独立する場合は、国民年金と国民健康保険への切り替えも済ませておきます。
7.4 ステップ4:見込み客に届ける仕組みをつくる
ホームページやブログ、SNS、セミナーなどで、自分の専門を見込み客に知ってもらう仕組みをつくります。開業届を出しただけでは、相談は生まれません。
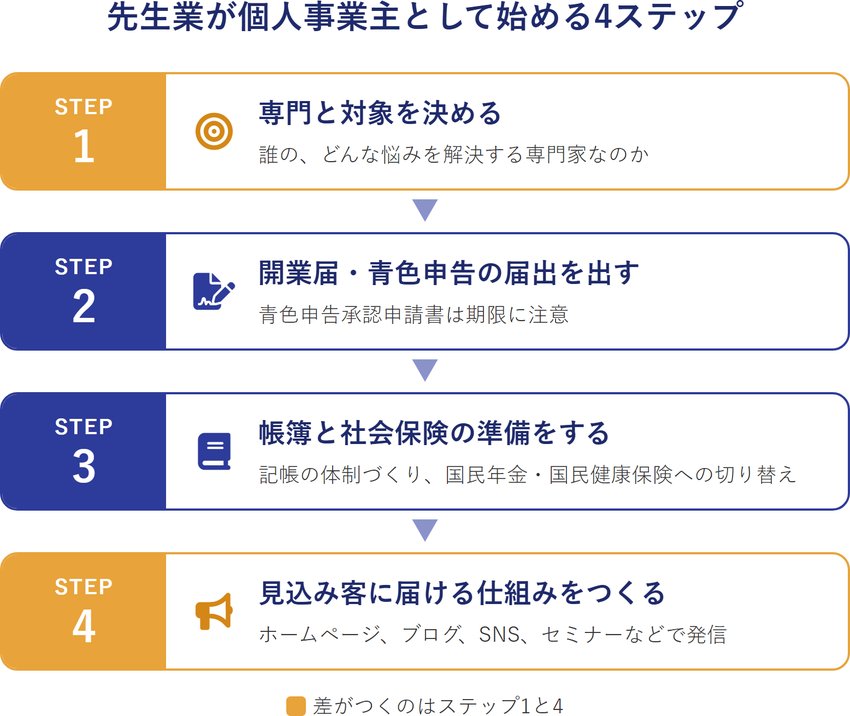
この4つのうち、手続きにあたるステップ2と3は、期限を守れば確実に終えられます。差がつくのは、ステップ1と4です。
8.個人事業主として開業した卒業生の事例
開業後に壁にぶつかり、そこから事業を軌道に乗せた志師塾の卒業生を2人紹介します。
8.1 経験・人脈ゼロから開業した行政書士|越阪部龍矢さん
越阪部龍矢さんは、電子機器部品メーカーで法人営業を担当しながら行政書士の資格取得に挑戦しました。2022年1月に合格し、同年8月にOSA行政書士事務所を開業されました。
開業直後は、FAXDMや郵送DM、テレアポなどを試しても案件はゼロでした。志師塾ではビジネスモデルを見直し、融資サポートと財務コンサルティングに特化しました。
その後は紹介を受ける案件が増え、開業から5ヶ月程度で事業を安定させています。志師塾ではMVPと実践大賞をダブル受賞されました。
【卒業生インタビュー】経験・人脈ゼロから起業し、今後は業界第一人者を目指す!~行政書士 越阪部龍矢(おさかべたつや)さん~
8.2 医療機関に特化した社会保険労務士|荒井紀洋さん
荒井紀洋さんは、医療法人の事務局長などを経て、2020年9月に社会保険労務士事務所を開業されました。開業後しばらくは、DMを送ってもホームページを作っても反応がない状況が続きました。
2020年12月に志師塾に入塾し、ペルソナの設定や肩書きの大切さを学ばれました。「医療法人元事務局長の社会保険労務士」と名乗ることで、誰を対象に何が得意なのかが伝わるようにしています。
志師塾のOBから声がかかり、お客様になっていただいたこともあります。
人の本当の価値を見出し、組織を活性化することで地域社会に貢献する ~医療法人元事務局長の社会保険労務士~ 荒井紀洋さん
8.3 2人に共通すること
2人とも、開業の手続き自体はスムーズに済ませています。苦労したのは、その後に見込み客から相談をもらうところでした。
転機になったのは、「誰の、何の専門家か」を一言で伝えられるようにしたことです。7章のステップ1とステップ4にあたる部分です。
開業後に見込み客に見つけてもらう方法は、志師塾のAI時代の先生業Web集客セミナーで扱っています。AIを活用して、集客にかかる時間を減らす方法も解説しています。
9.個人事業主に関するよくある質問
9.1 開業届を出せば、所得は必ず事業所得になりますか?
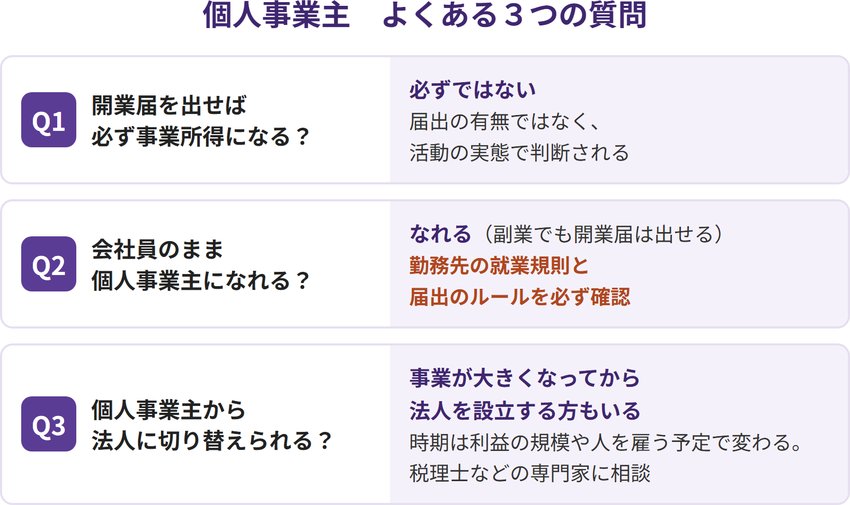
開業届は、新たに事業を開始したときに税務署へ出す届出です。ただし、所得が事業所得に当たるかどうかは、届出の有無ではなく活動の実態で判断されます。
9.2 会社員のまま個人事業主になれますか?
副業として事業を始め、開業届を出すことはできます。フリーランス・事業者間取引適正化等法のパンフレットも、副業の場合を対象に含めています。会社に雇われている個人が、副業で業務委託を受ける場合です。
始める前に、勤務先の就業規則と届出のルールを必ず確認してください。
9.3 個人事業主から法人に切り替えることはできますか?
個人事業主として始め、事業が大きくなってから法人を設立する方もいます。2章のとおり、法人では税金の種類や社会保険の加入ルールが変わります。
切り替えの時期は、利益の規模や人を雇う予定などで変わります。判断するときは、税理士などの専門家に相談しましょう。
ここまでの3つの質問と答えを、図にまとめます。
10.まとめ
個人事業主の基本を振り返ります。
- 個人事業主は、法人を設立せず、個人で事業を営む人。フリーランスは働き方の呼び名
- 法人とは、かかる税金(所得税か法人税か)や社会保険の加入ルールが違う
- 始めるときは、開業届と青色申告承認申請書を期限内に出す
- 確定申告・帳簿づけ・国民年金と国民健康保険の手続きは自分で行う
- 先生業は、手続きと同じくらい「誰の、何の専門家か」を決めることが大切
個人事業主は、届出から始められる身軽な働き方です。手続きを早めに済ませ、時間と力は「選ばれる準備」に使いましょう。
税金や社会保険の判断は、個別の状況で変わります。最終的には、税務署や年金事務所、市区町村の窓口、税理士などに確認したうえで進めてください。
個人事業主として始めた先生業を、AIも活用して集客の仕組みに落とし込みたい方へ。下記のオンラインセミナーもご参考ください。先生業ならではのWeb集客の考え方と、集客にかかる時間を減らすAI活用を解説しています。参加費は無料です。
▼AI時代の先生業Web集客セミナー(オンライン)
https://ug.44jyuku.com/p/web_syukyaku_ai2?ftid=9AQRCYNBAuRi
関連記事もあわせて
開業届を出す前に、提出先・必要なもの・期限と書き方をこちらで確認しておきましょう。

