

独立して公認会計士の看板を掲げたものの、問い合わせが来ない。ブログは書いているけれど、読まれている手応えも、依頼につながった実感もない。公認会計士のブログ集客でつまずく人の多くは、文章の上手い下手ではなく、「何を頼める人なのかが読み手に伝わっていない」ところで止まっています。
この記事では、先生業(士業・コンサルタント・コーチ・講師など)の集客・営業支援を専門としてきた志師塾が、公認会計士のブログ集客を依頼につなげる考え方と手順を解説します。「会計士といえば監査」というイメージが壁になる構造、日記で終わらせない書き方、独立後の顧客に向けた立ち位置の決め方、書くネタの型、そしてブログの次に置く受け皿の設計まで、取り組む順番のとおりに並べました。
読み終えるころには、誰に向けて何を書き、書いたあとどこへつなげばよいのかが見えているはずです。まずは、公認会計士のブログがなぜ届きにくいのか。その理由から確認しましょう。
1. 公認会計士のブログ集客が届きにくい3つの理由
ブログの魅力は、敷居の低さにあります。サービスに登録するだけで、自分だけの発信の場が持てる。ホームページを更新するには制作会社に頼んだり、HTML(=Webページを組み立てるための記述ルール)を触ったりと手間がかかりますから、それに比べれば負担はずっと軽い。この手軽さから「簡易的なホームページ」と呼ばれ、爆発的に広まりました。ただ、始めやすさと成果の出やすさは別の話。ブログを書いても反応がない公認会計士には、たいてい次の3つのどれかが起きています。
1.1 「公認会計士=監査」のイメージで、何を頼めるかが伝わらない
公認会計士という資格は、世間によく知られています。知られてはいるものの、その中身の理解は「監査をする人」でほぼ止まっているのが実情です。監査を受ける立場にない中小・成長企業の経営者にとって、監査は自分と関係のない世界の話。だから「会計士に相談してみよう」という発想がそもそも湧きません。
知られていないのではなく、誤って知られている。これが公認会計士に固有の壁です。ブログ集客の第一の役割は、この誤解をほどく翻訳にあります。あなたが実際に受けている相談を、経営者の言葉に置き換えて見せる。それだけで「会計士って、そんなことも頼めるのか」という発見が生まれます。
1.2 税理士と何が違うのか、経営者には見分けがつかない
もうひとつの壁が、隣の資格との区別です。経営者の多くは、決算や税金のことなら顧問税理士に相談します。会計士に何を頼めばいいのか、税理士とどう使い分ければいいのか。その区別がつかないまま、相談先の候補から外れてしまう。公認会計士は資格の希少性が高い反面、経営者との日常の接点が少ないぶん、相談の入口が見えにくくなりやすいのです。
この区別を制度の説明で埋めようとすると、たいてい難しい話になって伝わりません。効くのは相談の実例です。「こういう場面で相談を受け、こう解決した」という話が積み上がると、読み手は自分の会社に重ねて「うちも同じかもしれない」と気づきます。資格の違いではなく、解決した問題で伝える。ブログはそのための場所だと考えてください。
1.3 「更新すること」が目的になり、読み手に何も残らない
3つ目は、書き手の側にある理由です。投稿内容まで考えずに、ただ「更新すればいい」という進め方では、ブログはWeb集客の道具になりません。更新頻度はあくまで手段で、目的ではないからです。読み終えた人の中に何も残らない記事は、何本積んでも問い合わせの数を動かしません。
逆に言えば、本数が少なくても、1本ごとに「読んだ人にどんな変化が起きてほしいか」を決めて書けば、ブログは働き始めます。公認会計士のブログ集客は、量より先に中身の設計で差がつきます。次の章では、その中身をどう組み立てるかを見ていきましょう。
2. 公認会計士のブログは日記ではない。人となりが伝わる書き方
ブログは決して日記を書くツールではありません。もちろん、日記を書くことがいけないわけではないのです。あなたの活動を日記風に報告することで、親しみやすさが伝わることもあります。ただし、活動を報告するのであれば、淡々と出来事を並べるのではなく、読み手に「あなたのことが伝わる」内容にしてください。
2.1 同じ一日を書いても、伝わり方はここまで変わる
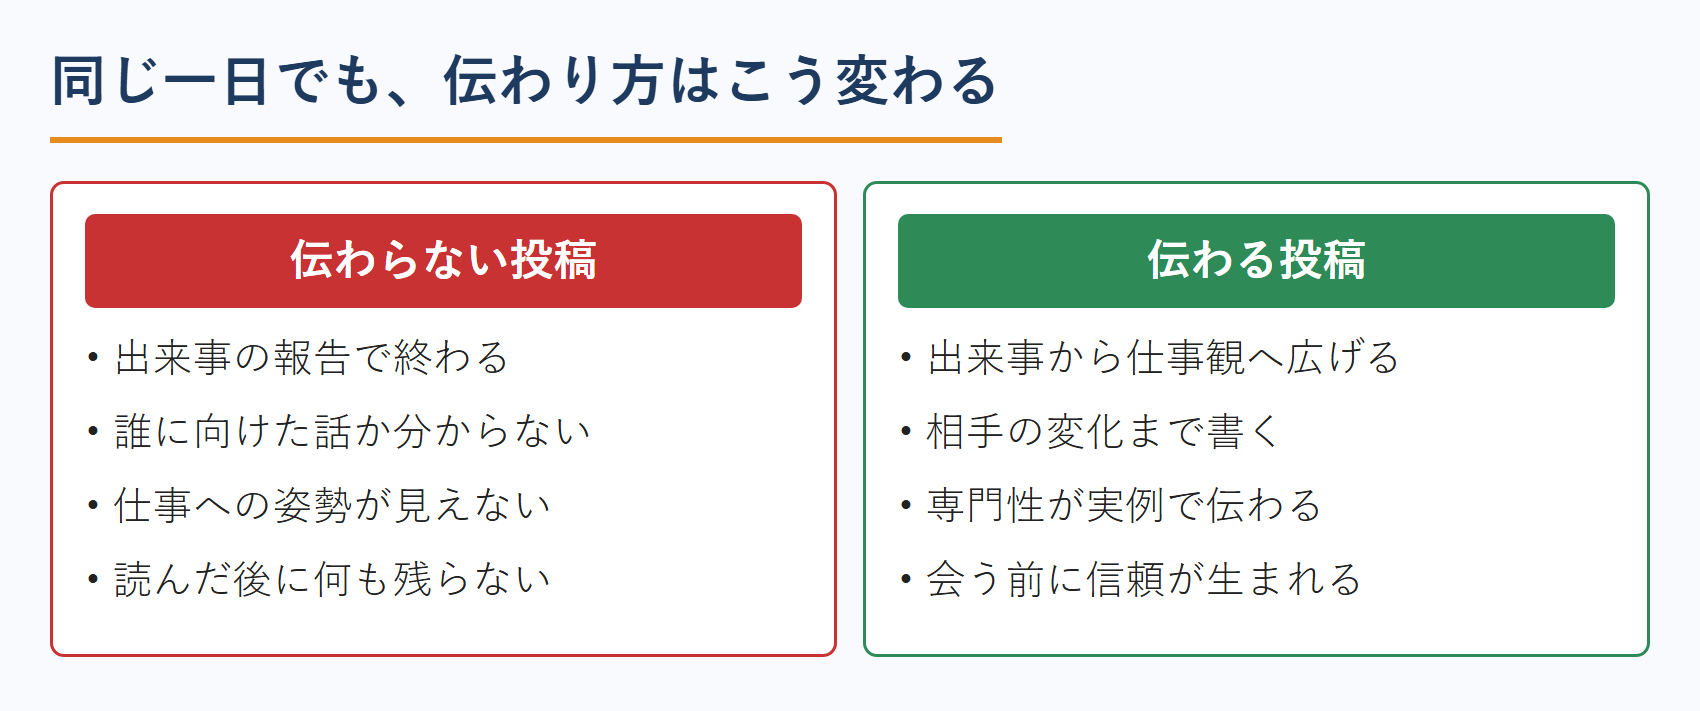
言葉で説明するより、比べてもらうほうが早いでしょう。以下のふたつの文章は、どちらも同じ日の出来事についてのブログ投稿を想定したものです。
1.「今日は、会計監査の仕事の打ち合わせをしてきました。明日も頑張るぞ!」
2.「私の仕事は、企業様への『おもてなし』だと考えています。今日は、お伺いした企業様が抱える経営上の課題をポートフォリオ上ではっきりとお示しすることができ、経営課題解決への道筋が見えてきました。社長さんが漠然と感じていた経営課題を数字としてお見せすることは、私の得意分野でもあります。ただ漠然と監査業務をこなすのではなく、それ以上の『おもてなし』をご提供できるよう、これからも社長さんと二人三脚で頑張ります!」
いかがでしょうか。「2」のほうが、公認会計士としての仕事に対する姿勢が見えるはずです。同じ「打ち合わせに行った」という事実を書いていても、「1」の会計士と「2」の会計士とでは、読み手が感じる信頼の量がまるで違います。
2.2 違いを生んでいるのは「事実の報告」か「仕事観の開示」か
ふたつの文章を分けているのは、文章力ではありません。「1」は出来事の報告で終わっています。「2」は、出来事を入口にして「自分は仕事を通じて何を大切にしているか」まで開示している。読み手が知りたいのは前者ではなく、後者のほうです。
さらに「2」には、専門性の証拠がさりげなく入っています。「社長が漠然と感じていた課題を数字として見せる」という一文がそれです。経営者にとってこれは、耳の痛い指摘をしてくれる相手ではなく、もやもやを言語化してくれる相手という意味を持ちます。監査という言葉からは想像しにくい価値が、ここで初めて伝わるわけです。
2.3 掘り下げるほど、「公認会計士としての人となり」が立ち上がる
ブログでは、できるだけ内容を掘り下げることによって、あなたの「公認会計士としての人となり」が見えるようにすることを心がけてください。掘り下げるとは、長く書くことではありません。ひとつの出来事について「なぜそうしたのか」「相手はどう変わったのか」まで一段深く書くことです。
人となりと専門性が伝わる記事が積み上がっていくと、読んでくれる人とあなたとの距離は少しずつ縮まります。会う前から「この人になら話せそうだ」と感じてもらえる状態。ここまで来ると、問い合わせの質そのものが変わってきます。値段を聞くための連絡ではなく、相談するための連絡が届くようになるのです。
読み手との距離を縮める発信の型を最短で身につけたい方に向けて、志師塾では公認会計士をはじめ先生業に特化した無料のWeb集客セミナーを開催しています。
3. 公認会計士のブログ集客は「誰に、何を解決する会計士か」から始まる
何を書くかを考える前に、決めておくことがあります。誰に向けて書くのか。志師塾では、ホームページやブログといった道具に手を付ける前に、まずこの立ち位置を固める「ポジショニング先行」の考え方を大切にしています。道具は、選ばれる理由が決まってはじめて力を発揮するからです。
3.1 独立後の顧客は、監査法人時代の延長線上にいない
独立した公認会計士が最初に戸惑うのが、顧客の顔ぶれの変化です。監査法人の中では、相手は上場企業の経理部門であり、仕事は依頼されるものでした。独立後に向き合うのは、中小・成長企業の経営者、上場準備を進める会社、投資家、そして紹介をくれる士業仲間です。相手が変われば、響く言葉も、求められる説明の粒度も変わります。
監査法人時代の語彙のままブログを書くと、読み手に届きません。経理部門なら通じた前提が、経営者には通じないからです。ブログ集客に取り組むということは、自分の専門性を経営者の言葉に翻訳し直す作業でもあります。
3.2 絞るから思い出される。目指すのは第一想起
あなたは、自分がどんな公認会計士かを一言で言えますか。「公認会計士の○○です」という名乗りは正確ですが、相手の記憶には残りません。「誰の」「どんな悩みを」「どう解決する」会計士なのか。この3つを言い切れたとき、あなたの輪郭がようやく浮かび上がります。
絞り方の軸は、会社の成長段階(上場準備・成長期・事業承継期)、業種、テーマ(内部統制・資本政策・管理会計の立て直しなど)とさまざまです。「絞ると仕事が減るのでは」という不安は自然ですが、実際は逆に働きます。目指すのは、見込み客の頭の中で「うちの数字のことなら、あの会計士」と最初に思い出される状態(第一想起)。「会計のことなら何でも」は、相手の記憶の中では「何の専門家でもない」と同じ扱いになってしまいます。
3.3 高くても選ばれる理由は、時間単価ではなく問題の大きさ
報酬の話も、立ち位置と地続きです。作業時間で説明すると、比べられるのは時間単価だけになります。そうなると、より安い相手が現れた瞬間に置き換えられてしまう。価格競争の土俵から降りるには、解決している問題の大きさで語り直す必要があります。
上場審査で止まりかけた準備を前に進める。資本政策の設計を誤って、後から取り返しがつかなくなる事態を防ぐ。数字が読めないまま進んでいた経営判断に、根拠を与える。どれも、会社にとっては金額に換算しにくいほど大きな話です。ブログで書くべきは作業の説明ではなく、こうした「解決した問題の大きさ」が伝わる記事です。
4. 公認会計士がブログに書くネタの型と、記事の組み立て方
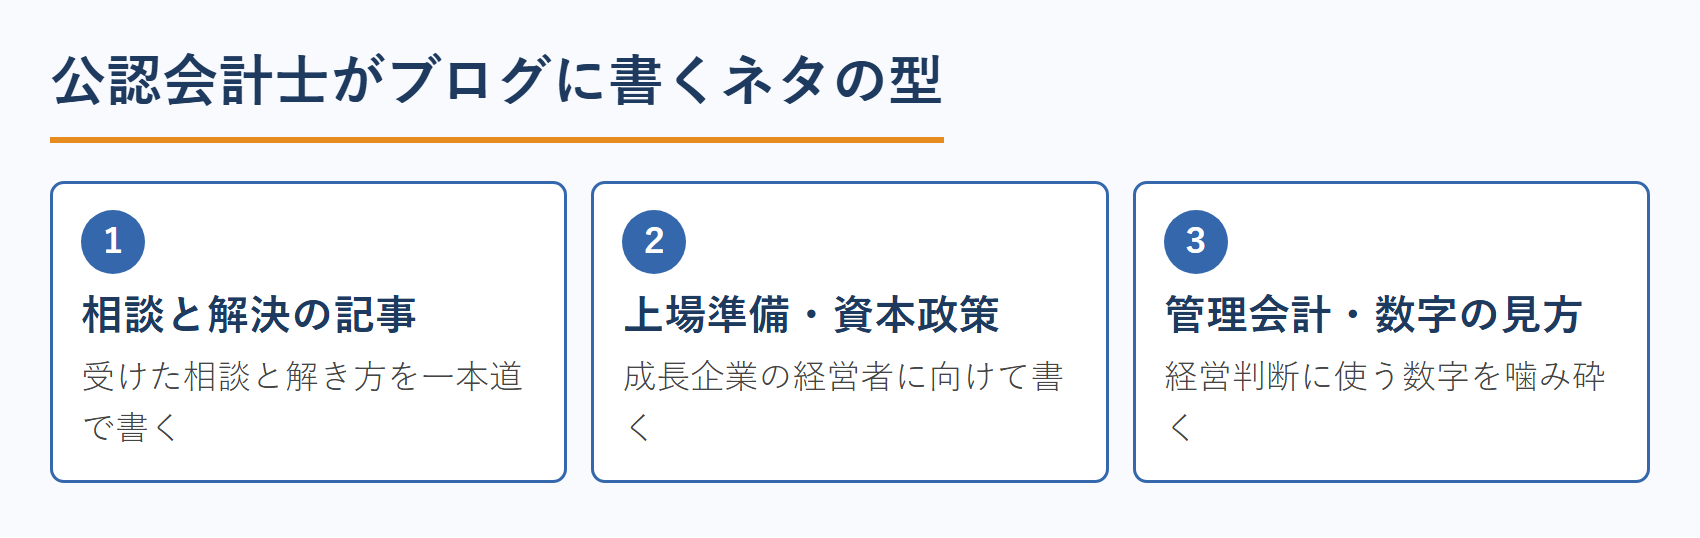
立ち位置が決まれば、書くことは自然に決まってきます。公認会計士のブログ集客で使えるネタには、いくつかの型があります。難しいテーマを新しく仕入れる必要はありません。日々受けている相談の中に、素材はすでにあるはずです。
4.1 型の基本は「どんな相談を受け、どう解決したか」の一本道
すべての型に共通する骨組みは同じです。相談の場面から入り、何が問題だったかを示し、どう手を打ち、相手がどう変わったかで閉じる。この一本道で書けば、読み手は自分の会社に重ねながら最後まで読んでくれます。守秘義務があるぶん、会社が特定される情報は伏せ、状況の型だけを取り出して書けば問題ありません。
逆に避けたいのが、制度や基準の解説だけで終わる記事です。正確でも、読み手は「で、うちは何をすればいいのか」が分からないまま離脱します。解説は前半、後半は判断と行動。この配分を守るだけで、記事の手応えは変わります。
4.2 上場準備・内部統制・資本政策:成長企業の経営者に向けて書く
上場を視野に入れ始めた会社の経営者は、何から手を付ければいいのかが分からない状態にいます。監査法人との付き合い方、管理体制の整え方、内部統制(=業務が正しく回る仕組みづくり)の考え方、資本政策の順序。どれも一度つまずくと後戻りしにくいテーマばかりです。
この領域は、独立した公認会計士がもっとも力を発揮しやすい場所のひとつ。M&Aやデューデリジェンス(=買収前に相手の会社を調べる調査)の経験があるなら、売り手・買い手が陥りやすい落とし穴を書くのも有効です。専門性が高いテーマほど、書ける人は限られます。検索する人が少なくても、読んだ一人が濃い見込み客になりやすい領域です。
4.3 管理会計・数字の見方:中小企業の経営者に向けて書く
もう一方の柱が、身近な数字のテーマです。試算表のどこを見れば手を打てるのか。部門別の採算をどう分けるのか。資金繰りと利益がなぜずれるのか。制度会計の話ではなく、経営判断に使う数字の話。ここは経営者の関心がとても高く、しかも顧問税理士との会話では埋まりにくい隙間でもあります。
「社長が漠然と感じていた課題を数字として見せる」という、先ほどの例文の一節を思い出してください。あれは、まさにこの領域の価値を言い当てた言葉です。管理会計の立て直しや、数字の見方を経営者に伝える視点は、「会計士=監査」の誤解を最短でほどくネタになります。
4.4 専門用語は噛み砕く。ネタが尽きない仕組みも作っておく
どの型で書くときも、専門用語はそのつど一言添えて噛み砕いてください。用語をそのまま使うと、書き手は正確に書いたつもりでも、読み手は途中で読むのをやめます。目安は「経理担当者ではなく、社長が一人で読んで分かるか」。この基準で見直すだけで、記事の届く範囲は広がります。
記事の組み立て方をもう少し細かく知りたい方は、先生業のブログSEOで問い合わせを生む記事設計7要素が参考になるでしょう。書くネタが続かないという悩みには、一生ブログのネタに困らなくなる方法でネタの見つけ方を解説しています。
そして、書いた記事を読んだ人が「この会計士に頼みたい」と思ったとき、その気持ちの受け皿になるのがホームページです。ブログで人となりと専門性を伝え、ホームページで仕事の内容と信頼性を見せる。この受け皿づくりから始めたい方は、先生業に特化したテンプレートに沿って作るのが近道です。
集客型ホームページに変えて問い合わせを3倍にする
先生業のための顧客獲得型ホームページ
設計書テンプレート
- ・先生業のホームページに必要な「デザイン・必要情報」が分かる
- ・非公開のサンプルサイト(3種類)を確認しながらサクサク作成できる
5. 公認会計士のブログ集客を依頼につなげる導線設計
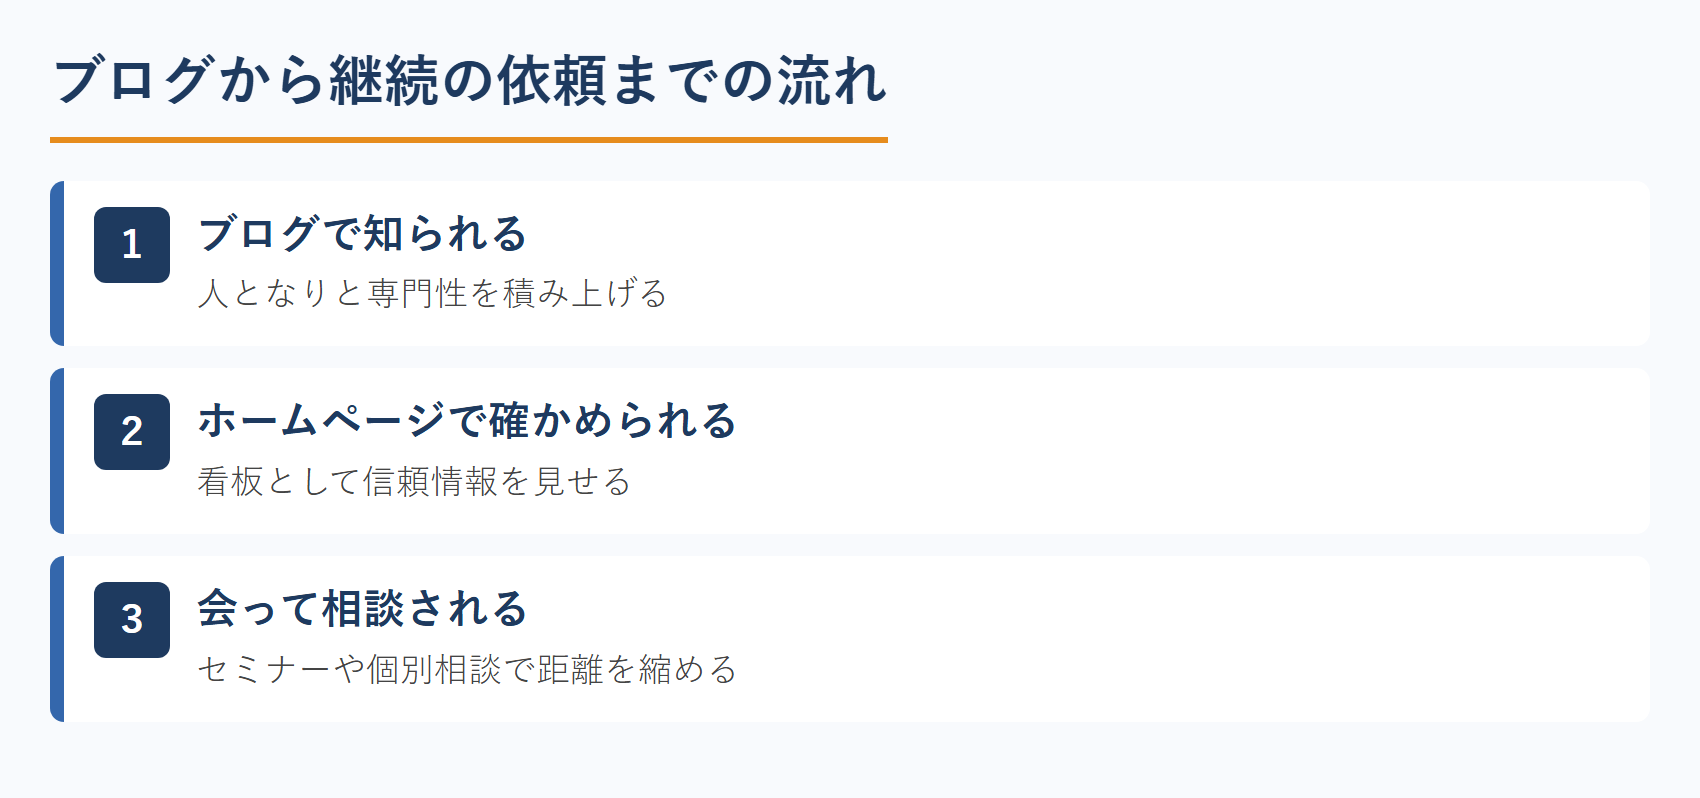
先生業の集客では、ブログとホームページにそれぞれの役割があります。混ぜて考えると、どちらも中途半端になりやすい。手軽さという視点から整理すると、ブログは「自分をより深く知ってもらうための情報を積み上げていく場」、ホームページは「インターネット上の看板、案内所」です。役割を分けたうえで、つなぎ方を設計しましょう。
5.1 ブログ単独では完結しない。相互補完で受注が生まれる
仕事に対する姿勢を知ってもらうだけで受注が叶うわけではありません。ここでホームページの存在が活きてきます。あなたの公認会計士としての看板であるホームページで、サービスの内容や経歴といった信頼性のあるビジネス情報を見せる。ブログとホームページのそれぞれが役割を果たすことで、受注の可能性は上がっていきます。
「ブログひとつだけで集客が実現するのではなく、それぞれのインターネットツールを相互補完的に使っていく」。これが志師塾メソッドの一端です。ブログは人となりと専門性、SNSは親しみと拡散、ホームページは信頼の看板。役割を分けて有機的につなぐことで、集客は回り始めます。ホームページ側の作り込み方は、公認会計士のホームページ集客で詳しく解説しています。
5.2 記事の先に、会って話せる受け皿を置く
読者が「もう少し話を聞きたい」と思った瞬間に、次の一歩がないと関係は途切れます。記事の終わりに何を置くか。無料の資料、メールマガジン、少人数の勉強会、そして個別相談。どれも、読者との距離を一段縮めるための受け皿です。
公認会計士の場合、とくに相性がよいのがセミナーです。数字の話は文章だけでは伝わりにくく、図を見せながら説明し、その場の質問に答えられる形式のほうが、専門性と人柄は同時に伝わります。ブログで関心を持った人をセミナーへ、セミナーから個別相談へ。この流れの作り方は公認会計士のセミナー集客にまとめました。
5.3 スポットの依頼を、顧問・継続支援へ育てる
公認会計士の依頼は、スポットで終わりやすい性質を持っています。デューデリジェンス、上場準備の一部支援、管理体制の点検。どれも「終わり」がある仕事です。だからこそ、最初から「単発の依頼を、続く関係へ育てる」設計を持っておきたいところです。
入口の仕事を進めるなかで、会社の課題はいくつも見えてきます。それを納品時に一言添えて返すだけで、あなたは「作業を頼む相手」から「経営の相談ができる相手」に変わります。継続の関係が増えるほど収入は安定し、新規の集客に追われなくなる。ブログは、その最初のきっかけをつくる装置です。実際にこの流れで顧客獲得を進めた会計士の取り組みは、会計士の成功事例インタビューをご覧ください。
6. まとめ:公認会計士のブログ集客は「翻訳」と「つなぎ方」で決まる
公認会計士のブログ集客について、順を追ってお伝えしました。要点を振り返ります。
- 届かない理由は3つ。監査のイメージ、税理士との区別のつかなさ、更新が目的化すること
- ブログは日記ではない。出来事の報告で終わらせず、仕事観と専門性まで開示する
- ポジショニングが先。「誰の・何を解決する会計士か」を言い切って第一想起を取る
- 書いたあとが本番。ホームページ・セミナーへつなぎ、単発の依頼を継続の関係へ
公認会計士の専門性は、そのままでは経営者に届きません。届かないのは実力の問題ではなく、翻訳の問題です。相談の実例を経営者の言葉に置き換えて積み上げ、読んだ人が次の一歩を踏み出せる場所を用意する。この順番で取り組めば、価格で比べられる立場から抜け出し、「あなたにお願いしたい」という依頼が少しずつ増えていきます。
ブログを含めたWeb集客の全体像を、先生業向けの型として学びたい方は、志師塾の無料セミナーをのぞいてみてください。