

「副業の月商が10万円を超えたら独立を考えていい」。「いや、月商50万円は必要だ」。「できれば100万円ないと危ない」。副業から独立していい月商を調べると、出てくる答えは10万円から100万円まで、10倍の幅で散らばっています。これは、誰かが嘘をついているわけではありません。月商という数字そのものが、独立の可否を判定できる物差しになっていないからです。
結論を先にお伝えします。副業から独立していい月商に、業界共通の正解はありません。判定に使うべき数字は、月商ではなく次の3つです。
- 固定費カバー率=手元に残るお金 ÷ 独立後に必要な金額
- 継続売上比率=翌月も自動的に立つ売上 ÷ 月商
- 自力集客比率=勤務先の看板を経由せずに取れた売上 ÷ 月商
この記事では、副業から独立していい月商という問いを3つの数字に分解し、計算のしかた、合格ラインの目安、判定が「待て」だったときの打ち手までを順に解説します。社会保険料や消費税といった、独立すると静かに増える固定費の扱いも具体的な金額で扱います。
志師塾は、士業・コンサルタント・コーチ・講師といった先生業に特化したビジネススクールとして、これまで3,200名を超える方の独立・集客を支援してきました(2026年8月時点で3,295名)。卒業生アンケートでは平均年商1,703万円、年商1,000万円超の割合は約5割。独立起業の3年後生存率は一般に約3割といわれますが、志師塾が支援した先生業の3年後生存率は96.4%でした。この記事は、その支援の現場で見てきた「独立してうまくいく人・崩れる人の違い」と、公的統計を突き合わせて書いています。
読み終えるころには、あなたの副業の月商が「辞めていい月商」なのか「まだ育てる月商」なのかを、感覚ではなく数字で言えるようになっているはずです。まずは、なぜ月商という物差しが機能しないのかから見ていきましょう。
なお、3つの数字のうち独立前にいちばん手を入れておきたいのは、3つめの「自力集客比率」です。会社の看板を外しても顧客が来る状態をどう作るかは、志師塾のAI時代の先生業Web集客セミナーで、先生業ならではの体系的なWeb集客法とAI活用を交えて解説しています。
副業のうちに「自力で顧客を獲る導線」を1本作っておきたい方へ。AI時代の先生業Web集客セミナーでは、勤務先の人脈に頼らずに相談が来る仕組みの作り方を、AIで集客時間を減らす方法とあわせて解説しています。
1.副業から独立していい月商に「正解」がない3つの理由
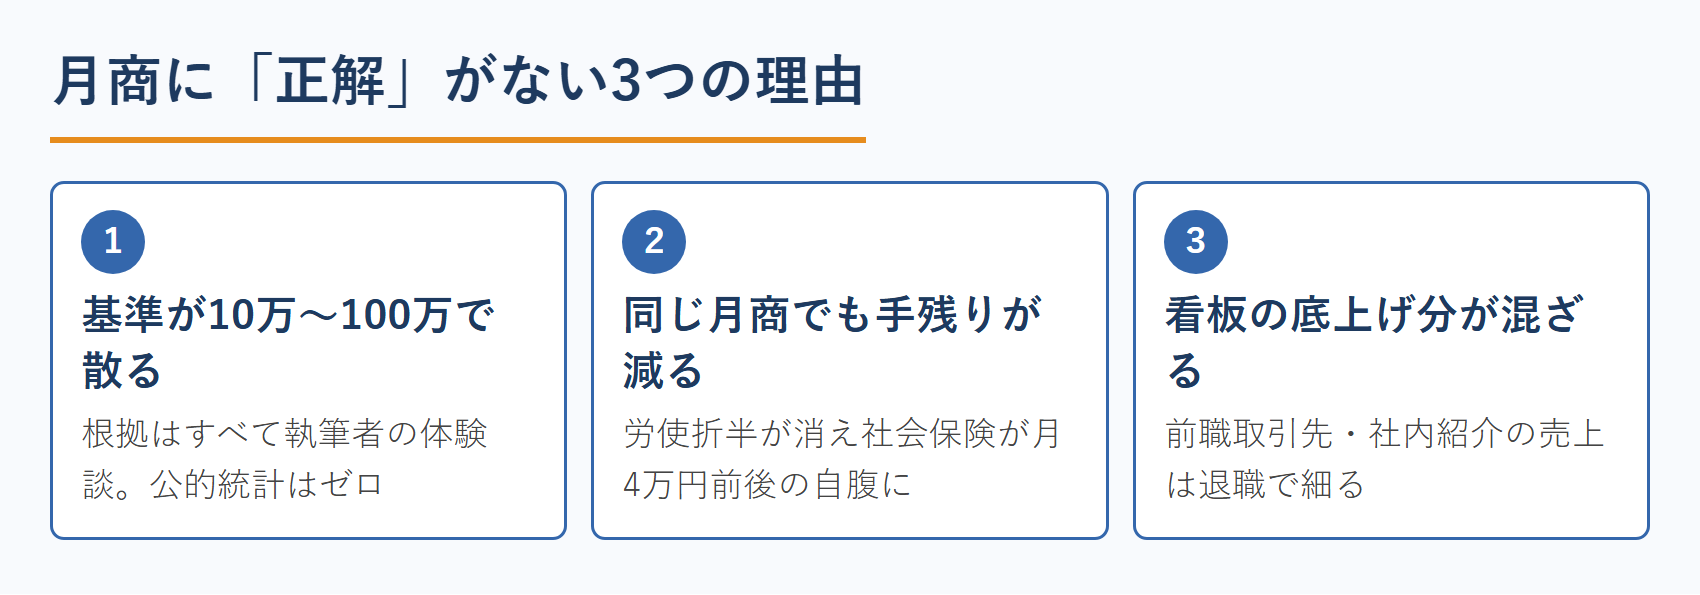
副業から独立していい月商とは、本来「独立後に生活と事業が回る水準」を指す言葉です。ところが、その水準は人によって2倍も3倍も違います。理由は3つあります。
1.1 ネット上の基準は月10万円から100万円まで振れている
副業からの独立タイミングを扱う記事を並べて読むと、提示される基準はおおむね次のように散っています。
| よく見かける基準 | 根拠として示されているもの |
|---|---|
| 月商10万円を超えたら独立を検討 | 副業としては上位水準という比較 |
| 月商20万円が数か月続いたら独立 | 執筆者の経験則 |
| まず月収25万円を目指す | 会社員時代の手取りとの比較 |
| 最低でも月収50万円は欲しい | 体験談 |
| できれば月収100万円で安心 | 体験談 |
並べてみると分かりますが、公的な統計を根拠にした基準は一つもありません。すべて書いた人の体験と実感です。体験談が悪いわけではありません。ただ、業種も家族構成も販路も違う人の体験値を、そのまま自分の退職判断に使うのは危険です。
志師塾では、先生業が「食える状態になる一つの目安」を月商50万円と置いています。ただしこれは生活が成り立つ水準の目安であって、会社を辞めていい合図ではありません。この違いが、次の2つの理由につながります。
1.2 同じ月商でも、手元に残るお金は数万円単位で変わる
副業時代の月商と、独立後の月商は、同じ額面でも中身が違います。独立すると、会社が半分払ってくれていた社会保険料が全額自己負担になり、経費の構成も変わります。
同じ月商でも、独立後に手元へ残る金額は確実に減ります。ここが落とし穴。「副業で月商40万円いったから大丈夫」という感覚のまま辞めると、独立初月から資金繰りが苦しくなります。実額は第3章で計算しましょう。
1.3 副業の月商は「会社員の信用」で底上げされている
これが最も見落とされている点です。副業の売上は、多くの場合「〇〇社の△△さん」という信用の上に乗っています。前職の取引先、社内の人脈、業界団体で知り合った人からの紹介。そうした経路で取れていた仕事は、名刺から会社名が消えた瞬間に細くなることがあります。
志師塾代表の五十嵐も、2009年に中小企業診断士として独立した直後に同じ壁に当たりました。資格名をそのまま肩書にしたところ、「まったくダメ、選ばれません」という状態になり、開業1年のあいだに経営コンサルタント、研修講師、ITコンサルタント、Webマーケティングコンサルタントと肩書を4回変えてようやく食えるようになったという経緯があります。最初の研修の仕事は、準備時間を含めると時給833円でした。
副業の月商という数字は、この「看板による底上げ分」と「自力で取った分」が混ざった合計値です。合計値だけを見ているうちは、独立後に残る売上が見えません。だから基準が人によって振れるのです。
2.副業から独立していい月商を判断する3つの数字基準
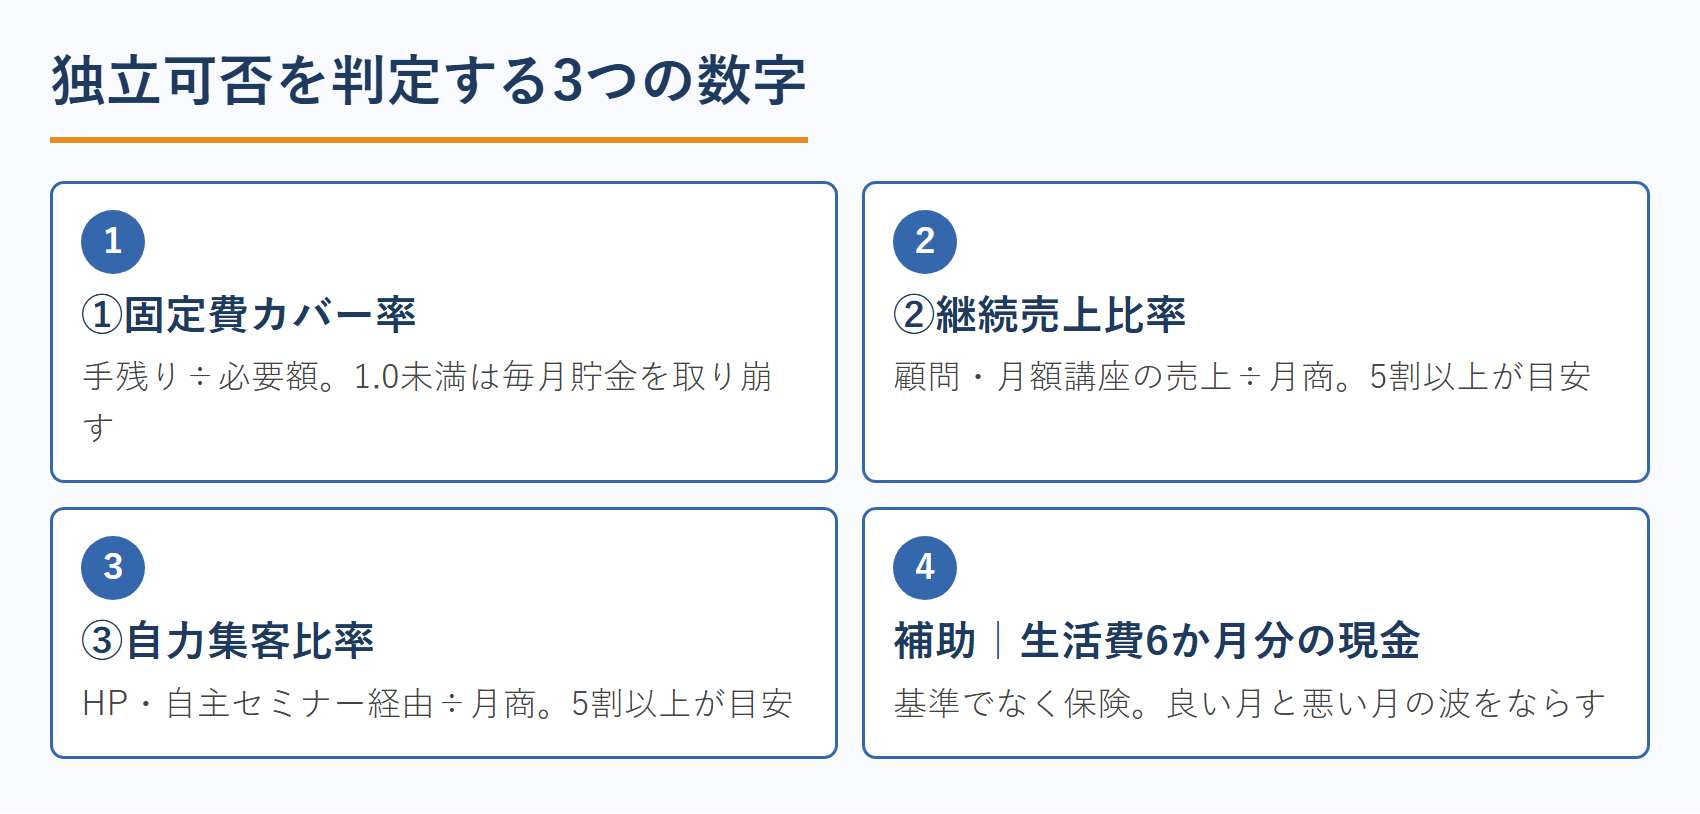
月商という一つの数字では判定できないので、3つに分解します。志師塾が独立相談を受けるときに必ず確認している順番でもあります。
| 基準 | 計算式 | 目安 | 外すと起きること |
|---|---|---|---|
| ①固定費カバー率 | 手残り ÷ 必要額 | 1.0以上 | 初月から生活費を貯金で埋める |
| ②継続売上比率 | 継続売上 ÷ 月商 | 50%以上 | 月商が毎月ゼロから積み直しになる |
| ③自力集客比率 | 自力受注 ÷ 月商 | 50%以上 | 退職と同時に売上が消える |
2.1 基準①固定費カバー率は「いくら稼ぐか」ではなく「いくら残るか」
固定費カバー率とは、売上から経費と税・社会保険を引いた手残りが、独立後に必要な金額を上回っているかを示す比率です。1.0未満なら、足りない分は毎月貯金から出ていきます。
ここでのポイントは、「必要な金額」に独立で増える分を必ず足すこと。生活費だけを置いて計算すると、ほぼ確実に過小評価になります。
2.2 基準②継続売上比率は「翌月も自動で立つ売上」の割合
継続売上とは、顧問契約、月額のコンサルティング、継続講座、会員制サービスのように、今月何もしなくても翌月も入ってくる売上です。スポットの研修1本、単発のセミナー、1回きりの手続き代行は、ここに入りません。
副業時代は、単発の仕事でも月商が作れます。本業の収入があるので、売上がゼロの月があっても生活は壊れないからです。しかし独立後は、単発だけの月商は「今月も同じ量の営業ができたら」という条件つきの数字に変わります。
2.3 基準③自力集客比率は「看板を外しても残る売上」の割合
自力集客比率とは、勤務先の肩書・社内人脈・前職の取引関係を経由せずに獲得した売上の割合です。ホームページからの問い合わせ、自分で開いたセミナーからの受注、SNSや書籍経由の相談などが該当します。
この数字が低い人は、月商が高くても独立に向きません。月商60万円のうち55万円が前職経由なら、退職で判断基準が丸ごと崩れます。逆に、月商が小さくても自力集客比率が高い人は、独立後に伸ばせます。伸ばせる売上かどうかを見分けるのが、この3つめの数字です。
2.4 補助の数字|生活費6か月分の現金
3つの基準に加えて、安全弁として生活費6か月分の現金を持っておくことを勧めます。これは基準ではなく保険です。独立後の売上は直線で伸びません。良い月と悪い月が交互に来ます。
開業資金そのものは、先生業の場合ほとんど要りません。日本政策金融公庫総合研究所の2025年度新規開業実態調査では、開業費用の平均は975万円、中央値は600万円ですが、これは店舗・設備・在庫が必要な業種を含めた全業種の平均です。士業・コンサル・講師業は自宅とパソコンで始められるため、先生業の独立判断は「資金が貯まったか」ではなく「売上の構造ができたか」で決まります。だからこそ3つの数字で見る必要があるのです。
3.【基準①】副業の月商から固定費カバー率を計算する
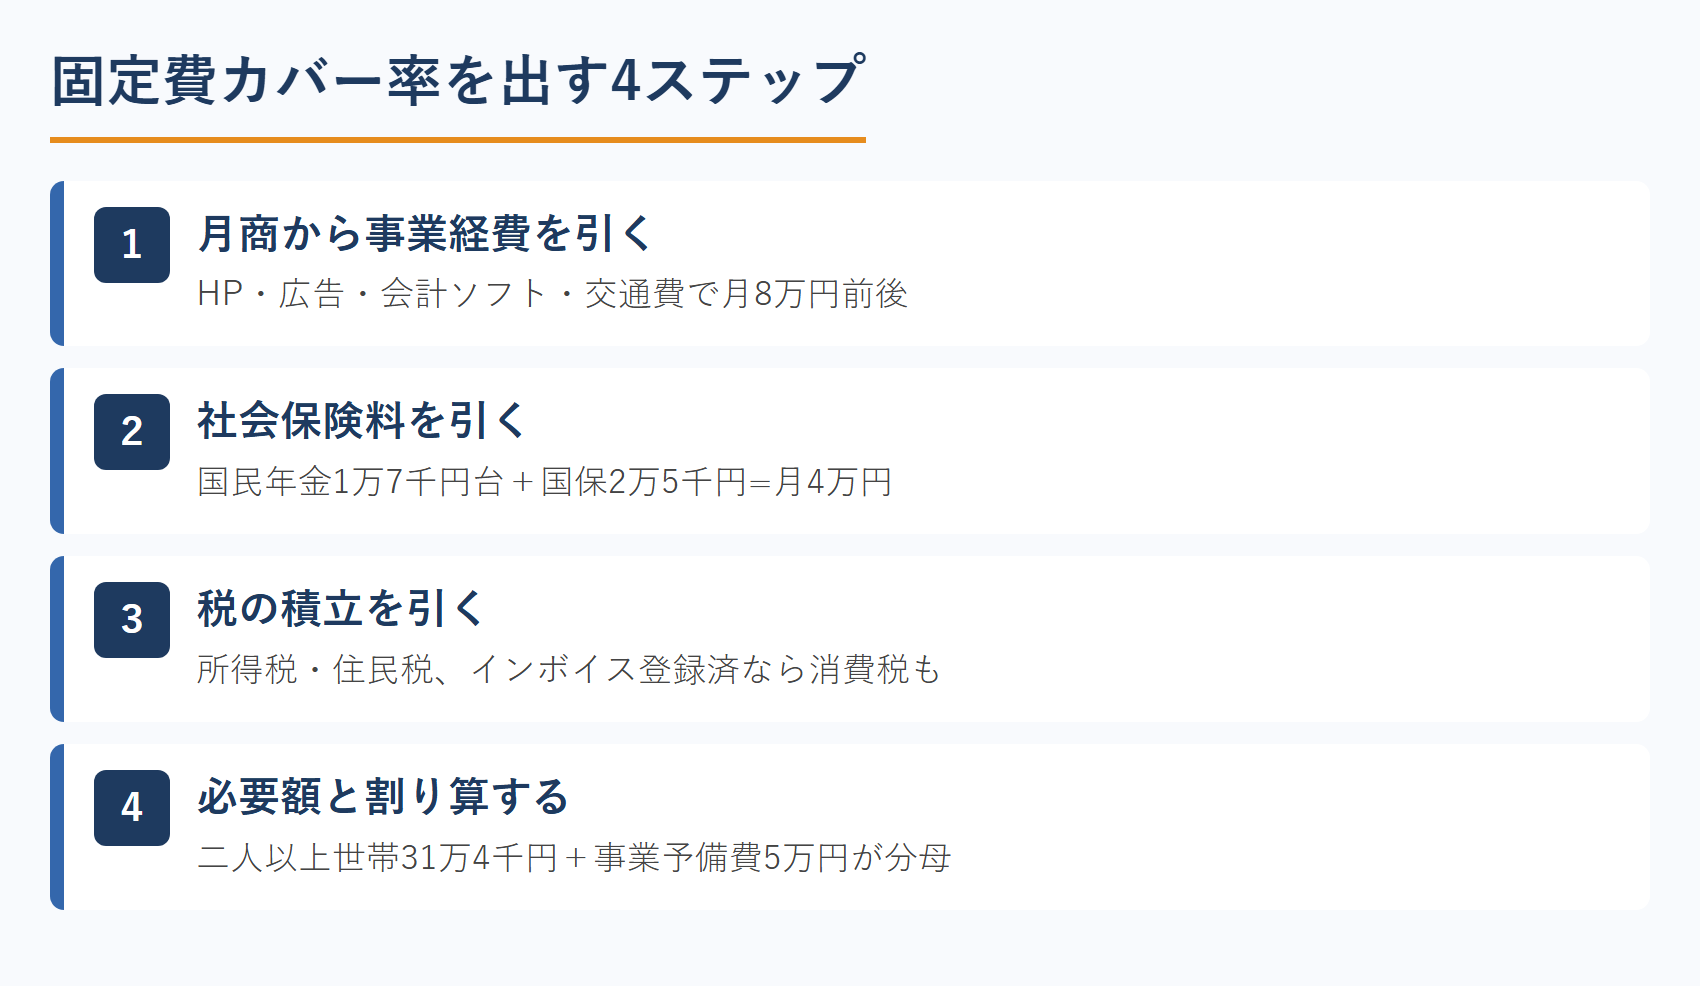
固定費カバー率は、独立後に増える支出を具体的な金額で置かないと計算できません。ここを面倒だと感じて飛ばす人が多いのですが、この章の計算だけで独立判断の精度は大きく上がります。
3.1 独立で増えるのは「労使折半が消える分」
会社員の社会保険料は、会社と本人の労使折半です。独立すると厚生年金・健康保険から外れ、国民年金と国民健康保険に移ります。ここで、これまで会社が払っていた半分が丸ごと自分に乗ってきます。
国民年金は所得に関係なく定額で、月額1万7,000円台(2026年度)。国民健康保険は前年所得と自治体の料率で決まるため幅がありますが、年収400万円・加入者1人なら年間30万円前後、月あたり2万5,000円程度が一つの目安になります。金額は年度と自治体で変わるため、必ず日本年金機構とお住まいの市区町村のサイトで最新額を確認してください。
このほかに、会社員では発生しなかった支出が増えます。
- 国民年金・国民健康保険:合計で月4万円前後(所得により変動)
- 所得税・住民税:源泉徴収ではなく自分で納付。住民税は前年所得に対してかかるため、独立1年目に会社員時代の所得に対する住民税が来ます
- 事業経費:会計ソフト、通信費、交通費、ホームページ、広告費、名刺・資料の制作費
- 消えるもの:家賃補助、通勤手当、退職金の積み上がり、傷病手当金、雇用保険の給付
3.2 生活費の目安は家計調査で置き石をつくる
必要額を自己申告で出すと、だいたい少なく見積もります。客観的な置き石として使えるのが総務省統計局の家計調査です。家計調査報告(2025年平均)によると、消費支出は二人以上の世帯で月314,001円(前年から名目で4.6%増)、単身世帯で約17万3,000円でした。
まずはこの平均値を仮置きして計算し、そのあと自分の実額に差し替えてください。順番が逆だと、希望的な数字で埋めてしまいます。
3.3 月商60万円でも固定費カバー率が1.0に届かない例
二人以上世帯・副業の月商60万円のケースで計算してみます。
| 項目 | 金額(月額) |
|---|---|
| 月商 | 600,000円 |
| 事業経費(広告・通信・交通・ツール等) | △80,000円 |
| 国民年金・国民健康保険 | △43,000円 |
| 所得税・住民税(概算の積立) | △90,000円 |
| 手残り | 387,000円 |
| 必要額(生活費314,001円+事業の予備費50,000円) | 364,001円 |
| 固定費カバー率 | 約1.06 |
月商60万円で、カバー率はようやく1.06です。余裕は月2万円強しかありません。ここに、独立1年目の住民税(前年の会社員収入にかかる分)や、国民健康保険料の初年度の高さが乗ると、簡単に1.0を割ります。「月商が会社員時代の手取りを超えたから大丈夫」という感覚判断が、どれくらい危ないか見えてくるはずです。
逆に、単身世帯で生活費が17万3,000円なら、同じ月商60万円でカバー率は2倍を超えます。副業から独立していい月商が人によって2倍3倍違うのは、ここが効いているからです。
3.4 インボイス登録済みなら「消費税の免税」は当てにできない
もう一つ、先生業が見落としやすい論点があります。消費税です。国税庁のタックスアンサーNo.6501(納税義務の免除)では、基準期間(個人事業者は前々年)の課税売上高が1,000万円以下なら消費税の納税義務は免除されると定められています。ただし、適格請求書発行事業者(インボイス)の登録を受けている場合、この免除は適用されません。
先生業は法人向けの仕事が多く、副業段階でインボイス登録している方が少なくありません。登録済みなら、売上1,000万円以下でも消費税の納付が発生します。固定費カバー率の計算では、手残りからこの分を引いておきましょう。忘れたまま年度末を迎えると、数十万円の資金ショックになりかねません。
ここまでが「お金が足りるか」の話です。ただ、固定費カバー率が1.0を超えていても、独立して数か月で崩れる人がいます。崩れるのは、売上の中身が単発だけだったケースです。
そして、独立後に売上を立て直す局面でいちばん効くのは、集客の経路を自分で持っているかどうか。志師塾のAI時代の先生業Web集客セミナーでは、先生業が自力で相談を集めるための集客の仕組みづくりを、体系的に解説しています。
4.【基準②】副業の月商のうち継続売上が何割かを数える
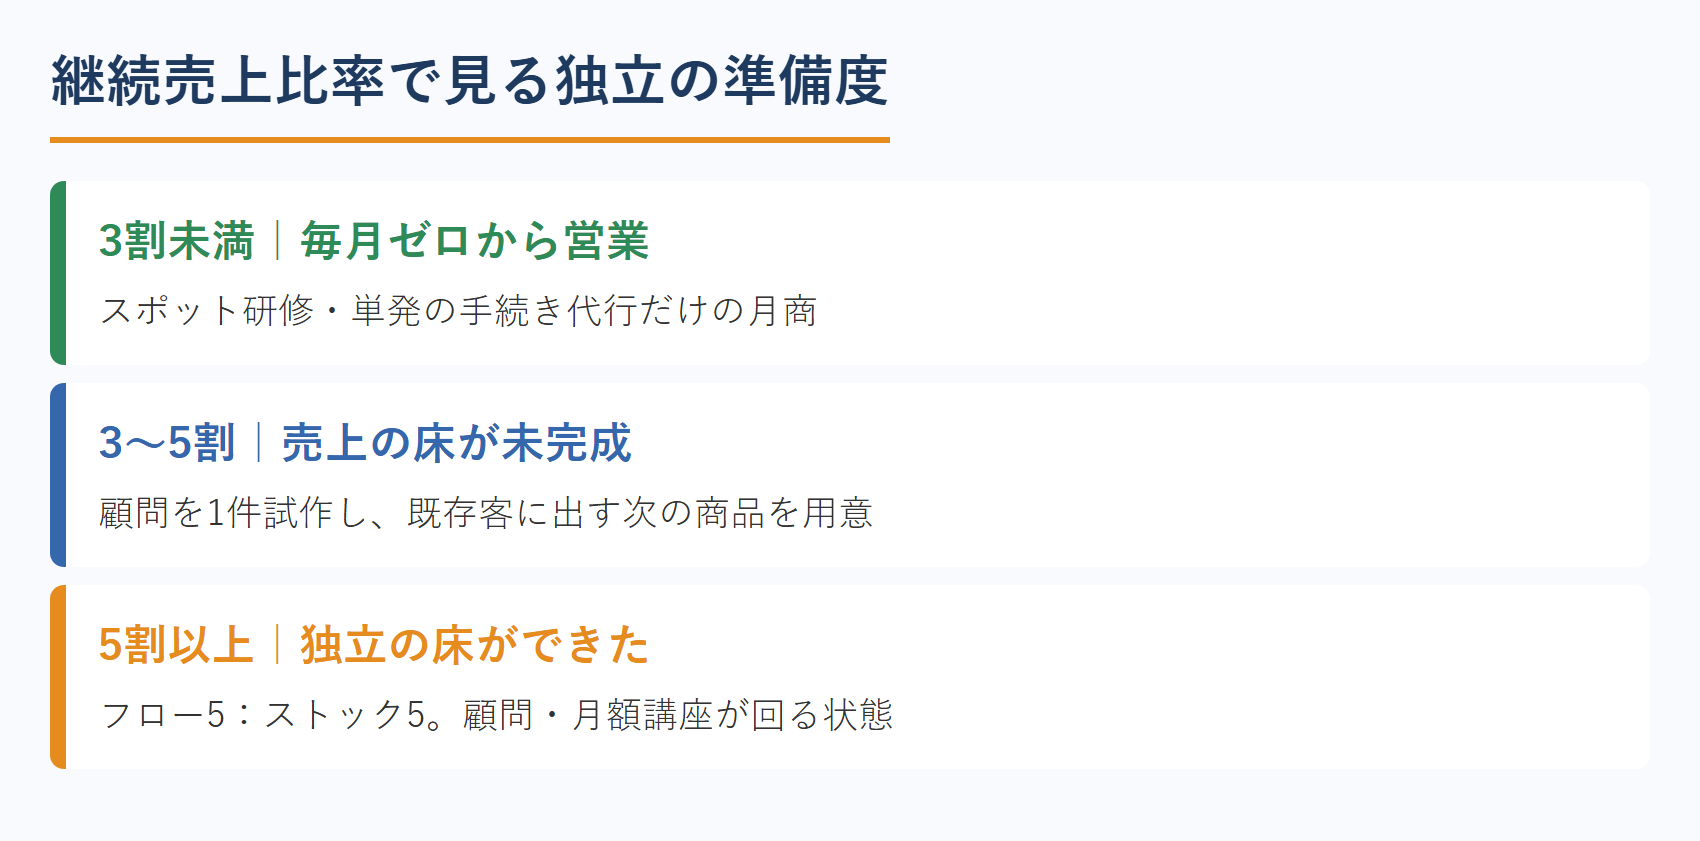
2つめの基準は、月商の「質」を見る数字です。固定費カバー率が1.0を超えていても、この数字が低いと独立後に崩れます。
4.1 単発だけの月商は、独立した月から崩れ始める
副業時代、あなたは本業の合間に営業していました。独立すると時間が増えるので、売上も増えるように思えます。ところが実際には、増えた時間はまず営業・事務・経理・移動に吸われます。提供に使える時間の比率は、むしろ下がることが多いのです。
だから「週20時間でこの月商なら、週40時間で倍になる」は成立しません。倍にならないどころか、顧客対応と並行して新規営業を回すことになり、単発中心の売上は波打ちます。士業・コンサルタントの独立で「軌道に乗るまで収入が不安定になる」と言われる主因はここ。顧問契約のような継続契約は、実績の乏しい独立直後こそ最も取りにくいからです。
4.2 継続売上比率の数え方と、目安は5割
直近3か月の売上を、次の2つに分けて数えてみてください。
- 継続売上:顧問契約、月額コンサル、継続講座、会員制サービス、年間契約の分割
- 単発売上:スポット研修、単発セミナー、1回きりの手続き・診断・制作
継続売上 ÷ 月商が5割を超えていれば、独立後の売上の床ができています。3割未満なら、独立は「毎月ゼロから営業し直す生活」の開始を意味します。固定費カバー率が1.2あっても、継続売上比率が1割なら、志師塾は独立を急がないことを勧めます。
4.3 フロー型とストック型を5:5で組む
志師塾では、先生業の商品を次の2種類に分けて設計します。
| 種類 | 性質 | 例 | たとえ |
|---|---|---|---|
| フロー型 | 高額だが安定しない | 制度構築、研修、スポットコンサル | ボーナス |
| ストック型 | 低額だが安定継続 | 顧問、月額講座、会員制サービス | 毎月の給料 |
この2つを組み合わせて商品サービス群として持つことが、収入を安定させる前提になります。目安はスポット型:ストック型=5:5。「来月、売上が上がるかな」と毎月不安になる状態は、商品が片方に偏っているサインだと考えてください。
4.4 既存顧客からの受注コストは、新規の5分の1
継続売上を増やすべき理由は、安定だけではありません。既存顧客からの受注にかかるコストは、新規顧客を獲得するコストのおよそ5分の1。リピート商品を設計すると、生産性は3倍程度まで上がります。
副業のうちから、既存の顧客に出せる「次の商品」を1つ作っておく。これだけで、独立後の毎月の営業負荷が大きく変わります。副業期間は、継続売上の型を試せる最後の猶予期間です。
5.【基準③】副業の月商から「会社の看板」を外して数え直す
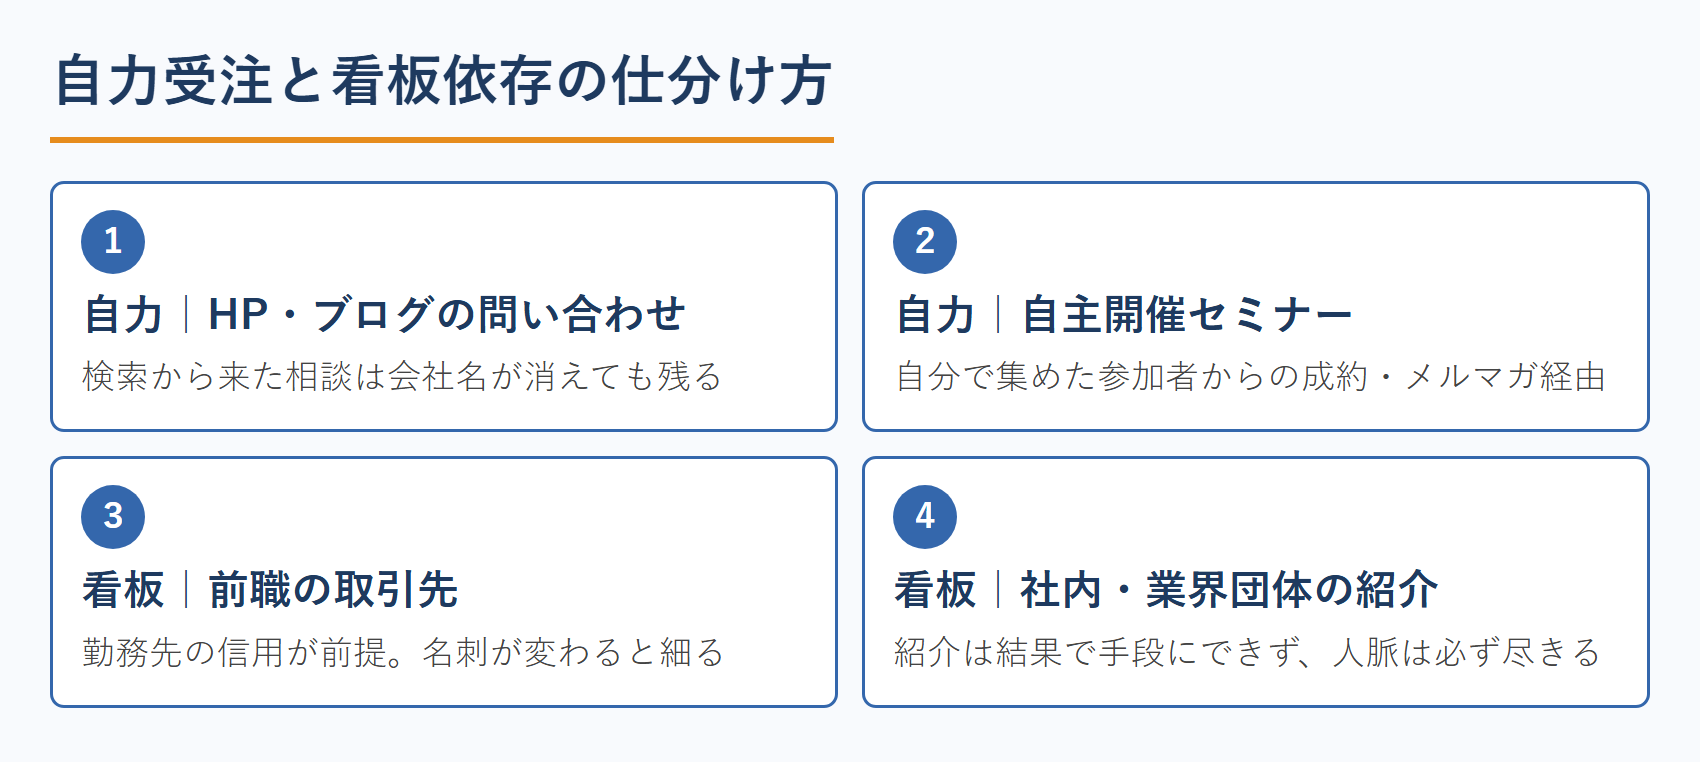
3つめの基準は、おそらく最も痛い計算です。しかし独立の成否を最も左右します。
5.1 自力集客比率=名刺の会社名を消しても残る売上
直近1年の受注を1件ずつ並べ、「この仕事は、自分が会社員でなくても取れていたか」を判定してください。
- 自力受注:ホームページ・ブログからの問い合わせ、自分で開いたセミナーからの成約、SNS・書籍・メルマガ経由、既存顧客からの再受注
- 看板依存:前職の取引先、社内の紹介、業界団体での立場、勤務先の信用が前提の案件
自力受注 ÷ 月商が5割を超えていれば、独立しても売上の芯が残ります。2割を切るなら、その月商は「会社員であること」が原価に入っている売上です。
5.2 紹介が9割の副業は、独立すると紹介も止まる
「紹介で回っているので集客はいらない」という方がいます。副業段階ではそれが成立します。しかし独立すると、紹介の出所だった人脈が尽きる局面が来ます。
志師塾の支援現場でも、独立直後の3か月は前職の人脈で年商500万円規模まで立ち上げたものの、人脈が尽きた時点で止まり、そこから自前の集客手段を作り直した、というケースは珍しくありません。紹介は結果であって、手段として管理できません。管理できる経路を1本持っているかどうかが、自力集客比率の意味です。
5.3 資格名を言わない自己紹介で「選ばれる理由」をつくる
自力集客比率を上げる出発点は、広告やSNSの技術ではありません。「他の先生でもいいや」と言われない状態を作ることです。志師塾ではこれを「選ばれる理由=キラーコンテンツ」と呼んでいます。
その入口が、資格名・職業名をそのまま肩書にしないこと。「社会保険労務士です」「キャリアコンサルタントです」と名乗っても、相手には「で、この人は何をしてくれる人なのか」が伝わりません。志師塾が独立前の方に最初に取り組んでもらうのが、資格名を言わない自己紹介の作り込みです。
単価も、ここで決まります。志師塾の卒業生には、箏の演奏家として時給800円だった音楽療法を、訴求する相手と課題設定(志師塾の言葉では「小人の設定」)を変えただけで1回30万円にした方がいます。技術は何も変えていません。ボイストレーナーが「歌が上手くなりたい人」向けから訴求対象を変え、同じ技術のまま単価8倍になった例もあります。単価を決めているのは腕ではなく、誰のどの悩みに当てるかです。
5.4 独立前に自力集客の経路を1本だけ完成させる
副業期間にやるべきことは、集客手段を5本増やすことではありません。自力で相談が来る経路を、1本だけ完成させることです。ホームページとブログでもいい、自分主催の小さなセミナーでもいい。「何件入れたら何件成約するか」が数字で分かるところまで回せば、それは独立後もそのまま使える経路になります。
参考までに、志師塾が2,917人分のデータで検証した結果では、フロントセミナーの最適人数は5~8人でした。この規模は9~15人の1.4倍、16~25人の2倍ほど成約率が高くなります。大きな集客ができなくても、自力集客の経路は作れます。
資格ごとの具体的な進め方は、行政書士が副業から独立するための差別化戦略や、会社員のまま専門性を磨く道を扱った企業内中小企業診断士として副業を極める方法もあわせて読んでみてください。
6.副業から独立していい月商の判定例|3つの数字で見る3ケース
3つの数字を実際に当ててみると、月商の大小と判定が一致しないことが分かります。
6.1 ケースA|月商60万円・単発9割・前職経由8割 → 見送り
| 基準 | 数値 | 判定 |
|---|---|---|
| ①固定費カバー率 | 1.06 | ◎合格 |
| ②継続売上比率 | 10% | △不足 |
| ③自力集客比率 | 20% | △不足 |
月商は3ケースの中で最大ですが、このまま辞めると売上の8割が消える可能性があります。やるべきは退職ではなく、前職経由の顧客を継続契約に切り替え、同時に自力集客の経路を1本立てることです。
6.2 ケースB|月商35万円・顧問3件・自力集客6割 → 独立可
単身世帯で生活費が月20万円、顧問契約3件で月20万円の継続売上があり、そのうち自力集客経由が6割。固定費カバー率は1.2、継続売上比率57%、自力集客比率60%。3つすべてが目安を超えています。月商は35万円でも、この構造なら独立後に伸ばせます。
時間が空いた分を営業に回せば、継続契約を積み増せる状態だからです。志師塾が「月商だけで判断しないでください」と繰り返すのは、こういう人が月商の低さを理由に踏み出せずにいることが多いから。
6.3 ケースC|月商12万円・継続中心・自力集客100% → 副業のまま育てる
売上の質は最高です。ただし固定費カバー率が0.4程度では、独立した瞬間に貯金を取り崩す生活になります。この場合の正解は、副業のまま単価と件数を上げることです。
月商12万円は、副業としては立派な数字でしょう。ただ、生計を立てる側の数字とは段が違います。先に挙げた家計調査の消費支出は、二人以上の世帯で月31万4,001円、単身世帯でも月17万3,000円。副業としての上位なのか、生計の下限に届いているのかを、同じ物差しで見比べてみてください。中小企業診断士の副業5選と収入の目安のように、業種別の相場観と照らしながら単価設計を見直す段階です。
6.4 判定が「待て」だったときにやる3つのこと
- 単発の顧客に「次の商品」を提案する(継続売上比率を上げる)
- 自力集客の経路を1本作り、数字が追える状態にする(自力集客比率を上げる)
- 単価を上げる(固定費カバー率を上げる。件数を増やすより先にこちら)
この3つは、どれも在職中のほうが落ち着いて取り組めます。収入の下支えがあるうちに構造を作る。これが副業期間の本来の使い方です。
7.副業から独立する前の6か月でやる3つの準備
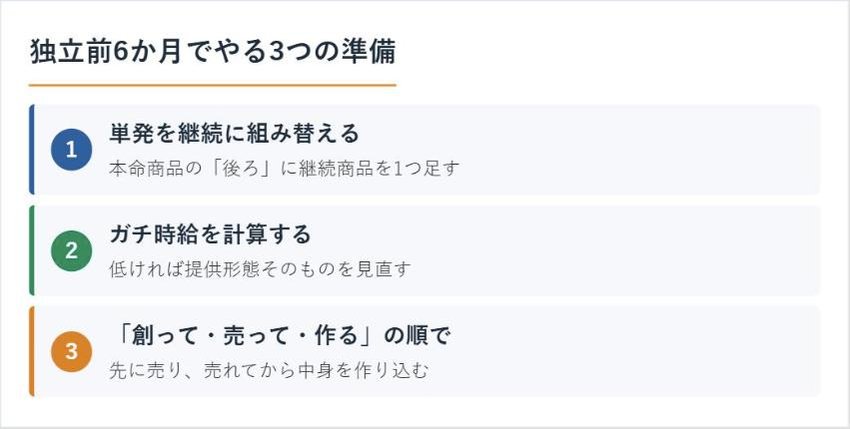
3つの数字が足りていない場合も、やることが決まっていれば半年で景色は変わります。志師塾が独立前の方に勧めている順番です。
7.1 単発を継続に組み替える(商品サービス群を作る)
いまの商品を棚卸しして、顧客が成果に至るステップを書き出します。そのステップごとに、入口の商品・本命の商品・継続の商品を並べます。最初から全部を作る必要はありません。本命商品の「後ろ」に継続商品を1つ足すだけで、継続売上比率は動きます。
7.2 ガチ時給を計算して、セルフブラックから抜ける
志師塾では、客前に出ている時間だけでなく、営業・移動・事務処理まで含めた正味の時給をガチ時給と呼んでいます。あなたのガチ時給は何円でしょうか。
五十嵐も、年商1,000万円の頃は月商約80万円に対して労働時間が月400~500時間、ガチ時給は約2,000円でした。体調を崩したことをきっかけに、提供形態を1対1から講座型に変え、時給は約10倍の2万円に。副業時代のガチ時給が低いまま独立すると、独立後も同じ働き方が続きます。計算して、低いなら提供形態そのものを見直してください。
7.3 「創って・売って・作る」の順で商品をつくる
独立準備でよくある失敗は、売れるか分からないのに研修資料やテキストを大量に作り込むこと。志師塾が伝えている順番は「創って・売って・作る」。先にコンセプトを創り、次に売り、売れてから中身を作ります。
「期日があれば、必死になって作ります」。準備に時間をかけるほど安心なように見えて、実際は売れるかどうかの検証が遅れるだけです。副業期間こそ、小さく売って反応を見る時間に使ってください。
8.志師塾卒業生の事例|副業から独立に踏み出した人たち
3つの数字は、実際に独立した方の歩みと重ねると分かりやすくなります。志師塾の卒業生インタビューから3名を紹介します(3人目は先生業以外からの参考例です)。
8.1 組織活性化コンサルタント・早川真樹子さん|副業で売上を立てながら独立
新卒から20年以上、大手教育事業会社に勤務。40代で人事部に異動し、思うようにいかず落ち込んだ時期に「人が元気になる瞬間を作るのが好きだ」と気づき、人材開発・キャリアコンサルタント・コーチングを学びました。
当時の悩みは「資格をどう生かしていったらいいんだろう」。キャリアコンサルタントの資格を取る人は増えているのに、仕事につながらない。この状態は、まさに自力集客比率が立っていない段階です。
早川さんは複数の起業塾を比較し、「感情的に訴えるけれども、結局何をすれば良いのか分からない塾もあった」なかで、「どういうステップで何をしていくことで集客をしながら進めていくのかが、ストンと腹落ちできた」と志師塾を選びました。その後、前職を退職する前から副業として組織コンサルや管理職研修を担当し、紹介が広がるかたちで独立しています。順番が「辞めてから探す」ではなく「在職中に売上の構造を作る」だった点が、この記事の3基準と重なります。
【成功事例】組織活性化コンサルタント・早川真樹子さん|副業から独立開業に成功
8.2 社会保険労務士・塚元雄平さん|独立前の仕事ぶりが顧問契約につながった
人事部に行くための「武器」として社会保険労務士を目指し、試験に10回挑戦して合格。社労士事務所で実務経験を積み、30代で独立しました。現在はネクストステップ社会保険労務士事務所の所長として、労務相談から労働基準監督署への対応まで支援しています。
注目したいのは、顧問先の獲得経路です。前職時代に労働基準監督署対応などを担当していた塚元さんは、その仕事ぶりを見ていた顧客から、独立の話をした際に「直接、塚元さんにお願いしたい」と声をかけられ、グループ企業全体の顧問を任されることになりました。独立前から積み重ねた仕事が、継続売上として独立後に残った形です。
さらに志師塾では3万字の自己棚卸しに取り組み、「人事部立ち上げ支援」という商品を言語化しました。従業員50人以上で採用・定着に課題のある企業を対象に、評価制度の再構築から助成金活用までを一貫して支援する設計です。資格名ではなく、顧客の課題で名乗れる状態を作ったことが、選ばれる理由になっています。
【卒業生インタビュー】「働く人が定着する職場」をつくる|社会保険労務士・塚元雄平さん
8.3 参考|別業種の例:作業療法士・三宮孝太さん
先生業以外の職種からの転身例も参考になります。北海道で作業療法士として23年間勤務した三宮孝太さんは、勤務先の突然の閉院をきっかけに起業を決意。2026年5月に株式会社DIALOGを設立し、北海道の中小建設業に特化して、医学的知見とITデータを組み合わせた健康経営支援を展開しています。
ビジネス知識ゼロから始め、自己棚卸しで「ゼロから仕組みを生む力」という自分の強みを言語化したという経緯です。経験の棚卸しから商品を組み立てるという順番は、業種が違っても共通しています。
【卒業生インタビュー】人と組織と地域を、健康でつなぐ~作業療法士・三宮孝太さん
先生業の2名に共通していたのは、独立の決断より先に「選ばれる理由」と「自力で相談が来る経路」を作っていたことでした。では、在職中のかぎられた時間で、その経路をどう1本立てるのか。志師塾のAI時代の先生業Web集客セミナーでは、副業期間のうちに顧客獲得の仕組みを組む考え方を、体系的に解説しています。
9.副業から独立していい月商に関するよくある質問
Q1. 結局、月商いくらで会社を辞められますか?
世帯構成と商品構成で変わります。単身で生活費17万円台なら月商30万円台でも固定費カバー率1.0を超えますが、二人以上世帯で生活費が月31万円なら月商60万円でも余裕は月2万円程度です。金額を聞くより、3つの数字を自分で計算したほうが早く答えが出ます。
Q2. 貯金が十分あれば、月商が低くても独立していいですか?
貯金は基準ではなく安全弁です。生活費6か月分の現金は持つべきですが、それは「売上の構造ができるまでの時間を買うもの」。継続売上比率と自力集客比率が低いまま貯金で走ると、貯金が減る速度と不安だけが増えます。貯金は構造を作る時間に使ってください。
Q3. 会社が副業禁止の場合はどうすればいいですか?
就業規則の範囲内で動くのが前提です。報酬を受け取る仕事ができない場合でも、商品コンセプトの設計、専門分野の絞り込み、ブログや情報発信の立ち上げ、無償の勉強会での登壇などは進められます。志師塾の卒業生には、副業時代に顔も名前も出せないことを弱みに感じていた方が、それを「顔も名前も出さず1,000人のファンを獲得するブログ術」という打ち出しに転換し、共感から顧客を集めた例もあります。制約は、打ち出しの材料にできます。
Q4. 法人化のタイミングはいつですか?
所得水準や取引先の要件で判断が変わるため、具体的な税額の試算は税理士に相談してください。独立判断との関係で言えば、法人化は3つの数字が揃ったあとの論点です。継続売上比率が低いうちに法人化すると、固定費だけが先に増えます。
Q5. 独立したら月商は自然に伸びますか?
時間が増えても、売上は比例しません。増えた時間はまず営業・事務・移動に吸われます。「副業の月商×2」は成立しないという前提で計画を立ててください。伸ばすなら、1対1の提供から1対多・ストック型へ商品構成そのものを変える必要があります。
10.まとめ|副業から独立していい月商は「3つの数字」で決まる
副業から独立していい月商という問いに、一律の正解はありません。判定に使うのは次の3つです。
- ①固定費カバー率 ≧ 1.0:手残り ÷ 必要額。社会保険の自己負担増、独立1年目の住民税、インボイス登録済みなら消費税まで必要額に入れる
- ②継続売上比率 ≧ 50%:翌月も自動で立つ売上の割合。単発だけの月商は独立後に崩れる
- ③自力集客比率 ≧ 50%:勤務先の看板を外しても残る売上の割合。ここが伸びしろの正体
さらに安全弁として、生活費6か月分の現金を用意します。月商が大きくても②③が低ければ見送り、月商が小さくても3つが揃っていれば踏み出せる。月商という1つの数字ではなく、売上の構造で判断してください。
そして、3つのうち在職中にいちばん動かしやすいのが③の自力集客比率です。固定費の設計も継続契約の積み上げも時間がかかりますが、自力で相談が来る経路は、副業のうちに1本だけ完成させればいい。それが、独立後の売上の芯になります。
3つの数字のうち「自力集客比率」だけは、在職中の今日から動かせます
固定費の設計や継続契約の積み上げには時間がかかりますが、会社の看板を使わずに相談が来る経路は、副業のうちに1本作れます。志師塾のAI時代の先生業Web集客セミナーでは、先生業が「他の先生でもいいや」と言われない状態をつくり、自力で顧客を獲得する仕組みの組み方を、AIによる集客時間の削減とあわせて解説しています。
関連記事もあわせて
この記事について
この記事は、先生業専門のビジネススクール「志師塾」が執筆・監修しています。志師塾は、士業・コンサルタント・コーチ・講師といった先生業に特化し、これまで3,200名を超える方のポジショニング設計と顧客獲得を支援してきました(2026年8月時点で3,295名)。卒業生コミュニティのアンケートでは平均年商1,703万円、年商1,000万円超の割合は約5割で、独立3年後の生存率は96.4%です。記事内の統計は、総務省統計局・国税庁・日本政策金融公庫総合研究所の公表資料にもとづいています。税・社会保険の具体的な取り扱いは年度と自治体で変わるため、実際の判断は最新の公的情報と専門家への確認のうえで行ってください。