

「個人事業主と法人は、結局何が違うのか」「自分はどちらで始めるべきか」。独立を考える士業・コンサルタント・コーチ・講師の方から、よく聞く疑問です。
個人事業主と法人の違いは、呼び方の違いではありません。かかる税金の種類、社会保険の加入ルール、開業の手続きと費用、赤字の扱い、取引先からの見られ方が変わります。
この記事では、個人事業主と法人の違いを5つの項目で比べます。根拠は国税庁や日本年金機構などの公式情報です。
後半では、先生業が法人化を考える3つのタイミングと、法人を持つ卒業生の事例も紹介します。先に要点をまとめます。
- 個人事業主は所得税(5%〜45%の累進課税)、法人は法人税(年800万円以下の部分は15%)がかかる
- 法人は代表者1人でも健康保険・厚生年金保険の加入義務がある。個人事業主本人は国民年金・国民健康保険が基本
- 開業の手続きは、個人事業主は開業届だけ。法人は定款の作成と登記が必要で、登録免許税だけでも株式会社は15万円からかかる
- 法人化を考えるタイミングは「利益の安定」「人を雇う」「法人との取引」の3つ
志師塾は、士業・コンサルタント・コーチ・講師といった「先生業」に特化したビジネススクールです。本記事も、専門知識を活かして独立・開業を考えている方を想定して書いています。
1.個人事業主と法人の違い|まず5つの項目で全体像をつかむ
個人事業主は、会社などの法人を設立せずに、個人として事業を営む人です。法人は、法律によって人と同じように権利や義務を持つことを認められた組織で、株式会社や合同会社などがあります。
同じ仕事をしていても、個人事業主か法人かで次の5つが変わります。詳しい内容は2章以降で解説します。
| 項目 | 個人事業主 | 法人 |
|---|---|---|
| 開業の手続きと費用 | 税務署に開業届を出す。登録免許税はかからない | 定款の作成と法務局での設立登記が必要。登録免許税は株式会社15万円から、合同会社6万円から |
| 利益にかかる税金 | 所得税(5%〜45%の累進課税)。ほかに住民税や個人事業税 | 法人税(年800万円以下の部分15%、超える部分23.2%)。ほかに法人住民税や法人事業税。赤字でも均等割がかかる |
| 社会保険 | 本人は国民年金・国民健康保険が基本 | 代表者1人でも健康保険・厚生年金保険の強制適用事業所 |
| 赤字の繰越 | 青色申告なら翌年以後3年間 | 青色申告なら10年間 |
| 経理と申告の手間 | 所得税の確定申告を自分で行う人が多い | 法人税の申告は複雑で、税理士に依頼する法人が多い |
法人税の税率は、資本金1億円以下の普通法人について、令和7年4月1日以後に開始する事業年度のものです。所得金額が年10億円を超える事業年度は、年800万円以下の部分も17%になります。
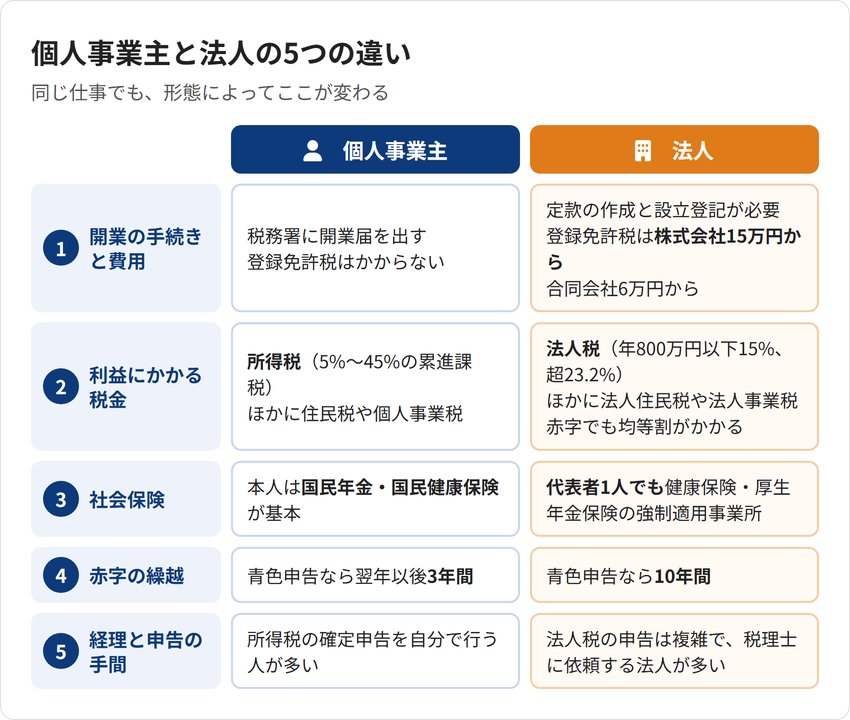
この5つのうち、先生業で特に差が出るのは「利益にかかる税金」「社会保険」「取引先からの見られ方」です。法人のほうが得かどうかは、利益の規模と、誰を相手に仕事をするかで変わります。
2.税金の違い|個人事業主は所得税、法人は法人税
いちばん大きな違いは、事業の利益にかかる税金です。個人事業主は所得税、法人は法人税がかかります。
2.1 個人事業主は所得税(5%〜45%の累進課税)
個人事業主の利益は「事業所得」として、ほかの所得と合算したうえで所得税がかかります。税率は課税される所得金額が大きいほど高くなる累進課税で、5%から45%の7段階です。
国税庁のタックスアンサーNo.2260「所得税の税率」に、次の速算表が示されています。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円から1,949,000円まで | 5% | 0円 |
| 1,950,000円から3,299,000円まで | 10% | 97,500円 |
| 3,300,000円から6,949,000円まで | 20% | 427,500円 |
| 6,950,000円から8,999,000円まで | 23% | 636,000円 |
| 9,000,000円から17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円から39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
たとえば課税所得が900万円を超えると、超えた部分には33%の税率がかかります。利益が増えるほど、法人税率との差が開いていくのが所得税の特徴です。
このほか、所得税には令和19年分まで復興特別所得税が上乗せされます。住民税や、事業所得が一定額を超えると個人事業税もかかります。
2.2 法人は法人税(年800万円以下の部分は15%)
法人の利益には法人税がかかります。資本金1億円以下の普通法人の場合、年800万円以下の部分は15%、800万円を超える部分は23.2%です(令和7年4月1日以後に開始する事業年度)。
所得税のように7段階で上がっていくのではなく、800万円を境にした2段階です。利益が大きくなっても税率は23.2%で頭打ちになります。
ただし、法人には法人住民税と法人事業税もかかります。法人住民税の均等割は、総務省の説明では道府県民税が2万円から、市町村民税が5万円からです。
均等割は資本金等の額と従業者数で決まる定額のため、赤字の年でもかかります。小さな法人でも、合わせて年7万円程度は見ておく必要があります。
2.3 役員報酬と給与所得控除で、課税のされ方が変わる
法人にすると、代表者は会社から役員報酬(給与)を受け取ります。法人の利益と代表者の給与に分かれるため、課税のされ方が個人事業主と変わります。
代表者が受け取る給与には給与所得控除が適用されます。国税庁のタックスアンサーNo.1410によると、控除額は最低55万円、上限は195万円です。
一方で、役員報酬を法人の経費(損金)にするには条件があります。国税庁のタックスアンサーNo.5211では、毎月同じ額を支給する「定期同額給与」などが損金に算入できる役員給与とされています。
定期同額給与の改定は、原則として事業年度開始から3か月を経過する日までに行います。利益が出たからといって、期の途中で自由に報酬を増やすことはできません。
2.4 赤字の繰越は個人3年、法人10年
事業が赤字になった年の損失を、翌年以降の利益と相殺できる期間にも差があります。
- 個人事業主:青色申告をしていれば、純損失を翌年以後3年間繰り越せる(国税庁 No.2070)
- 法人:青色申告をしていれば、欠損金を10年間繰り越せる(平成30年4月1日以後に開始した事業年度の欠損金。国税庁 No.5762)
開業当初に設備や広告へ先行投資をする場合は、この差が効いてきます。
2.5 消費税は、個人事業主も法人も基準期間で判定する
消費税の納税義務は、個人事業主も法人も「基準期間の課税売上高が1,000万円を超えるか」で判定します。基準期間は、個人事業主はその年の前々年、法人は前々事業年度です。
国税庁のタックスアンサーNo.6531によると、個人事業主が法人を設立した場合、個人事業主だった期間の売上は法人の基準期間の課税売上高に含まれません。
ただし、事業年度開始日の資本金が1,000万円以上の法人は、設立1期目から免除されません。適格請求書発行事業者(インボイス)の登録を受けている場合も、売上にかかわらず納税義務があります。
3.社会保険の違い|法人は代表者1人でも加入義務がある
税金と並んで差が大きいのが社会保険です。個人事業主の本人は、国民年金と国民健康保険に加入するのが基本です。
法人は扱いが変わります。日本年金機構の案内では、株式会社などの法人の事業所は、事業主のみの場合を含めて厚生年金保険・健康保険の強制適用事業所です。
つまり、1人で会社をつくって役員報酬を受け取る場合も、健康保険と厚生年金保険に加入します。保険料は法人と本人で負担するため、個人事業主のときより社会保険の負担が増えることが多い点は押さえておきましょう。
個人事業所の場合は、従業員が常時5人以上いると、農林漁業やサービス業などを除いて強制適用になります。法律・会計にかかる士業の個人事業所も、令和4年10月から常時5人以上で強制適用の対象です。
法人を設立したときは、事実発生から5日以内に「健康保険・厚生年金保険 新規適用届」を年金事務所に提出します。登記簿謄本などの添付書類が必要です。
4.手続きと費用の違い|個人事業主は開業届、法人は定款と登記
始めるときの手続きと費用にも、はっきりした差があります。
4.1 個人事業主は開業届を出せば始められる
個人事業主は、税務署に「個人事業の開業・廃業等届出書」を提出すれば始められます。登録免許税のような設立費用はかかりません。
青色申告をするなら「所得税の青色申告承認申請書」も提出します。1月16日以後に事業を始めた場合の期限は、事業開始の日から2か月以内です。
開業届の書き方や提出方法は、次の記事で解説しています。
開業届の出し方・書き方|提出先・必要なもの・期限を国税庁の情報で解説
4.2 法人は定款の作成と設立登記、税務署への届出が必要
法人は、定款を作成し、法務局で設立登記をして初めて成立します。設立登記には登録免許税がかかり、国税庁のタックスアンサーNo.7191によると次のとおりです。
- 株式会社:資本金の額の0.7%。15万円に満たない場合は15万円
- 合同会社:資本金の額の0.7%。6万円に満たない場合は6万円
このほか、定款の認証や登記に関する費用、専門家に依頼する場合の報酬がかかります。
登記のあとは税務署への届出です。国税庁のタックスアンサーNo.5100によると、「法人設立届出書」は設立の日以後2か月以内に提出します。
法人の青色申告承認申請書は、設立の日以後3か月を経過した日と、第1期の事業年度終了の日のいずれか早い日の前日までです。個人事業主のときより期限が早く来るため、設立直後に済ませておきましょう。
4.3 運営を続けるための手間も法人のほうが多い
中小企業基盤整備機構のJ-Net21では、個人事業と法人の運営手続きの違いを次のように説明しています。
- 法人は本店移転や役員の再任などで変更登記が必要になり、登録免許税がかかる
- 株式会社は決算公告が必要で、官報公告には費用がかかる。合同会社は決算公告が不要
- 法人は従業員がいなくても、代表者の給与計算と源泉徴収・納付が必要
法人税の申告は複雑なため、税理士に依頼する法人が多いのが実情です。法人化すると、税理士報酬などの固定費が毎年かかることも含めて考えましょう。
5.信用と取引面の違い|先生業では「誰と契約するか」で決まる
法人は登記され、会社法などに基づいて運営されるため、個人事業より信用力が高いとされています。J-Net21でも、取引先が企業の場合は法人であることを求められることがあると説明されています。
先生業に置き換えると、次のような場面です。
- 企業研修や顧問契約で、相手の会社が契約先を法人に限っている
- 研修会社やコンサルティング会社から、業務委託の相手として法人を求められる
- 金融機関からの融資や、採用で法人のほうが話を進めやすい
一方、個人の相談者を相手にするコーチやカウンセラー、個人向けの講座が中心の講師は、個人事業主のままでも仕事に困らないことが多いです。
「法人のほうが信用される」と一般論で決めず、自分の見込み客が誰かで判断するのが、先生業での考え方です。
見込み客を決め、その人に選ばれる仕組みをつくる方法は、志師塾のAI時代の先生業Web集客セミナーで扱っています。法人化の前に、まず相手を決めたい方はご参考ください。
6.先生業が法人化を考える3つのタイミング
ここまでの違いを踏まえると、法人化を考えるタイミングは3つに整理できます。
6.1 タイミング1:利益が安定し、所得税率が法人税率を上回り始めたとき
2章のとおり、所得税は課税所得が増えるほど税率が上がります。課税所得が900万円を超えた部分の税率は33%で、法人税の23.2%を上回ります。
ただし、税率の差だけで法人化を決めるのは危険です。法人には均等割、社会保険料、税理士報酬などがかかり、役員報酬の決め方で税額も変わります。
利益が毎年安定して出るようになったら、税理士に個人と法人の両方で試算してもらいましょう。一時的に利益が出た年だけで判断しないことが大切です。
6.2 タイミング2:人を雇い、社会保険を整えたいとき
事務スタッフや後輩の先生を雇う段階になると、社会保険の整備が採用に関わってきます。法人は代表者1人でも健康保険・厚生年金保険に加入するため、従業員を迎える体制ができています。
個人事業所でも常時5人以上なら強制適用、5人未満でも任意適用の申請はできます。人を雇う計画があるなら、法人化とあわせて社会保険の設計を考えるとスムーズです。
6.3 タイミング3:法人との取引を広げたいとき
5章で触れたとおり、企業研修や顧問契約では、契約先を法人に限る会社があります。法人向けの仕事を増やしたい先生業にとっては、利益の規模より先に法人化の理由になることがあります。
逆に、個人向けの仕事が中心で、今後も法人と契約する予定がないなら、急いで法人化する必要はありません。
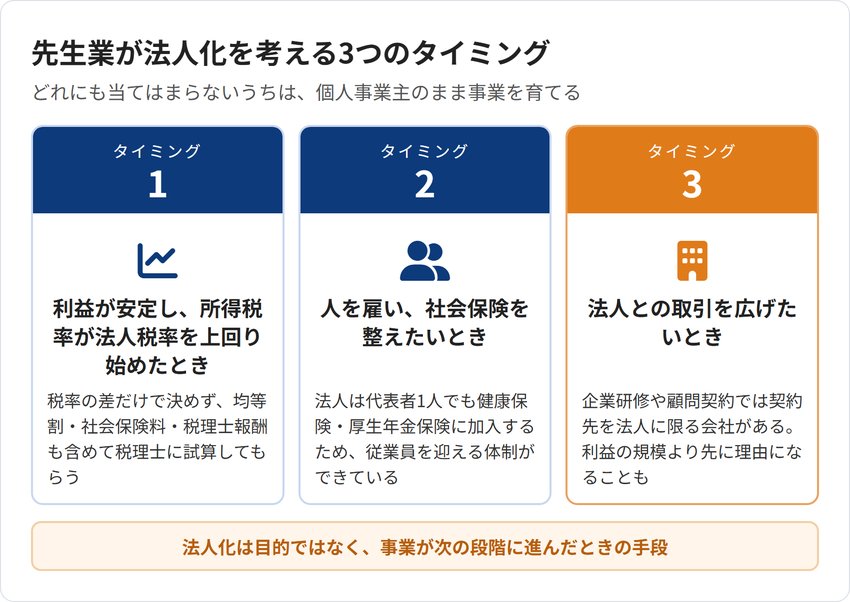
3つのどれにも当てはまらないうちは、個人事業主のまま事業を育てるのが現実的です。法人化は目的ではなく、事業が次の段階に進んだときの手段と考えましょう。
7.個人事業主から法人になる流れ
個人事業主から法人に切り替えること(法人成り)は、次の流れで進めます。
- 会社の形(株式会社・合同会社など)、資本金、事業年度を決める
- 定款を作成し、法務局で設立登記をする
- 税務署に法人設立届出書(設立から2か月以内)と、法人の青色申告承認申請書を提出する
- 年金事務所に健康保険・厚生年金保険の新規適用届(事実発生から5日以内)を提出する
- 個人事業の廃業届を提出し、法人名義の口座や契約に切り替える
個人事業の廃業届は、国税庁のタックスアンサーNo.2090によると、廃業の事実があった日の属する年分の確定申告期限までに提出します。
法人成りの年は、個人事業主としての確定申告と、法人としての申告の両方が必要です。設立の時期は、事業年度や申告の手間も考えて決めましょう。
8.法人を持って事業を広げた卒業生の事例
個人事業と法人の両方を経験しながら事業を広げてきた、志師塾の卒業生を2人紹介します。
8.1 輸入商社の起業から税理士事務所の開設へ|横尾将司さん
横尾将司さんは、会計事務所と上場自動車メーカーの経理部で約10年の経験を積んだあと、輸入商社を起業されました。その後、輸出商社と教育業の会社も立ち上げ、現在は4社を経営しています。
2023年6月には横尾将司税理士事務所を開設し、中小企業や一人社長の法人など小規模な事業者を主な顧客にしています。輸入商社は売上高5,000万円に到達されました。
志師塾には開業とほぼ同時に入塾し、安定した集客には「仕組み」が必要だと学ばれました。「経営者目線の利益UP税理士」として、税務だけでなく経営課題の解決まで支援しています。
【卒業生インタビュー】税理士業務から経営課題の課題解決まで~税理士 横尾将司さん
8.2 23年の現場経験を法人として事業化|三宮孝太さん
三宮孝太さんは、北海道の病院で23年間、作業療法士として勤務されました。2026年5月に株式会社DIALOGを設立し、北海道の中小建設業を中心に健康経営支援「ぱとす」などを展開しています。
志師塾では自己棚卸しを通じて自分の原点や価値観を言語化し、事業のミッションの確立につなげました。メンターの支えもあり、起業後の最初の四半期で売上を立て、受講生の投票でMVPにも選ばれています。
【卒業生インタビュー】人と組織と地域を、健康でつなぐ~作業療法士・三宮孝太さん
2人に共通するのは、法人という形より先に「誰に、何を提供するか」を固めたことです。形態の選択は、その土台ができてからで十分間に合います。
9.個人事業主と法人の違いに関するよくある質問
9.1 株式会社と合同会社は、どちらで設立するのがよいですか?
設立登記の登録免許税は、株式会社が15万円から、合同会社が6万円からです。合同会社は決算公告も不要なため、設立と運営の費用は合同会社のほうが抑えられます。
どちらが合うかは、取引先からの見られ方や将来の資金調達の予定で変わります。司法書士や税理士に相談して決めましょう。
9.2 法人にすれば、必ず節税になりますか?
なりません。法人税率は23.2%で頭打ちになりますが、均等割や社会保険料、税理士報酬などの負担が増えます。
役員報酬の額によっても税額は変わります。個人と法人の両方で試算し、総額で比べることが欠かせません。
9.3 法人成りすると、個人事業主時代の売上は消費税の判定に含まれますか?
含まれません。国税庁のタックスアンサーNo.6531では、個人事業主だった期間の売上は、法人の基準期間の課税売上高に含まれないとされています。
ただし、資本金1,000万円以上の法人や、インボイスの登録を受けている法人は、設立1期目から納税義務があります。
9.4 取引先が個人事業主か法人かは、どう見分けますか?
名刺や請求書に「株式会社」「合同会社」などの法人格が付いていれば法人です。国税庁の法人番号公表サイトでは、商号や所在地、法人番号から法人を検索できます。
10.まとめ
個人事業主と法人の違いを振り返ります。
- 利益にかかる税金は、個人事業主が所得税(5%〜45%)、法人が法人税(年800万円以下の部分15%・超える部分23.2%)
- 法人は代表者1人でも健康保険・厚生年金保険に加入する。赤字でも均等割がかかる
- 開業の手続きは、個人事業主は開業届だけ。法人は定款・登記・届出が必要で、登録免許税は株式会社15万円から
- 赤字の繰越は個人3年、法人10年
- 法人化は税率の差だけで決めず、利益の安定・人を雇う計画・法人との取引の3つで判断する
個人事業主か法人かは、事業の段階に合わせて選び直せます。最初に決めるべきは形態ではなく、誰に何を提供する専門家になるかです。
税金や社会保険の判断は、個別の状況で変わります。最終的には、税務署や年金事務所、税理士などに確認したうえで進めてください。
個人事業主でも法人でも、仕事が続くかどうかは見込み客に選ばれる仕組みがあるかで決まります。先生業ならではのWeb集客の考え方と、集客にかかる時間を減らすAI活用を知りたい方は、下記のオンラインセミナーもご参考ください。
▼AI時代の先生業Web集客セミナー(オンライン)
https://ug.44jyuku.com/p/web_syukyaku_ai2?ftid=9AQRCYNBAuRi
関連記事もあわせて
個人事業と法人の選び方を含めて、起業の手順を最初から確認したい方は、次の記事もあわせてご覧ください。