

税理士の仕事はなくなるのか。答えは、はっきり「いいえ」です。資格も職業も残ります。ただし「いまのままの税理士の仕事」は、かなりの部分がなくなります。消えるのは職業ではなく、作業を代行して対価を得るという収益モデルのほうです。
この記事では、次の5点を順番に整理します。
- 2026年時点で、AIが税理士業務のどこまで入ってきたのか(最新の事実)
- AIで減る税理士業務5つと、その自動化がどこまで進んでいるか(国税庁の公表データ)
- それでも残る税理士の仕事と、その根拠(税理士法1条・52条)
- AIを持つのは税理士だけではない、という見落とし(国税庁と顧問先の動き)
- 独立税理士が明日から打てる、次の一手3つ
志師塾は、士業・コンサルタント・コーチ・講師といった先生業を専門に支援してきたビジネススクールで、これまでに3,295名(2026年8月時点)の先生業を支援してきました。税理士の卒業生も多く、専門分野を決めて顧問契約を積み上げた事例を実名で公開しています。本文では、そうした現場の傾向と、国税庁・総務省・日本税理士会連合会の公表データを突き合わせて話を進めます。
読み終えるころには、「AIに仕事を奪われるかどうか」という漠然とした不安が、「自分の売上のうち、顧問先がAIを使い始めたら切られるのはどの部分か」という具体的な点検項目に置き換わっているはずです。まずは、2026年に実際に何が起きたのかから見ていきましょう。
「それAIでできますよね」と言われて単価を下げられる側に回るのか、判断で選ばれる側に残るのか。分かれ目は実務力ではなく、新しい立ち位置をどう名乗るかです。志師塾のAI伴走士養成セミナーでは、専門知識にAIを掛け合わせて顧問先に伴走する立ち位置の作り方を、先生業の事例で解説しています。
顧問先から選ばれる立ち位置の名乗り方を、先生業の実例で持ち帰れます。
1. 税理士の仕事はなくなる?結論と、2026年に起きた変化
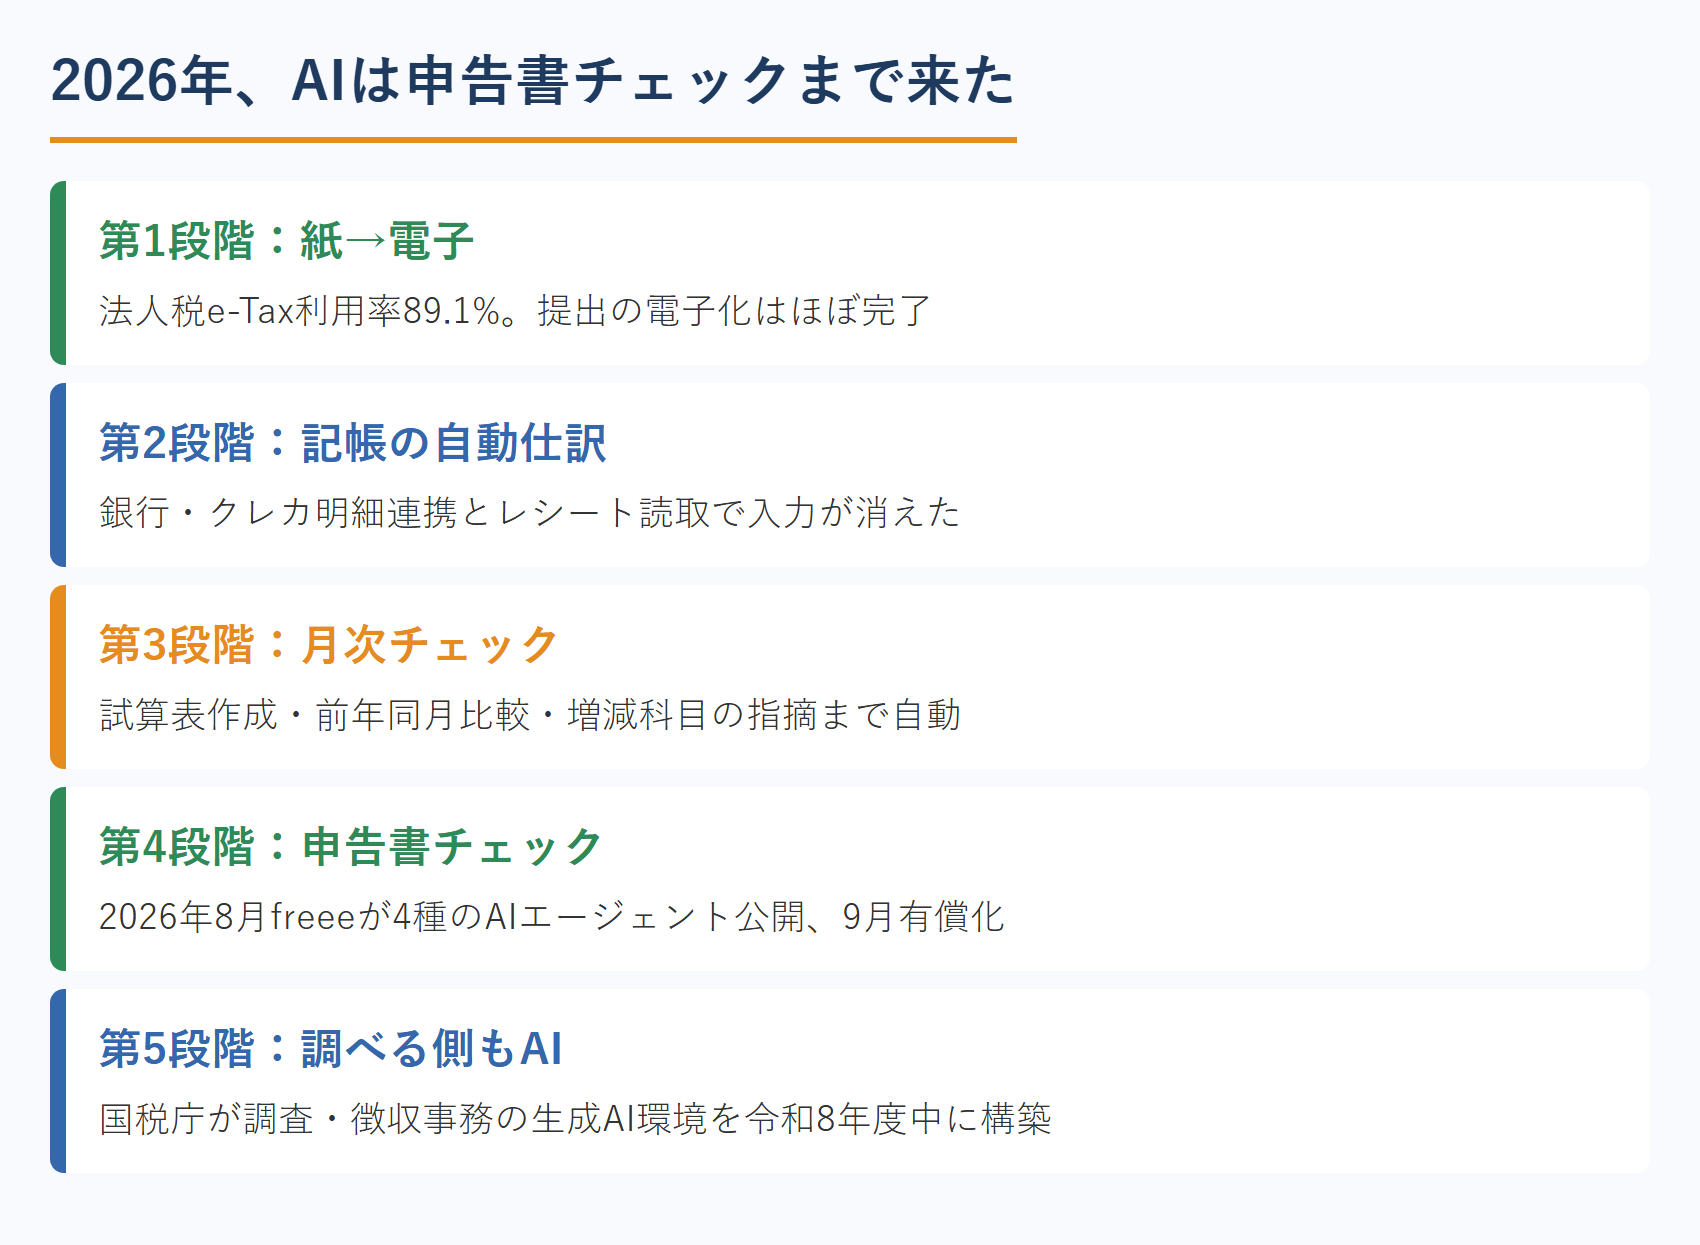
税理士の仕事はなくなるのか、という問いへの答えを先に整理します。税理士という職業はなくなりません。しかし、税理士の仕事の中身は入れ替わります。
1.1 資格は残るが「作業を代行する収益モデル」は終わる
多くの税理士事務所の売上は、記帳代行と月次処理、申告書の作成という定型業務が土台になっています。この土台は、クライアントが「同じことがもっと安く、もっと早くできる」と知った瞬間に揺らぎます。
志師塾に相談に来る先生業から届いている声は、こうです。顧問先が自分でAIを使って調べ始めて発注が減った。研修やサービスについて「それAIでできますよね」と言われて単価を下げられた。弁護士からは、顧客が契約書をAIで作って持ち込み、そのチェックを頼まれることが増えたという話も出ています。一から作るより手間がかかることもある、と。
税理士も同じ構造の中にいます。ここで押さえておきたいのは、志師塾が繰り返し伝えている一点です。AIに仕事を奪われるのではなく、AIを使いこなす人に仕事が奪われるのです。奪うのはAIではない。AIを持った同業者と、AIを持った顧問先。
1.2 「労働人口の49%」論は12年前のまま止まっている
「税理士はAIでなくなる」という議論の根拠として、いまも最も多く引かれているのが、2014年から2015年にかけて発表された研究です。日本の労働人口の約49%が技術的に自動化できる可能性がある、という推計で、税務申告代行者が代替可能性の高い職業として挙げられたことが広く知られました。
問題は、この議論の前提が10年以上更新されていないことです。当時の「技術的には可能」は、実務で使える製品があることを意味していませんでした。いまは事情が違います。
1.3 2026年、AIは記帳から「申告書チェック」まで来た
2026年8月、クラウド会計のfreeeが会計事務所向けに、記帳・ルール整備・月次チェック・申告書チェックの4種類のAIエージェントを公開し、同年9月から有償での正式提供を始めました(出典:freee プレスリリース)。事務所が自分で作ったAIを載せる仕組みも併せて発表されています。
ここが分岐点です。従来の「AIができるのは記帳の自動仕訳くらい」という説明は、もう現状に合っていません。申告書のチェックという、税理士が品質管理の中核だと考えてきた工程まで、商用のAI製品の対象に入ったということです。
1.4 税理士は82,513人。数より「中身の入れ替わり」が起きる
税理士の登録者数は、令和8年3月末時点で82,513人です(出典:国税庁「国税庁レポート2026」)。人数は急減しておらず、ゆるやかな増加が続いています。
AIによって税理士の数が一気に減る、という形の変化は起きていません。起きるのは、同じ8万人の中で、作業で稼ぐ側と判断で稼ぐ側に分かれていくという変化です。だからこそ、この記事では「なくなるか」ではなく「どちらに自分を置くか」を扱います。
2. AIで減る税理士業務5つ:自動化はすでに大半が終わっている
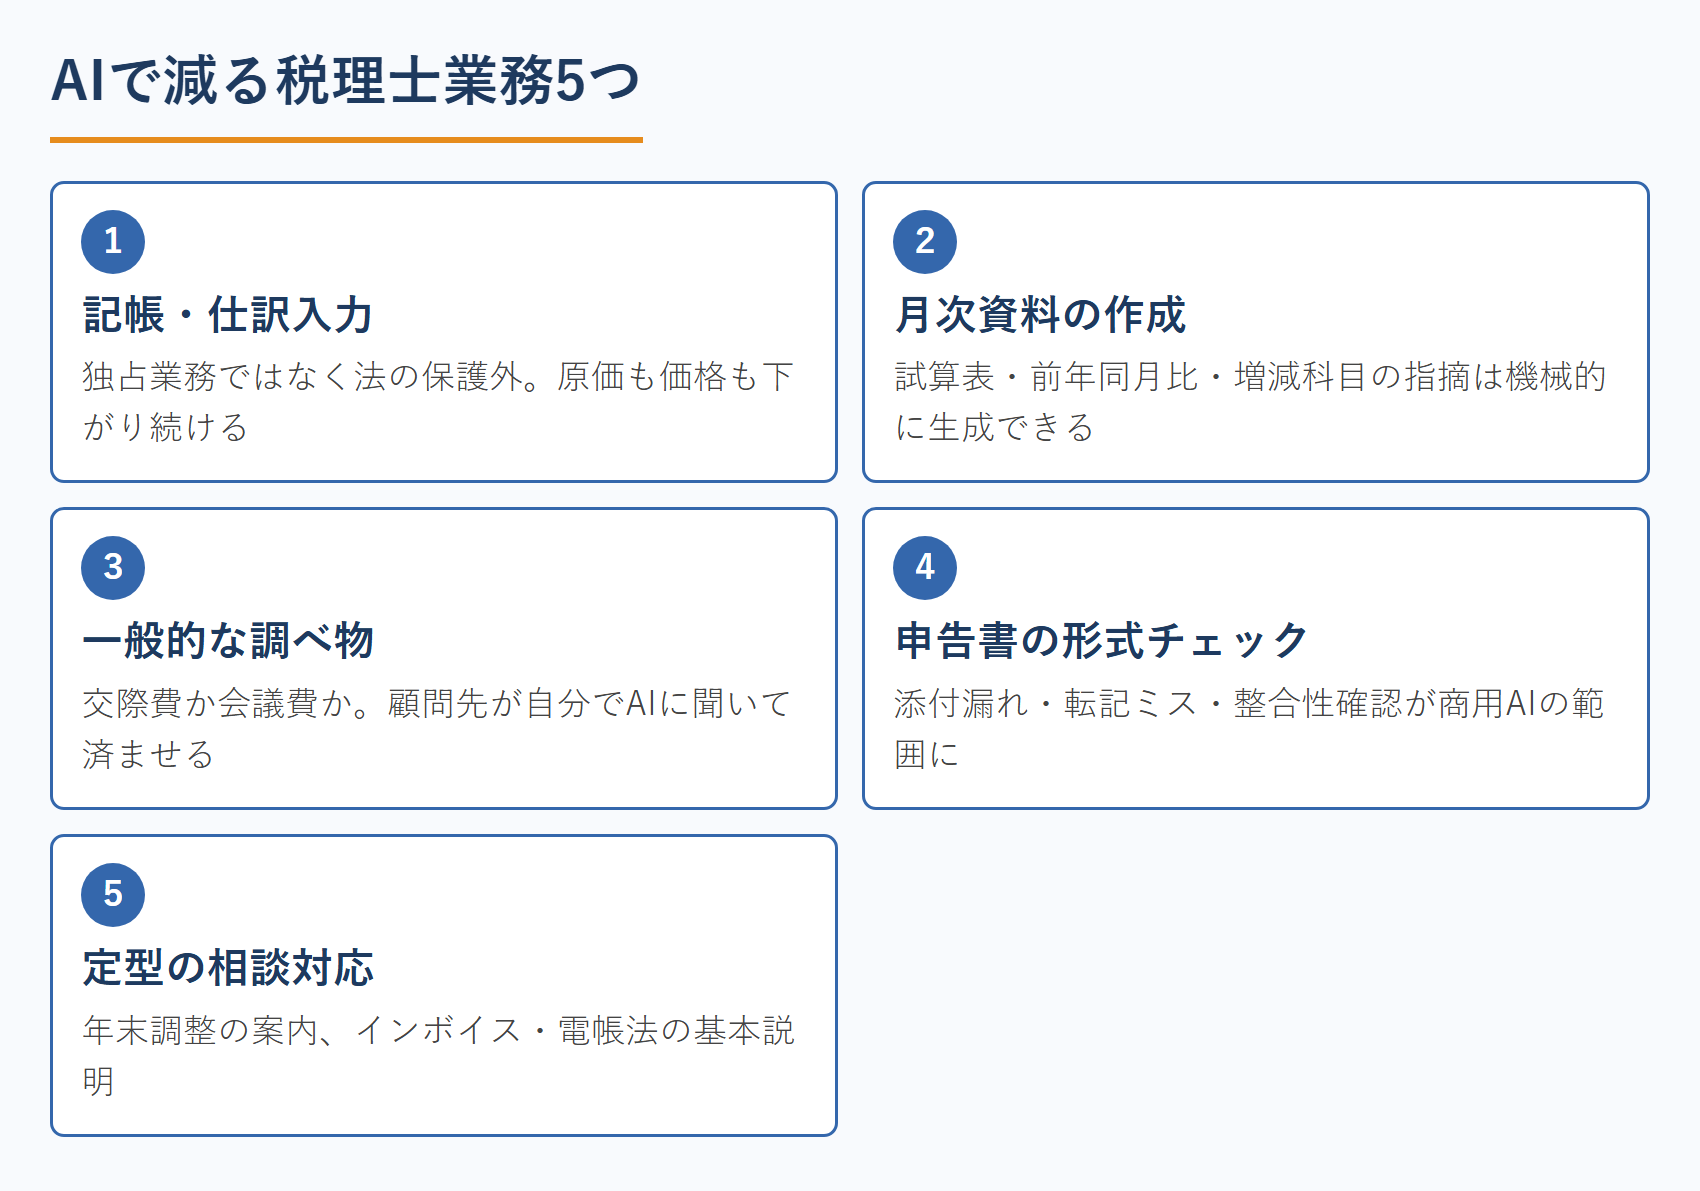
AIで減る税理士業務とは、ひとことで言えば「手順が決まっていて、正解が外側にある仕事」です。そしてその自動化は、これから始まるのではなく、すでに大半が終わりかけています。
2.1 e-Tax利用率89.1%が示す「提出の電子化はほぼ完了」
国税庁の公表によると、令和6年度の法人税申告のe-Tax利用率は89.1%で、前年度から2.9ポイント上がりました。所得税申告は約74%、相続税申告は50.3%で、前年度比13.2ポイントという大きな伸びを示しています(出典:国税庁「オンライン(e-Tax)手続の利用状況等について」)。
この数字が意味するのは単純です。紙を電子に置き換える段階の効率化は、もう終わりに近い。次に削られるのは、電子化された後に残っている人間の工程、つまり入力・突合・形式確認・一次回答の部分です。
2.2 減る業務①記帳・仕訳入力(そもそも独占業務ではない)
見落とされがちですが、記帳・帳簿作成は税理士の独占業務に含まれません。税理士法が税理士だけに認めているのは、税務代理・税務書類の作成・税務相談の3つです。記帳はその外にあります。
法律が守っていない領域なので、自動化を止めるものは何もありません。銀行明細とクレジット明細の自動連携、レシートの読み取り、AIによる勘定科目の推定。ここを売上の柱にしている事務所は、原価も価格も下がり続ける前提で設計を見直す必要があります。
2.3 減る業務②月次資料の作成と、数字の読み上げ
試算表を作り、前年同月と比べ、増減の大きい科目を指摘する。この一連の作業は、データが揃っていればAIのほうが速く、抜けも少ないです。
注意したいのは、月次訪問の価値が「資料を持っていくこと」にあると思われている場合です。資料だけなら自動で出ます。価値は、その数字を見て社長と何を決めたかに移ります。
2.4 減る業務③一般的な税務の調べ物と一次回答
「この支出は交際費か会議費か」「この特例は使えるか」といった、教科書に答えがある質問への一次回答は、顧問先が自分でAIに聞いて済ませる方向に進みます。国税庁自身も、税務相談チャットボットを生成AIを使った形に見直す方針を示しています(出典:国税庁「税務相談チャットボット」)。
2.5 減る業務④申告書の形式チェック、⑤定型の相談対応
添付書類の漏れ、数値の転記ミス、整合性の確認。こうした形式チェックは、2026年にAIエージェントの提供範囲に入りました。あわせて、年末調整の案内、インボイス制度の基本説明、電子帳簿保存法の一般的な解説といった定型の説明も、動画とAIの組み合わせで置き換わっていきます。
| 工程 | AIで減るか | 理由 |
|---|---|---|
| 記帳・仕訳入力 | ◎ 大幅に減る | 独占業務ではなく、法的な制約がない |
| 月次資料の作成 | ◎ 大幅に減る | データが揃えば機械的に生成できる |
| 一般的な税務の調べ物 | ◎ 顧問先が自分でやる | 答えが公開情報の中にある |
| 申告書の形式チェック | ○ 補助される | 2026年に商用AIの対象範囲に入った |
| 申告書の提出・税務代理 | △ 減らない | 税理士法で税理士に限定されている |
| 判断・方針決定・交渉 | △ 減らない | 責任を引き受ける主体が必要になる |
税理士の業務にAIをどう組み込むかの具体的な手順は、記帳代行の時間削減から顧問先拡大までを扱った税理士のAI活用術の記事でも詳しく解説しています。
3. 税理士法52条が守る、AI時代でも残る税理士の仕事
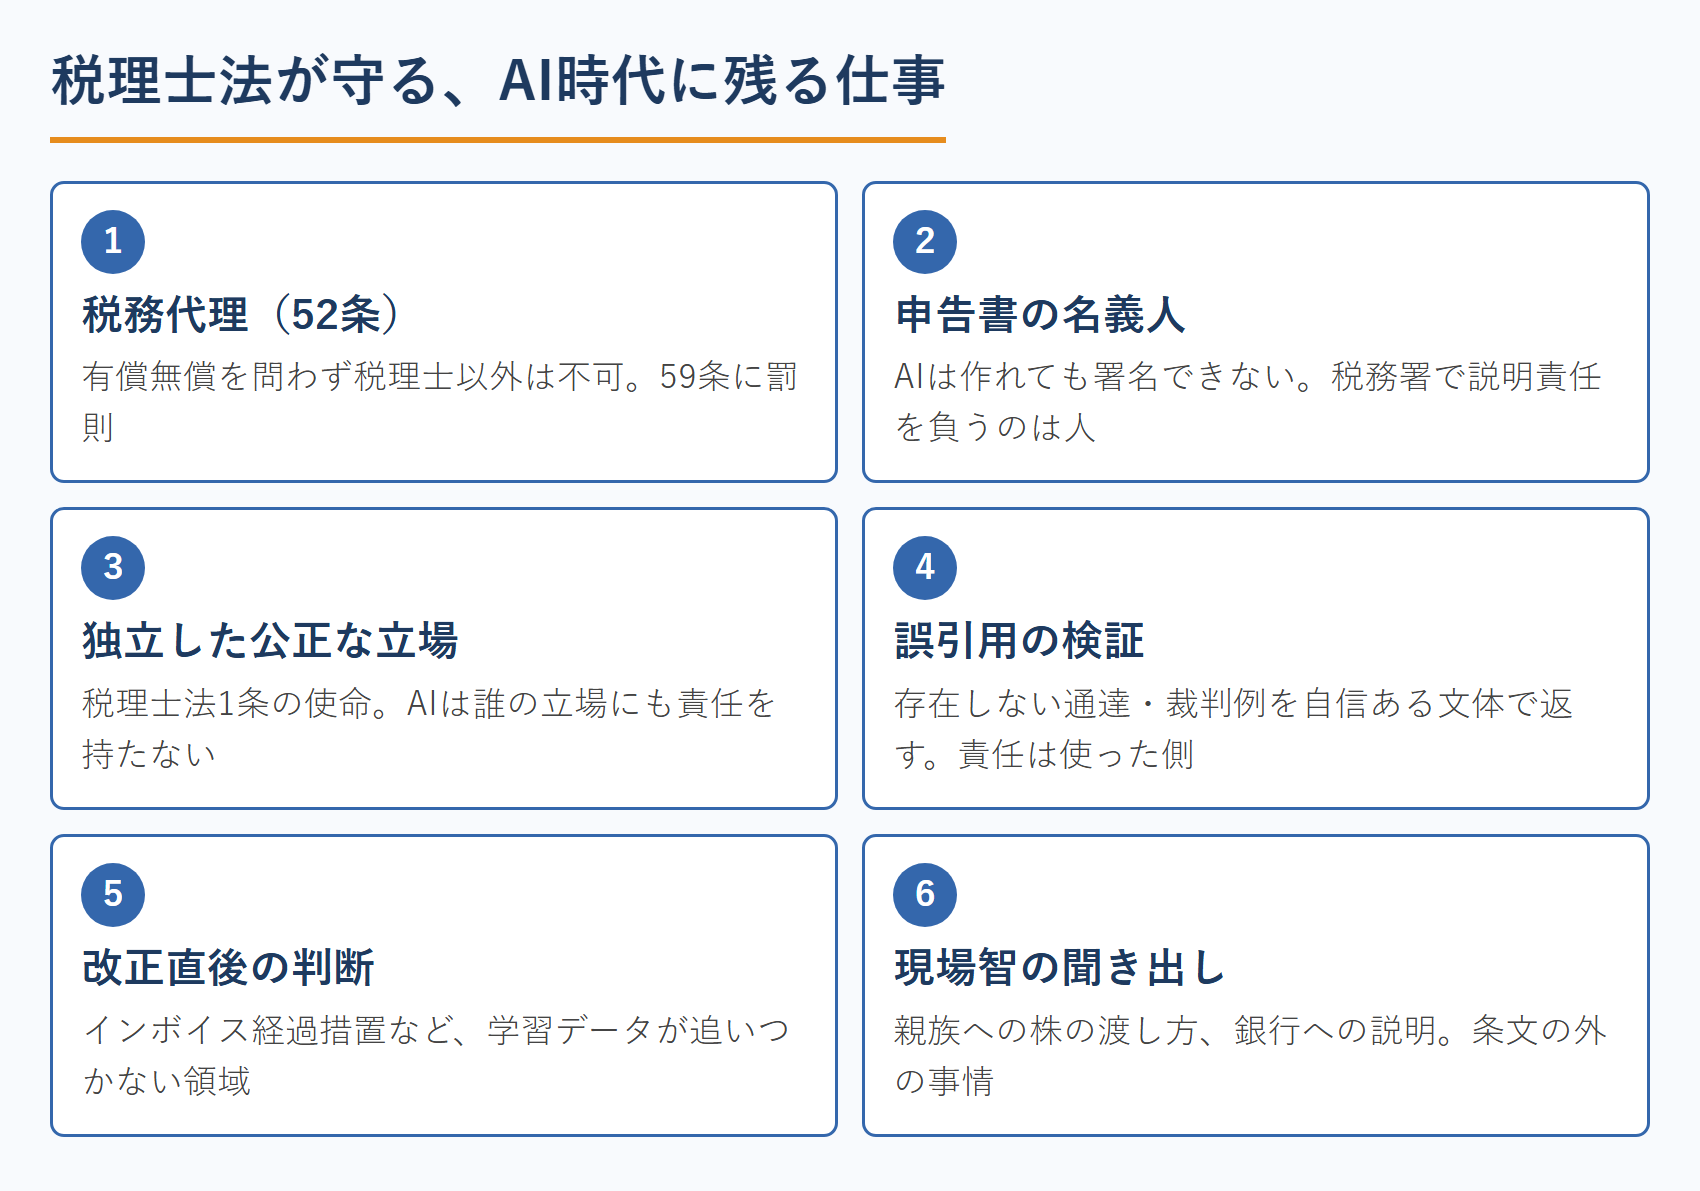
「人間だからできることがある」という説明では、顧問先を納得させられません。残る仕事の根拠は、情緒ではなく制度と責任にあります。
3.1 税理士法52条は、有償無償を問わず税理士業務を制限している
税理士法52条は、税理士または税理士法人でない者が税理士業務を行ってはならないと定めています。ここでいう税理士業務は、税務代理・税務書類の作成・税務相談の3つです。そして国税庁の解説では、この制限は有償か無償かを問わず及ぶと整理されています。違反には同法59条で罰則が置かれています(出典:国税庁「税理士制度について」)。
さらに制度の土台には、税理士法1条があります。税理士は税務に関する専門家として、独立した公正な立場において、申告納税制度の理念にそって納税義務者の信頼にこたえ、納税義務の適正な実現を図ることを使命とする、と定められています(出典:日本税理士会連合会)。「独立した公正な立場」は、ソフトウェアには引き受けられない要件です。AIは誰の立場にも立てますが、誰の立場にも責任を持ちません。
この条文の射程をAIサービスにどう当てはめるかは、公的な見解が示されていない論点です。ただ、実務上はっきりしていることが1つあります。AIは申告書を作れても、申告書の名義人にはなれない。税務代理権限証書に署名し、税務署の前で説明責任を負う主体は、人である税理士だけです。
3.2 AIは謝るが、責任は取らない
志師塾がAI時代の先生業について繰り返し伝えているのは、人に残る価値は3つだということです。責任を取ること、実行すること、感情をサポートすること。
とくに税務では1つ目が重い。AIは謝りますが、責任は取りません。追徴課税が出たとき、更正の請求をどこまで争うか決めるとき、社長の資金繰りが崩れそうなとき、その場に立って判断を引き受けるのは人です。顧問料に値段がついているのは、スピードではなくこの引き受けの部分です。
3.3 条文を誤引用する、存在しない通達を出す
生成AIが税務の領域で起こしやすい失敗として、条文の誤った引用や、実在しない裁判例・通達の提示が指摘されています(出典:PwC Japanグループ「税務・経理と生成AI」)。
怖いのは、間違いが自信たっぷりの文体で返ってくる点です。しかも多くのAIサービスの利用規約には免責条項があり、出力をそのまま使って損害が出た場合、問われるのは使った側になります。だから残るのは「調べる仕事」ではなく「調べた結果を検証して、これで行くと決める仕事」です。
3.4 制度は毎年変わり、現場の事情は条文の外にある
税制は毎年改正されます。インボイス制度の経過措置、所得税の課税最低限、電子帳簿保存法の運用。改正の直後は、学習データの中に正しい情報が十分に蓄積されていません。
加えて、現場の事情は条文の外にあります。社長が親族にどう株を渡したいのか、従業員にどこまで数字を見せたいのか、銀行にどう説明したいのか。志師塾ではこうした、AIには真似のできない人の知恵を現場智と呼んでいます。帳簿の外にある事情を聞き出して、制度と突き合わせる。ここが残る仕事の本体です。
ここまでで、減る業務と残る仕事の線引きはできました。ただ、残る側に自分を置こうとすると、次の壁が出てきます。顧問先は「判断」に対してすぐお金を払ってくれるわけではなく、こちらから立ち位置を示さないと、今までどおり作業の値段で見られ続けるからです。志師塾のAI伴走士養成セミナーでは、専門知識とAIを掛け合わせて、判断と伴走の立ち位置をどう名乗るかを扱っています。
4. 税理士が見落としている「調べる側もAIを持つ」問題
AIの議論はほとんどが一方向です。税理士がAIに置き換わるかどうか。ですが、AIを持つのは税理士だけではありません。税務署も、顧問先も持ちます。
4.1 国税庁は調査・徴収事務での生成AI利用環境を整えている
国税庁のDXに関する公表資料では、政府共通の生成AI基盤を基にして、調査・徴収事務で使う生成AIの利用環境を令和8年度中に構築し、業務での利用を開始する方針が示されています。出力は職員が必ず確認するという前提も明記されています(出典:国税庁「税務行政のデジタル・トランスフォーメーション」関連資料)。
4.2 税務調査対応は「減る仕事」ではなく「難化する仕事」
調べる側の情報処理が速くなれば、質問の精度は上がります。説明の求められ方も、より細かく。税務調査対応は、AIによって減るどころか難しくなる方向に動きます。書面添付の質、根拠の示し方、交渉の組み立て。経験の価値が上がる領域です。
相続税はその典型です。令和6年分の相続税申告では、課税対象となった被相続人が166,730人、課税割合は10.4%で前年の9.9%から上昇し、課税価格・申告税額ともに過去の高い水準になっています(出典:国税庁「令和6年分 相続税の申告事績の概要」)。市場は広がり、同時に調査対応の難度も上がる。AIの話をしているうちに、仕事は増えている領域があるということです。
4.3 顧問先もAIを持つ。だから「それAIでできますよね」が来る
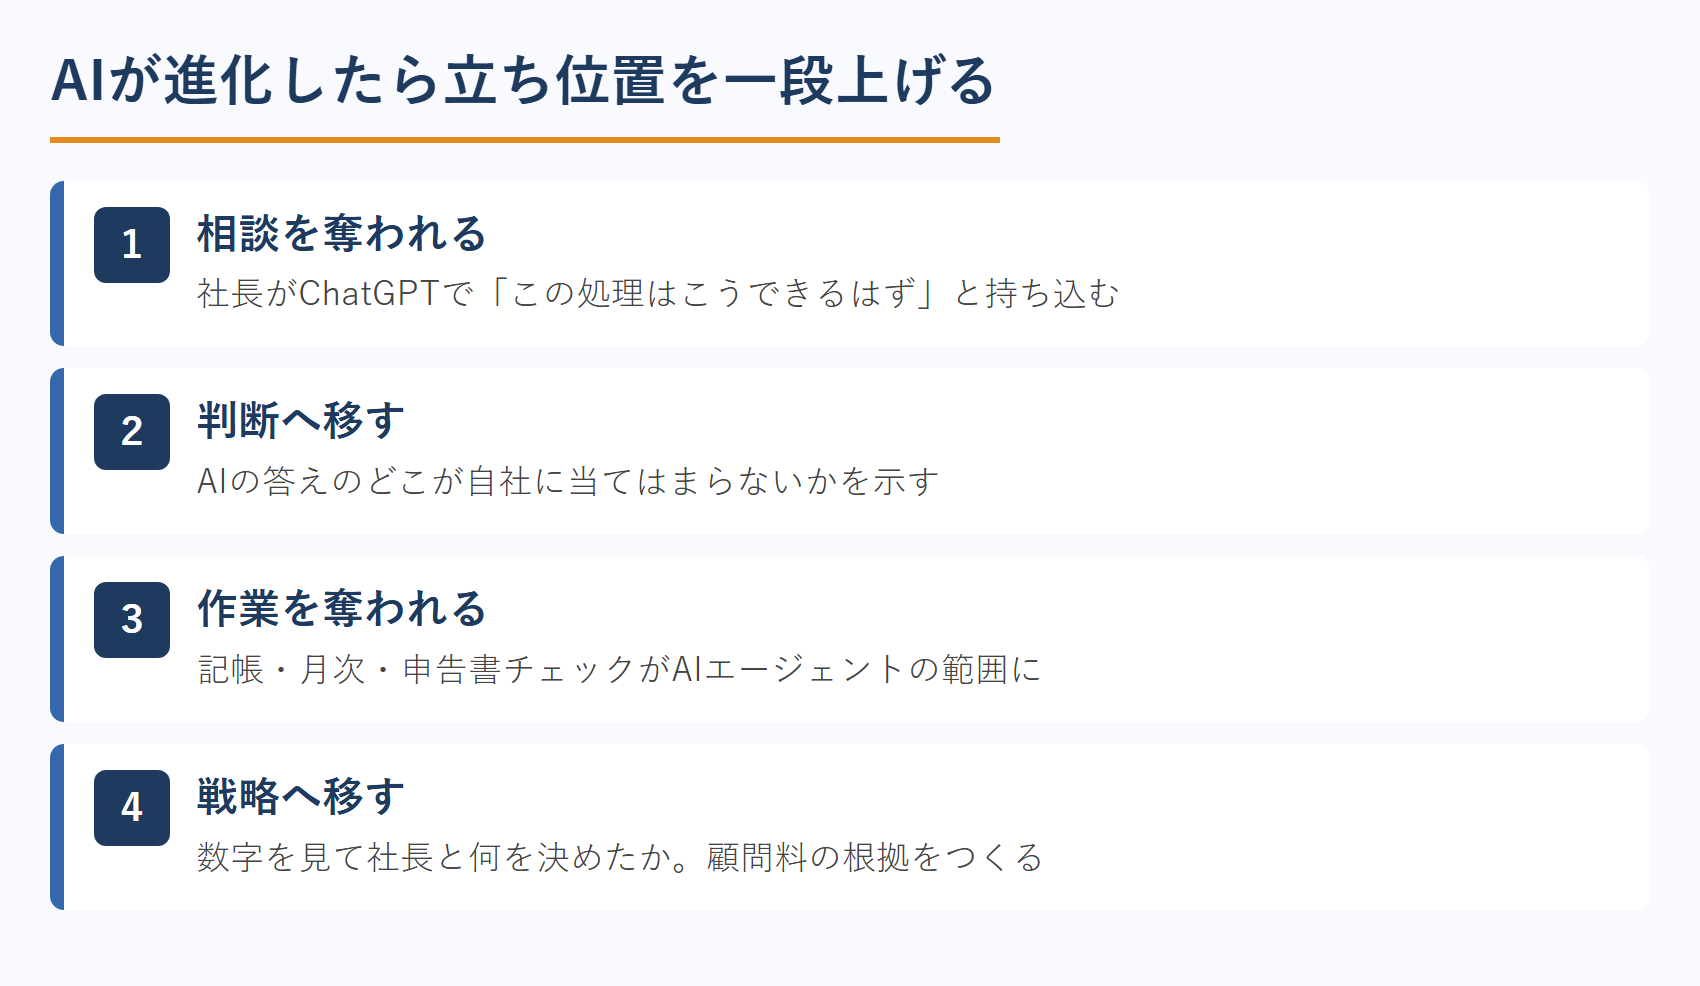
社長がChatGPTに相談して「この処理はこうできるはずだ」と持ってくる。そのとき、こちらの答えがAIの回答と同じ水準なら、顧問料の根拠は消えます。志師塾にも「自分のアドバイスよりAIのほうが幅広く見えて脅威を感じる」というコンサルタントの声が届いています。
ただ、顧問先側の普及はまだ入口にあります。総務省の情報通信白書では、日本で生成AIを使ったことがある人の割合は9.1%にとどまり、米国の46.3%、中国の56.3%と大きな差がついていました(出典:総務省「情報通信白書」)。顧問先の大半は、まだ「使ってみたい」の段階にいるということです。ここが、税理士にとっては数年ぶんの猶予にもなります。社長より先にAIを使い慣れておけば、「それAIでできますよね」と言われる側ではなく、「それ、うちにも入れてください」と言われる側に回れます。
知識量の勝負ではありません。効くのは、AIの答えのどこが自社に当てはまらないかを示せることです。AIは一般化の天才で、人は個別化の専門家であるべきです。
4.4 相談を奪われたら判断へ、作業を奪われたら戦略へ
AIは2段階で進化しました。最初は相談する相手でした。いまは作業をする相手になっています。電話口で手順を教えてくれるヘルプデスクから、隣のデスクで実際に手を動かす同僚に変わった、というイメージが近いです。
対応の型はシンプルです。相談を奪われたら、判断へ。作業を奪われたら、戦略へ。AIが一段進化したら、税理士も立ち位置を一段上げる。この動きを止めた事務所が、価格で比べられる側に落ちていきます。士業全体での代替可能性の比較は、8つの士業のAI代替可能性を比較した記事でも整理しています。
5. 独立税理士の次の一手① AIで浮いた時間を「移す」
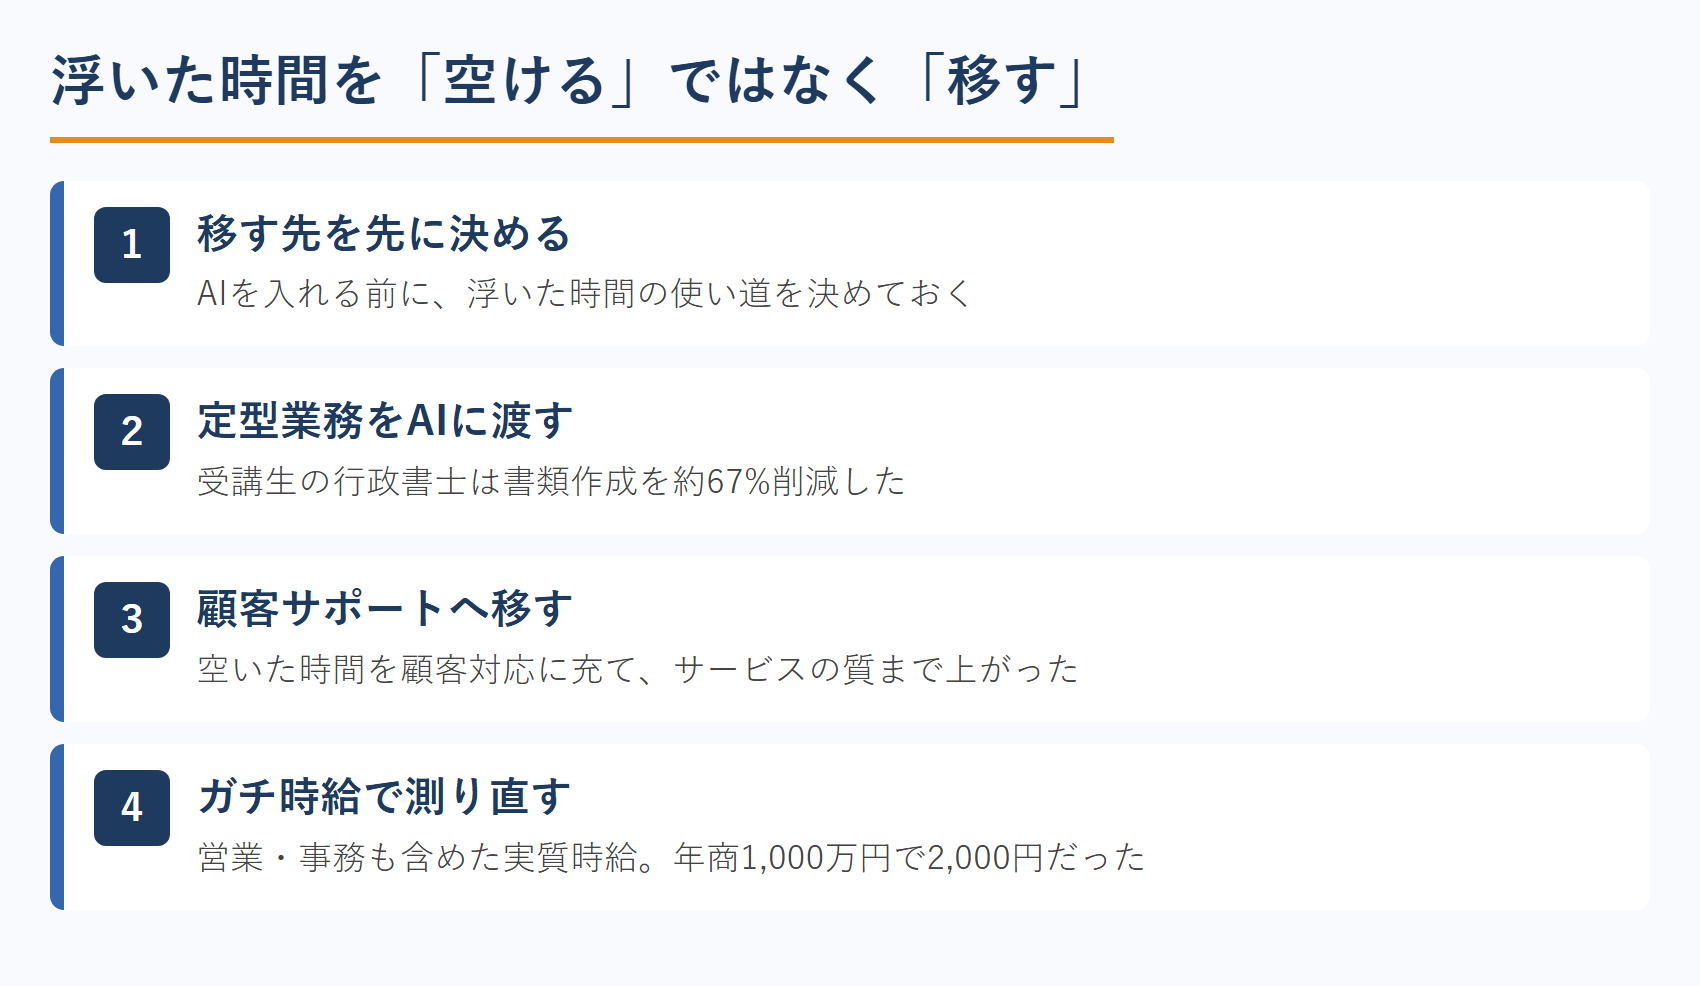
ここからが本題です。独立税理士がAI時代に打つべき手は3つあります。1つ目は、AIで浮いた時間の使い方を変えることです。
5.1 時間を「空ける」のと「移す」のは別もの
志師塾の受講生に行政書士の方がいます。AIの活用を学んで書類作成の時間を3分の1(約67%削減)に減らし、空いた時間を顧客サポートに充てた結果、サービスの質まで上がりました。士業ごとの打ち手の違いは、行政書士が生き残る5つの道をまとめた記事でも整理しています。
ここで大事なのは後半です。時間を空けるのと、時間を移すのは別ものです。削減だけで終わると、浮いた時間はなんとなく消えていきます。AIを入れる前に「浮いた時間を何に使うか」を先に決めておく。これだけで結果が変わります。
5.2 「ガチ時給」で自分の時間を測り直す
志師塾では、客出しの時間だけで計算した時給ではなく、営業活動や事務処理も含めたトータルの実質時給をガチ時給と呼んでいます。
志師塾塾長の五十嵐も、年商1,000万円の頃はガチ時給が2,000円程度で、月100万円の売上をつくるのに500時間働いていました。そこから時給を上げる取り組みを重ねて、年商3,000万円の頃には週3日稼働にまで改善しています。先生業の利益は時間生産性で決まる。同じ売上でも投入時間が半分なら時給は倍です。まずは自分のガチ時給を1回計算してみてください。
5.3 どこからAIに任せるかの決め方
AIの導入で固まる人の多くは、何を頼むかで止まります。順番は3つで足ります。
- 1週間の業務を全部書き出す
- そのリストをAIに見せて、自動化しやすい順に並べてもらう
- 上位の1つだけ試す
完璧な指示を考えなくていい。同じ作業を2回やったら、3回目はAIに任せる。いきなり100点を狙わず、70点をAIに出させて人が仕上げる。この3つを守るだけで、止まらずに進みます。
5.4 自分の効率化が、そのまま顧問先への商品になる
見落とされやすい効果があります。自分の事務所でAIを使えるようになると、それが顧問先への提供価値に変わるのです。
志師塾塾長の五十嵐が顧問先の社長に社内のAI活用について話したところ、「それ、うちにも入れてください」と言われ、3か月で社員の生産性が25%向上、発信量は3~4倍になりました。自分が楽をするために覚えたAIが、そのまま顧客に届ける価値になっていた、という話です。あなたが今日AIで試したことは、明日の商品になるかもしれません。
6. 独立税理士の次の一手② 作業・アドバイス・伴走の3段階で単価を変える
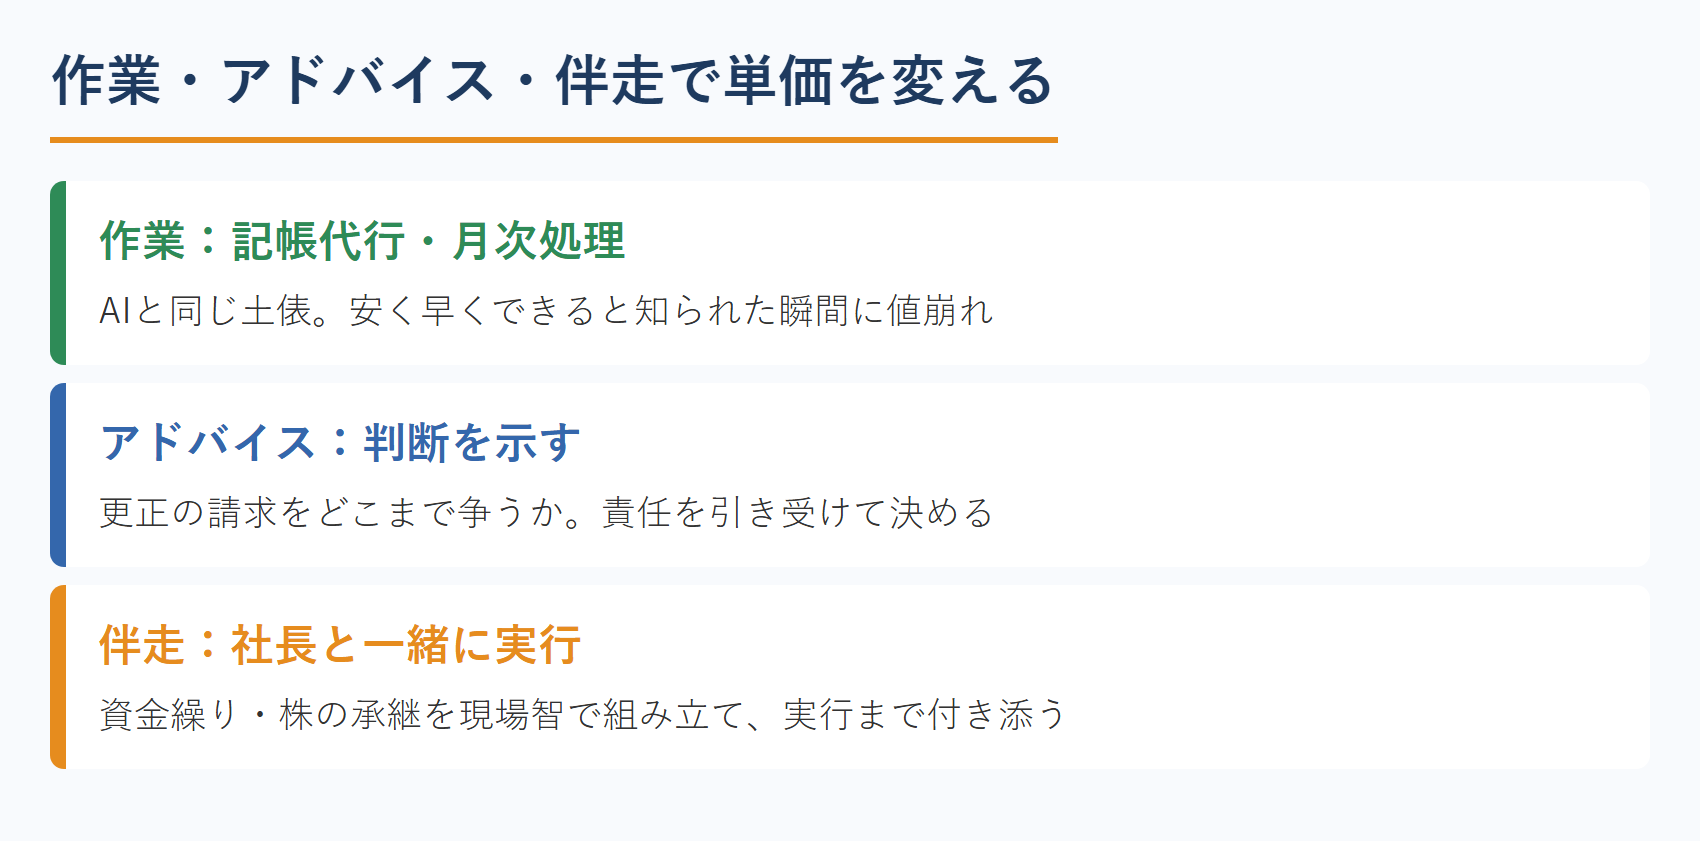
2つ目の一手は、提供するものの段階を上げることです。志師塾では、先生業の仕事を作業・アドバイス・伴走の3段階で整理しています。
6.1 段階1 作業代行は価格が下がり続ける
記帳、申告書作成、年末調整。顧問料の名目で請求していても、中身が作業の請け負いであれば、価格は原価に引っ張られます。AIで原価が下がるほど、顧問先は「もっと安いはずだ」と考えます。ここに留まる限り、AIは味方ではない。値下げ圧力です。
6.2 段階2 アドバイスはAIと正面からぶつかる
「こうしたほうがいいですよ」で終わる関わりは、いちばんAIと競合します。網羅性でも、反応の速さでも、24時間対応でも勝てません。
興味深いのは、答えを教えないほうが単価が上がるという逆転が起きていることです。答えはAIが出す時代なので、価値は答えを売る側から問いを投げる側へ移ります。「なんで、できなかったんですか」ではなく「どうすれば、できますか」。質問の形を変えるだけで、社長の思考が動き出します。
6.3 段階3 伴走は知識・感情・行動の3点を支える
伴走は、知識を渡すだけでなく、感情をケアし、行動まで一緒に進めることです。作業代行と比べると、単価が10倍変わることもあります。
志師塾の受講生には、財務の知識ゼロから始めて月額15万円の顧問契約を8件獲得し、更新率90%を続けている方がいます。別の受講生には、財務未経験から始めて契約更新率100%を続けている方もいます。差は知識量ではありません。「わかっているけど、できない」を「一緒にやりましょう」に変える力です。経営者は孤独です。AIは後押しにはなりますが、背中に回って押してはくれません。
6.4 税理士の立ち位置を「専門知識×AI×伴走支援」で組み立てる
志師塾と一般社団法人AI伴走士協会では、この立ち位置をAI伴走士と呼んでいます。組み立ては、専門知識 × AI × 伴走支援の3つです。
ここで誤解されがちな点を1つ。AI伴走士は、AIの使い方を教える講師になることでも、AI導入コンサルに転向することでもありません。軸足は税理士のままです。税務と財務という専門知識が土台で、そこにAIを掛け合わせ、顧問先のやりたいことに伴走する。AIに詳しい人になるのではなく、AIを現場で活かせる人になる、という整理です。
実際に、AI活用を支援している先生業が月22万円(年間264万円)の顧問契約を獲得し、同時に自身の業務時間を40%削減した事例もあります。事務作業が3時間から15分になり、空いた時間で顧客サポートを増やして月額20万円の顧問契約につながった、という報告もあります。
7. 独立税理士の次の一手③:紹介71.9%依存から抜ける集客
3つ目が、実はいちばん効きます。AIで原価を下げ、伴走に段階を上げても、客層が変わらなければ単価は変わりません。
7.1 新規開拓の71.9%が「顧問先からの紹介」
税理士・公認会計士526人を対象とした調査では、新規顧客開拓のきっかけとして顧問先からの紹介が71.9%と最も多く、金融機関からの紹介、友人知人や出身事務所、士業ネットワークがいずれも3割を超えています(出典:TKC「開業会計人のためのデータ集」/2020年調査)。
7.2 紹介だけでは、客層=単価を入れ替えられない
紹介は質の高い集客経路です。ただ、紹介は来る相手を選べません。既存顧問先の周囲から、既存顧問先と同じような相談が来ます。記帳代行の客から紹介されるのは、記帳代行を求める客です。
相続、事業承継、資金調達、顧問先のAI導入支援。こうした単価のつく相談に客層を入れ替えたいなら、自分から相手を選んで集める導線が必要です。志師塾が「紹介だけに頼る先生業は伸び悩む」と伝え続けているのはこの理由です。
7.3 「誰の・何の税理士か」を名乗る
税理士は8万人。資格名だけで名乗ると、比較されて終わります。対象顧客と提供サービスを絞り込んで名乗ると、相談の質が変わります。
「相続と不動産に強い税理士」「美容業しかやらない税理士」「経営者目線の利益UP税理士」。次の章で紹介する卒業生は、いずれも絞って名乗ることから始めています。絞ると客が減ると思われがちですが、実際は第一想起される確率が上がるので、指名で来る相談が増えます。
7.4 売り込まずに集める。教えることで信頼を得る
志師塾では、士業を先生業と捉えています。売り込むのではなく、教えることで信頼を得て、お願いされて売れる状態をつくる。これが基本の考え方です。
具体的には、セミナー、ブログ、小冊子、動画といった接点で見込み客と出会い、個別相談を経て顧問契約につなげる導線を設計します。そしてこの導線づくり自体に、AIが効きます。集客の本質はやり続けることなので、AIに任せられるところを任せて、人にしかできないところに集中すると、集客が止まらなくなるのです。
なお、AIを使った発信で陥りやすい落とし穴が1つあります。AIに書かせた文章は、世の中にすでにある情報の平均値、二次情報の寄せ集めになりがちです。だから量産しても刺さりません。AIを書き手ではなく聞き手にする。あなたの経験を質問で引き出させて、整えてもらう。順番を逆にするだけで、発信の密度が変わります。
8. 専門を決めて伸びた税理士の事例(志師塾卒業生)
ここまでの話が実際にどう形になるのか、志師塾の卒業生の事例で見ていきます。いずれも実名でインタビューを公開しています。
8.1 元国税調査官の経験を専門にした税理士 村川雄三さん
村川雄三さんは、東京国税局で長く相続と不動産の税務調査に携わってきた税理士です。所属していたのは、職員の約10人に1人だけが配属される相続・不動産専門の部隊。17年間の国税勤務で、10,000件以上の相続税申告の中から調査先を選んできた経験を持ちます。
だから、税務署が疑問に思う箇所を先回りして押さえられます。申告書の見せ方や想定される解釈を申告者に伝えて、調査のリスクを下げ、必要以上の納税額にならないよう支援する。これはどのAIにも持てない経験で、しかも「調べる側がAIを持つ」時代にいちばん価値が上がる領域です。現在は「相続と不動産」専門の税理士として引く手あまたの状態です。
8.2 やらないことを決めた、美容業しかやらない税理士 宇佐見紘且さん
宇佐見紘且さんは2019年7月に独立し、現在は「美容業しかやらない税理士」として活動しています。開業当初は飲食業と美容業を対象にしていましたが、専門性を高めたほうが経営者のメリットになると考え、美容業に絞った事務所へ転換しました。
創業支援から税務申告、経営分析、資産運用、事業承継まで一気通貫で支援し、美容室経営者が60歳を超えても続けられる店づくりのために全国でセミナーも開催しています。やらないことを決める事業戦略は勇気が要りますが、業界特有の課題を深く理解できるぶん、代替されにくい立ち位置になります。
8.3 税務から経営課題の解決へ踏み出した税理士 横尾将司さん
横尾将司さんは、税理士法人勤務、東証一部上場メーカーの経理・税務、さらに自ら商社を起業した経験を経て、2023年6月に税理士事務所を開設しました。
「経営者目線の利益UP税理士」として、中小企業や一人社長の法人を対象に、一般的な税理士業務にとどまらず経営課題の解決に寄り添っています。中小企業に合った資金繰り術をアドバイスし、コンサル初年度から100万円以上の資金繰り改善を、いくつもの会社で達成しました。志師塾では、先生業における仕組みづくりの大切さと、専門用語を捨てて分かりやすく説明することを学んだと語っています。
3人に共通しているのは、専門を絞ったうえで、作業ではなく判断と経営支援の側に立っていることです。そして3人とも、専門を決めた後に「どう知ってもらうか」で一度つまずいています。実務ができることと、選ばれることは別の話だからです。志師塾のAI伴走士養成セミナーでは、あなたの専門知識にAIを掛け合わせて、顧問先から選ばれる立ち位置をつくる進め方を解説しています。
9. 税理士の仕事とAIに関するよくある質問
9.1 税理士資格は、これから取っても意味がありますか
意味はあります。税理士法52条が税務代理・税務書類の作成・税務相談を税理士に限定しているため、資格そのものの価値は制度に支えられています。ただし、資格を取っただけでは仕事は来ません。志師塾が一貫して伝えているのはこの点で、資格は参加資格であって、選ばれる理由は別につくる必要があります。
9.2 AIで顧問料は下がりますか
作業を売っている事務所は下がります。一方で、顧問料の相場そのものは人件費や物価の上昇を受けて下がっていないという指摘もあります。つまり原価は下がるのに価格は維持される余白がある。その余白を取れるのは、浮いた時間を値段のつく相談に差し替えられた事務所だけです。
9.3 AIの税務相談は、税理士法に触れないのですか
この点は、現時点で公的な見解が示されていない論点です。断定的な説明を見かけたら、根拠の出所を確認してください。実務上の前提としては、AIの回答をそのまま顧問先に渡すのではなく、税理士が検証して自分の判断として示す形を取るのが安全です。
9.4 ITが苦手でも、AIは使えますか
使えます。いまのAIは、こちらが完璧な指示を書く必要がありません。会話しているうちに仕事の8割は片付きます。メモは整えてから渡さなくていい。まずは同じ作業を2回やったら、3回目をAIに任せるところから始めてください。
9.5 一人事務所でもAI活用は必要ですか
「うちは一人だから」は、実は逆です。一人事務所の本当のしんどさは時間ではなく、見直してくれる人がいないことにあります。調べる、書く、チェックする、壁打ちする。この4役のうち、とくにチェック役を持てるのが大きい。AIをツールではなくスタッフとして持つという発想です。
10. まとめ:税理士の仕事はなくなるのではなく、立ち位置が上がる
最後に要点を整理します。
- 税理士の仕事はなくならない。ただし、作業を代行して対価を得るモデルは終わっていく
- 自動化は「これから」ではなく大半が終わりかけている。法人税申告のe-Tax利用率は89.1%、相続税も50.3%まで来た(国税庁)
- 2026年には、記帳から申告書チェックまでを対象にするAIエージェントが有償で提供され始めた
- 残る仕事の根拠は情緒ではなく制度と責任。税理士法1条の独立した公正な立場と、52条が守る判断と署名は、AIに移せない
- 調べる側もAIを持つ。税務調査対応は減るのではなく難化する
- 顧問先側の生成AI利用はまだ9.1%(総務省)。社長より先に使い慣れておく時間は、まだ残っている
- 次の一手は3つ。時間を空けるのではなく移す/作業からアドバイス、そして伴走へ段階を上げる/紹介依存から抜けて客層を入れ替える
やることは、AIと戦うことではありません。AIが一段進化したら、税理士も立ち位置を一段上げる。それだけです。相談を奪われたら判断へ、作業を奪われたら戦略へ。そして、自分の効率化のために覚えたAIは、そのまま顧問先への商品になります。
ただ、立ち位置を上げると決めたあとに必ず出てくるのが、「その新しい立ち位置を、どう名乗って、誰に届けるか」という問題です。ここを曖昧にしたまま走ると、結局いままでの作業の値段で見られ続けます。
関連記事もあわせて
- 税理士のAI活用術|記帳代行から顧問先拡大まで、作業時間50-75%削減の実践法
- 士業はAIでなくなる?8つの士業の代替可能性と、AI時代に生き残る戦略を解説
- AI代替93%の行政書士が生き残る5つの道|2026年最新戦略
この記事について
この記事は、先生業専門のビジネススクール「志師塾」が執筆・監修しています。志師塾は、士業・コンサルタント・コーチ・講師といった先生業のマーケティングを専門に支援しており、これまでの支援実績は3,295名(2026年8月時点)です。卒業生コミュニティには税理士・社労士・中小企業診断士など多くの専門家が参加しており、実名での成功事例インタビューを公開しています。また、一般社団法人AI伴走士協会と連携し、AI時代の先生業の立ち位置づくりを支援しています。