

公認会計士の集客がうまくいかない一番の原因は、手法の選び方ではありません。監査の外で「何の専門家なのか」を決めないまま、発信だけを増やしていることです。
独立して事務所を構えたものの、仕事の入り口が監査法人時代のつながりだけになっている。スポットの依頼は来るけれど、報酬は先方の予算で決まってしまう。そんな状態になっていませんか。
公認会計士は難関資格です。ただ、資格の希少性がそのまま顧客の数に変わる時代ではなくなりました。何もしなければ「対応できる会計士の一人」として扱われ、比べる物差しは価格だけ。
先に、この記事の結論を3つにまとめます。
- 順番1:監査の外で、誰のどんな課題に強い会計士なのかを一文で言い切る(ポジショニング)
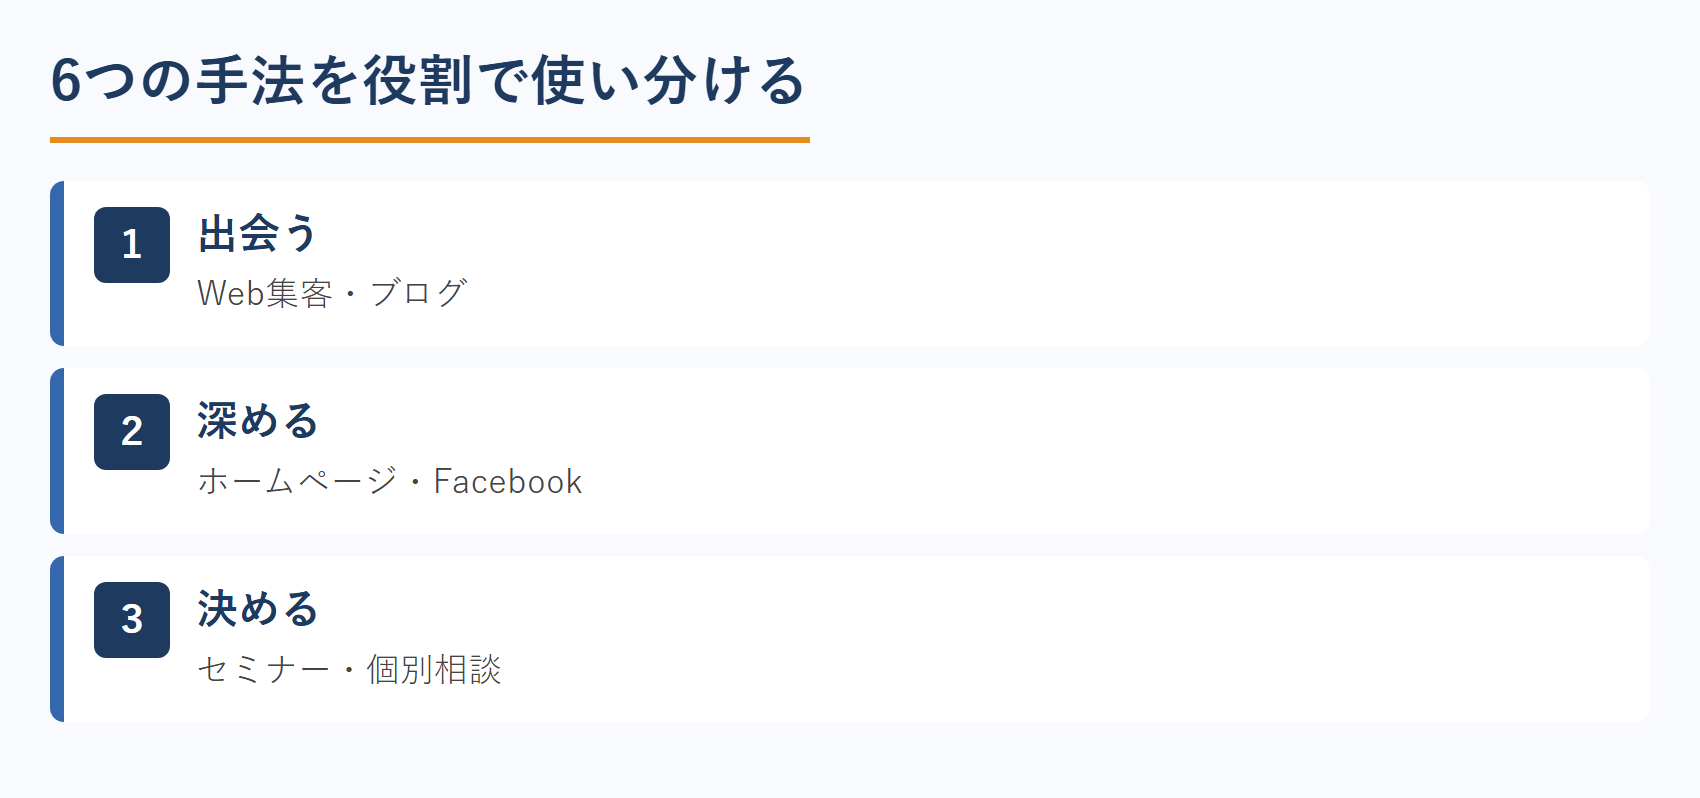
- 順番2:Web集客・ブログ・ホームページ・Facebook・セミナー・営業(個別相談)。この6つは、出会う・深める・決めるの役割分担
- 順番3:単発の業務で終わらせない。紹介の仕組みと継続支援まで設計して、事務所の経営を安定させる
この記事では、先生業(士業・コンサルタント・コーチ・講師など)の集客・顧客獲得支援を専門としてきた志師塾が、この3つの順番を、明日から手を動かせる粒度まで分解して解説します。公表されている統計と、志師塾で学んだ会計士の実例をもとに構成しました。読み終えるころには、次に何から着手すればよいかが見えているはずです。
目次
3つの順番のうち、いちばん時間がかかるのは最初の1つです。会計士は扱える領域が広いぶん、どの課題で名乗るかを決めるところで手が止まりがち。志師塾の先生業のためのWeb集客セミナーでは、この一文をどう決めるかを、順番の入口として扱っています。
1. 公認会計士の集客が難しい3つの理由
発信も交流会も試したのに反応が薄い。その原因は、努力不足でも実力不足でもないことがほとんどです。公認会計士という仕事の立ち位置そのものに、集客を難しくする構造があります。まず3つを押さえましょう。
1.1 監査法人の外にいる会計士が、この十数年で一気に増えた
監査法人にいたころは、クライアントは組織が連れてきてくれました。独立するとその前提が消えます。会計士としての腕は変わっていないのに、仕事の量だけが一気に不安定になる。ここで戸惑う方は少なくありません。
しかも、同じ道を通る人がいま急速に増えているのです。金融庁の公認会計士・監査審査会がまとめた令和8年版モニタリングレポートによると、公認会計士の登録者数は平成25年3月末の24,964人から令和8年3月末には37,715人まで増えました。増加率は51.1%です。
ところが、監査法人に所属する会計士は12,799人から14,915人への増加にとどまり、伸びは16.5%。その結果、登録者に占める監査法人所属者の割合は令和4年3月末の41.2%から令和8年3月末の39.5%へ下がりました。同じレポートでは、監査法人や税理士法人以外の会社・法人・行政機関で働く会計士(組織内会計士ネットワークの登録者)が、平成28年末の1,377人から令和7年末の2,545人へ、ほぼ倍に増えたことも示されています。
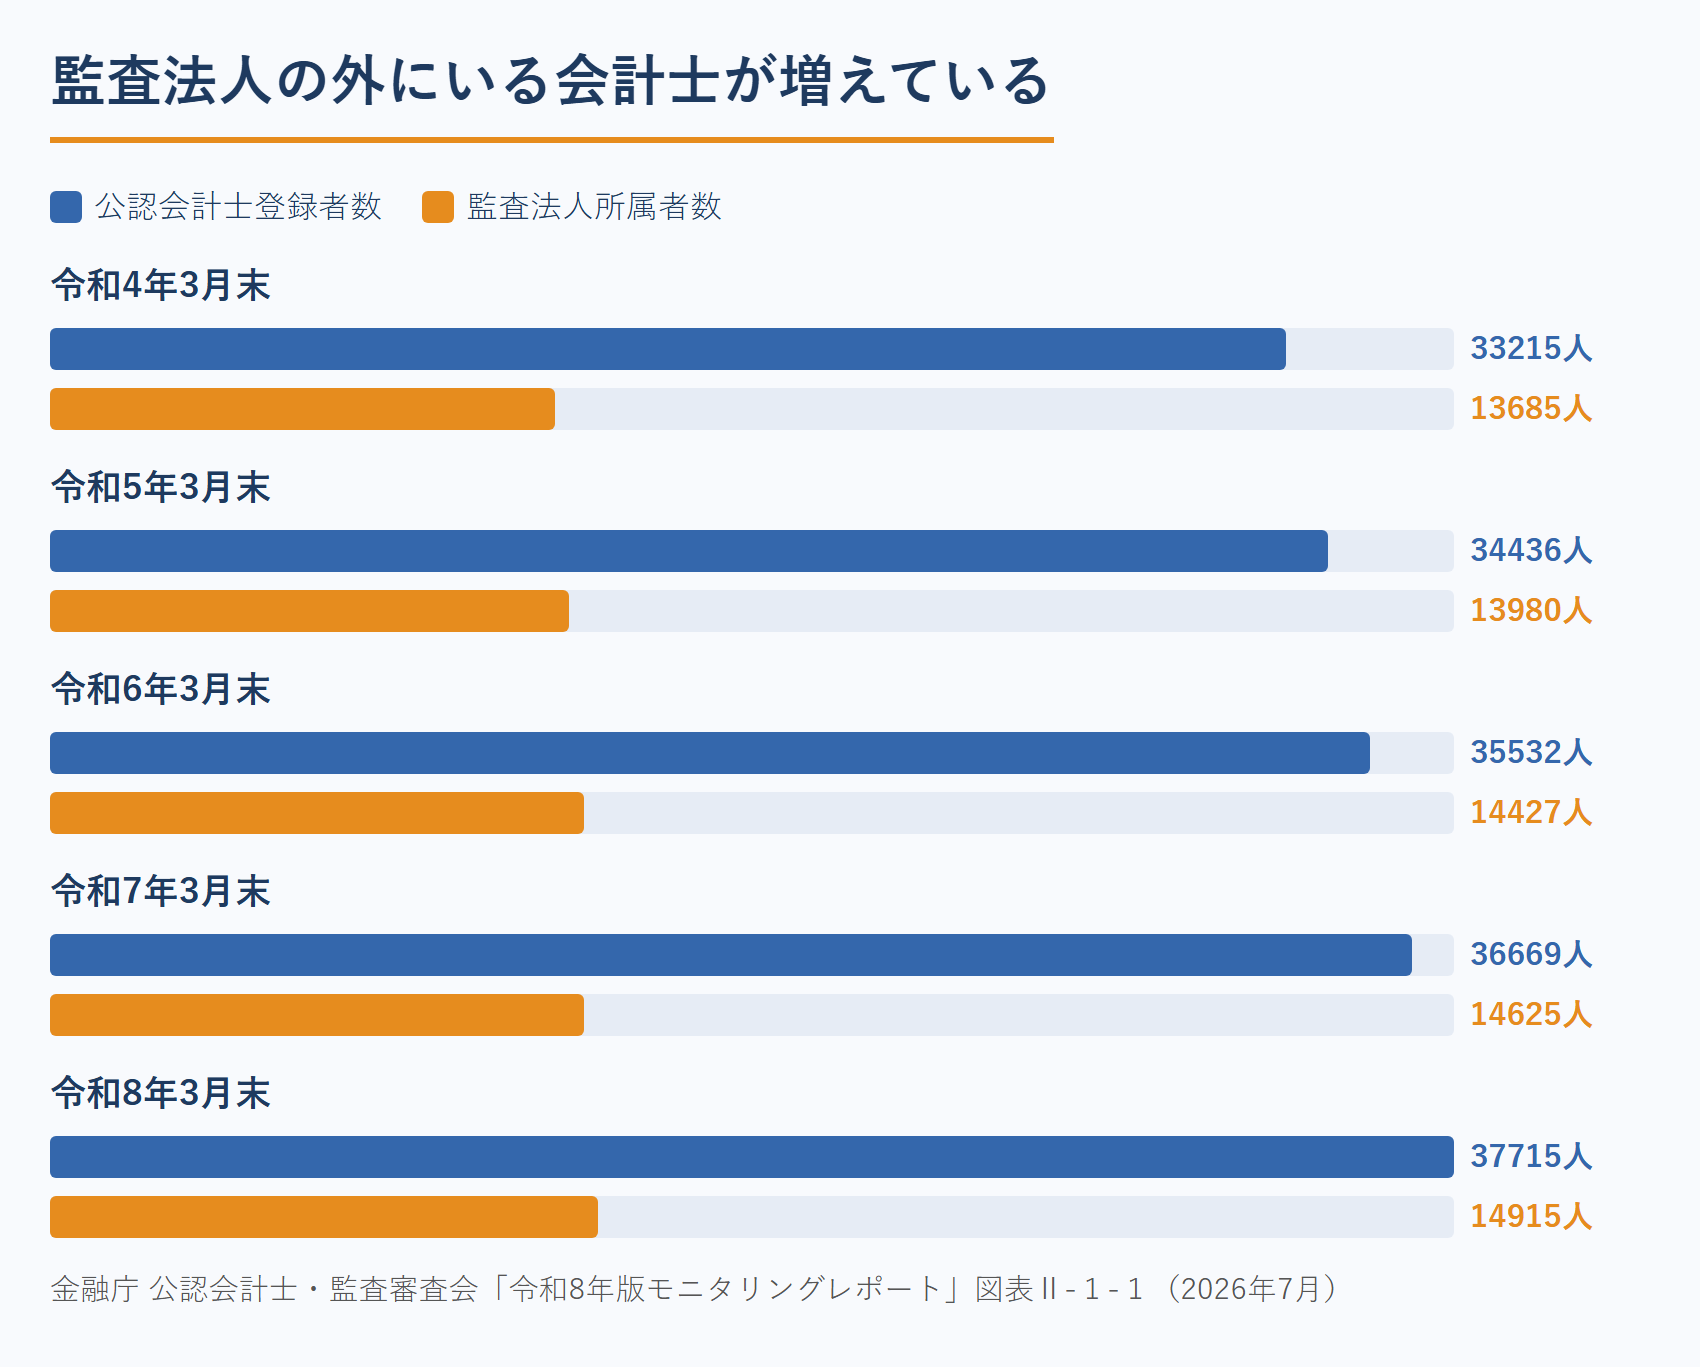
数字が語っているのは、「監査法人出身の会計士」という経歴が、もう珍しくなくなったということです。かつては、その経歴だけで相手が身を乗り出しました。いまは同じ経歴を持つ人が、毎年着実に増え続けています。実務の力と、顧客を獲得する力は別ものです。受注する力は業務能力の上に積み上げるもので、監査の腕を磨いても自動では身につきません。
1.2 独占業務が届く会社が、そもそも少ない
公認会計士の集客が他の士業と決定的に違うのは、ここです。独占業務である監査が届く会社が、日本全体のごく一部しかありません。
先ほどのモニタリングレポートによれば、金融商品取引法または会社法に基づく法定監査の被監査会社等数は、令和6年度で10,028社。監査法人が手がけた監査証明業務は任意監査や学校法人監査を含めても22,532社です。日本にある法人の数と比べれば、監査という市場は最初からごく狭いところ。
この構造を、志師塾の運営メディア「先生ビジネス百科」が取材した公認会計士・神野美穂さんは、インタビューでこう表現しています。「監査が必要な会社というのは上場企業が中心になりますが、上場企業数は2017年12月の時点で3602社しかありません。現在、日本には約380万社の中小企業がありますので、約0.1%しか存在しないのです」(数字はインタビュー当時のもの)。
税理士の税務申告や、社労士の社会保険手続きのように「毎年ほぼ全事業者に発生する仕事」が、会計士の独占業務にはないわけです。しかも税務で勝負しようとすれば、日本税理士会連合会が公表する税理士登録者数のとおり、令和8年7月末時点で82,310人の税理士と同じ土俵に立つことになります。日本公認会計士協会の会員数等調(2026年7月)によれば、2026年7月31日現在の公認会計士は38,264人。税理士はその2倍を超える人数です。
資格の難易度は最高水準なのに、資格が連れてくる仕事の量は最高水準ではない。この落差が、会計士の集客をややこしくしています。
1.3 「何ができる会計士か」が見えず、価格で比べられる
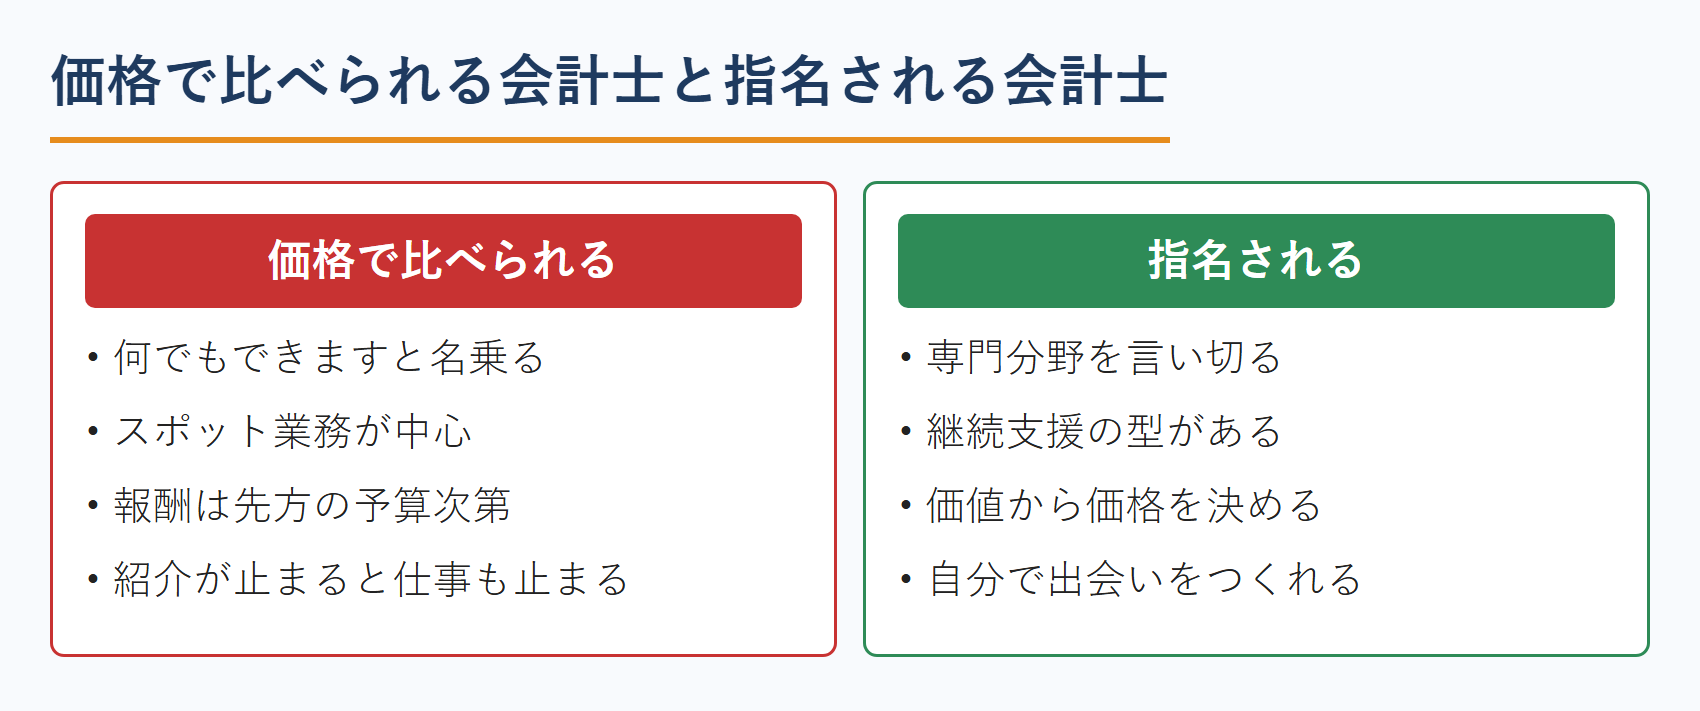
会計・税務・IPO支援・M&A・経営管理・内部統制。公認会計士が扱える領域は広く、そのぶん外からは輪郭が見えにくくなります。違いが見えなければ、依頼する側に残る物差しは価格だけ。
そして価格で選ばれた顧客は、より安い相手が現れれば価格で離れます。値下げは目先の1件を取れても、長く付き合える顧客を連れてきません。会計士のサービスには仕入れ値がない以上、価格の下限は自分で決めるしかないのです。
もうひとつ、独立直後にじわじわ効いてくるのが人脈の賞味期限。前職のつながりから仕事が回ってくる期間は、思っているより短いものです。紹介元の異動や退職で、流れが急に止まることもあります。紹介が悪いわけではありません。危ないのは、紹介以外の入り口を持たないまま数年が過ぎることです。
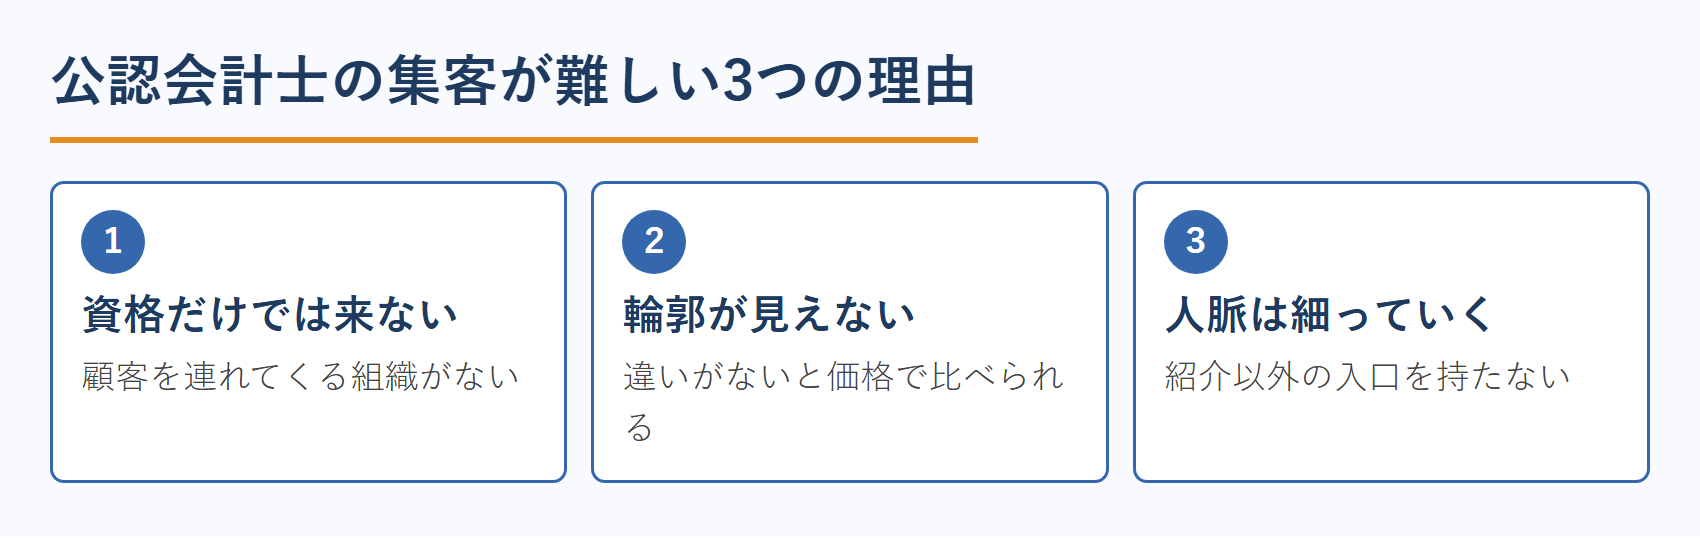
3つを並べましたが、根っこは1本です。公認会計士は、資格で仕事が降ってくる場所から、士業の中でいちばん遠いところに立っています。だから打ち手も「他の会計士に勝つ」ではありません。監査の外に、自分の名前で立てる場所をつくること。次の章から、その順番で進めます。
2. 公認会計士の集客はポジショニングから始まる
ポジショニングとは、無競争状態で顧客に選ばれる独自の場所を見つけることです。3つの理由に共通する答えが、ここにあります。志師塾では、発信や広告といった手法の前に、まず自分の位置づけを固める「ポジショニング先行」の考え方を大切にしています。手法は、位置づけが決まってから選ぶもの。順番を守ることが、遠回りに見えて一番の近道です。
2.1 「誰の・どんな課題を・どう解決するか」で言い切る
ポジショニングは、難しく考える必要はありません。「誰の」「どんな課題を」「どう解決する」公認会計士なのか。この3つを言い切れれば十分です。「上場を目指す創業5年目のベンチャーに、管理部門の立ち上げから伴走する会計士」のように絞れば、当てはまる経営者には強く刺さります。
絞ると仕事が減りそうに思えますよね。実際は逆です。「何でもできます」は、相手の記憶の中では「何の専門家でもない」と同じ扱いになってしまいます。
言い切る材料は、頭の中ではなく、これまでの仕事の記録の中にあります。手を動かす順番は、次の3ステップです。
- ステップ1:これまで関わった案件を、思い出せるだけ書き出す(会社の規模・業種・成長段階・相談のきっかけ)
- ステップ2:その中から「一番力になれた」と感じた案件に印を付ける。件数が少なければ、監査法人時代に担当したクライアントや、自分が深く関心を持ったテーマでも構いません
- ステップ3:印を付けた案件に共通する「会社」と「場面」を、経営者が使っていた言葉で一文にまとめましょう
多くの方がつまずくのが、ステップ3の言葉選びです。経営者は「内部統制を整備したい」とは言いません。口に出るのは「上場審査で何を聞かれるのか分からなくて不安だ」のほうです。相手が頭の中で使っている言葉で自分を位置づけると、発信は一気に届きやすくなります。
2.2 2軸の掛け算で「1万人に1人」の場所をつくる
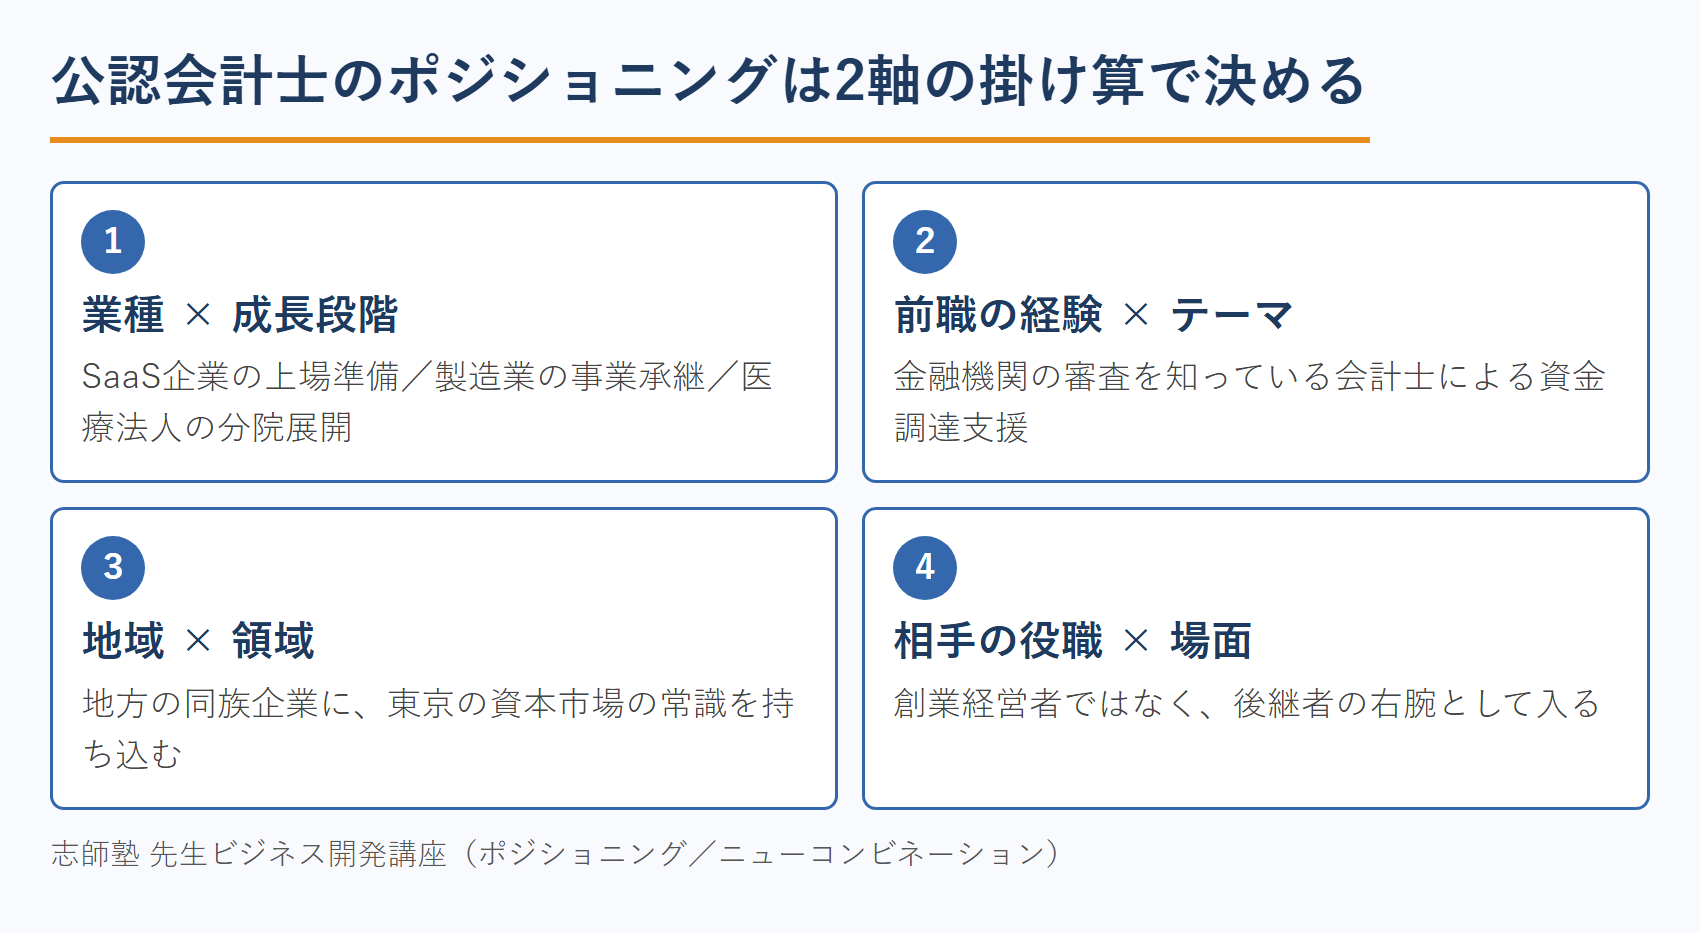
とはいえ、たった1つの軸で唯一になるのは簡単ではありません。志師塾では、掛け算で考えます。100人に1人のものを2つ掛け合わせれば、1万人に1人になる。ゼロから新しいものを生み出すのではなく、既にあるもの同士を新しく組み合わせる発想です。
公認会計士なら、たとえばこんな軸の取り方があります。
- 業種 × 成長段階:SaaS企業の上場準備/製造業の事業承継/医療法人の分院展開
- 前職の経験 × テーマ:金融機関の審査を知っている会計士による資金調達支援
- 地域 × 領域。地方の同族企業に、東京の資本市場の常識を持ち込む
- 相手の役職 × 場面:創業経営者ではなく、後継者の右腕として入る
軸を選ぶときの注意は3つあります。まず、分かりやすいこと。次に、相手の頭の中に既に判断基準があるかどうか。そして軸は2つまでです。3つ4つと重ねると、相手が覚えられなくなります。
2.3 大手が手を出さない場所を選ぶ
軸の選び方には、もうひとつヒントがあります。実際の監査の担い手を見ると、席が空いている場所と埋まっている場所が、はっきり分かれているのです。
令和8年版モニタリングレポートの集計(令和6年4月期から令和7年3月期)では、金商法・会社法に基づく監査を担っているのは監査法人が4,117社ぶんで、そのうち大手監査法人が2,410社ぶん。個人事務所が担っているのは、わずか103社ぶんです。ところが学校法人監査になると数字が反転します。個人事務所が3,157社ぶんを担い、その割合は約7割。大手監査法人は180社ぶんにとどまります。
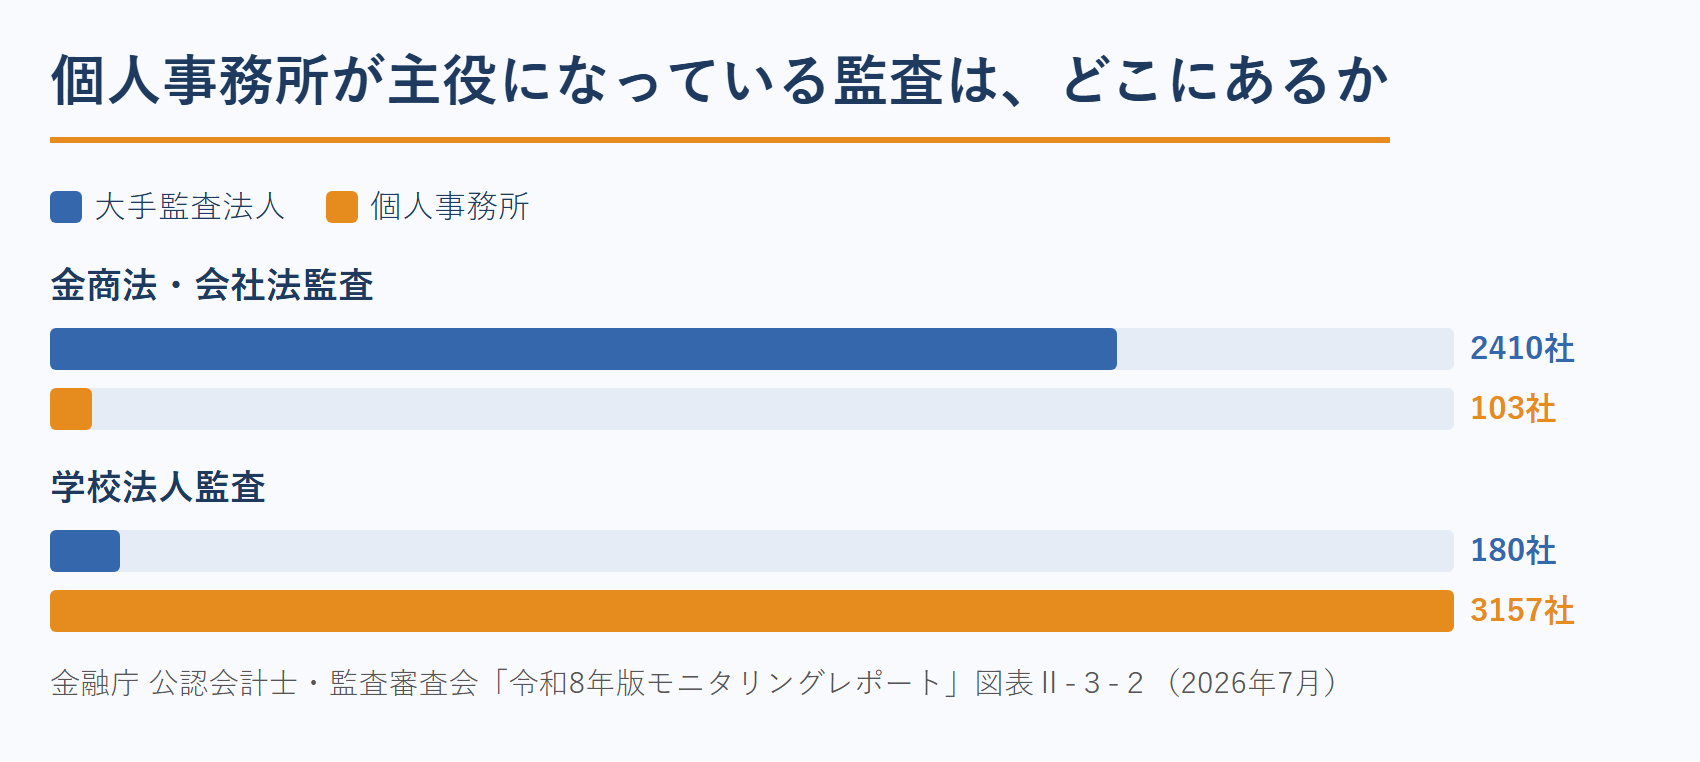
同じ「監査」という言葉でも、大手が総取りしている場所と、個人の事務所が主役になっている場所があります。監査以外の領域でも、この構造は同じです。真正面から大手と同じ看板を掲げれば、規模と実績で比べられます。勝てる場所を選ぶことが、腕を磨くことと同じくらい成果を左右します。
この選び方を実際にやったのが、後ほど紹介する神野美穂さんです。神野さんは0.1%の市場を選んだうえで、財務・経理部門ではなく営業・開発・広報の部門に向けたコンテンツをつくりました。市場を降りるのではなく、同じ市場の中で大手が来ない入口を探した。ここが要点です。
2.4 「高くても選ばれる理由」を先に言葉にする
ポジショニングのゴールは、見込み客の頭の中で「この課題といえば、あの会計士」と最初に思い出される状態(第一想起)をつくることです。紹介も口コミも、この第一想起から生まれます。誰かが課題を口にした瞬間に、あなたの名前が挙がるかどうか。集客の成否はここで分かれます。
報酬は、あなたが提供する価値の値札です。「安いから頼む」ではなく「この人だからお願いしたい」と思われる理由を、発信を始める前に用意しておきましょう。コツは、資格や手法ではなく「相手の変化」を語ることです。「経営管理体制の構築を支援します」ではなく、「数字を見て翌月の手を打てる会社に変わります」。手に入る未来が見えるほど、価格は判断材料の中で小さくなっていくもの。
値付けの目安として、志師塾では提示する価格の3倍のメリットを示せるかどうかで判断します。月30万円の顧問料なら、年間で1,080万円ぶんの変化を説明できるか。説明できないなら、価格が高すぎるのではなく、説明する材料が足りていないだけです。会計士は、この材料を数字で示せる数少ない専門家。強みをそのまま値付けに使えます。
3. 公認会計士の価値を1秒で伝える3点セット
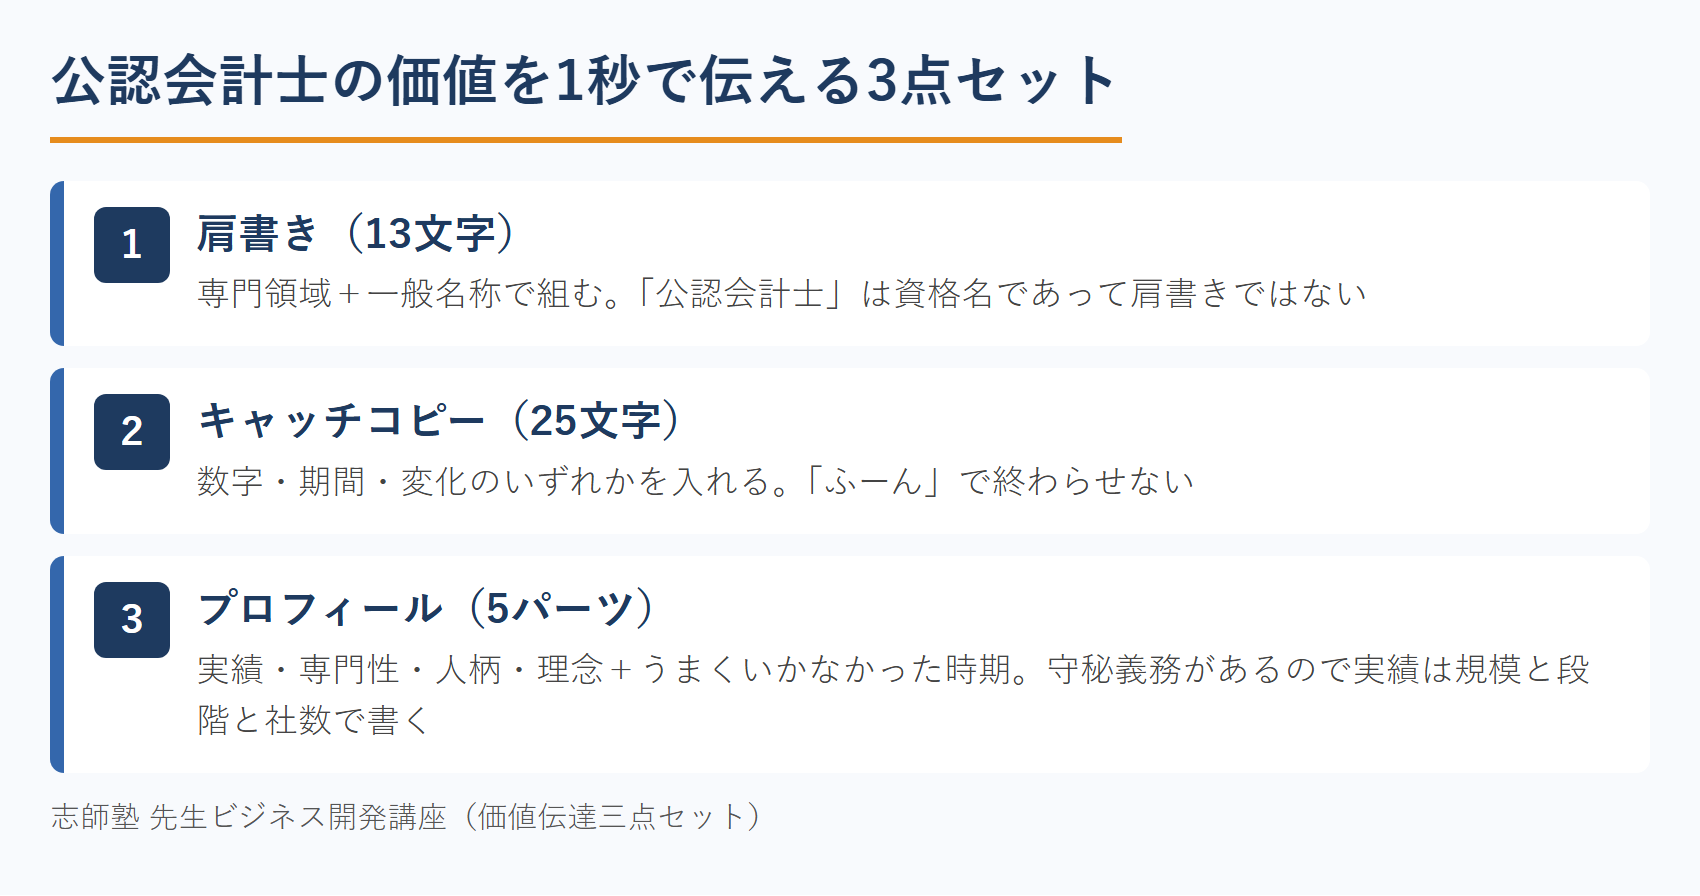
価値伝達三点セットとは、肩書き・キャッチコピー・プロフィールの3つで、あなたの価値を相手に伝わる形にすることです。ポジショニングが決まったら、次は伝え方になります。どれだけ良い位置づけでも、伝わらなければ存在しないのと同じ。志師塾では、この3つを挙げた順に整えていきます。
3.1 肩書きは13文字。「公認会計士」だけでは何屋か伝わらない
肩書きとは、あなたの価値を1秒で伝える言葉です。目安は13文字。公式はシンプルで、専門領域+一般名称で組み立てます。
「公認会計士」は資格名であって、肩書きではありません。広く知られた資格なので名乗る価値はありますが、それだけでは「監査の人」以上の情報が相手に届かない。実際、志師塾の卒業生で製造業に特化した公認会計士・税理士の関徹さんは、「製造業×儲かる会社プロデューサー」と名乗っています。資格名を消したのではなく、資格の前に「何屋か」を置いたわけです。
肩書きをつくるときは、2.2で決めた2軸をそのまま言葉にすると早い。「上場準備専門コーポレート参謀」「事業承継の数字づくりアドバイザー」。長くなりすぎたら、削るのは軸ではなく修飾語のほうです。
3.2 キャッチコピーは25文字。「ふーん」で終わらせない
キャッチコピーの役割は、初めて会った相手に「面白い」と感じてもらい、次の行動を取ってもらうことです。目安は25文字。
効かないキャッチコピーには共通点があります。「親身に対応する会計士事務所」「御社の経営管理を支援します」。読んだ相手は「ふーん」で終わってしまう。差が出るのは、数字・期間・変化のいずれかが入っているかです。
| 効かない書き方 | 効く書き方の方向 |
|---|---|
| 経営管理体制の構築を支援します | 来月の資金繰りを、社長が自分で読める会社に |
| IPO支援の実績多数 | 上場審査で聞かれる100の質問に、先に答えを用意する |
| 親身に対応いたします | 決算書を、後継者が読める言葉に翻訳する会計士 |
右の列に共通するのは、読んだ人が自分の会社の場面を思い浮かべられることです。抽象度を1段下げるだけで、反応は変わります。
3.3 プロフィールは、経歴ではなく相手のために書く
会計士のプロフィールで多いのが、出身監査法人と担当業種を時系列で並べただけのものです。読み手には「立派な経歴だ」としか伝わりません。プロフィールは自己紹介の文書ではなく、「この人に頼んで大丈夫か」を確かめるための材料だと考えてください。
含める要素は5つあります。実績、専門性、人柄、理念、そしてうまくいかなかった時期の話。最後のひとつを省く方が多いのですが、ここが効きます。順調な話だけが並ぶプロフィールは、読み手との距離を遠ざけてしまう。監査法人時代に自分の仕事の質に納得できなかった時期や、独立して仕事が途切れた時期。そうした谷を書いたうえで、そこから何を選び直したかを続けると、読み手は初めて「自分と同じ人間だ」と感じます。
実績を書くときの注意も1つ。守秘義務があるので、被監査会社の固有名詞は書けません。書けるのは「どんな規模の、どんな段階の会社を、何社」という形です。固有名詞がなくても、この3点がそろえば信頼の材料になります。
肩書きもキャッチコピーもプロフィールも、材料はあなたの中にあります。難しいのは、その材料を見込み客が使う言葉に翻訳するところ。ここで手が止まる方が本当に多い。志師塾の先生業のためのWeb集客セミナーでは、この翻訳作業を、その場で自分に当てはめられる形にして解説しています。
4. 公認会計士の集客方法6選|それぞれの役割を知る
位置づけと伝え方が決まったら、いよいよ手法です。公認会計士の集客方法は、大きく6つ。ただし、6つ全部に同時に取り組む必要はありません。それぞれの役割を知り、自分に合う組み合わせを選びましょう。
| 手法 | 主な役割 | 向いている場面 |
|---|---|---|
| Web集客 | 新しい見込み客と出会う | 紹介以外の入り口をつくりたいとき |
| ブログ | 専門性を伝える | 検索する層が多いテーマを扱うとき |
| ホームページ | 信頼の受け皿になる | 紹介された相手に調べられるとき |
| 既にある関係を深める | 経営者や他士業とのつながりが多いとき | |
| セミナー | 価値を体感してもらう | 説明が長くなる商品を扱うとき |
| 営業(個別相談) | 依頼を決める | 会う機会は取れるが受注が細いとき |
4.1 見込み客と出会う:Web集客・ブログ
Web集客は、あなたをまだ知らない経営者と出会うための入り口です。監査法人時代の人脈が細っても仕事が途切れない状態は、この経路を持っているかどうかで決まります。
ブログは、専門性を伝えて「この人なら任せられそうだ」という感覚を育てる場。会計士のブログで反応が出やすいのは、経営者が実際に検索する言葉から入るテーマです。「上場準備 いつから」「事業承継 株価 いくら」「補助金 会計処理」。専門用語で書き始めると、書いた瞬間に読み手が消えます。手法ごとの進め方は、士業の集客方法を7ステップでまとめた記事もあわせてどうぞ。
4.2 信頼の受け皿をつくる:ホームページ・Facebook
「ホームページを作れば顧客を獲得できる」。それは幻想でしかありません。ホームページの役割は、あなたを調べに来た人の背中を押す信頼の受け皿です。紹介された相手も、会う前にほぼ必ず検索します。そのとき何も出てこなければ、紹介の効果は途中で消えてしまう。
Facebookは、既にある関係を深める場所です。会計士の場合、つながっている相手に経営者や他士業が多いという特徴があります。新規開拓の道具というより、「あの人はいま何をしているか」を思い出してもらう装置と考えるほうが実態に合います。出会う手段と、信頼を深める手段は分けて設計する。これが使い分けの基本です。
4.3 依頼を決める:セミナー・営業(個別相談)
セミナーは、あなたの考え方を体感してもらえる場です。会計士の商品は説明が長くなりがちなので、この形は相性がいい。ただし注意点があります。満足度100点を狙うと成約は遠のきます。すべて教えきってしまうと「自分でやってみます」で終わるからです。目安は80点。狭く深く話し、空白を意図的に残しましょう。
個別相談は、売り込みの場ではありません。相手の問題を一緒に明らかにし、解決したい気持ちを引き出す場です。志師塾では、関係性の想起から始めて、問題の深掘り、本気度の確認を経て、最後に選択肢を差し出す流れで組み立てます。会計士は「解決策を示す」訓練を積んでいるぶん、つい先に答えを言ってしまいがち。ここを我慢できるかどうかが分かれ目です。
4.4 会計士の発信には、書ける線と書けない線がある
ここは他の士業と事情が違うので、正直に書いておきます。公認会計士には守秘義務と独立性の要請があり、監査に関わる具体的な話は書けません。「あの会社の監査で、こういう論点があった」は当然アウト。監査業務を受けている(または受ける可能性がある)先を持ち上げる発信も、独立性の観点から避けるべきです。
では何も書けないのかというと、そうではありません。書けるのは一般化した判断の型です。
- 個社名を出さず「売上30億円前後の製造業が上場準備で最初につまずくのは、原価計算の粒度です」と書く
- 公表資料をもとに解説する。有価証券報告書の読み方、会計基準の改正、開示制度の変更点
- 自分の失敗や迷いを書く。守秘義務にも独立性にも触れず、人柄がいちばん伝わる領域
- 質問への回答形式にする(「監査役から何を聞かれますか」に一般論で答える)
制約があるぶん、書ける範囲で書き続けている会計士は目立ちます。書けない理由を並べて発信しないのと、線を引いたうえで発信するのとでは、3年後の差が大きくなります。
5. 公認会計士の集客で紹介を「お願い」から「仕組み」に変える
紹介の仕組み化とは、紹介が出るかどうかを運や相手の善意に委ねず、思い出してもらう頻度と感情の動きを自分で設計することです。会計士の仕事は、紹介で動く割合がとても高い分野。だからこそ、運任せにしないでください。紹介は再現できます。
5.1 紹介が止まるのは、相手が忘れるから
「最近、紹介が減った」と感じるとき、相手があなたを嫌いになったわけではありません。単に思い出されていないだけです。誰かが「うちの決算、どうにかならないかな」とつぶやいた瞬間に、あなたの顔が浮かぶかどうか。第一想起は、そこで試されます。
思い出してもらうために必要なのは、頻度と一貫性です。ブランドの語源は牛の刻印だと言われます。同じ場所に、何度も押す。今月は事業承継、来月はIPO、その次は補助金と話題が変わる会計士は、便利屋としては記憶されても、専門家としては記憶されません。
5.2 紹介は感情で生まれる。5つのトリガー
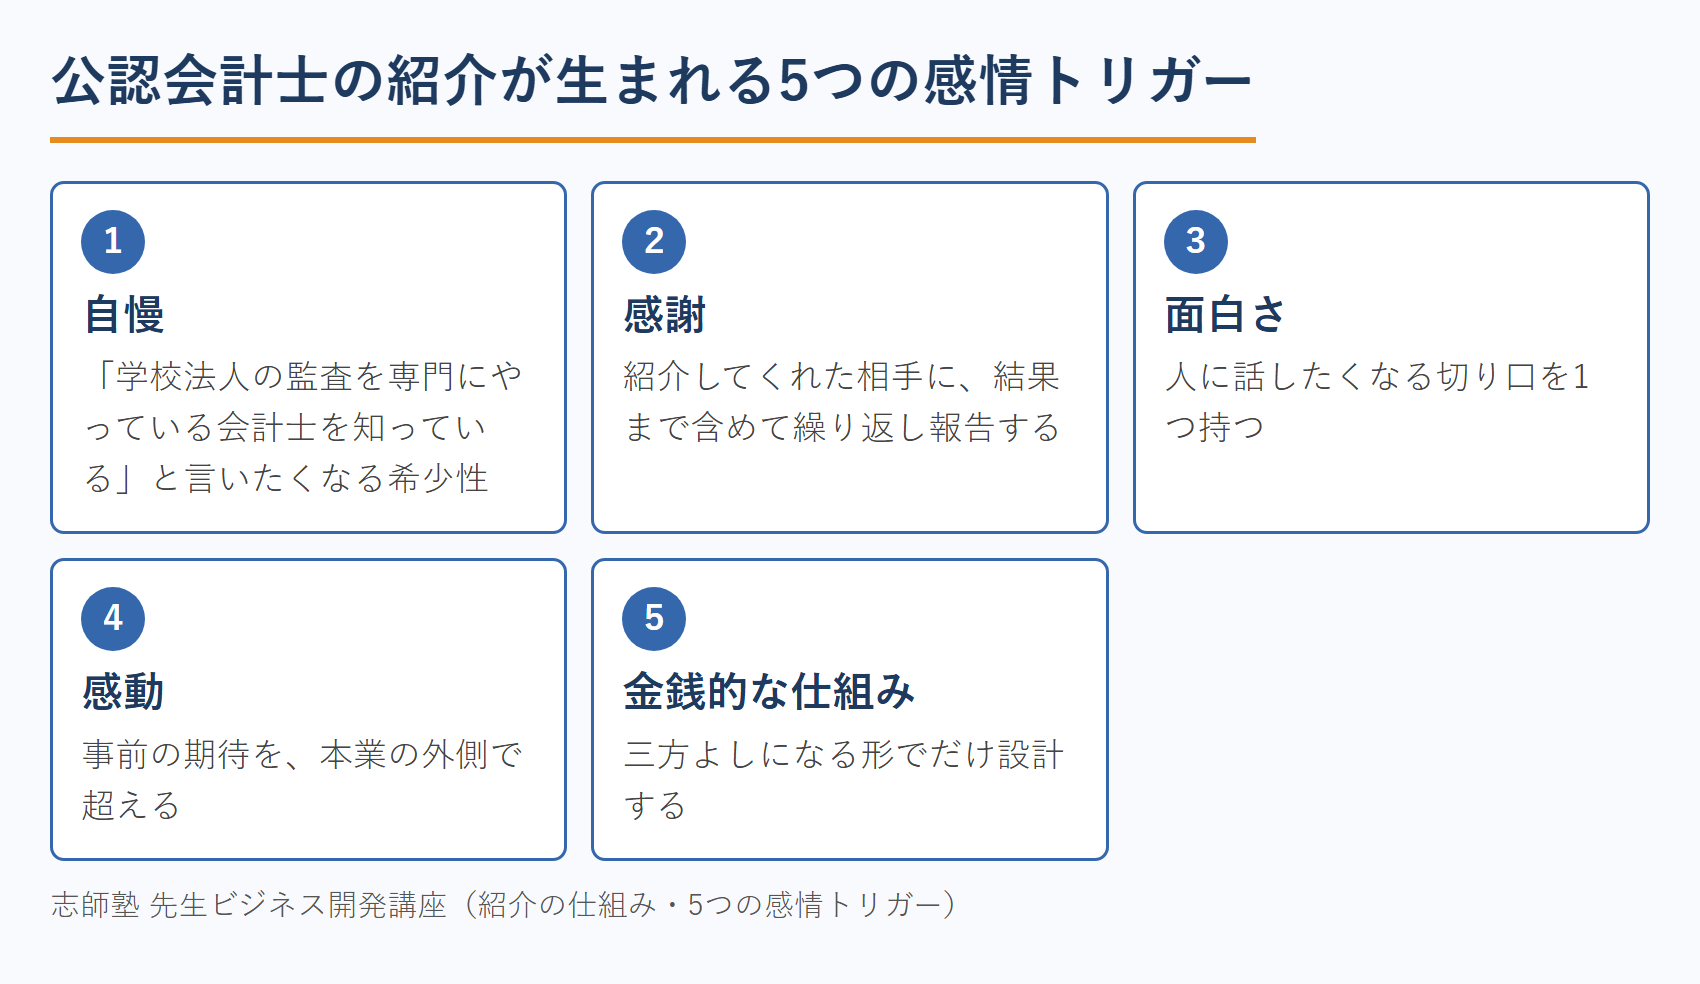
志師塾では、紹介を生む感情を5つに整理しています。メリットがあるだけでは紹介は出ません。人が誰かを紹介するのは、感情が動いたときです。
- 自慢:「学校法人の監査を専門にやっている会計士を知っている」と言いたくなる希少性をつくる
- 感謝:紹介してくれた相手に、結果まで含めて繰り返し報告する。忙しそうに見えると「もう紹介は不要だろう」と思われます
- 面白さ:人に話したくなる切り口を1つ持つ。「決算書を後継者の言葉に翻訳する会計士」は、それ自体が話のネタになります
- 感動:事前の期待を、本業の外側で超える。開業日に花を贈る、社長の家族構成を覚えておく
- 金銭的な仕組み。三方よしになる形でだけ設計する
5つのうち、会計士がいちばん取り組みやすいのは感謝です。監査や決算支援は「終わったら終わり」になりがちですが、紹介してくれた相手に途中経過を伝えるだけで、次の紹介が生まれる確率は変わります。
5.3 他士業との連携は「バッティングしない線」を先に引く
会計士にとって、最大の紹介元は税理士と金融機関です。ただし、ここには気をつけたい点があります。税理士から見れば、会計士は税務でも競合になりうる相手だからです。
先ほど触れたとおり、税理士は82,310人(令和8年7月末時点)。真正面から税務で競っても、分が悪くなるだけ。志師塾の卒業生で財務パートナーとして活動する清水謙伍さんは、この線引きをこう説明しています。「税理士の先生とバッティングしないところを見定めて、一緒にお客さんを良くしていこうというスタンスを取るようにしています」。実際に清水さんは、経営者から顧問税理士を紹介してもらい、税理士が対応している業務を確認しながら自分の支援範囲を調整しているそうです。
会計士なら、どこで線を引けるか。月次の税務処理は税理士に任せ、自分は資金調達の資料づくりや、上場準備の内部統制、事業承継の株価対策といった「毎月は発生しないが、発生すると重い」領域に立つ。この住み分けができると、税理士は競合ではなく紹介元に変わります。連携の型については士業の営業の型をまとめた記事も参考になります。
5.4 薄い100人より、濃い10人
交流会で名刺を100枚集めても、紹介はほとんど生まれません。紹介は、あなたの仕事の中身を説明できる人からしか出ないからです。「会計士の〇〇さん」としか言えない相手は、紹介者になれない。
だから増やすべきは接点の数ではなく、深さです。年に2回でいいので、紹介元になりうる10人に近況を伝える。その10人が、あなたの専門を自分の言葉で説明できる状態をつくる。ここまでやって、ようやく紹介は仕組みになります。
ここまで見てきたのは、選ばれる理由と手法の使い分けです。次の章から扱う顧問化や価格設計は、受注したあとの話になります。その前提にある「先生業として顧客を獲得する力」が何でできているのかを、先に俯瞰しておきたい方もいるでしょう。セミナーに参加するのはまだ早い、という方の最初の一歩として、志師塾の書籍『先生業の顧客獲得を成功させる7つの能力』の一部を無料でお届けしています。
Amazonランキング2部門No.1の著書を、
無料進呈キャンペーン期間中 (一部ダウンロード)
「先生業の顧客獲得を成功させる7つの能力」
- ビジネスとして見た時の、先生業の3つの特性
- 先生業のハマる5つの罠
- 究極的には、先生業に求められる能力は2つしかない
- 安定的に高額で顧客獲得し続ける7つの能力など

6. 公認会計士の集客を「単発業務」で終わらせない
顧問化とは、単発で終わる業務を、毎月の役割が決まった継続支援に組み替えることです。手法と同じくらい大事なのが、この受注した後の設計。スポットの依頼を積み重ねても、毎月ゼロから集客し直すことになります。ここを変えると、事務所の経営は見違えるほど落ち着きます。
6.1 顧問・継続支援の形をつくる
公認会計士には、税理士のような毎月の法定業務の土台が必ずしもありません。だからこそ「毎月何をするのか」を自分で設計し、相手に見える形にする必要があります。
ここで効くのが、標準パッケージ化です。「ご要望に応じて対応します」では、相手は何を頼めるのか分からない。何が標準で、どこからが追加なのかを先に決めておきましょう。月次の数字を一緒に読む、資金調達や上場準備の進捗を確かめる、取締役会に向けた資料づくりに伴走する。「この時間があるから経営が回る」と感じてもらえる型を持つ会計士が、継続の顧客を増やしていきます。
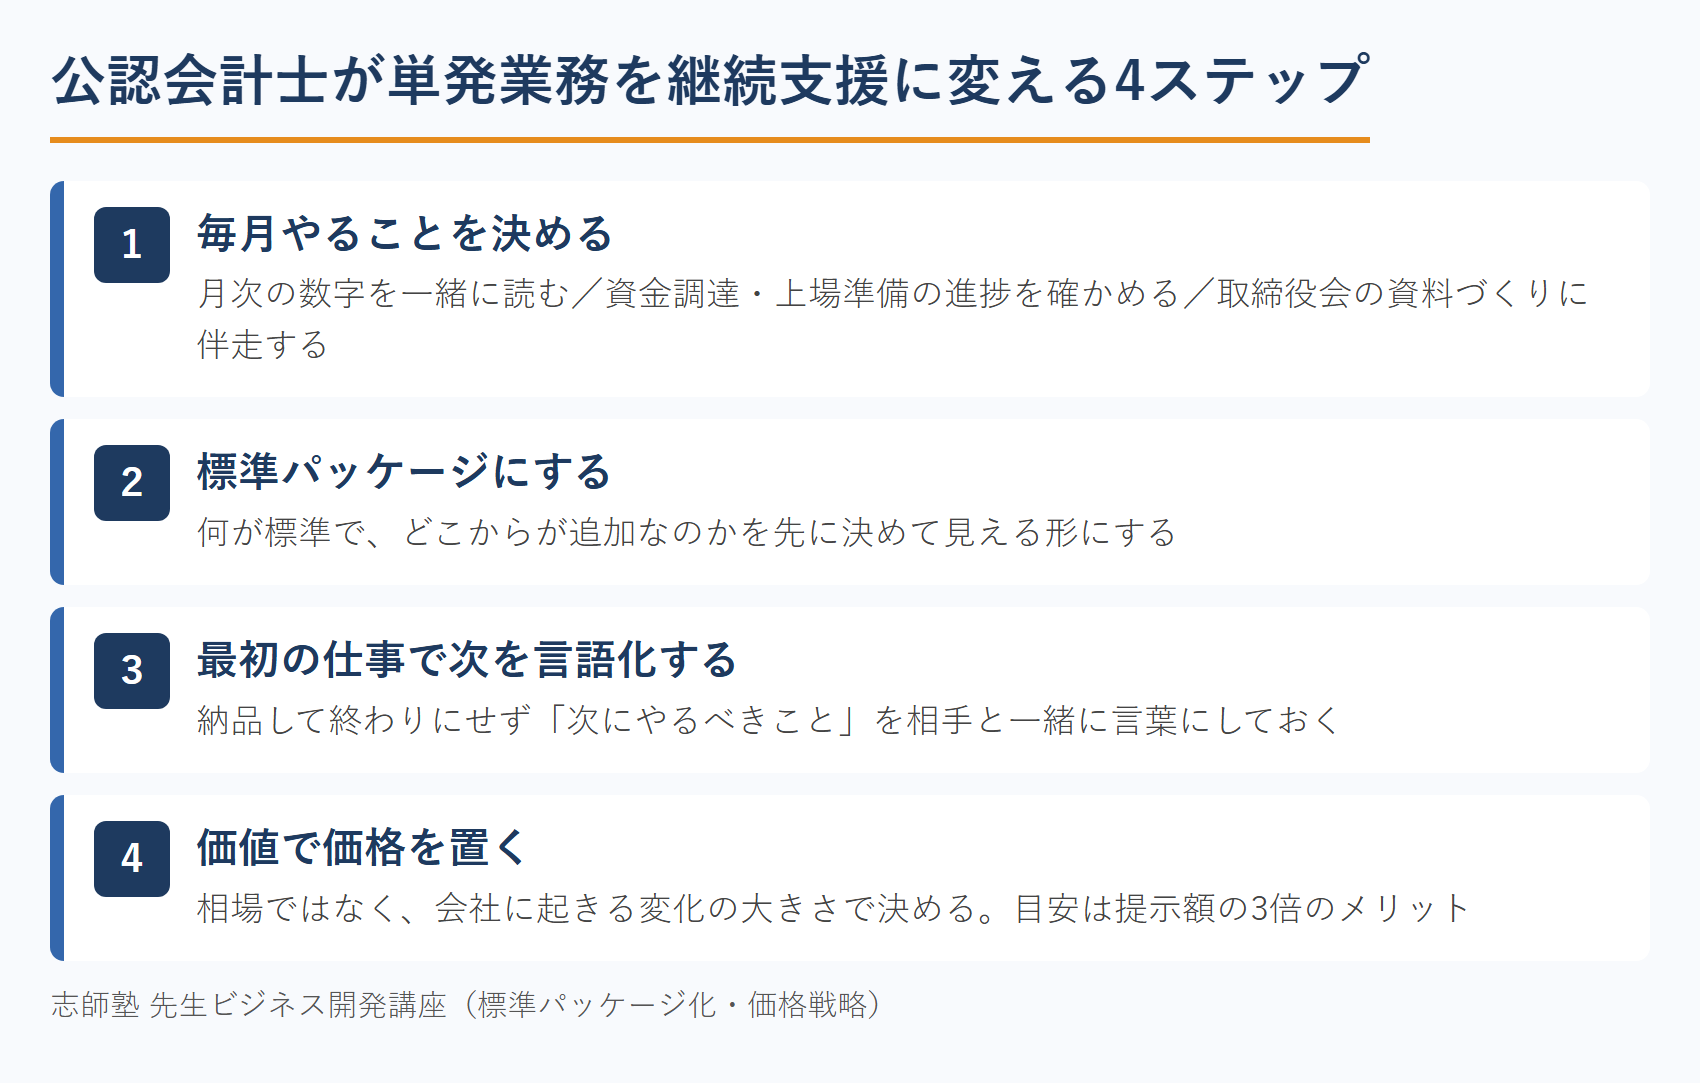
単発から継続への切り替えは、契約の話を持ち出す前に始まっています。最初の仕事で「次にやるべきこと」を相手と一緒に言語化しておくと、継続の提案は自然な流れになります。逆に、成果物を納品して終わりにすると、次の相談は別の誰かに行ってしまう。
6.2 相場ではなく「価値の設計」で価格を決める
「このくらいの規模ならこの金額だろう」と、周りに合わせていませんか。相場はあくまで他人の値札です。あなたの支援が解決する課題の重さと、会社に起きる変化の大きさで価格は決まります。
価格を提示する順番にも、ちょっとしたコツがあるのです。いきなり金額を出すと、相手はその数字だけで判断します。先に相場感や自分の通常単価を伝えておき、最後に価格を置く。そうすると同じ金額でも受け取られ方が変わります。
中小企業の経営者には、判断の分かれ目があることも知っておいてください。100万円以内ならその場で決まることが多く、超えると社内での相談が始まります。金額を上げるなら、この線をまたぐ設計にするのか、下に収めて回数を重ねるのか。決めてから提案するほうが、成約率は安定します。
6.3 組織の中に入る道もある
継続の形は、顧問契約だけではありません。社外役員、非常勤のCFO、監査役。会社の中に一定の時間だけ入る働き方も、会計士には現実的な選択肢です。
1.1で触れた組織内会計士ネットワークの登録者数がほぼ倍に増えたのは、この道を選ぶ人が増えている証拠でもあります。志師塾が先生業の支援で見てきた実感でも、常勤のCFOを雇うほどではないけれど数字の分かる人には入ってほしい、という企業側のニーズは確かにあるのです。
ただし、この道も待っていて声がかかるものではありません。「誰の・どんな段階の会社に・何の役割で入るのか」を決めて発信していないと、思い出してもらえない。結局、ここでもポジショニングが前提になります。独立の準備段階から何を整えるかは、公認会計士の独立開業をまとめた記事にも書いています。
7. 公認会計士の集客とAI|作業を減らして対話に時間を回す
公認会計士の集客を語るうえで、AIは避けて通れません。理由は2つあります。会計士の仕事そのものがAIの影響を強く受けていること。そして、集客の作業もAIで大きく短縮できることです。
7.1 監査の定型業務は、すでにAIへ移り始めている
これは推測ではなく、監督当局が公表している事実です。令和8年版モニタリングレポートには、監査サンプルの抽出や帳票の突合せといったデータ加工を要する作業、議事録や監査調書の下書きの作成など、若手会計士が従来担ってきた定型的な業務についてAIによる代替が進み、作業時間の削減が図られていると書かれています。大手監査法人では、自律的に作業を行うエージェントAIを監査システムに導入し始めているとも記されています。
これを集客の言葉に読み替えると、こうです。「手を動かせること」の価値が下がり、「判断できること」の価値が上がる。集客の文脈でも同じです。作業の速さを売りにしていると、遅かれ早かれ比べられます。
7.2 集客まわりの作業もAIに任せられる
提案書のたたき台、ブログ記事の構成案、セミナー資料の骨子、面談メモの整理、問い合わせへの一次返信。集客に付随する作業は、AIを使えば所要時間を大幅に短くできます。
ここで意識したいのが、浮いた時間の使い道です。作業が減った分をそのまま案件の本数に回すと、単価は変わらないまま忙しさだけが増えます。そうではなく、経営者との対話や、自分の専門を言葉にし直す時間に充てる。士業がAIをどの段階から取り入れるとよいかは、士業のAI活用レベルと収益化の型を解説した記事が参考になります。
7.3 AIに渡せない仕事が、選ばれる理由になる
では、何が残るのか。志師塾では、人とAIの分業をこう整理しています。AIに任せるのは、情報の収集・整理・下書き。人が担うのは、目の前の会社の事情を踏まえた判断と、その判断を経営者に納得してもらうまでの関係づくりです。
「この会社の場合、どの数字から手を付けるべきか」「社長と後継者で意見が割れているとき、誰にどう話すか」。ここはAIが答えを出せません。そして経営者が本当にお金を払うのは、この部分です。AIを使うほど、人にしかできない仕事の輪郭がはっきりしてきます。集客で伝えるべきは、その輪郭のほうです。
8. 公認会計士の集客に成功した3人の実例
ここまでの内容が、実際にどう形になるのか。公開済みのインタビュー記事から、3人の歩みを紹介します。1人目は、志師塾の運営メディア「先生ビジネス百科」が取材した公認会計士。2人目は志師塾の卒業生で、公認会計士と税理士の2つの資格を持つ方です。3人目は会計士ではありませんが、同じ「数字の専門家」として同じ壁を越えた方なので、参考事例として取り上げます。
8.1 神野美穂さん|0.1%の市場で、大手が来ない入口を押さえた
2001年に公認会計士試験に合格し、大手監査法人へ入所した神野美穂さん。結婚・出産を機に退職し、本人の言葉を借りれば4年のブランクを経て仕事に戻りました。2013年に株式会社サイオンアカデミーを設立し、現在は代表取締役です。同社は「研修・教育」と「人材紹介」の2つを主な事業として、企業と会計士をつないでいます。
独立を考えたとき、神野さんの前には2つの道がありました。監査法人時代と同じく上場企業やIPO準備会社を相手にするか、99.9%の中小企業に向き合える会計士になるか。選んだのは前者です。「まだ育児などのプライベートに時間を割く必要がある以上、慣れない99.9%をターゲットにするより、既に自分が持っているスキルを生かせると考えたからです」。
ただし、そのままでは四大会計事務所がライバルになります。そこで神野さんは、同じ市場の中で入口をずらしました。財務・経理部門ではなく、営業・開発・広報の部門に向けて、ビジネススキルとしての会計を伝えるコンテンツをつくったのです。有価証券報告書の「設備の状況」を読めば新しい営業所の計画が分かる、といった営業パーソン向けの切り口。さらに、数字に苦手意識のある方に向けて女性目線で決算書の見方を伝えるコンテンツも用意しました。
神野さんが変えたのは、市場ではなく届け先の数でした。財務・経理という1部門から、営業・開発・広報の3部門へ。市場そのものは上場企業3,602社(当時)、日本の企業全体の約0.1%のままです。結果として「顧客目線のわかりやすい講義をしてくれる」と評価され、定期的に仕事を依頼してもらえるようになりました。2.3で見た「大手が手を出さない場所を選ぶ」を、市場を降りずに実行した例です。詳しくは神野美穂さんのインタビュー記事をご覧ください。
8.2 関徹さん|「製造業×儲かる会社プロデューサー」という名乗り
志師塾の卒業生である関徹さんは、公認会計士と税理士の両方の資格を持ちながら、「製造業×儲かる会社プロデューサー」と名乗って活動しています。数字の面から製造業の経営改善を支援する専門家という立ち位置です。掛け算に見えて、実は引き算です。資格は2つ持ったまま、看板に掲げる業種は製造業の1つに絞りました。
注目したいのは、この名乗りの構造です。資格名を前に出していません。出しているのは「製造業」という顧客の軸と、「儲かる会社をつくる」という成果の軸。3.1で見た肩書きの公式そのままの形になっています。
会計士・税理士という資格を2つ持っていれば、扱える業務は非常に広くなります。それでも広さを売りにせず、製造業に絞った。絞ることは、できることを減らすことではありません。思い出してもらう場所を1か所に決めることです。関さんの取り組みは、清水謙伍さんのインタビュー記事の中でも紹介されています。
8.3 参考事例・清水謙伍さん|数字の専門家として、独立1年目に年商3,000万円
清水謙伍さんは中小企業診断士で、会計士ではありません。それでも取り上げるのは、「数字で経営を支える専門家が、どうやって仕事の入り口をつくったか」という点で、会計士がそのまま参考にできるからです。
清水さんは2021年2月に清水ビジネスパートナー株式会社を設立し、独立開業1年目から年商3,000万円を達成されました(受講された方の実例です。同様の成果を保証するものではありません)。独立前を含む2年間で携わった補助金申請の採択案件は76件以上にのぼります。
入り口のつくり方が、実に具体的です。補助金の支援先からの紹介で実績が積み上がり、地元の中小企業診断士協会からセミナーの誘いが来る。そのセミナーで知り合った税理士から、会計事務所の会員向けにも登壇を依頼される。さらにその顧客からの紹介が続く。地方銀行の担当者に1件対応したところ、追加で4件の紹介が入る。最初は顧客だった相手が、次に紹介の窓口に変わっていく形です。
5.3で引用した「税理士の先生とバッティングしないところを見定めて、一緒にお客さんを良くしていこう」という言葉も、清水さんのものです。詳しくは清水謙伍さんのインタビュー記事をご覧ください。志師塾で学んだ会計士・税理士の事例は、会計士・税理士の成功事例インタビュー一覧にもまとまっています。
8.4 3人に共通していたこと
専門も、顧客層も、独立の時期もばらばらです。それでも共通点がありました。
- 資格名で名乗るのをやめた:3人とも、相手が想像できる言葉に置き換えている
- 持っている力を、届け先を変えて使った:新しいスキルの習得ではなく、既に持っているものの向き先の変更
- 最初の顧客が、次の紹介元に変わっている。入り口は1つ、そこからの枝分かれが2つ目3つ目をつくる
- 絞ったあとに、仕事の幅が広がっている:認知してもらう場所を絞っても、受ける仕事まで絞られるわけではない
3人が最初にやったのは、新しい手法を試すことではありませんでした。持っている力の届け先を変えたのです。売り物を変えたわけではありません。では自分の場合、どこに届け先を移すのか。志師塾の先生業のためのWeb集客セミナーでは、その届け先の見つけ方を、先生業が実際に踏んだ順番で解説しています。
9. 公認会計士の集客でよくある質問
9.1 公認会計士の集客は、何から始めればよいですか?
ポジショニングの言語化からです。監査の外で、誰のどんな課題に強い会計士なのかを一文で決めてから、手法を選びます。順番を逆にすると、発信の量だけが増えて反応が返ってこない状態になります。
9.2 監査の経験しかありません。それでも独立して集客できますか?
できます。むしろ監査の経験は、他の専門家が持っていない資産です。監査を通じて、あなたは何十社もの内側を見てきました。「この規模の会社は、この段階で必ずここでつまずく」という感覚には、経営者にとって値打ちがあるのです。書けないのは個社の話であって、一般化した判断の型は書けます。経験を業務名で語らず、相手に起きる変化で語り直してください。
9.3 税理士登録はしたほうがよいですか?
顧客の入り口としては有効です。中小企業との接点は、税務から生まれることが多いためです。ただし、税務を主戦場にすると82,310人(令和8年7月末時点)の税理士と同じ土俵に立ちます。登録するかどうかより、税務を入り口にするのか、看板にするのかを決めるほうが大事です。入り口にするなら、その先に何を提供するのかを先に用意しておきましょう。
9.4 顧問料や報酬は、いくらに設定すればよいですか?
相場に合わせて決めると、いつまでも相場のままになります。決め方の順番は、まず自分の時間単価を出すこと。次に、その支援で会社に生まれる金額の変化を見積もること。この2つを並べたうえで価格を置きます。目安は、提示額の3倍のメリットを説明できるかどうか。説明できないなら価格が高いのではなく、材料が足りていないだけです。もうひとつ、何が含まれて何が含まれないのかを先に明示すると、金額そのものより納得してもらいやすくなります。
9.5 ホームページとSNS、どちらを先に整えるべきですか?
ホームページが先です。会計士の仕事は紹介で動く割合が高く、紹介された相手はほぼ必ず名前で検索します。そのとき何も出てこないと、せっかくの紹介が途中で消えてしまう。まず受け皿を用意して、それからSNSやブログで接点を増やす。この順番が現実的です。
9.6 集客の成果が出るまで、どのくらいかかりますか?
手法によって違います。紹介とセミナーは数週間で反応が出ることもあり、ブログの検索流入は半年から1年かかるのが普通です。だからこそ、すぐ効くものと時間がかかるものを同時に走らせます。目先の売上を紹介とセミナーでつくりながら、ブログとホームページを育てる。この二本立てが、独立した会計士の現実的な進め方になります。
10. 公認会計士の集客方法を手法別に深掘りする
ここまでで全体像はつかめたはずです。志師塾では、公認会計士の集客方法を手法別に解説した記事を用意しています。全部を読む必要はありません。いま自分がどこで詰まっているかで、読む順番を選んでください。
10.1 まず土台を整える:ホームページ・ブログ
「発信しているのに問い合わせが来ない」なら、出す量ではなく受け皿と中身から見直しましょう。
- 公認会計士のホームページの作り方|選ばれる3つのポイント:載せるべき要素と、問い合わせにつながる導線のつくり方
- 公認会計士のブログ集客|依頼が来ない3つの理由と書き方:何を書くかの決め方と、相談につなげる記事の型
10.2 見込み客との接点を広げる:Web集客・SNS
土台ができたら、出会いの量を増やしていきます。
- 公認会計士のWeb集客|選ばれる4つの手順:検索・SNS・広告の使い分けと、取り組む順番
- 公認会計士のFacebook集客|投稿4つの型と設計:何を投稿するかのネタ出しと、関係の深め方
- 公認会計士のInstagram集客4ステップ|独立後の設計:写真中心のSNSでも専門性は伝えられます
- 公認会計士のYouTube集客4手順|監査の誤解を解く:動画で人柄と実力を先に伝える方法
10.3 成約率を高める:セミナー・営業(個別相談)
最後は、出会いを契約に変える場面です。
- 公認会計士のセミナー集客|受注に変わる5つの設計:集客の方法と、個別相談につながる構成
- 公認会計士の営業3つのコツ|集客で「選ばれる理由」をつくる:売り込まずに依頼をいただく進め方
11. まとめ:公認会計士の集客は「監査の外の看板」づくりから
公認会計士の集客のポイントを整理します。
- 監査法人の外にいる会計士は増え続けている。経歴だけでは差がつかない
- 独占業務が届く会社は限られている。入り口は監査の外につくりましょう
- 手法より先にポジショニング。「誰の・どんな課題を・どう解決するか」を一文で
- 肩書き13文字・キャッチコピー25文字・プロフィール。1秒で伝わる形に整える
- 6つの手法は役割で使い分ける。出会う、深める、決める
- 紹介は感情で生まれるもの。お願いではなく仕組みへ
- 単発で終わらせず、継続支援と価格の設計まで描く
最後に、今日から手をつけられる3つを挙げておきます。
- これまで関わった案件を書き出し、「一番力になれた」ものに印を付ける
- その会社の経営者は、自分の困りごとをどんな言葉で口にしていたか。その言葉で自分を一文にしてみましょう
- 名刺、事務所サイト、SNSの自己紹介。その一文を、この3か所でそろえる
3つとも、今週のうちに終わる作業です。ここまでやれば、次に何を発信すればよいかは自然に決まってきます。「対応できる会計士の一人」ではなく、「この課題なら、あの会計士」と思い出される存在を目指しましょう。
なかでも抵抗が出るのは、2つ目でしょう。自分を一文に縮めると、できることが減った気がする。会計士ほど扱える範囲が広い資格では、この抵抗はとくに強く出ます。ただ、実際に絞って名乗った人ほど、あとから受ける仕事の幅は広がっていました。絞り方と、絞ったあとの広げ方。志師塾の先生業のためのWeb集客セミナーでは、この2つを続けて扱っています。
紹介が細っても仕事が途切れない状態をつくりたい公認会計士の方へ
入り口を1本増やすより、選ばれる理由を1つ決めるほうが早く効きます。志師塾の先生業のためのWeb集客セミナーで、その決め方から相談が続けて入る形にするまでの組み立てをご覧ください。参加費は無料です。
あわせて読みたい記事です。
- 【事例あり】公認会計士が独立開業に成功!事前準備・メリット・デメリットを解説|独立前にそろえておくもの
- 士業のAI活用まとめ|19資格別『攻めのAI』で単価3倍を実現する全体像|作業を減らして対話に時間を回す
- 士業の将来性ランキング2026|AI代替率TOP10と生存戦略|会計士を含む8士業の立ち位置
この記事について
監修:志師塾(株式会社エクスウィルパートナーズ)。士業・コンサルタント・コーチ・講師といった「先生業」に特化した集客・顧客獲得支援を行い、これまでに3,200名を超える先生業の方を支援してきました。本記事は、公認会計士の受講生・卒業生への支援で得た知見と、金融庁 公認会計士・監査審査会/日本公認会計士協会/日本税理士会連合会の公表資料をもとに構成しています(公的データの確認日:2026年8月30日/支援人数の原本確認日:2026年8月16日)。