

会計事務所の新規顧客開拓でいちばん多い経路は、顧問先からの紹介です。業界向けの開業支援資料では、その割合は71.9%と報告されています(出典:TKC 開業オンライン「新規顧客の拡大や集客方法」)。ところが独立1年目の公認会計士は、この最強ルートだけが使えません。紹介してくれる顧問先が、まだ1社もないからです。
この記事では、公認会計士が独立1年目に最初の顧問先をつくり、そこから紹介が回りはじめるまでの道筋を、7つの手順に分けて解説します。扱うのは次の5点です。
- 1年目に顧問先が増えない構造的な理由(営業センスの話ではありません)
- 税理士登録のリードタイムを織り込んだ独立スケジュールの逆算
- 非常勤監査と受注活動の時間配分の決め方
- スポット案件を顧問契約に変える提案の設計
- 顧問料の値付けと、2年目から紹介が回りはじめる仕組み
志師塾は、士業・コンサルタント・コーチ・講師といった「先生業」専門のビジネススクールとして、これまで3,200名を超える方の顧客獲得を支援してきました(2026年8月時点)。独立起業して3年後の生存率は一般に約3割といわれますが、志師塾が支援した方の3年後の生存率は96.4%です。この記事では、その支援の現場で繰り返し見てきた「つまずく順番」と「うまくいく順番」を、公認会計士の初年度に当てはめて整理します。
読み終えるころには、独立日の4ヶ月前から1年目の年末までに何を何の順番でやるべきかが、カレンダーの形で見えているはずです。まずは、顧問先が増えない理由から押さえていきましょう。
独立1年目でいちばん時間がかかるのは、技術の習得ではなく「最初の1社」です。実力の差ではなく、知ってもらう順番でつまずく方がとても多い。志師塾の先生業のためのWeb集客セミナーでは、その順番の組み立て方を扱っています。
「監査の実力はある。でも、自分から売り込むのは苦手」という公認会計士の方へ。売り込まずに顧問先をつくる導線設計を、先生業の事例で解説しています。
1. 公認会計士の独立1年目に顧問先が増えない3つの理由
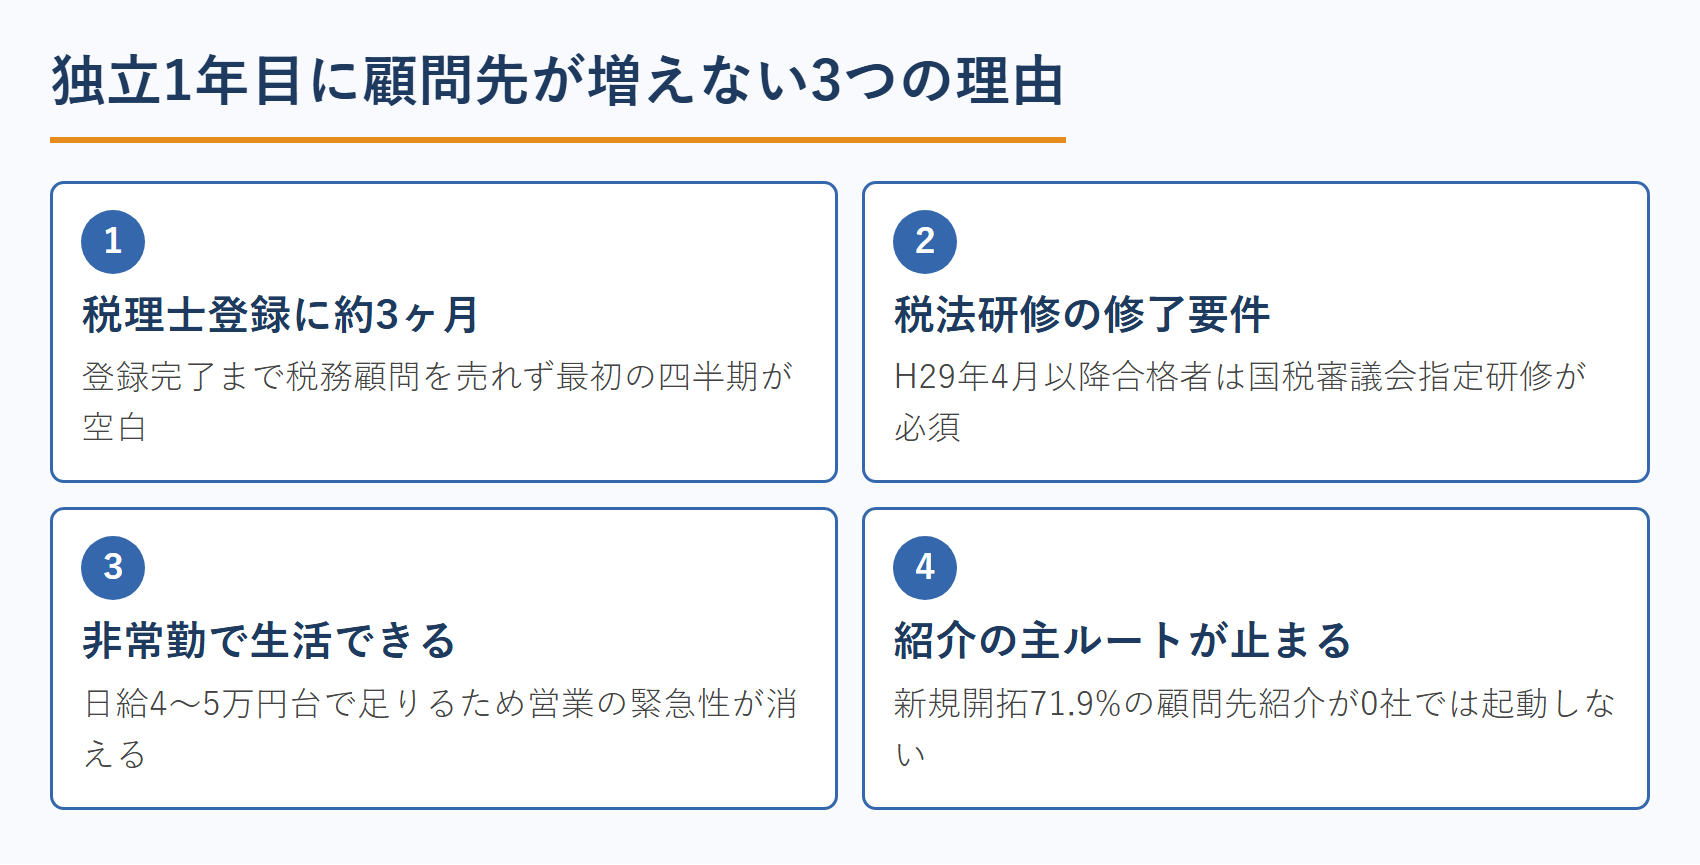
独立1年目に顧問先が増えないのは、営業センスの問題ではありません。制度と時間の構造が、受注活動を自然と後回しにさせるからです。原因は大きく3つに分かれます。
1.1 税理士登録の約3ヶ月が「税務顧問を売れない期間」になる
公認会計士が税務顧問を受けるには、税理士登録が必要です。登録実務を解説する各種メディアでは、申請から税理士証票の交付までおおむね3ヶ月、費用は登録免許税6万円+登録手数料5万円、加えて所属する税理士会の入会金・年会費がかかるという説明で一致しています(金額・期間は所属予定の税理士会で必ず確認してください)。
さらに平成26年の税理士法改正により、平成29年4月1日以降の公認会計士試験合格者は、国税審議会が指定する税法に関する研修の修了が税理士資格付与の要件になりました(出典:日本税理士会連合会「公認会計士への税理士資格付与に係る国税審議会による税法研修の指定について」)。この要件を満たしていなければ、そもそも登録申請の列に並べません。
つまり、独立した日から税務顧問を売ることはできない。ここを知らずに退職日を決めてしまうと、1年目の最初の四半期がまるごと空白になります。
1.2 非常勤監査で生活できるため、営業の緊急性が消える
公認会計士の独立には、他の士業にない特殊な条件があります。非常勤監査という、独立初日から単価の高い仕事が存在することです。転職メディア各社の相場解説では、非常勤の報酬は日給換算で4万~5万円台、繁忙期には7万円前後という水準が紹介されています(媒体によって前提となる稼働時間や契約形態が違うため、幅のある目安として読んでください)。
週3日入れば生活は成り立ちます。これが落とし穴です。生活が成り立つと、受注活動の優先順位が静かに下がる。「来月から営業しよう」が12回続いて、1年目の年末に顧問先ゼロで残る。志師塾が見てきた会計士・税理士の初年度で、もっとも多いつまずき方がこれです。
非常勤そのものは悪者ではありません。問題は、稼働の上限を決めずに受けてしまうことです。上限の決め方は手順2で扱います。
1.3 紹介の主ルートが、顧問先ゼロでは起動しない
冒頭の71.9%に戻ります。会計事務所の新規開拓が「顧問先からの紹介」で成り立っているということは、顧問先が1社もない状態では、業界の主要な集客エンジンが回らないということです。
同じ資料では、実績として多いのは顧問先からの紹介に次いで「友人・知人・出身事務所等からの紹介」「金融機関からの紹介」「士業ネットワーク」。そして「今後やりたいのに、まだ実績が追いついていない」ギャップが最大なのは金融機関からの紹介でした。業界全体が、紹介ルートの分散に苦戦しているわけです。
だからこの記事の7手順は、「紹介をもらいに行く方法」ではなく、紹介が生まれる前の段階で1社目をつくり、そこから71.9%のルートに乗り換える順番として組んであります。志師塾ではこれを「個を強くする、紹介者を増やす、紹介チームをつくる」の3ステップと呼んでいます。順番を飛ばすと、紹介はまず生まれません。
2. 公認会計士の独立1年目を取り巻く数字を押さえる
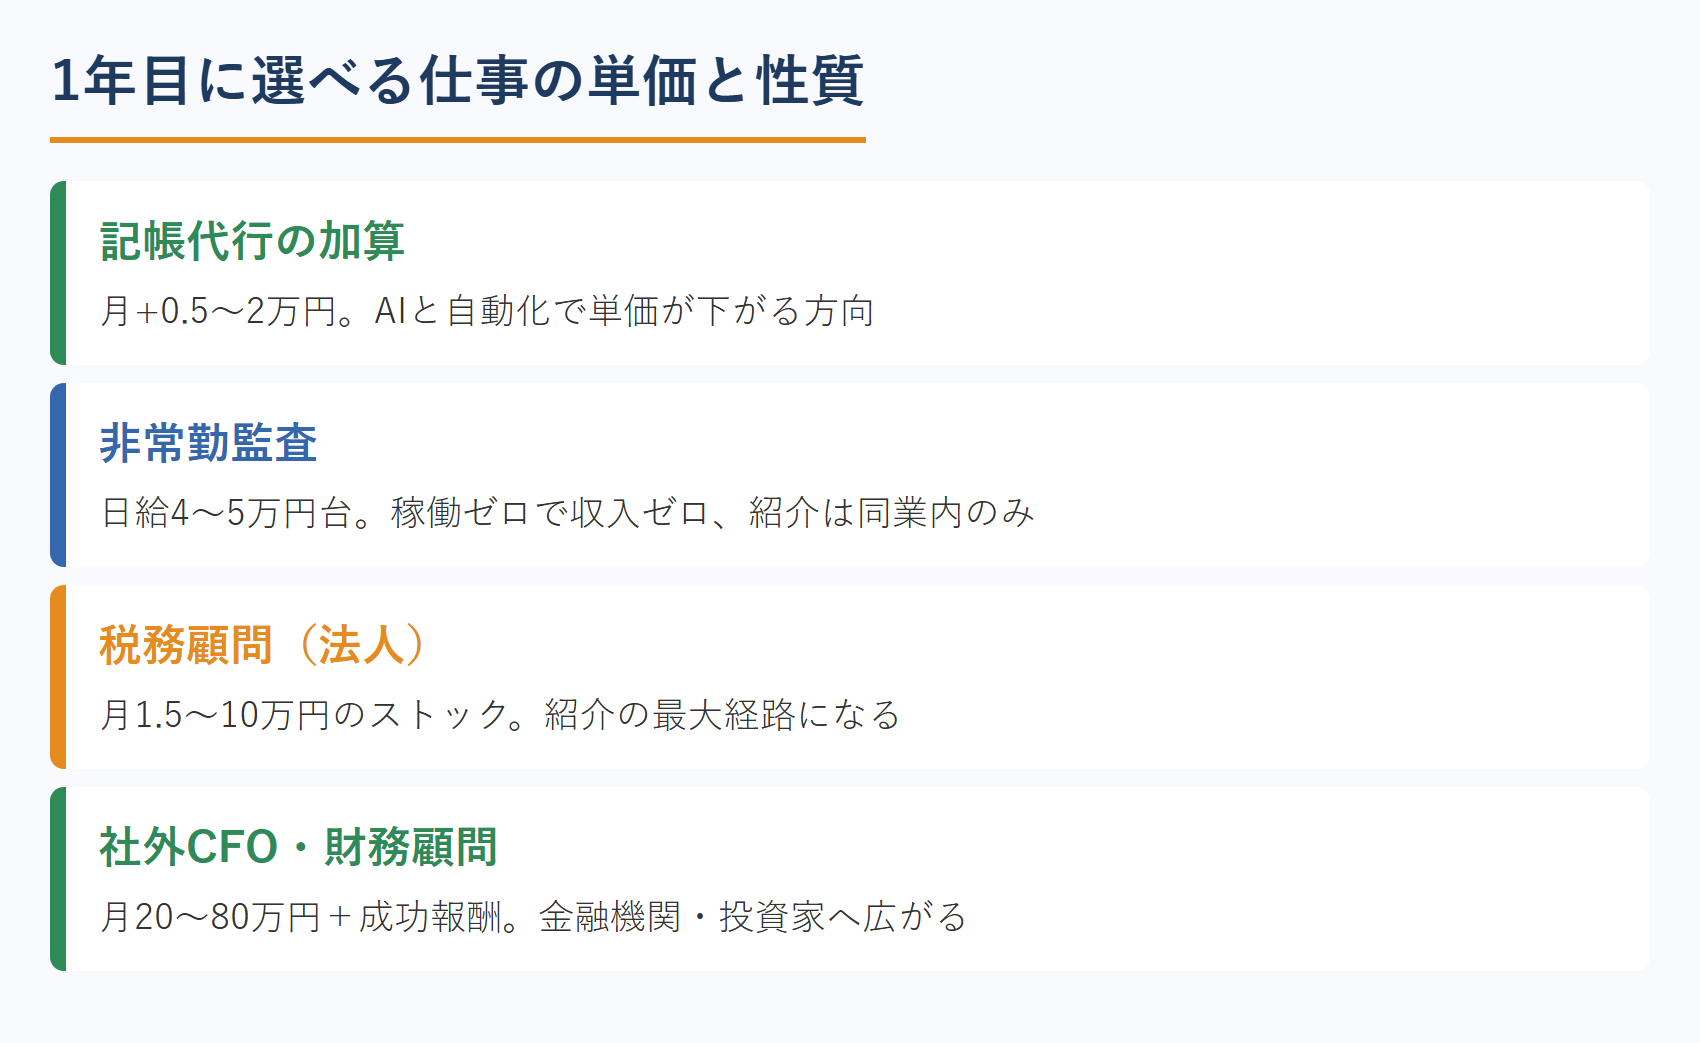
手順に入る前に、1年目の設計に効く数字だけを押さえます。精神論ではなく、単価と市場の構造から逆算するためです。
2.1 公認会計士の会員数と、独立組が置かれた位置
日本公認会計士協会の公表によると、会員・準会員・監査法人を合わせた登録者数は38,916人(うち準会員7,204人、監査法人303法人。2026年8月31日現在)。公認会計士本人の登録数は3万人台で、弁護士や税理士と比べればかなり小さな規模にとどまります(出典:日本公認会計士協会「協会の概要」)。
ここを見落とす方が多い。公認会計士は、市場で供給が足りていない側の資格。それでも1年目に顧問先ができないのは、競争に負けているからではありません。「中小企業の社長が、独立した公認会計士に何を頼めるのかを知らない」ことが原因です。
2.2 中小企業の相談相手は「税理士・公認会計士」が63.4%で最多
中小企業庁の2020年版小規模企業白書では、小規模事業者が日常的に相談する相手として「税理士・公認会計士」が63.4%で最多、規模が小さい企業ほどそのアドバイスが有効だったと回答しています(出典:中小企業庁 2020年版小規模企業白書 第3部第2章第4節)。
注目したいのは、社長が求めているのが「記帳の外注先」ではなく「経営の相談相手」だというところ。入口は数字の処理ではなく、意思決定の支援にあります。1年目の商品設計は、ここに合わせましょう。
2.3 非常勤・顧問料・社外CFOの単価帯を並べて見る
1年目に選べる仕事の単価帯を、同じ表に並べてみます。出典の性質が違うので、数字は幅と出典種別つきで扱ってください。
| 仕事の種類 | 単価の目安 | 性質 | 紹介の起点になるか |
|---|---|---|---|
| 非常勤監査 | 日給4万~5万円台(繁忙期7万円前後)※転職メディアの相場解説 | 時間を売る。稼働ゼロで収入ゼロ | △ 同業内に限られる |
| 税務顧問(法人) | 月1.5万~10万円(年商2,000万円未満で月1.5万円前後が中心帯)※料金解説メディア | ストック収入 | ◎ 紹介の最大経路 |
| 記帳代行の加算 | 月+0.5万~2万円程度 ※同上 | 作業。AIと自動化で単価下落圧力 | △ 価格で比較される |
| 社外CFO・財務顧問 | 月20万~80万円+成功報酬という提示例あり ※支援事業者の料金ページ由来 | ストック収入。意思決定に関与 | ◎ 金融機関・投資家に広がる |
この表には、1年目の設計を決める問いが隠れています。月2万円の顧問1社は、非常勤の半日分にも届かない。それなのに、なぜ顧問先をつくるのか。
答えは2つです。ひとつは、顧問がストック収入だから。もうひとつは、顧問先だけが次の紹介を連れてくるからです。非常勤をいくら増やしても、紹介の起点は増えません。1年目の非常勤は「生活費」、顧問先は「事業の資産」。この区別が、7手順すべての前提になります。
なお、独立1年目はお金の使い方で差がつきます。固定費の掛け方は独立1年目に溶けやすい出費の整理も参考にしてください。
3. 【手順1】公認会計士の独立日を、税理士登録から逆算する
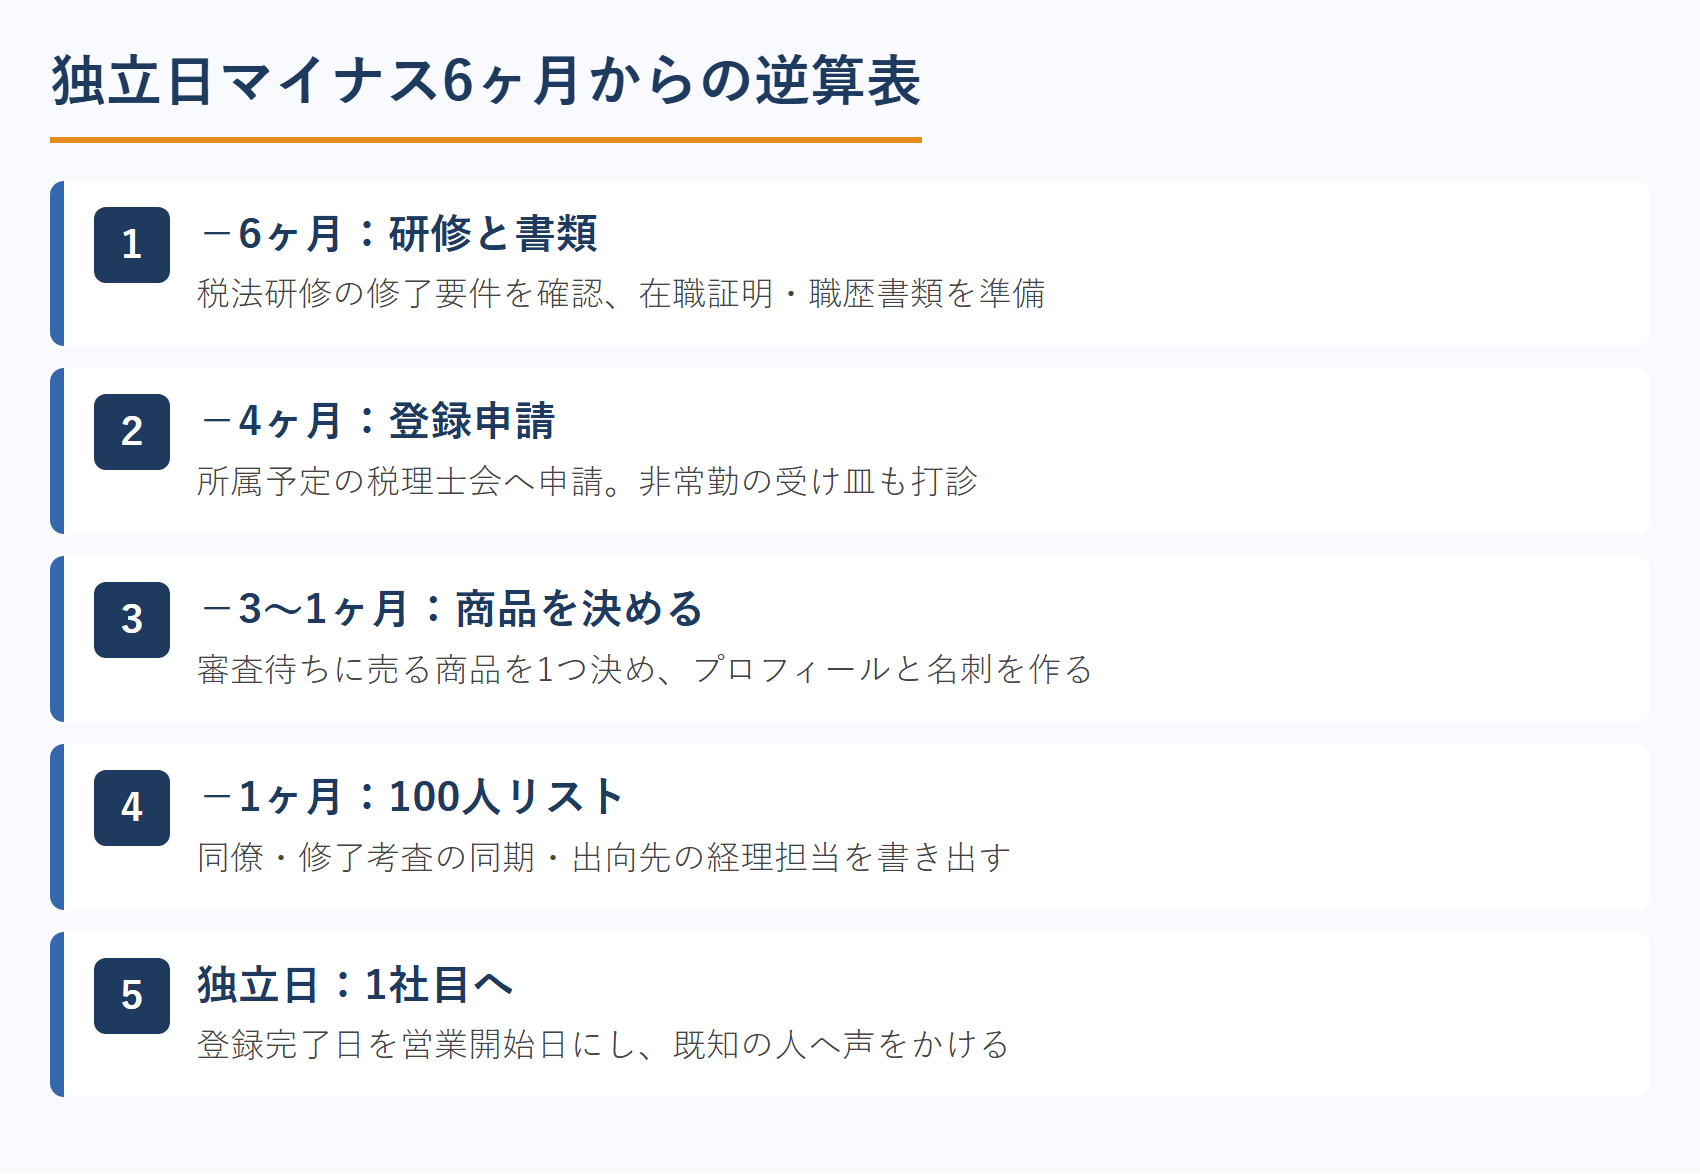
手順1は、独立日の決め方です。「辞めたい時期」ではなく「売れるようになる時期」から逆算します。
3.1 独立日マイナス4ヶ月から始める逆算表
税理士登録が完了していない期間に税務顧問は売れません。したがって逆算の起点は登録完了日です。
| 時期 | やること |
|---|---|
| 独立日−6ヶ月 | 税法研修の修了要件を確認。勤務先の在職証明・職歴書類の準備に着手 |
| 独立日−4ヶ月 | 所属予定の税理士会へ登録申請。あわせて非常勤の受け皿を打診 |
| 独立日−3~1ヶ月 | 審査・面接期間。この間に「売る商品」を1つに決め、プロフィールと名刺を作る |
| 独立日 | 登録完了済み、または完了見込みが立った状態。1社目へのアプローチを開始 |
この表のポイントは、審査待ちの3ヶ月を「待ち時間」にしないことです。登録を待つあいだに商品と自己紹介をつくり終えておけば、登録完了日が営業開始日になります。
3.2 登録前にも売れる仕事を1つ用意しておく
税理士業務はできなくても、公認会計士としてできる仕事はあります。財務デューデリジェンス、月次の管理会計の設計、補助金・融資の資料づくりの支援、内部管理体制の整備、IPO準備の初期診断。いずれも税理士登録の有無に左右されません。
志師塾では、こうした最初に提供する仕事を「ドアノック商品」と呼びます。顧問契約という本丸をいきなり狙わず、入口専用の商品でまず関係をつくる。登録待ちの3ヶ月は、このドアノック商品を磨く期間だと考えてください。
3.3 退職前に「声をかける相手リスト」を100人分書き出す
独立後にゼロから人脈を広げるのは時間がかかります。在職中にやっておくべきなのは、これまでに接点のあった人を100人書き出すことです。前職の同僚、修了考査の同期、出向先の経理担当者、取引先の士業、学生時代の友人、親族の経営者。
志師塾の受講生の中には、開業前後に1対1の面談を数百回積み上げて、Web集客を一切使わずに半年で年収1,700万円超に到達した中小企業診断士の方がいます。やっていたのは特別なテクニックではなく、会う相手のリストを切らさないことでした。
ここで注意が1点。在職中の守秘義務と、前職クライアントへの営業の線引きは必ず事前に確認してください。監査人としての独立性や職業倫理に関わる論点が含まれます。リストに入れてよいかどうかは、所属先の規程と協会の倫理規則で確認するのが前提です。
ここまでが準備段階です。ただ、準備が整っても「では誰に、何と言って声をかけるのか」で手が止まる方が多い。志師塾の先生業のためのWeb集客セミナーでは、売り込まずに相談が来る自己紹介と導線のつくり方を、士業の事例で解説しています。
4. 【手順2】公認会計士の非常勤監査に「稼働上限」を先に決める
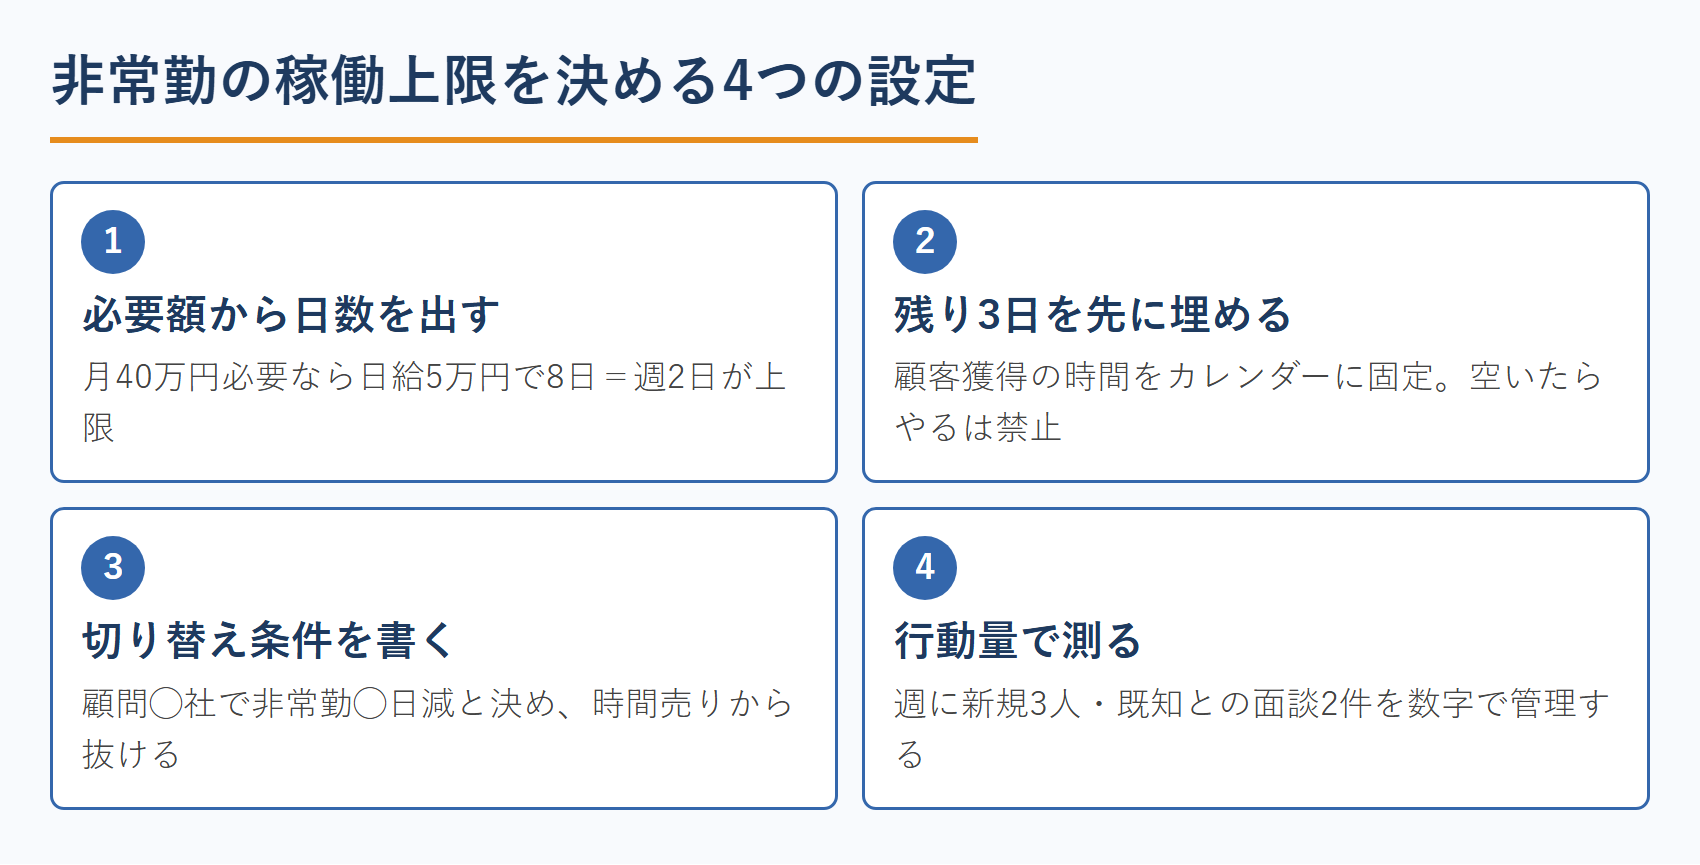
手順2は、時間の配分です。ここを決めないまま1年目に入ると、ほぼ確実に顧問先ゼロで終わります。
4.1 「週2日まで」を独立前に紙に書く
非常勤は依頼が来た順に埋まります。だから、受ける前に上限を決めておくしかありません。志師塾が独立初年度の方に勧めている考え方は単純です。生活に必要な月の金額を出し、それを満たす最小の日数だけ非常勤に充てる。
たとえば生活費と事務所経費で月40万円必要なら、日給5万円なら月8日。週2日で足ります。残りの3日は、顧客獲得のための時間として固定する。「空いたらやる」ではなく、カレンダーに先に入れてしまうことが大事です。
4.2 時間を売る働き方から抜けるタイミングを決めておく
志師塾では、稼働した時間がそのまま売上になる働き方を「時間を売る集客」と呼び、ここからの脱却を1年目の目標に置いています。非常勤は収入としては優秀ですが、増やしても資産になりません。パートナーの都合で来期の稼働が減る可能性もあります。
だから、はじめに「顧問が◯社になったら非常勤を◯日減らす」という切り替え条件を決めておく。この条件がないと、顧問が増えても非常勤を手放せず、どちらも中途半端になります。
4.3 受注活動の時間を「量」で管理する
受注活動は成果が遅れて出るので、気持ちで管理すると続きません。測るのは行動量です。1年目なら、週に新しく会う人3人、既知の人との面談2件あたりが現実的な目安になります。
志師塾の受講生で、半年のあいだに202名と1対1の面談を実施し、1年目で目標年商を大きく上回ってスタッフ採用まで至った方がいます。月あたり約34人。特別な才能ではなく、カレンダーに入れ切った結果でした。
5. 公認会計士が売る商品を1つに絞り込む【手順3】
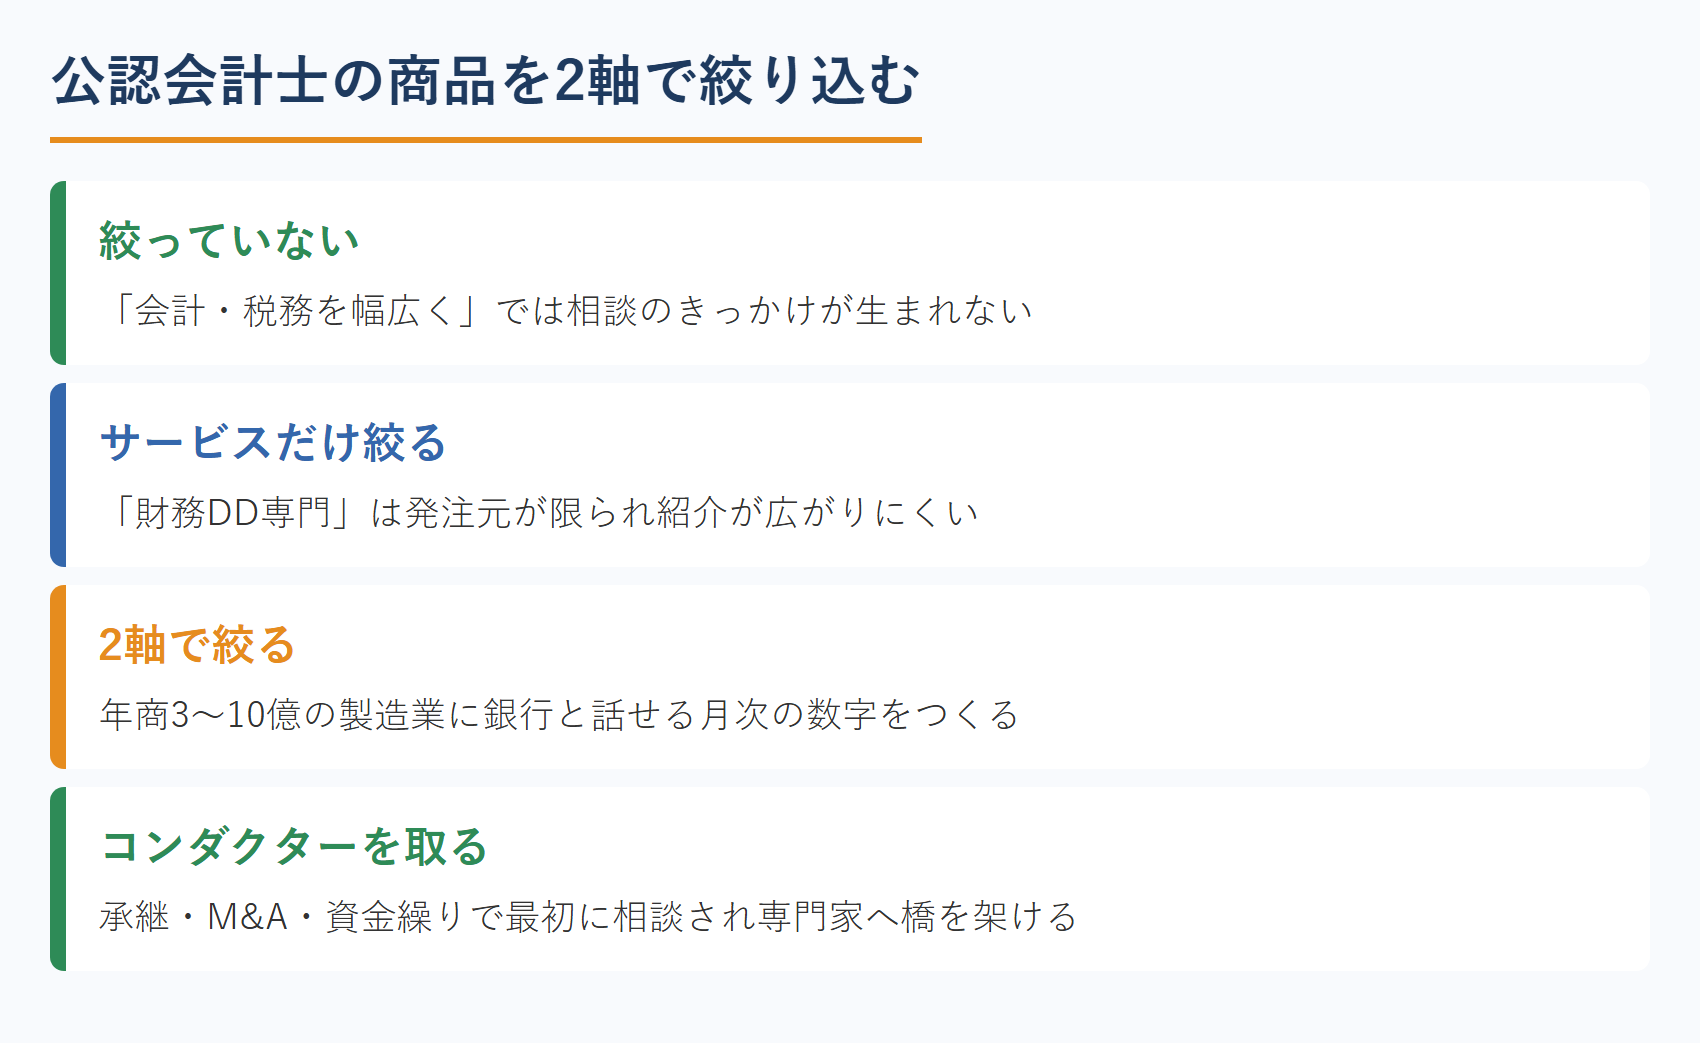
手順3が、1年目の成否をいちばん左右します。何でもできますと言う人には、誰も相談しません。
5.1 「対象顧客」と「提供サービス」の2軸で絞る
志師塾が士業の独立支援で最初に取り組むのが専門特化ポジショニングです。絞る軸は2つ。「誰の」と「何を」。
| 絞り方 | 例 | 評価 |
|---|---|---|
| 絞っていない | 「公認会計士として会計・税務を幅広く」 | △ 相談のきっかけが生まれない |
| サービスだけ絞る | 「財務デューデリジェンス専門」 | △ 発注元が限られ、紹介が広がりにくい |
| 2軸で絞る | 「年商3億~10億円の製造業に、銀行と話せる月次の数字をつくる」 | ◎ 紹介するときに説明しやすい |
絞ることの目的は、専門家として偉くなることではありません。紹介してくれる人が、一言で説明できる状態をつくることです。「あの人は製造業の数字に強い会計士」と言える相手は紹介されます。「会計全般の専門家」は紹介されません。
5.2 記帳代行を1年目の主力商品にしない
記帳代行は入口として分かりやすい商品です。ただ、月0.5万~2万円の加算という単価構造で、しかも自動化とAIによって単価が下がる方向にあります。公認会計士が1年目からここで戦うと、価格以外の判断基準を持たない顧客だけが集まります。
志師塾では、AI時代の仕事の価値を作業代行・アドバイス・伴走の3段階で整理しています。同じ領域でも、作業代行と伴走では単価が10倍変わることがある。公認会計士が持っている強みは、数字を整える力ではなく、整えた数字を使って社長の意思決定を前に進める力です。1年目の商品は、後者に置いてください。
5.3 「間口の強み」と「奥行きの強み」を分けて持つ
絞ると「仕事が減るのでは」と不安になります。ここで使えるのが、志師塾の間口の強み/奥行きの強みという考え方です。
- 間口の強み:社長がいま解決したいこと。資金調達、補助金、採用、原価がわからない、銀行の評価が上がらない
- 奥行きの強み:あなた本来の専門性。管理会計の設計、内部統制、グループ再編、IPO準備
最初に見せるのは間口、信頼を得てから提案するのが奥行きです。社長の3大お悩みは「ヒト・カネ・売上」。公認会計士は「カネ」の入口を正面から持てる資格なので、ここは有利に戦えます。
5.4 最初に相談される「コンダクター」の位置を取る
もうひとつ、専門特化とは逆方向の戦い方があります。志師塾がコンダクター(指揮者)戦略と呼ぶ、「最初に相談される人」になる道です。
事業承継、M&A、相続、資金繰り。こうした領域は税理士・弁護士・金融機関・保険と関係者が多く、社長は全体像がわからないまま止まっています。ここで深掘りの専門家より重宝されるのは、全体像を示し、取り組む順番を教え、適切な専門家に橋を架ける人です。
窓口になれば、仲間の仕事も生み出せます。だから紹介が返ってくる。公認会計士は会計・税務・財務・ガバナンスを横断して理解できるので、このポジションと相性が良い資格です。専門領域が狭い業種での勝ち方は、相続分野で税理士が選ばれるまでの手順も参考になります。
6. 公認会計士が1号顧問先を「既知の人」からつくる【手順4】
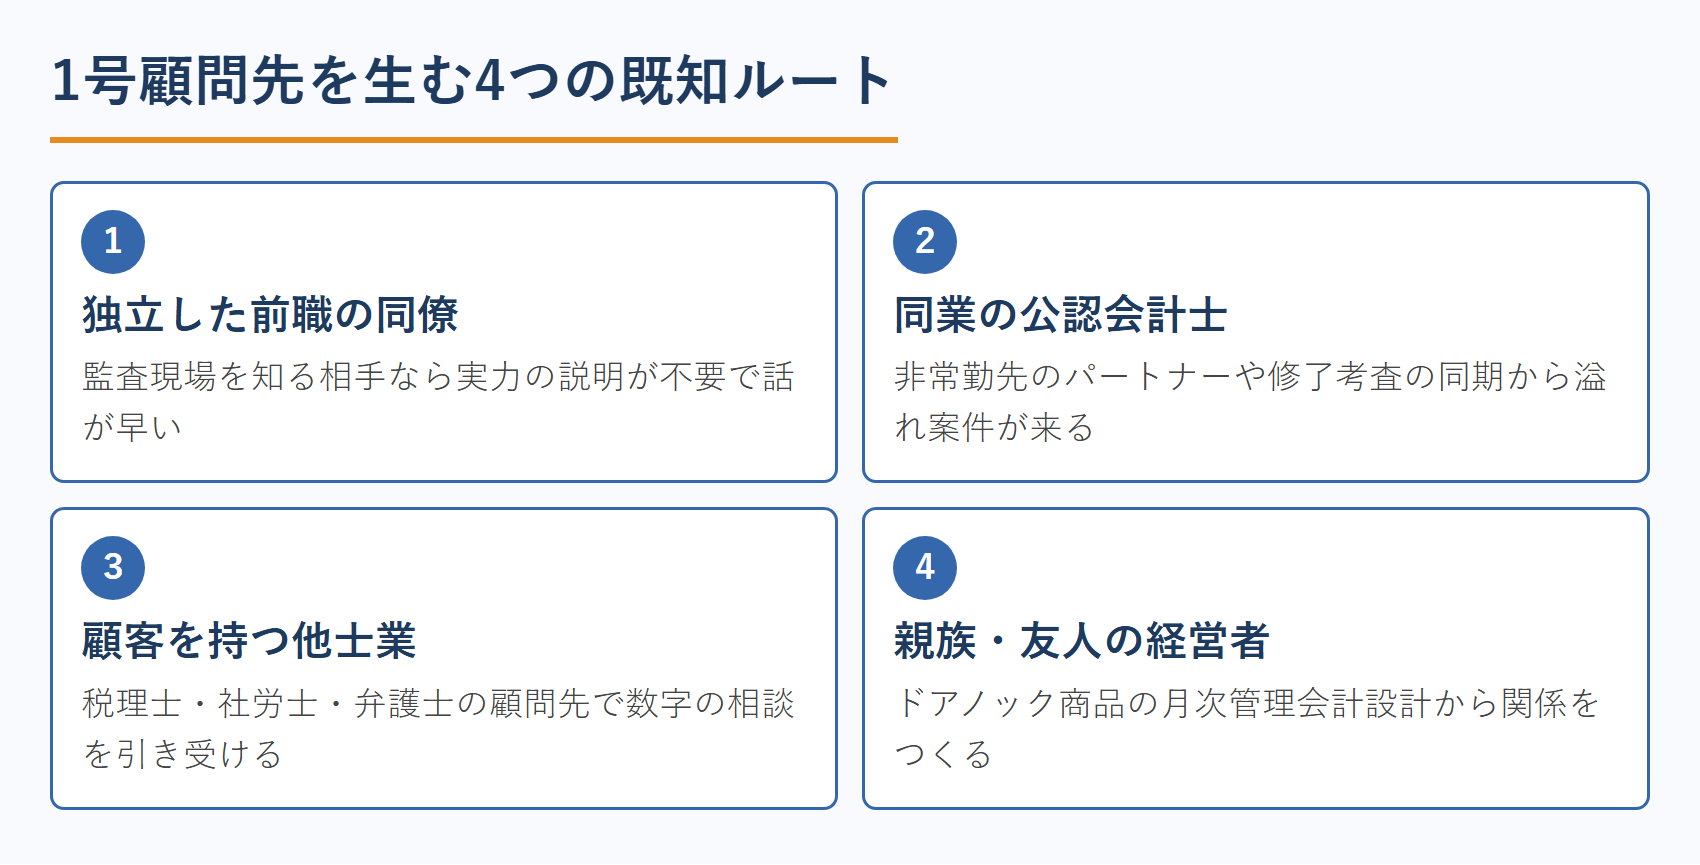
手順4は、最初の1社です。ここだけは、広告でもSEOでもなく、人からつくります。
6.1 1社目は「信用を借りられる相手」から取る
志師塾では、紹介とは「紹介者の信用をお借りして提案する行為」だと説いています。実績が乏しい開業直後ほど、他者の信用を借りるべきです。紹介者は、あなたの信用をティーアップしてくれる存在だからです。
では誰から借りるか。1年目に現実的なのは、次の4系統です。
- 前職の同僚・先輩で、すでに独立している人
- 同業の公認会計士(非常勤先のパートナー、修了考査の同期)
- 税理士・社労士・弁護士など、顧客を持っている他士業
- 親族・友人の経営者、学生時代のつながり
志師塾には「先生業の一番の顧客は、隣の先生業」という言葉があります。同業や他士業はライバルではなく、市場を一緒に広げる仲間です。会計士の多くは監査や決算の繁忙に追われていて、月次の相談対応まで手が回っていません。そこは奪い合いではなく、補完関係になります。
6.2 売り込まない。情報提供から入る
志師塾がくり返し伝えているのは、「先生業の営業とは、情報提供である」という原則です。形のないサービスは、売り込まれている感が出た瞬間に断られます。逆に「教えてもらった感」が生まれると、相手から相談が始まる。入り方の違いを、2つ並べてみます。
- ×「顧問契約をお願いできませんか」
- ○「御社の業種で、銀行が見る数字の優先順位が変わってきています。15分でご説明しましょうか」
これが志師塾でいう「お願いされて売れる」状態のつくり方です。教える立場で接点を持つから、価格競争に巻き込まれません。
6.3 面談では話さず、聞く
1対1の面談で成約しない典型は、役に立つ話をし続けてしまうパターンです。感謝はされます。でも契約には至りません。
志師塾では「話すよりも、聞く」を徹底します。ある年商5,000万円超の経営コンサルタントは、初回面談で「今すぐ受注できる要素」「リピート受注につながる要素」「将来にわたって継続受注できる要素」の3観点を聞く型を持っていて、受注のほとんどが継続契約になっています。
公認会計士が初回で聞くべきことに置き換えると、こうなります。
- いま、数字のどこが見えていないか(=今すぐの痛み)
- 毎月、誰がどうやって数字をまとめているか(=リピートの余地)
- 3年後、会社をどんな状態にしたいか(=継続の根拠)
6.4 名刺とプロフィールを「顧客獲得型」に変える
紹介で動くなら、持ち物が勝負を決めます。志師塾では名刺を自己紹介型/顧客獲得型に分けて考えます。肩書と資格名しか書いていない名刺は自己紹介型。見た人が「で、この人は何をしている人なの?」で終わります。
顧客獲得型の名刺には、誰のどんな悩みを解決する人かが書いてあります。「公認会計士・税理士」の下に「年商3億~10億円の製造業の、原価と資金繰りを見える化します」と1行ある。これだけで、受け取った人があなたを紹介できるようになります。
7. 公認会計士がスポット案件を顧問契約へ転換する【手順5】
手順5は、1回で終わる仕事を継続契約に変える設計です。ここが1年目と2年目の分かれ目になります。
7.1 「点の問題」から「面の問題」へ広げる
社長が持ち込む相談は、たいてい点です。「決算をお願いしたい」「補助金の資料を見てほしい」「銀行に出す事業計画を作りたい」。これに応えるだけで終わると、スポットのまま終わります。
志師塾では、これを「頭痛薬を出す+体質改善の指導」と表現します。頭痛薬は出す。そのうえで、頭痛が起きる体質そのものを一緒に変えませんかと提案する。公認会計士なら、こうなります。
| 社長が言う「点」の相談 | 設定し直す「面」の課題 |
|---|---|
| 銀行提出用の事業計画を作ってほしい | 毎期、銀行の格付けが上がる財務体質をつくる |
| 補助金の申請を手伝ってほしい | 設備投資と資金調達の3年計画を回す |
| 決算を組んでほしい | 月次で着地が読める管理体制をつくる |
| 株の評価を出してほしい | 5年かけて事業承継の実行までを設計する |
7.2 最初の提案書に「移行条件」を書き込む
顧問化は、スポットが終わってから相談するものではありません。最初の提案書の時点で、顧問に移る条件を書いておくのが設計です。
たとえば財務デューデリジェンスや月次改善の提案書に、「本件終了後、月次でのモニタリングが必要な場合は◯◯プランへ移行」という段落を1つ入れておく。終了報告の場で初めて出すと売り込みに見えますが、最初から書いてあれば自然な次工程になります。
志師塾では、断られる理由を痛み不足・快楽不足・支払余力・高価格感情の4つに整理し、提案書でそれを先回りして潰していきます。形になっていないから伝わらないのです。提案書は、価格表ではなく「断られる理由を消す道具」だと考えてください。
7.3 リピート受注は、営業コストが5分の1になる
既存顧客からの受注は、新規獲得にかかるコストのおよそ5分の1で済みます。生産性(時給)も3倍前後に上がる。1年目は新規しかないので実感しづらいところですが、この差を知っているかどうかで、1社あたりの関わり方が変わります。
志師塾が目安として伝えているバランスは、スポット型:ストック型=5:5。年間目標売上の半分が、その年が始まる前に確定している状態です。1年目の年末に、2年目のストックをどれだけ積めているか。これが評価指標になります。
8. 公認会計士の紹介ルートを3系統に分散する【手順6】
手順6で、ようやく71.9%のルートに乗り換えます。1社目ができた時点から始めてください。
8.1 顧問先・士業ネットワーク・金融機関の3系統
紹介ルートを1本に頼ると、そのルートが止まった瞬間に受注がゼロになります。公認会計士が1年目から育てるべきは次の3系統です。
- 顧問先からの紹介:業界最大の経路。1社目ができたら、同業の社長つながりが広がる
- 士業ネットワーク:税理士・社労士・弁護士・司法書士。相互紹介できる関係をつくる
- 金融機関からの紹介:業界全体が伸ばしたいのに実績が追いついていない領域。だからこそ空いている
3つ目は特に狙い目です。支店の担当者が困っているのは「決算書は読めるが、改善の打ち手まで一緒に走ってくれる人がいない」こと。公認会計士が入り込む余地があります。
8.2 紹介は論理ではなく感情で生まれる
紹介は、紹介者にとってリスクです。期待外れだったら自分の信用が傷つく。だから志師塾では、最初から紹介をお願いしないことを原則にしています。
順番は「知ってもらう、信頼してもらう、そこで初めて紹介が出る」。交流会で信頼を得るいちばん良い方法は、自分が紹介することです。逆に避けたいのが2つのタイプ。Giveより Takeが多いクレクレ星人と、ボランティアのように動いて疲弊する自己犠牲人。どちらも紹介は生まれません。
8.3 教える立場で接点をつくる(セミナーの活用)
公認会計士が「売り込まずに」見込み客と出会う最短ルートは、教える場をつくることです。志師塾では、セミナーを自己満足型/情報提供型/顧客獲得型の3つに分け、ゴールから逆算して設計します。
セミナーを顧客獲得プロセスに組み込んでいた人は、そうでない人に比べて平均単価が170%と高かったという志師塾内の集計もあります。会計士が開ける顧客獲得型セミナーの切り口は、たとえばこうです。
- 「銀行が実際に見ている3つの指標と、決算書の直し方」(金融機関と共催も可能)
- 「社長が毎月15分で経営判断できる数字の見方」
- 「事業承継を5年で終わらせる順番」(士業と共催)
オンラインでの開催や録画の使い回しまで含めた仕組み化は、Zoomと動画を組み合わせたオンライン集客の手順も参考にしてください。
8.4 同業との共催で市場を広げる
同業他社は、血で血を争うライバルでしょうか。それとも市場を広げる仲間でしょうか。志師塾は後者の立場です。
実際に、士業向けの180人規模のセミナーを、士業専門のホームページ制作会社と共催して、お互いの市場が広がった例があります。公認会計士なら、税理士との共催(税務+管理会計)、社労士との共催(人件費と採用の数字)、弁護士との共催(M&Aの法務と財務)が組みやすい。1人で集客するより、はるかに速く進みます。
9. 公認会計士の顧問料を値決めし、契約でストック化する【手順7】
最後の手順は、値付けと契約です。1年目に安く入ると、その価格が2年目以降の天井になります。
9.1 「お客様が喜んで支払う、いちばん高い価格」で決める
値決めの基準を、原価や作業時間に置かないでください。志師塾の基準は「お客様が喜んで支払う、いちばん高い価格」です。判断材料は、その顧問によって社長が得る結果の大きさです。
月3万円の記帳つき顧問と、月15万円の財務顧問。この差は作業量ではなく、社長が得る結果の大きさから生まれています。志師塾の受講生には、財務知識ゼロから開業して月1回訪問・月額15万円の顧問契約を8件獲得し、顧問更新率100%、開業1年目で年商1,200万円超に達した方がいます。公認会計士の専門性があれば、この水準は十分に狙えるでしょう。
9.2 価格以外の判断基準を、こちらから教える
「他の先生はもっと安いのですが」と言われたら、比較軸が価格しかない状態です。ここで値引きすると、価格で選ぶ顧客が定着します。
やるべきは価格以外の判断基準を教育することです。公認会計士なら、たとえばこの3点を提案の中で先に示します。
- 月次の数字が、翌月何営業日目に出るか(意思決定のスピード)
- 銀行・投資家と同じ目線で説明できるか(調達力への影響)
- 社長が判断に迷ったとき、いつでも相談できるか(伴走の有無)
この3つを基準として示せば、安い事務所との比較は成立しなくなります。
9.3 契約書に入れておく4項目
ストック化は契約書で決まります。1年目のうちに雛形を整えておきましょう。
| 項目 | なぜ必要か |
|---|---|
| 業務範囲の明記(含む/含まない) | 無償の追加依頼が積み上がるのを防ぐ |
| 報酬改定の条項 | 売上規模・拠点数・関与度が変わったときに見直せる |
| 解約予告期間(1~3ヶ月) | 突然の解約で月の売上が落ちるのを緩和する |
| スポット業務の別料金 | 決算・調達・DDを顧問料に飲み込ませない |
9.4 2年目の目標社数から、月の行動量を逆算する
最後に、数字で締めます。仮に2年目末に顧問10社・平均月8万円(年商960万円のストック)を目標にするとします。
提案から成約する確率を3割とすれば、必要な提案は約33件。提案に至る面談が3件に1件なら、面談は約100件。2年で100件なら、月あたり4~5件の面談です。1週間に1件強。こう割ってしまえば、やることは「毎週1人と、ちゃんと話す」になります。
志師塾が支援した方の3年後生存率が96.4%という数字の背景にあるのは、才能ではなく、こうした逆算を最初にやっているかどうかの差です。
10. 公認会計士が独立1年目に取ってはいけない顧問先の4基準
1年目は選べない、とよく言われます。それでも、避けたほうがよい相手はあります。1社の悪い契約が、時間と自信を削るからです。
10.1 入口から値引きを要求してくる
最初に価格を下げさせる相手は、2年目も下げさせます。そして紹介をするときも「安い会計士」として紹介します。最初の価格が、その後の評価のラベルになると考えてください。
10.2 記録を残す習慣がない
領収書が出てこない、通帳の動きを説明できない、前任者との引き継ぎ資料がない。こうした会社は、作業量が想定の2~3倍になります。受けるなら、初期の整備を別料金のスポットとして切り出してから顧問に入りましょう。
10.3 支払いが遅れる・条件を後から変える
説明の要らない基準です。初回の請求で支払いが遅れた相手は、2回目も遅れる。顧問料は前払い・口座振替を原則にしておくと、この問題のほとんどが消えます。
10.4 紹介が生まれない構造にいる
これは見落とされがちな基準です。同業のつながりがなく、商工会にも金融機関にも接点がない会社は、良い顧客ではあっても紹介の起点にはなりません。1年目は、1社あたりの売上だけでなく「その先に何社つながっているか」で選ぶと、2年目の景色が変わります。
11. 独立1年目の参考になる志師塾卒業生の事例
ここからは、志師塾の卒業生の実例です。業種は公認会計士そのものではありませんが、1年目に顧問先をつくるという論点では重なります。
11.1 独立1年目で年商3,000万円|財務パートナー・清水謙伍さん
中小企業の財務パートナーとして、お金に関する困りごとを解決し、経営者が本当にやりたいことに向かえる経営環境づくりを支援している清水謙伍さん。中小企業診断士として2021年2月に清水ビジネスパートナー株式会社を設立し、独立開業1年目から年商3,000万円を達成しています。
注目したいのは、新規顧客のほとんどが紹介で生まれているところ。清水さんは香川県と東京都を拠点に、製造業の社長を主なお客様として、金融機関や税理士との仲介役も担っています。2年で76件の補助金申請に携わった経験も持っています。
この進み方は、本記事の手順3~6とそのまま重なります。対象(製造業の社長)とサービス(財務)を絞り、金融機関や税理士という紹介ルートを押さえ、その結果として紹介の輪が自然に広がる。公認会計士が1年目に取るべき道筋として、もっとも参考になる形です。
詳しい経緯は 【1年目で年商3,000万円】経営者と未来の数値を創る経営パートナー 清水謙伍さん のインタビューをご覧ください。
11.2 自己紹介を変えて自覚が育った|『超』風水コンサルタント・對間椋虹さん
こちらは会計とは離れた業種の例です。対面接客で1万人以上の経験を生かし、潜在意識の知識と風水を掛け合わせた『超』風水コンサルタントの對間椋虹さん。志師塾に参加する前は「独立したいと漠然と思っているけれど、独立に関する知識が自分には何もない」という状態でした。
講座を通じて得られた変化として對間さんが挙げたのは、「自覚が大きく育ったこと」。自分が誰に何を提供する人なのかを、言葉にできたわけです。
公認会計士は資格の信用があるため、この「自覚」の工程を飛ばしがち。しかし社長が選ぶのは資格ではなく、「自分の悩みをわかってくれる人」です。顧客獲得に繋がる自己紹介のつくり方は 【成功事例】『超』風水コンサルタントの對間椋虹さん|顧客獲得に繋がる自己紹介の作り方 で語られています。
11.3 既存事業の強みを別事業に載せ替えた|山口寿史さん
もう1例、別業種から。旅行会社である株式会社チックトラベルセンターの代表取締役を務める山口寿史さんは、新型コロナウイルスの影響で海外渡航が途絶え、旅行業が大打撃を受けるなかで、「メオット結婚相談サポート」として結婚相談事業を新たに開始しました。「最短3ヶ月スマート成婚サポート」という、サービス内容が一言で伝わる商品に仕上げています。
外部環境が変わっても、培ってきた強みを別の市場に載せ替えれば事業は立ち上がる。この視点は、監査中心のキャリアから独立する公認会計士にも当てはまります。詳細は 【卒業生インタビュー】旅行業と結婚相談事業の両輪にて幸せ作りをサポート~山口寿史さん~ をご覧ください。
3名に共通しているのは、スキルを増やしたのではなく、誰に何を提供する人なのかを言葉にし、紹介されやすい形に整えたこと。あなたの場合、その言葉を自力で決めきれるでしょうか。ここでつまずく方が多いので、志師塾の先生業のためのWeb集客セミナーでは、専門特化のポジショニングから顧客獲得までの流れを、具体例つきで解説しています。
公認会計士の独立1年目に関するよくある質問
独立1年目の公認会計士の年収は、どれくらいが現実的ですか?
公開されている記述は幅が大きく、ひとつの数字には収まりません。非常勤監査を併用する前提で「1,000万円前後」とする解説もあり、一方で「顧問先を獲得できなければ300万円程度、あるいはゼロもあり得る」とする記述もあります。
この幅が意味しているのは、1年目の年収は能力ではなく、非常勤をどれだけ入れたかでほぼ決まるということ。だから年収ではなく、「年末時点のストック収入(顧問の月額合計)」を1年目の指標にしてください。
税理士登録をしないまま独立しても、顧問先はつくれますか?
税務申告を含まない範囲であれば可能です。財務デューデリジェンス、管理会計の設計、資金調達支援、内部管理体制の整備、IPO準備の支援などは税理士業務に当たりません。
ただし税務相談・税務代理・税務書類の作成は税理士法上の制約がある領域です。どこまでが可能かは、必ず条文と所属予定の税理士会・協会の見解で確認してください。この記事の内容は、個別の判断の代わりにはなりません。
1年目からWebサイトやSNSに力を入れるべきですか?
志師塾の答えは「半分Yes、半分No」です。資産として育つので着手はすべきですが、Webが成果を出すまでには時間がかかります。1年目の主戦場は人を介した経路で、Webは補完。この順番を逆にすると、半年後に「アクセスはあるが相談は来ない」状態になります。
優先するなら、プロフィールページと、セミナー・個別相談への申込み導線の2つから整えてください。
AIが進むと、公認会計士の顧問業務は要らなくなりますか?
なくなるのは、作業の部分です。記帳、集計、資料の整形は確実に自動化が進みます。残るのは、責任を持つこと、実行まで一緒に走ること、孤独な社長の判断を支えること。
志師塾の言葉でいえば、「わかっているけど、できない」を「一緒にやりましょう」に変える力。数字を整理する人ではなく、数字を使って社長を動かす人になる。1年目の商品設計をここに置けば、AIは脅威ではなく道具になります。
まとめ|公認会計士が独立1年目に顧問先を作る7手順
最後に、7手順を1枚に戻します。
| 手順 | やること | 1年目のゴール |
|---|---|---|
| 1 | 税理士登録から独立日を逆算する(約3ヶ月+税法研修要件) | 独立日=営業開始日にする |
| 2 | 非常勤の稼働上限を先に決める | 週の3日を受注活動に固定する |
| 3 | 対象顧客とサービスを2軸で絞る(記帳代行を主力にしない) | 一言で紹介できる状態をつくる |
| 4 | 既知の4系統から1号顧問先をつくる | 紹介の起点を1社持つ |
| 5 | スポットの提案書に顧問への移行条件を入れる | 点の受注を面に変える |
| 6 | 顧問先・士業・金融機関の3系統に紹介ルートを分散する | 1本に依存しない受注経路 |
| 7 | 値決めと契約でストック化し、2年目から逆算する | スポット:ストック=5:5へ |
公認会計士の独立1年目でつまずく原因は、実力でも人柄でもありません。制度のリードタイムと、非常勤という安心材料によって、受注活動が後ろに倒れることです。順番を先に決めてしまえば、この構造は崩せます。
そして1社目ができれば、業界最大の紹介経路に乗れます。71.9%のルートは、1社目から始まる道。
ただ、7手順のうち難しいのは手順3(売る商品を絞る)と手順4(1号顧問先をつくる)です。自分の専門性は自分では見えにくく、「誰に何と言って声をかけるか」にも正解が1つありません。ここを一人で決めきれない方が、とても多い。
最初の顧問先までの順番を、自分の専門性に当てて決めたい公認会計士の方へ
志師塾の先生業のためのWeb集客セミナーでは、専門特化のポジショニングの決め方、売り込まずに相談される情報提供の形、スポットから顧問契約へ転換する導線設計までを、先生業の具体例で解説しています。参加費は無料です。
関連記事もあわせて
- 先生業の独立1年目|お金が溶ける出費ワースト10
- 先生業のオンライン集客術7選|Zoom×動画×SNSで作る仕組み化の手順
- 【卒業生インタビュー】「正しい脳の使い方」を教える自己実現メンタルコーチ・平真理子さん
この記事について
この記事は、先生業専門のビジネススクール『志師塾』が執筆・監修しています。志師塾は、士業・コンサルタント・コーチ・講師といった先生業の顧客獲得を専門に支援し、これまで3,200名を超える方が受講しました(2026年8月時点)。卒業生コミュニティには各分野の専門家が所属し、独立起業3年後の生存率は96.4%となっています(一般的な独立起業の3年後生存率は約3割)。
※本記事に記載した制度・費用・単価は、執筆時点で公開されている情報をもとにした目安です。非常勤監査や顧問料の相場は出典媒体によって前提が異なるため、幅のある数字として扱ってください。税理士登録の要件・費用、税理士法上の業務範囲については、必ず所属予定の税理士会および関係法令でご確認ください。

