

事業承継税制の特例措置には、これまで一度も動いていない期限が1つあります。贈与・相続を実行できるのは2027年12月31日まで。計画提出の期限は何度か延長されてきましたが、この「実行の期限」は制度創設以来、据え置かれたままです。残りは1年3か月を切りました。
そして2026年12月に公表される令和9年度税制改正大綱が、その先を決めます。
この記事では、次の3つを整理します。
- 令和9年度税制改正要望で、事業承継税制の何が論点になっているのか(確定情報と未確定情報の線引きつき)
- 先生業が掴める商機3型=駆け込み型・設計変更型・評価リスク型
- 競合記事がほぼ扱っていない空白地帯=「2027年12月に間に合わなかった会社」への4分岐
志師塾は、士業・コンサルタント・講師・コーチといった先生業の方を3,295名(2026年8月時点)支援してきました。そこで見えてきたのは、制度にいちばん詳しい先生が受注しているわけではない、ということ。受注しているのは、制度の変わり目に「最初に相談される人」になっている先生でした。
読み終えるころには、大綱公表までの約3か月で何を仕込むべきかが、自分の予定表に書ける状態になります。まずは、いま何が起きているのかを事実から押さえましょう。
ただ、制度の期限を正確に知っていることと、相談が集まることは別の話。期限を押さえた先生業がまず詰まるのは「この話を、誰にどう届けるか」のほうです。志師塾の先生業のためのWeb集客セミナーでは、制度や期限を仕事の入口に変える伝え方を、先生業の実例で解説しています。
制度改正を「解説」で終わらせず、相談と受注につなげたい先生業の方へ。志師塾の先生業のためのWeb集客セミナーで、顧客動線の作り方をご覧ください。
1. 事業承継税制をめぐって、いま何が起きているのか
事業承継税制とは、後継者が非上場株式などを贈与・相続で引き継ぐときの贈与税・相続税の納税を猶予し、一定の要件を満たし続けた場合に最終的に免除する制度です(国税庁「事業承継税制特集」)。2018年度に創設された特例措置は、一般措置より大幅に有利な条件が設定されています。
1.1 事業承継税制の特例措置には「二重の期限」がある
混乱の原因はここにあります。特例措置には、性質の違う期限が2つ並んでいます。
- ①特例承継計画の提出期限:都道府県へ計画を出す期限。これまで複数回延長されてきました
- ②贈与・相続の実行期限=2027年12月31日:株式を実際に動かす期限。こちらは延長されていません
①だけを見て「また延びるだろう」と構えている経営者が少なくありません。しかし②が動かなければ、計画を出せても実行が間に合わない事態が起こります。この2027年末を「2027年の崖」と呼ぶ向きも出てきました。
なお①の最新の期限は、延長の経緯が重なっているため必ず中小企業庁の公表資料で確認してください。検索上位には「2026年3月31日まで」と書かれた古い記事がいまも複数残っています。顧客に日付を伝える前の一次情報確認は、この領域では必須の作業です(中小企業庁 事業承継・引継ぎ支援/2026年10月確認)。
1.2 事業承継税制の背景にある数字
そもそも、なぜここまで優遇された制度が作られたのか。経済産業省・中小企業庁の試算では、2025年までに70歳を超える中小企業・小規模事業者の経営者は約245万人、うち約半数の127万人が後継者未定とされていました。この127万人という規模が、特例措置という時限の強い政策を生んでいます。
注目したいのは、すでに2025年を過ぎていること。試算の「期限」は通過し、制度の期限だけが残りました。このズレが、令和9年度税制改正の論点そのものになっています。
1.3 「要望」「大綱」「法改正」を混同すると事故が起きる
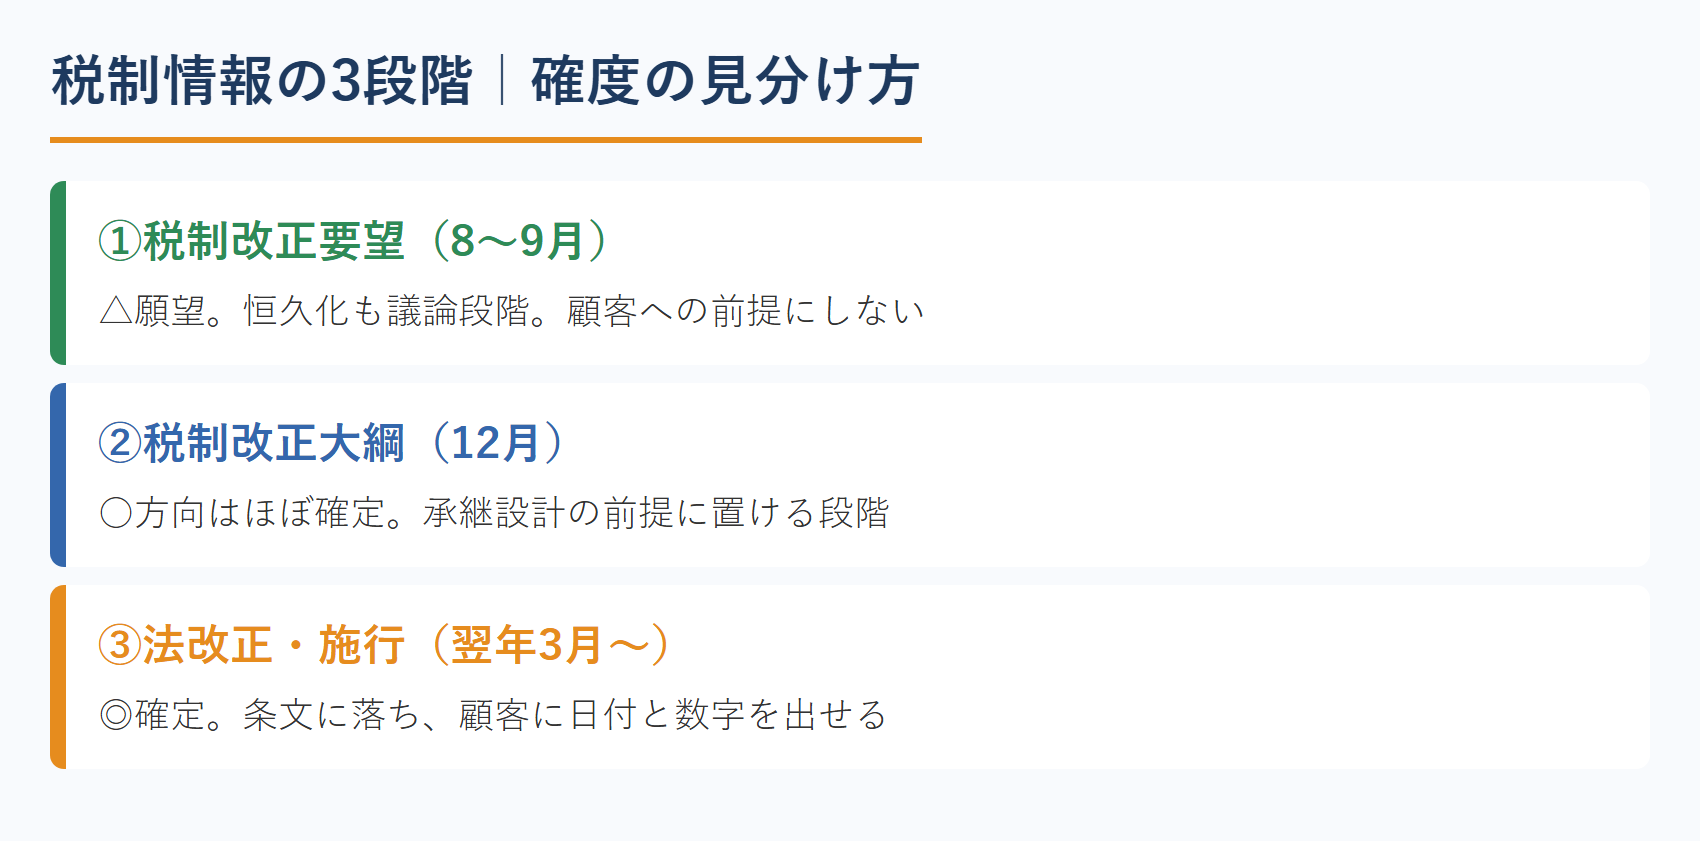
ここが、この記事でいちばん伝えたい部分です。税制の情報には、重さの違う3つの段階があります。
| 段階 | 時期 | 確度 | 顧客に話すときの扱い |
|---|---|---|---|
| ①税制改正要望 (各省庁・団体) |
毎年8〜9月 | △ 願望 | 「こういう方向の議論がある」まで。前提にしてはいけない |
| ②税制改正大綱 | 毎年12月 | ○ ほぼ方向確定 | 設計の前提にできる。ただし条文は未確定 |
| ③法改正・施行 | 翌年3月〜 | ◎ 確定 | 実務に落とす |
検索上位の記事を読み比べると、①の要望内容を②や③のように書いている記事があると分かります。「恒久化される見込み」「免除要件が変わる」といった書き方です。これを顧客にそのまま伝えると、1年後に説明をやり直すことになります。
もう1つ注意点を添えます。令和8年度税制改正大綱に「令和9年度税制改正において結論を得る」趣旨の記載があると、複数の専門メディアが伝えています。事実であれば、2026年12月の大綱は「触れられるかどうか」ではなく何かが必ず書かれる段階にある、ということ。ただし志師塾でも原文の確認を取り切れていません。顧客に話す前に、大綱の原文で確かめてください。「どこで読んだか」を言えない情報は、先生業の商材になりません。
2. 事業承継税制の要望は一枚岩ではない|三者の線を読む
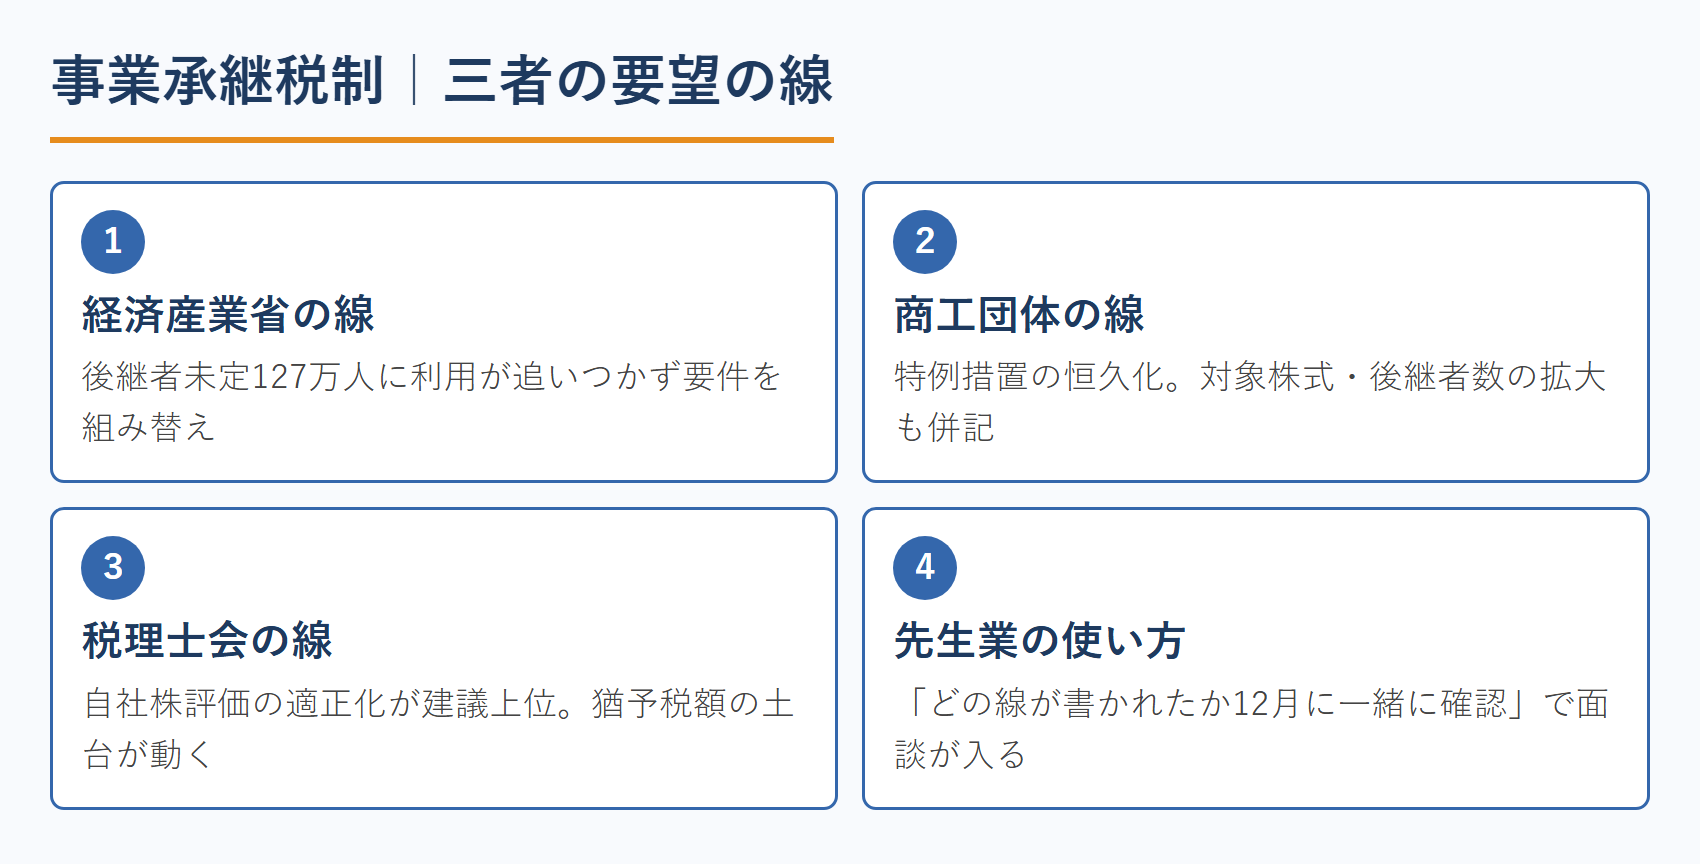
令和9年度税制改正要望を見るうえで大事なのは、要望している主体によって、望んでいる形が違うこと。ここを並べて説明できる専門家は、ほとんどいません。
2.1 経済産業省の線|「使われる制度」への組み替え
経済産業省が一貫して置いている問題意識は「制度が十分に使われていない」。特例措置の利用は一般措置より大幅に増えましたが、127万人という後継者未定の規模に対しては、なお限定的な水準にとどまっています。
したがって経産省の線は「延ばす」より「使える形に組み替える」に寄ります。猶予から免除への道筋、要件の整理、承継後に事業を伸ばしたかどうかを見る発想などが議論の対象です(経済産業省が毎年公表する税制改正要望を参照)。
2.2 商工団体の線|恒久化
商工団体からは、特例措置の恒久化を求める声が出ていると報じられています。時限措置であるために「いつか終わる制度」として敬遠されている、という現場感覚に基づく要望です。対象株式の拡大や後継者数の拡大も併せて挙がっているとされます。
この線が通れば、駆け込みの緊張は一気に緩みます。逆に言えば、「恒久化されるかもしれない」という情報が独り歩きすると、動くべき会社が止まる。そこが怖いところです。
2.3 税理士会の線|自社株評価の適正化という別の線
税理士会の建議では、事業承継税制そのものではなく取引相場のない株式(自社株)の評価の適正化が上位に置かれています。これは別の線です。
評価の考え方が変われば、猶予される税額そのものが変わります。つまり制度の有利・不利の判断が土台から動く。これが型③につながる論点です。ただし現時点で、評価見直しの具体的な時期・内容が確定したという一次情報は確認できていません。顧客への説明は「建議=要望の段階である」と明示した範囲に留めてください。
2.4 どの線が通るかで、顧客への助言が変わる
3つの線を並べると、助言の形が見えてきます。
- 経産省の線が通れば、要件の組み替えに備える動きへ。承継後の実態づくりが論点になります
- 商工団体の線なら、時間が買える。ただし、慌てて実行した会社がかえって不利になる場面も出てくる
- 税理士会の線が通ったら? 評価の前提が変わるので、既存の試算はやり直しです
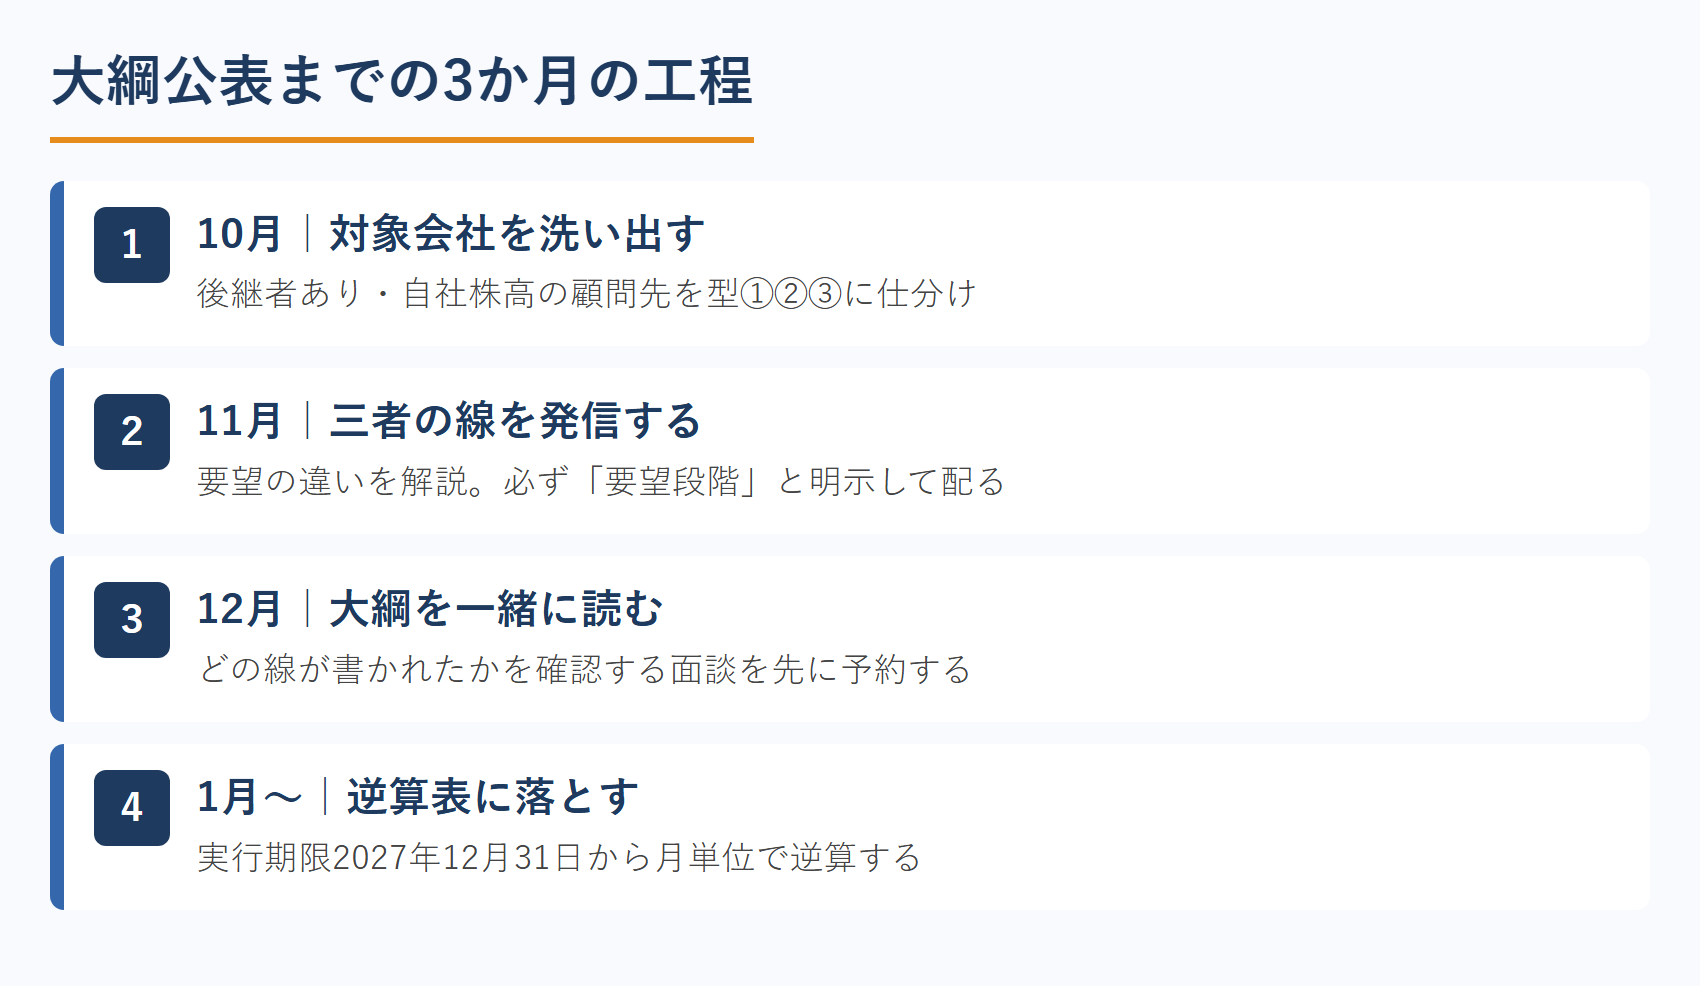
どれが通るかは分かりません。だからこそ、顧客に対して言えることは1つです。「12月の大綱で、どの線が書かれたかを一緒に確認しましょう」。この一言で、12月に会う約束が取れます。制度改正を仕事に変える、もっとも確実な動きがこれです。
とはいえ、12月に会う約束を取るには、その前に「相談相手」として認識されている必要があります。制度解説を発信しても問い合わせにならない、という壁にぶつかる先生業は多いものです。志師塾の先生業のためのWeb集客セミナーでは、情報提供を相談につなげる顧客動線の設計を扱っています。
3. 事業承継税制の商機3型|先生業はどこで価値を出すか
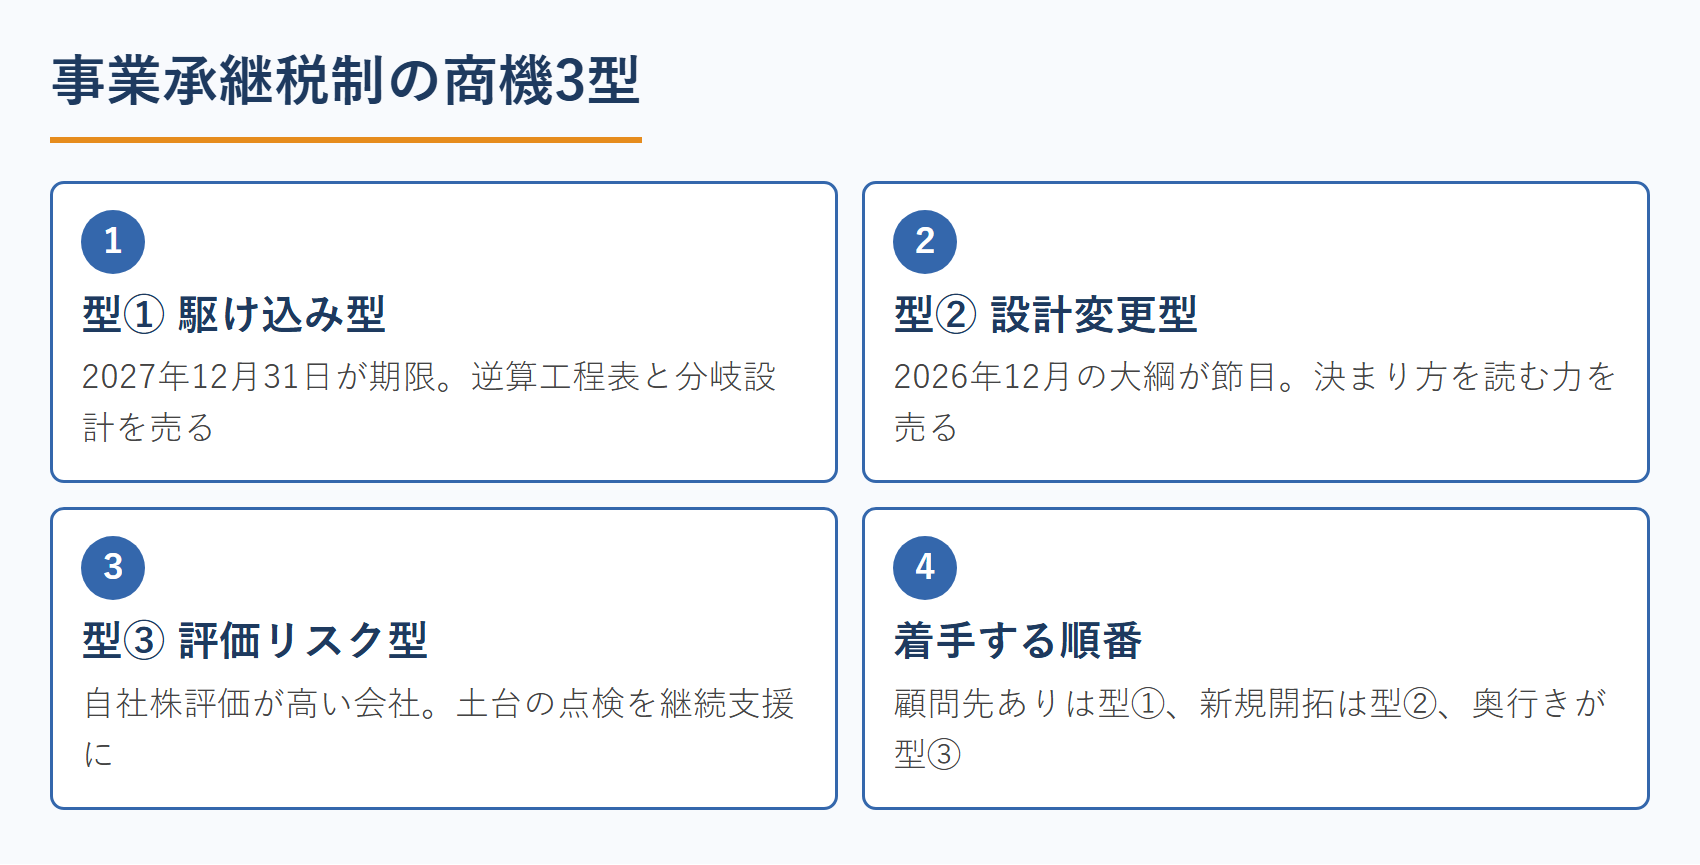
ここから本題です。令和9年度税制改正をめぐる状況を、先生業の商機として3つの型に整理します。
| 型 | 対象になる会社 | 動く期限 | 売るもの |
|---|---|---|---|
| 型① 駆け込み型 | 後継者が決まっており、特例措置を使いたい会社 | 2027年12月31日 | 逆算の工程表+間に合わない場合の分岐設計 |
| 型② 設計変更型 | 制度が変わる前提で承継全体を組み直したい会社 | 2026年12月の大綱 | 「決まり方を読む力」+意思決定の整理 |
| 型③ 評価リスク型 | 自社株評価が高く、猶予額が過大になる会社 | 継続的 | 評価の土台の点検と中長期の設計 |
3.1 型①駆け込み型|残り1年3か月の逆算
もっとも分かりやすい商機です。「今、動く理由」が制度側から与えられているため、提案が通りやすい。志師塾が法人開拓で繰り返し説いている条件が、きれいにそろっています。期限がある、原資(相続・贈与という必ず発生する出来事)がすでに存在する、そして動かなければ損が確定する。
期限を商機に変える構造は、相続登記義務化を商機に変えた士業7業種の動き方とまったく同じです。違うのは、事業承継税制のほうが1件あたりの金額が桁違いに大きいことだけ。
3.2 型②設計変更型|「決まり方を読む力」を売る
経営者が本当に困っているのは、制度の中身ではありません。「で、結局どうすればいいのか」のほうです。恒久化されるかもしれない、要件が変わるかもしれない、評価も動くかもしれない。この不確実性のなかで意思決定を前に進める支援が、型②になります。
ここで効くのが、§2で整理した三者の線です。「誰が、何を望んでいるか」を説明できる専門家は、驚くほど少ない。制度の条文を暗記している人より、決まり方を読める人のほうが、経営者には頼れる存在に映ります。
3.3 型③評価リスク型|制度の土台を点検する
事業承継税制は、自社株評価という土台の上に乗っています。土台が高すぎれば猶予される税額も膨らみ、万一取消しになったときの打撃も大きくなる。経営者が制度を使いたがらない最大の理由は、この「将来の取消しが怖い」という感覚です。
税理士会の建議が評価の適正化を上位に置いていることを踏まえると、この論点は今後重みを増す可能性があります。ただし確定情報ではありません。現段階では「評価という土台を点検しておく」という形で、継続的な支援メニューに落とすのが現実的でしょう。
3.4 事業承継税制の3型のうち、どれから手をつけるか
既存の顧問先・接点がある会社が多いなら型①から。接点が少なく、これから法人を開拓するなら型②が入りやすい。型②は情報提供そのものが入口になるため、関係がゼロの相手にも渡せるからです。
型③は型①②を通じて関係ができた後の奥行きの強みとして置きます。最初に見せるのは相手が今すぐ解決したい悩み(間口)、信頼を得てから本来の専門性(奥行き)。この2段階を崩さないことが大切です。
4. 型①を商品にする|事業承継税制に間に合わなかった会社の4分岐
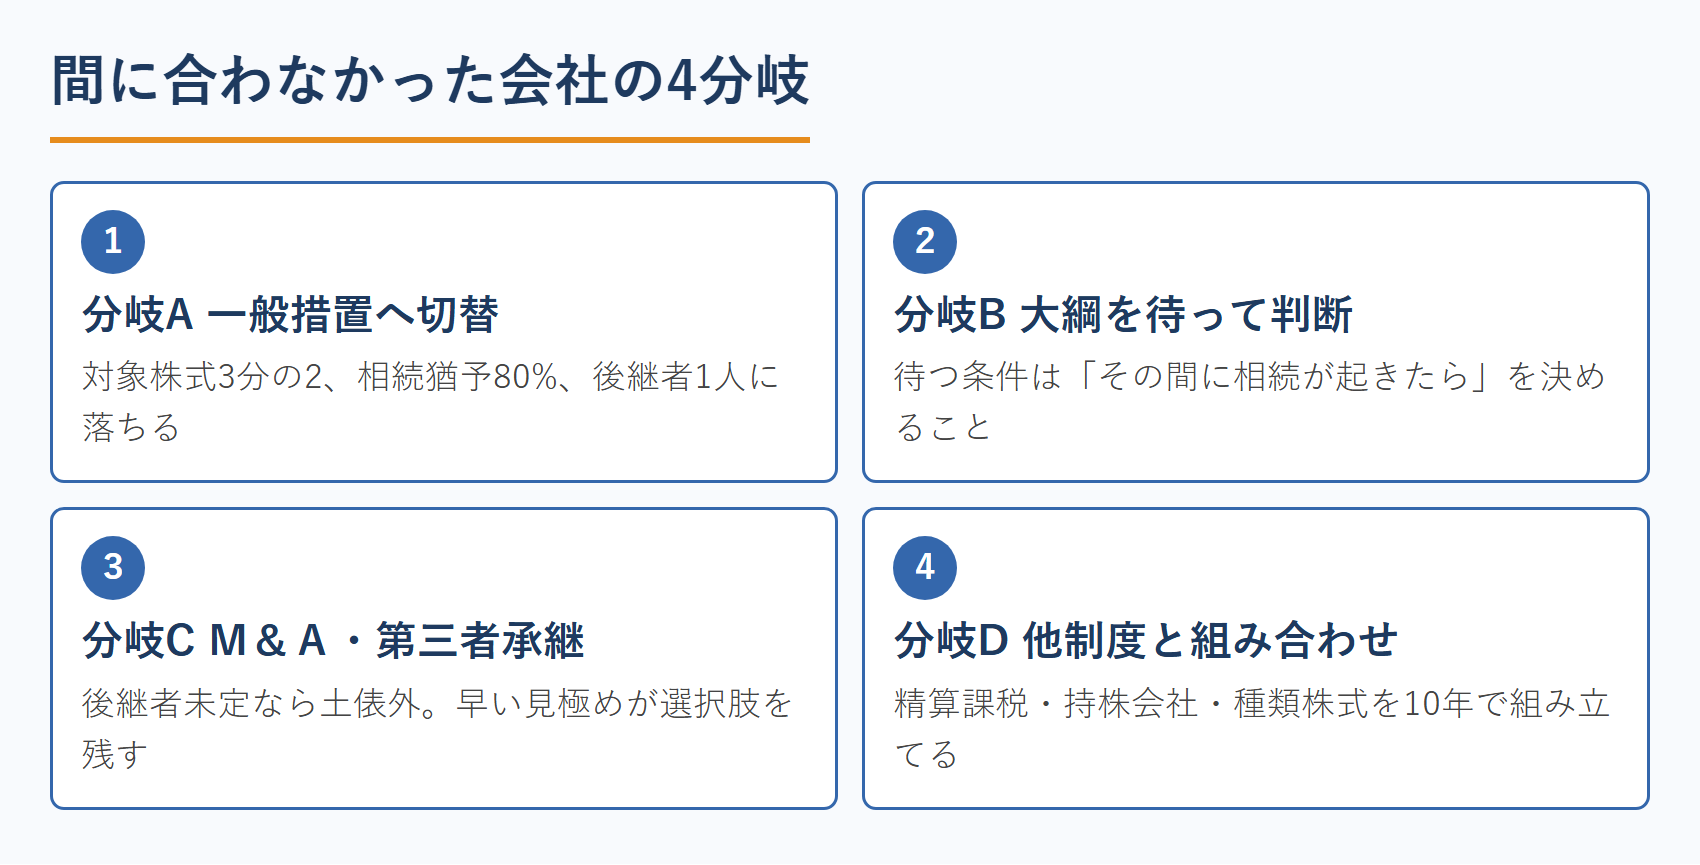
ここが、競合記事のいちばん大きな空白です。制度解説は無数にありますが、「2027年12月に間に合わなかったらどうするか」を分岐で示した記事はほとんどありません。面倒だからです。しかし経営者が怖いのは、まさにその部分です。
4.1 分岐A|事業承継税制の一般措置に切り替える
特例措置が使えなくなっても、一般措置は残ります。ただし条件は明確に落ちます。
| 項目 | 特例措置 | 一般措置 |
|---|---|---|
| 対象株式 | ◎ 全株 | △ 発行済議決権株式総数の3分の2まで |
| 相続税の猶予割合 | ◎ 100% | △ 80% |
| 後継者の数 | 最大3人 | 1人 |
| 雇用確保要件 | 実質的に弾力化 | 5年平均8割の維持が必要 |
出典:国税庁「事業承継税制特集」(2026年10月確認)
この表を1枚にしてお客様に渡すだけで、面談の質が変わります。「間に合わないと、具体的にここが落ちます」と数字で示されて、はじめて経営者は動く。
4.2 分岐B|令和9年度税制改正大綱を待って判断する
積極的な選択肢としての「待つ」です。恒久化や要件の組み替えが大綱に書かれれば、慌てて実行しないほうが有利になる場面もあり得ます。
ただし待つには条件があります。「待っている間に相続が起きたらどうするか」を決めておくこと。経営者の年齢と健康状態を抜きにした「待ち」は、助言ではなく先延ばしです。
4.3 分岐C|M&A・第三者承継へ切り替える
後継者が決まっていない会社では、そもそも事業承継税制の土俵に乗りません。この見極めが早いほど、会社に残る選択肢は広くなります。「税制が使えない」という結論を早く出せる専門家が、結果的にいちばん感謝されます。
4.4 分岐D|他の制度と組み合わせる
相続時精算課税の活用、持株会社の活用、種類株式の設計など、事業承継税制以外の手段も併存します。ここで差が出るのは、単発で比べないこと。「どれが得か」ではなく「この会社の10年でどう組み合わせるか」を描けると、仕事は点から面に変わります。
なお個人版事業承継税制は、法人版より期限が1年長い。これも押さえておいてください。個人事業者の承継については、法人版の駆け込みが終わった後にもう一度山が来ます。士業オリジナルの解説が手薄な領域で、上位表示を取りやすい空白地帯でもあります。
5. 事業承継税制で「最初に相談される人」になるために
制度を理解しただけでは、仕事は来ません。ここからは、志師塾が先生業に伝えている受注の原則に当てはめます。
5.1 なぜ事業承継税制は使われないのか
需要側の心理を押さえてください。経営者が止まる理由は、だいたいこの3つです。
- 猶予される税額が大きすぎて、取消しになったときが怖い
- 何年も要件を守り続けられるだろうか
- そもそも、誰に相談すればいいのか分からない
3つ目が最大です。税理士に聞けば税の話、銀行に聞けば融資の話、M&A会社に聞けば売却の話。全体像を示してくれる人がいない。これが現場の実態です。
5.2 事業承継税制はドアノック商品になる
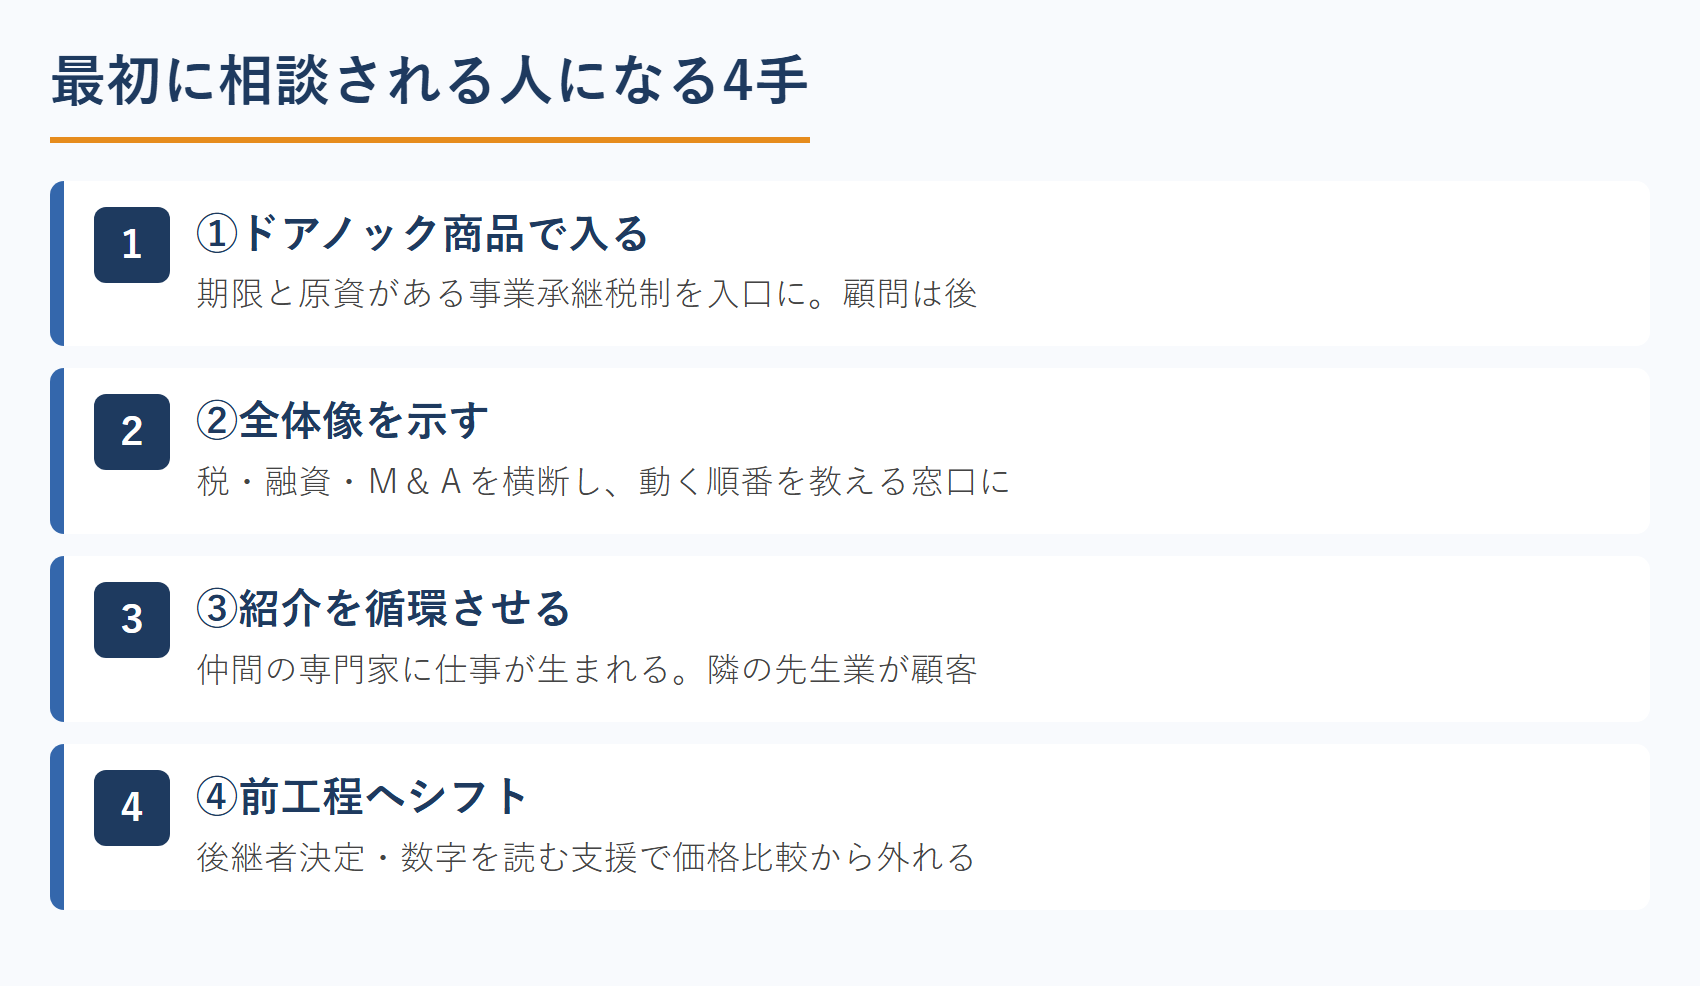
志師塾では、法人開拓でいきなり顧問契約を狙わず、業務特化のドアノック商品から入ることを勧めています。事業承継税制は、この条件をよく満たします。期限という「今、動く理由」があり、相続・贈与という必ず発生する出来事に紐づくため、すでに動くお金(=原資)に乗っかれるからです。
同じ構造は、補助金の支援を入口にした法人開拓の進め方でも使えます。制度を入口にして関係をつくり、本命の支援につなげる。順番が逆だと、どれだけ専門性が高くても会ってもらえません。
5.3 専門を深めるより、コンダクター戦略
事業承継には、税理士・弁護士・司法書士・社労士・金融機関・M&A仲介が絡みます。この領域で選ばれているのは、いちばん深い知識を持つ人ではありません。全体像を示し、取り組むステップを教えてくれる人です。
志師塾ではこれをコンダクター戦略と呼んでいます。オーケストラの指揮者のように、誰にどの順番で動いてもらうかを示す役割です。窓口になれば、仲間の専門家の仕事も生み出せるため、紹介が循環します。先生業の一番の顧客は、隣の先生業です。
5.4 前工程へのシフトで、比較されない場所に立つ
「事業承継税制の専門家」と名乗ると、同じ看板の相手と価格で比べられます。そこで有効なのが前工程へのシフトです。顧客が制度を検討する前の段階、たとえば「後継者を決める」「経営を任せられる状態をつくる」「数字を社長が読めるようにする」。ここで入口を取れば、制度の話は自然に自分へ来ます。
どの看板で立つかの考え方は、士業マーケティング戦略の全体像で順を追って整理しています。
6. 志師塾卒業生の事例|事業承継の相談は「関係」から生まれている
事業承継税制そのものを専門にしている卒業生の事例ではありませんが、別業種の例として、受注の生まれ方がよく分かる2人を紹介します。
6.1 社会保険労務士・塚元雄平さん|仕事ぶりが、独立後の顧問契約になった
ネクストステップ社会保険労務士事務所の所長・塚元雄平さんは、社会保険労務士試験に10回挑戦して合格し、事務所で実務経験を積んだ後、30代で独立しました。
注目したいのは、独立後の最初の顧問先の取り方です。前職時代、塚元さんは労働基準監督署への対応などを担当していました。その仕事ぶりを見ていた顧客から、独立の話をした際に「直接、塚元さんにお願いしたい」と声がかかり、グループ企業全体の顧問を任されることになります。
制度の知識を売り込んだのではありません。目の前の仕事を積み重ねた結果が、独立後の契約になった。現在は志師塾での自己棚卸し(3万字)を経て「人事部立ち上げ支援」という商品を形にし、従業員50人以上で採用・定着に課題を抱える企業を対象に据えています。(塚元雄平さんのインタビュー記事)
6.2 人生と経営の伴走家・岩切宏樹さん|脱属人化で企業価値を高める
岩切宏樹さんは、アパレル事業やEC事業など複数の事業を展開する経営者でしたが、急性心筋梗塞で倒れ、ICUで過ごした48時間をきっかけに会社を譲渡しました。現在は「人生と経営の伴走家」として、経営者や士業への伴走型支援を行っています。
岩切さんが掲げているのが「脱属人化して企業価値を高める」という支援。「もし明日、自分がいなくなったら会社はどうなるのか」。この問いは、事業承継の入口そのものです。
ここが大事な点です。岩切さんは税制を売っていません。経営者が本当に不安なのは、税額ではなく「会社と家族がどうなるか」のほう。その不安に先に触れている人のところへ、結果として制度の相談も集まります。(岩切宏樹さんのインタビュー記事)
6.3 事業承継税制の商機を掴む人の共通点
2人に共通しているのは、専門知識の深さではなく、相談される位置に立っていること。塚元さんは実務の積み上げで、岩切さんは自分の体験から来る問いかけで、その位置を取りました。どちらも「制度に詳しい人」としてではなく、「この人にまず聞こう」と思われる相手として選ばれています。
あなたが事業承継税制の商機を掴むときも、必要なのは制度の暗記ではなく、経営者から最初に声がかかる状態をつくることです。志師塾の先生業のためのWeb集客セミナーでは、その位置を取るための自己紹介・発信・顧客動線の作り方を扱っています。
7. 事業承継税制と令和9年度税制改正に関するよくある質問
7.1 事業承継税制の特例措置は延長されますか?
現時点では分かりません。延長や恒久化を求める要望は出ていますが、要望は決定ではありません。方向が見えるのは2026年12月の令和9年度税制改正大綱、確定するのは翌春の法改正です。顧客には「延長される前提で動かない」ことを軸に助言してください。
7.2 計画だけ出しておけば、事業承継税制は使えますか?
いいえ。計画の提出と、贈与・相続の実行は別の期限です。実行の期限(2027年12月31日)は延長されていません。計画を出しても実行が間に合わなければ、特例措置は適用できません。
7.3 事業承継税制に詳しくない士業でも商機はありますか?
あります。経営者が困っているのは「全体像を示して、順番を教えてくれる人がいない」ことです。税額計算は専門家と組めばよく、求められているのは最初に相談される窓口。制度の深さより、経営者の意思決定に寄り添える位置取りが効きます。
8. まとめ|事業承継税制の商機3型と、12月までの3か月
要点を整理します。
- 贈与・相続の実行期限2027年12月31日は延長されていない。計画提出の期限とは別物。最新の日付は必ず一次情報で確認する
- 要望・大綱・法改正は確度が違う。要望段階の内容を確定情報として顧客に伝えない
- 要望は一枚岩ではない。経産省=使える形への組み替え/商工団体=恒久化/税理士会=自社株評価の適正化という3つの線がある
- 商機は3型。①駆け込み型②設計変更型③評価リスク型。既存接点が多ければ①から、法人開拓からなら②から
- 最大の空白は「間に合わなかった会社」への4分岐(一般措置/大綱待ち/M&A/他制度との組み合わせ)。この分岐表が、そのまま診断メニューになる
- 受注するのは制度に詳しい人ではなく、最初に相談される人。ドアノック商品から入り、コンダクターの位置を取る
大綱公表までの約3か月で仕込めることは、はっきりしています。間に合わない場合の分岐表を1枚つくる。接点のある経営者に「12月に一緒に確認しましょう」と伝えておく。この2つだけで、12月以降の面談が埋まります。
ただ、ここで多くの先生業が止まります。分岐表はつくれても、「渡す相手」がいない。制度を理解する力と、相談が集まる仕組みをつくる力は、まったく別の能力だからです。
分岐表はつくれる。では、それを誰に渡しますか?
期限・制度・3つの型は、この記事で押さえられます。残るのは「どうやって経営者から相談されるか」です。志師塾の先生業のためのWeb集客セミナーでは、制度や期限を入口にして相談・受注につなげる顧客動線の作り方を、先生業の実例で解説しています。参加費は無料です。
オンライン開催・先生業の方向け
関連記事もあわせて
この記事について
この記事は、先生業専門のビジネススクール「志師塾」が執筆・監修しています。志師塾は、士業・コンサルタント・講師・コーチなど先生業の方を3,295名(2026年8月時点)支援してきました。卒業生コミュニティでは業種を越えた相互紹介や共同受注が日常的に生まれており、本記事の内容はその現場で蓄積した知見に基づいています。
なお、税制改正の内容は要望・大綱・法改正の各段階で変わります。実務判断の際は、国税庁・中小企業庁および財務省の公表資料で最新情報を必ずご確認ください。